
 研报速递
“十五五”军工并购重组基调:大势所趋,政策先行
并购重组是一个复合词,包含并购和重组。并购又可分为兼并和收购,兼并是指一家或多家公司通过转移所有权的方式,将其全部资产与责任转移给另一家公司,而接受资产的公司继续以自身名义运行;收购则是指一家公司通过购买另一公司的股票或股份等方式,取得其控制权或管理权。重组是指企业通过重新整合其资产、股权、业务等方式,实现资源的优化配置。并购和重组既有区别,也有联系。具体如下:
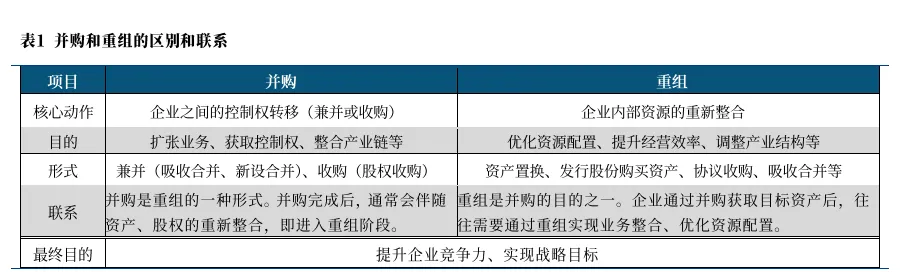
无论是并购还是重组,其最终目的都是提升企业竞争力、实现战略目标。在很多资本活动中,并购和重组也是相伴相生的。为便于后续报告的撰写与分析,避免过度纠结于并购与重组的差别,本报告在后续内容中使用“并购”“并购潮”等词汇时也涵盖“重组”的因素。此举旨在简化报告表述,同时确保分析的全面性与完整性。
本报告重点探讨军工行业上市公司的并购重组活动。对于上市公司的并购重组,一般是指上市公司的股权结构、资产结构、债务结构的变动达到一定程度或达到一定比例,且对上市公司的业务、收入及其所有者权益构成重大影响的交易行为,在具体形式上体现为上市公司的收购、股份回购、资产重组、债务重组、合并与分立等。
上市公司的并购重组活动受资本市场宏观政策影响较大,因此,为便于理解,本章首先回顾A股整体的并购重组历程,然后讨论A股为何有望引来新一轮并购潮,最后分析军工行业自身的并购重组趋势。
(一)政策催化下,A股迎来并购重组潮是大势所趋
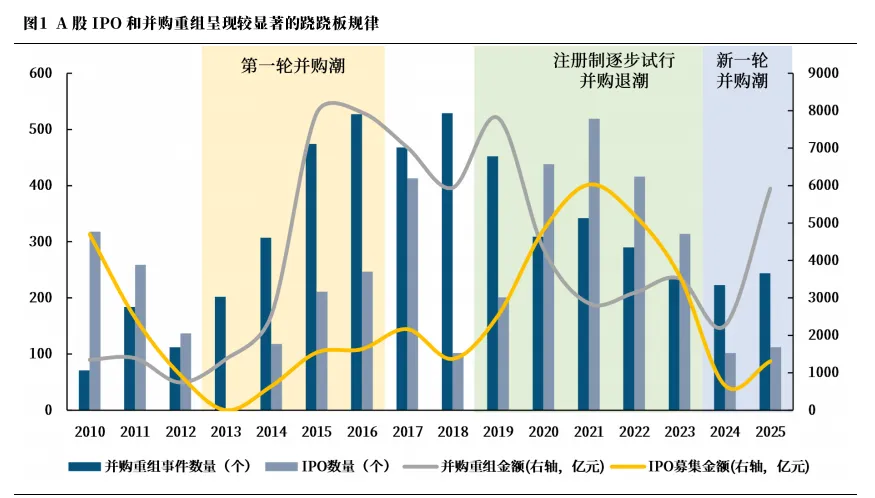
不管从数量和规模上看,2010年以来A股的IPO和并购重组均存在阶段性的“跷跷板效应”。我们统计并分析了2010年以来A股IPO和并购重组的表现情况,具体来看:2010年以来,无论是在次数还是规模上,A股的IPO和并购重组均存在较显著的跷跷板效应。即,当IPO数量和募集金额较大时,并购重组事件的数量和金额处于低点;反之亦然。
1、不同视角,复盘A股并购重组历史
(1)宏观视角:科技创新与产业转型助推并购重组潮的到来
2013-2016年的并购重组潮处于经济增速换挡期,产业结构急需调整的同时,移动互联网产业快速崛起,助推了并购重组潮的壮大。2013-2016年我国经济动能放缓,经济增速下行至8%以下,从之前的高速增长逐步转向中高速增长,我国处于新旧动能转换阶段,传统产能过剩,工业产能利用率持续回落。与此同时,互联网产业快速发展,数字化智能化的普及不仅推动了信息技术行业的快速发展,也为传统制造业和服务业注入了数字化转型的动力。为顺应经济动能转换和产业结构调整的现实需求,监管层于2013-2016年密集出台并购重组配套政策,在产业机会和政策鼓励下更多公司开始积极通过资本运作拥抱新变化。
当前,我国同样处于经济结构转型期。2023年12月召开的中央经济工作会议强调要以科技创新推动产业创新,发展新质生产力。未来,随着人工智能、低空经济、商业航天、深海科技等战略性新兴产业的快速发展,行业间的兼并整合或将逐步加剧,有望助推新一轮并购重组潮的到来。
(2)微观视角:监管政策是引致并购重组潮的直接原因
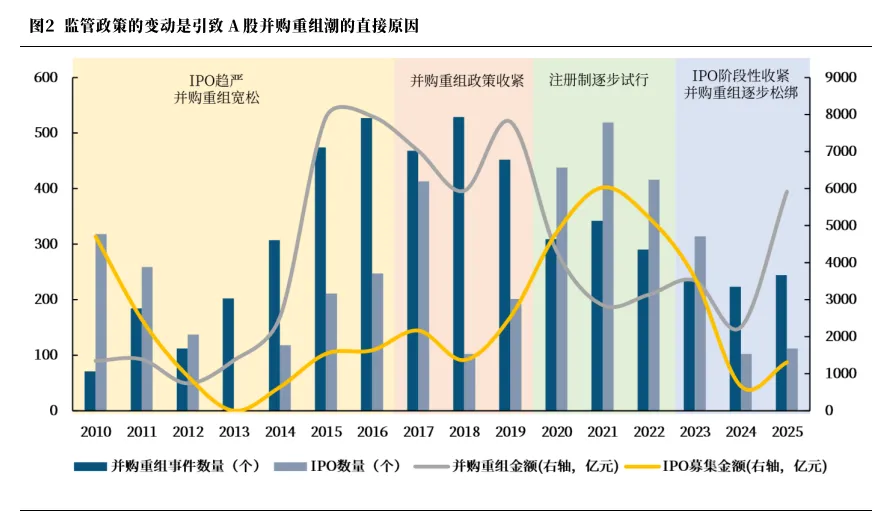
自2008年4月《上市公司重大资产重组管理办法》(以下简称《重组办法》首次发布以来,截至2025年5月,证监会总共对《重组办法》进行6次修订。并购重组监管政策的修订是引致A股并购潮的直接原因,而注册制的陆续实施又间接影响了并购重组的整体节奏。以下是过去6次修订的主要内容及其对市场的影响。
2011年8月,证监会发布《关于修改上市公可重大资产重组与配套融资相关规定的决定》明确借壳上市的标准和要求,完善了上市公司发行股份购买资产以及配套融资的制度规定,为后续的并购潮莫定了基调。2012年,A股IPO节奏放缓,2012年12月上旬IPO排队企业数达820家。同时,监管层开展了IPO公司财务检查,2012年11月到2013年12月A股IP0实际处于暂停状态。由于借壳上市一定程度上可以作为IPO的替代途径,IPO 和并购重组呈现出“跷跷板”效应,在IPO暂停或趋严管理的情况下,并购重组表现更加话跃。
②2014年,证监会对《重组办法》作出修订,简化了审核的程序。取消了对不构成借壳上市的重大购买、出售、置换资产行为的审批,进一步明确对借壳上市执行与IPO审核等同的要求,明确创业板上市公司不允许借壳上市等。修订后的重组办法有利于提高并购重组审批效率,在IPO监管趋严但并购重组政策相对宽松情况下,政策端的利好成为2013-2016年并购重组浪潮的主要驱动因素。
③2016年9月,证监会发布关于修改《上市公司重大资产重组管理办法》的决定,政策主要在重组上市认定标准、配套监管措施的完善以及全面加强监管三方面进行修改,重点收紧借壳上市相关政策。通过取消重组上市的配套融资,提高对重组方的实力要求,延长相关股东的股份锁定期等手段对市场“炒壳”行为降温。随着并购重组政策收紧,并购重组行情也随之告一段落。
2019年10月,证监会再次发布关于修改《上市公司重大资产重组管理办法》的决定,政策逐步松绑,主要表现在取消借壳上市中的“净利润”指标、缩短借壳上市认定期限、允许符合规定的资产在创业板重组上市等。然而,由于2019年7月科创板注册制的设立,市场对并购重组仍持谨慎态度。
2020年3月,证监会发布《关于修改部分证券期货规章的决定》对《上市公司重大资产重组管理办法》中的部分条款进行了微调,以适应市场变化和监管需求。随着创业板于2020年8月实施注册制、北交所于2021年11月试点注册制,A股并购重组的热度持续下降。
2023年2月,证监会发布《上市公司重大资产重组管理办法》,对上市公司并购重组行为进行了多项重要调整和优化,降低了并购重组的成本和难度,提高了并购重组的活跃度和市场效率。2023 年8月,证监会发文,根据市场情况,阶段性收紧IPO节奏,一级市场“退出堰塞湖” 现象重现。IPO的阶段性收紧和并购重组监管政策的逐步松绑,有望助推A股第二次并购潮来临。
2、各类政策催化下,新一轮并购重组潮有望加速到来
新“国九条”是新一轮股市改革的集结号,对活跃并购重组市场作出重要部署,政策导向显著。2024年以来,国务院、证监会等部门陆续出台多项关于资本市场并购重组的相关支持政策。2024年4月12日,国务院印发《关于加强监管防范风险推动资本市场高质量发展的若干意见》(以下简称新“国九条”),时隔10年国务院再次出台资本市场指导性文件。一方面,严把发行上市准入关,提高主板、创业板上市标准,完善科创板科创属性评价标准。另一方面,加大并购重组改革力度,多措并举活跃并购重组市场。9月24日,证监会发布《关于深化上市公司并购重组市场改革的意见》(以下简称“并购六条”),落实新“国九条”对活跃并购重组市场作出重要部署,坚持市场化方向,更好发挥资本市场在企业并购重组中的主渠道作用,以支持经济转型升级、实现高质量发展,支持上市公司向新质生产力方向转型升级。
2025年2月7日,证监会发布《关于资本市场做好金融“五篇大文章”的实施意见》,再次强调优化科技型上市公司并购重组、股权激励等制度,多措并举活跃并购重组市场。2025年2月24日,证监会刊发吴清署名文章《充分发挥资本市场功能更好服务新型工业化》,强调对突破关键核心技术的科技型企业提供并购便利度,支持上市公司通过并购重组转型升级。
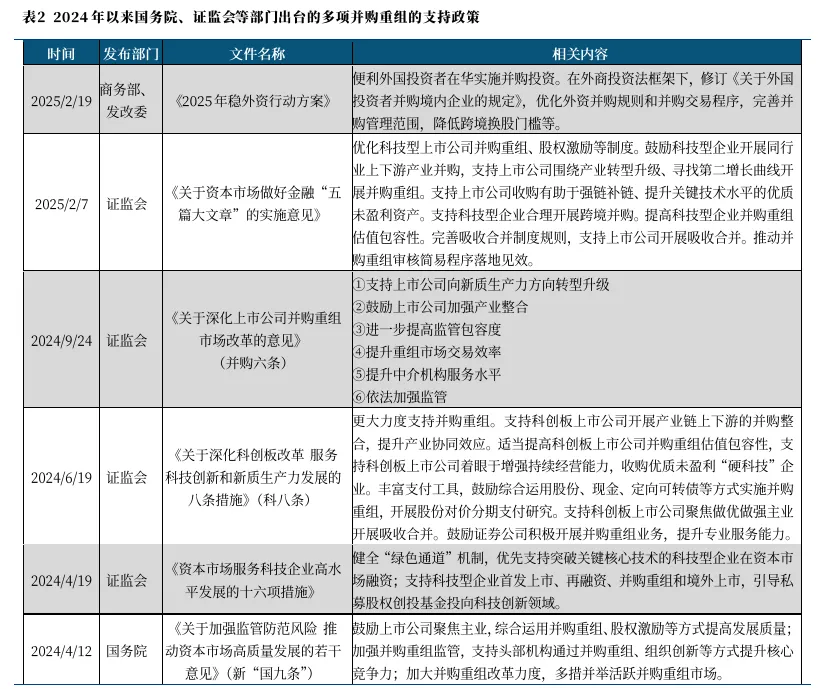
《<重组办法>第七次修改稿》发布,第二次“并购潮”有望加速到来。2025年5月16日,为落实新“国九条”要求,进一步深化上市公司并购重组市场改革,中国证监会对《上市公司重大资产重组管理办法》(以下简称《重组办法》)部分条文进行修改,形成《关于修改<上市公司重大资产重组管理办法>的决定》本次修改,是针对2024年9月24日《并购六条》部分举措的配套修改,同时也是针对2024年7月1日正式施行的新《公司法》的适应性调整。

发表评论
发表评论: