
 研报速递
📌 导读
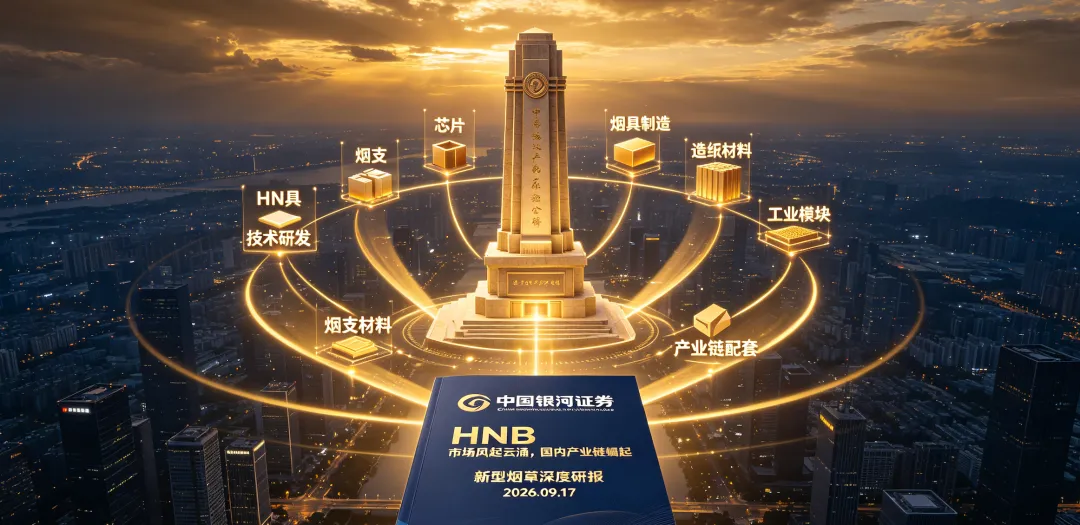
中国银河证券 9 月 17 日发布《HNB 市场风起云涌,国内产业链崛起》烟草深度研报,给出了一个极具标志性的判断:参照此前电子烟国标落地节奏,预计《加热卷烟》强制性国标 2027 年初发布、2027 年年中实施,2027 年有望成为国内 HNB 合规元年。
这份研报不是凭空猜想。从 7 月 28 日《加热卷烟》强标征求意见稿挂网,到六大中烟、烟草研究院牵头起草,整套规则框架已经落地。传统卷烟税利增长承压,HNB 被视作烟草体系新增长极;日本市场渗透率突破 40% 的先例摆在眼前。但有一个核心事实不能忽略:标准起草全程由烟草体系内单位主导,外部产业链企业没有参与。这注定国内 HNB 的游戏规则,从根上就和海外雾化赛道完全不同。
📄 一、研报核心要点拆解:时间表、起草主体与底层逻辑
1. 时间表推演:对标电子烟国标周期
银河证券本次预测逻辑清晰,以国内电子烟国标作为参照基准:当年电子烟征求意见稿到正式发布耗时约 4 个多月,发布到落地实施约 5 个多月。以此推算,2026 年 7 月 28 日《加热卷烟》强标征求意见稿发布,征求意见截止时间为 9 月 26 日,预计 2027 年初正式发布标准,同年年中落地实施,2027 年成为国内 HNB 合规元年。
重要提示:该时间仅为券商基于过往政策节奏的预测,并非官方确定的落地时间表,最终发布、实施时间以国家烟草专卖局、国标委公告为准。
2. 起草名单:烟草体系闭环,外部企业无缘参与
本次《加热卷烟》强制性国标起草单位,包含六大中烟(上海、云南、湖北、四川、湖南、江苏中烟)、郑州烟草研究院、国烟质检中心、上海新型烟草研究院等机构,全部属于烟草专卖体系内主体,没有任何外部产业链企业参与标准起草工作全国标准信...。
这一点是整个赛道最关键的底色。
雾化电子烟国标制定阶段,产业链上下游企业尚有参与讨论、提交意见的渠道;而 HNB 强标从底层条文、技术指标、产品定义,全部由烟草体系内部完成。外部供应链企业只能被动接受最终规则,很难提前参与规则博弈。
标准文本也明确界定:加热卷烟烟支的烟草基质,必须由烟叶、复烤烟叶、再造烟叶、烟丝加工制成,草本基质烟弹不属于这套标准覆盖范围,直接划清赛道边界新浪财经。
3. 产业储备:四大中烟专利打底,海外试销多年
研报统计,云南、湖北、四川、湖南四大中烟,HNB 相关专利数量均突破 50 件,技术储备已经完成。
四川中烟「功夫」:国内最早出海的国产 HNB 品牌,早年登陆韩国、日本、东南亚及免税渠道,完成海外市场验证;
湖北中烟「MOK」:产品在韩国、马尔代夫、中东、欧洲多国试销,积累大量海外用户数据与产品迭代经验。
多年海外试水,本质上是中烟体系在做产品、工艺、用户的前置验证,等待国内规则窗口打开。
4. 底层动因:传统卷烟税利增长见顶,寻找新增长曲线
研报给出一组核心基本面:国内传统卷烟税利增速持续放缓,2025 年增速仅 3.5%。烟草行业需要一条符合专卖体系、可控、可持续的新型烟草增长曲线。
日本市场是最重要参照:HNB 用十年时间,在日本烟草市场渗透率突破 40%,成功承接传统卷烟存量用户。这也是国内烟草体系推进 HNB 标准化的核心参考样本。
风险提示:日本市场经验仅为海外案例,不能直接复制预判国内市场渗透率、销量与税利规模。
🧩 二、产业链机会拆解:三类标的,两种逻辑
银河证券研报同时梳理了国内 HNB 产业链的受益方向,分为上游材料、烟草平台、海外代工三类玩家。
上游耗材:恒丰纸业
HNB 再造烟叶、烟支特种纸核心供应商,属于烟支结构的基础材料。烟支端放量,最先带动特种纸需求,属于上游确定性相对较高的环节。
烟草国际化平台:中烟香港
作为中烟体系海外业务的核心窗口,承载国产 HNB 产品海外推广、进出口业务,是中烟出海的载体。国内 HNB 即便短期不开放,海外市场扩张也会持续带来业务增量。
海外代工龙头:思摩尔国际、盈趣科技
思摩尔国际:与英美烟草合作开发 GLO 系列 HNB 产品,拥有 HNB 烟具研发制造能力;
盈趣科技:长期为菲莫国际 IQOS 提供研发与生产配套,深度绑定全球头部 HNB 巨头。
这里要区分开:思摩尔、盈趣这类企业的 HNB 产能,当前主要服务海外客户。国内市场一旦开放,准入权、供应商名单,由烟草专卖体系决定。海外代工能力不等于国内市场准入资格,这是很多人容易踩的认知误区。
⚠️ 三、行业必须看懂的四大底层约束,不要盲目乐观
1. 专卖体系底线不变,赛道不是 “自由市场”
HNB 在国内法律定性属于加热卷烟,归烟草专卖品管理。即便国标落地,也不等于像雾化电子烟一样放开多品牌自由竞争。产品准入、生产资质、渠道、定价,全部在烟草专卖框架内管控。
外部供应链企业,大概率只能做配套代工、材料供应,很难拿到国内品牌运营权限。不要套用雾化电子烟曾经的创业逻辑看 HNB。
2. 国标落地 ≠ 立刻全面放开销售
强制性国标解决的是产品安全、技术指标的合规依据,只是市场开放的前置条件之一。
国标发布之后,还需要配套准入细则、试点政策、生产许可、零售许可、税收政策等一系列文件落地。标准落地,不等于全国立刻铺货,大概率会走小范围试点,再逐步扩容的路径。券商预测的 2027 合规元年,指标准实施,不等同全国市场全面放开。
3. 技术路线包容,但原料门槛锁死
征求意见稿兼容中心加热、外周加热、烟支内置发热体多条技术路线,不会一刀切锁定单一加热方案,给不同技术路线留下空间。
但烟草基质硬性要求摆在那里,纯草本、无烟草基质的加热产品,不在《加热卷烟》国标范畴之内,这部分产品后续监管路径另算,无法搭乘 HNB 国标红利。
4. 海外成功经验,不能直接平移国内
日本 HNB 爆发,建立在当地烟草税制、零售渠道、控烟政策、用户习惯多重条件之上。国内控烟大环境、专卖制度、消费者习惯完全不一样,渗透率很难复刻日本市场。只能作为参考,不能用来做乐观的销量测算。
💡 四、给行业从业者的五点行动启示
1. 区分预期和事实,拒绝概念炒作
分清两件事:券商预测是情景推演,官方文件才是事实。不要把 2027 合规元年当成板上钉钉的时间表,所有战略规划,预留政策延期、试点收缩的备选方案。
2. 供应链企业定位调整:做好配套,不幻想品牌入场
外部制造、材料企业,核心机会是成为烟草体系合格供应商。打磨工艺、检测能力、质量体系,争取进入中烟供应商名录,而不是幻想自创 HNB 品牌在国内销售。国内品牌端,大概率仍是六大中烟主导。
3. 两条腿走路:国内做储备,海外抓增量
对于拥有 HNB 制造能力的企业,主线依然是海外市场。国内市场属于中长期机会,投入不宜一次性押注。一边持续服务海外头部 HNB 品牌,一边提前完成国内资质、检测体系储备,等待试点窗口。
4. 技术布局重心:烟支材料>单纯烟具
HNB 的核心壁垒在烟草基质、再造烟叶、特种纸、配方工艺,烟具硬件的技术壁垒相对更低。赛道下半场竞争重心,在烟支端材料与烟草配方,而不是单纯外观、加热芯片。
5. 严控合规红线,区分 HNB 与雾化电子烟
加热卷烟属于烟草专卖品,国内未经许可生产、销售 HNB 烟支与烟具均属于违规行为。不要提前做国内铺货、私域销售等动作,等待官方试点通知。
🧭 结语
银河证券这份研报最大价值,不是给出一个 2027 年的时间点,而是释放信号:国内 HNB 的规则制定,已经从讨论要不要做,进入到排时间表、定技术框架的落地阶段。
但这是一场烟草体系主导的游戏。它会是一个增量赛道,但绝不是一个人人都能进场分蛋糕的蓝海。
雾化电子烟的历史已经证明:新型烟草赛道,政策决定生死,资质决定席位,技术只是入场券。HNB 的故事,会再重演一次。看好赛道可以,但千万不要拿雾化时代的旧地图,去寻找 HNB 的新大陆。
(全文完|2026年9月18日 深圳)
免责条款
1、本文信息来源于国内和海外公开报道,国内暂禁止电子烟相关产品流通。
2、文章仅用于产业技术、政策动态等专业研究参考,文中提及的品牌、产品均为客观描述,不构成任何形式的推荐、推广、购买和投资建议。
3、各类尼古丁相关产品(包括但不限于传统卷烟、电子烟、加热不燃烧产品等)均对人体健康存在明确危害,且可能成瘾。请务必严格遵守所在国家及地区的相关法律法规与使用规定,远离烟草及相关制品。
4、本文内容含烟草相关产品描述,根据相关规定,严禁未成年人阅读、传播或接触,请相关主体切实履行保护未成年人的责任。
6、本文仅为学术研究的产业影响解读,不构成医疗建议。尼古丁相关产品存在成瘾与健康风险,未成年人严禁接触。具体健康影响请以权威医学机构结论为准,经营行为请严格遵守各国法律法规。
InterTabac 2026多特蒙德三天,全球雾化产业底牌全翻了:一弹三阻值、烟油保鲜、合规冷却,行业开始拼“平台能力”
全球雾化品牌增长系列:KT&G 的 lil,3 秒预热,联名兰博基尼:正在把加热烟草带进 “高端平台战”
全球品牌增长系列:JTI的Ploom十一年追赶:品牌曾与JUUL同源,凭什么成为HNB的老3?
烟圈大佬传记|赖永聪的逆风六年:从SEO和产品经理到15.66亿元营收,爱乐米靠什么跑出来
烟圈大佬传记 | 电子烟之父从发明万亿雾化赛道到输掉整场战争—— 韩力 & 如烟完整兴衰复盘
(22p)会员版深度复盘:如烟大败局,韩力发明了赛道,却输掉了时代
全球增长视角下的 VAPORESSO:被低估 11 年,中国雾化最稳的全球化增长样本

发表评论
发表评论: