
 研报速递
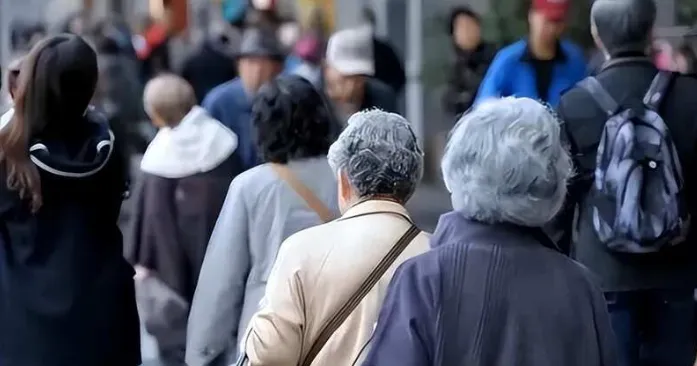
中国老龄化不是未来趋势,而是正在发生的现实。3.23亿老年人口、4000-4400万失能半失能老人,叠加3.37亿备老人群,银发经济是未来30年国内确定性最强的赛道。
规模数据:
2025年银发经济市场规模突破9万亿元;2026年预计达10.8万亿;2035年有望突破30万亿元,占GDP约10%。
人口规模:
2025年末,60岁及以上人口3.23亿,占总人口23%;65岁以上2.24亿,占15.9%,中国已全面进入中度老龄化社会,预计2035年迈入重度老龄化(60岁以上人口>30%,总量破4亿)。
人口特点:
未富先老,老龄化推进速度远快于欧美发达国家;同时劳动人口持续萎缩,养老负担持续放大。
顶层文件:2024年国务院《关于发展银发经济增进老年人福祉的意见》,国内首份以“银发经济”命名的国家级文件,将老龄经济+备老经济一并纳入定义,十五五规划将银发经济上升为国家战略;2026央行设立5000亿养老相关再贷款。
长护险:截至2026年7月,覆盖3.2亿参保人群,目标2028年底全国基本全覆盖。参照日本介护险经验,长护险全面落地将激活居家照护、康复辅具、智能监测等整条产业链。
银发消费群体(60岁+):
代际分化:增量主力是60后新退休“开放一代”,有钱、有闲、自主消费意识强,消费从生存保障转向品质悦己。
数字化特征:银发网民1.61亿,线上使用粘性高,但数字操作能力弱、信息安全风险高;银发消费信任链:子女推荐>熟人推荐>短视频种草>硬广,一旦建立信任,复购与忠诚度显著高于年轻人。
消费支付规律:健康养生多自付;智能硬件多子女代买;旅居养老自主消费意愿极强;养老社区属于大额长期决策,保险+自有资金为主。
备老经济(45-59岁):
人群特征:处于收入峰值,养老规划意识觉醒,科技接受度高,消费以预防性储备为主。
三大核心赛道:养老金融(个人养老金、商业养老险)、全周期健康管理、适老化居住规划。
痛点:个人养老金目前“开户热、缴存冷”,1.5亿账户仅22%实际缴费,产品流动性、税优门槛是主要制约。
9073格局:90%居家养老,7%社区养老,3%机构养老。
矛盾:养老床位总量充足,但大量偏远床位属于无效供给,床位空置率接近50%;居家适老化改造普及率不足8%,缺口巨大。
标杆模式:
截至2026年7月,覆盖3.2亿参保人群,目标2028年底全国基本全覆。
市场规模占银发经济35%以上,核心刚需赛道:慢病管理、康复护理、康复辅具、特医食品、听力康复、老年心理与认知障碍干预。
1、慢病:
60岁以上慢病患者1.9亿,多病共存普遍,阿尔兹海默患者超千万;慢病管理市场超2万亿。
2、康复辅具:2025产业规模7300亿。14部门三年行动方案明确推动治疗性辅具纳入医保、长护险覆盖,国产替代加速。
3、特医食品:国内渗透率极低仅3%,远低于欧美,新国标2026年9月落地,临床+居家场景打开增长空间。
4、AI医疗应用:AI慢病监测、认知早筛、康复辅助、衰老评估,正在从概念走向临床落地。
全国农村60岁以上老人1.7亿,老龄化程度显著高于城市;核心痛点是养老金水平低、医疗康复配套薄弱、青壮年外流空巢化。
1、发展路径不靠高端产品,走普惠刚需路线:助餐、基础辅具、AI简易健康监测、积分互助养老、两院一体(卫生院+养老院)。
2、政策抓手:县域养老服务体系试点,搭建县-乡-村三级养老网络。
养老金第一支柱独大,第二、第三支柱发展不足,养老金替代率仅46%(低于55%国际警戒线)。清华五道口调研:中国家庭养老金融健康指数仅48.56分,83%家庭存在养老焦虑,房产占家庭资产过高、金融养老资产储备不足。
高净值客群:偏好居家+社区融合养老,商业年金配置意愿高,愿意为高品质养老付费。
高确定性赛道:
1、支付端依托长护险:居家照护、康复辅具、老年综合评估;
2、备老前置赛道:养老规划、健康管理、适老化改造、养老金融服务;
3、AI+老年服务:AI情感陪伴、慢病监测、认知障碍筛查、数字人陪伴;
4、下沉普惠市场:农村互助养老、基层社区健康服务、评价刚需辅具。
产业核心风险:
1、盈利难题:养老机构重资产模式回报周期长,入住率不足导致盈利困难。
2、人才缺口:护理人员流失率高,专业复合型养老人才供给不足;
3、支付约束:大众支付意愿不足,医保/长护险覆盖范围有限;
4、适老化流于表面:很多产品只做形式适老,未真正贴合老人使用习惯。
END
蘅小年AI情感陪伴智能体
融合“情感大模型+健康预警+线上线下精准社交”
构建综合性科技养老生态
监管部门 | 养老机构 | 老年用户 | 家属陪伴


发表评论
发表评论: