
 研报速递
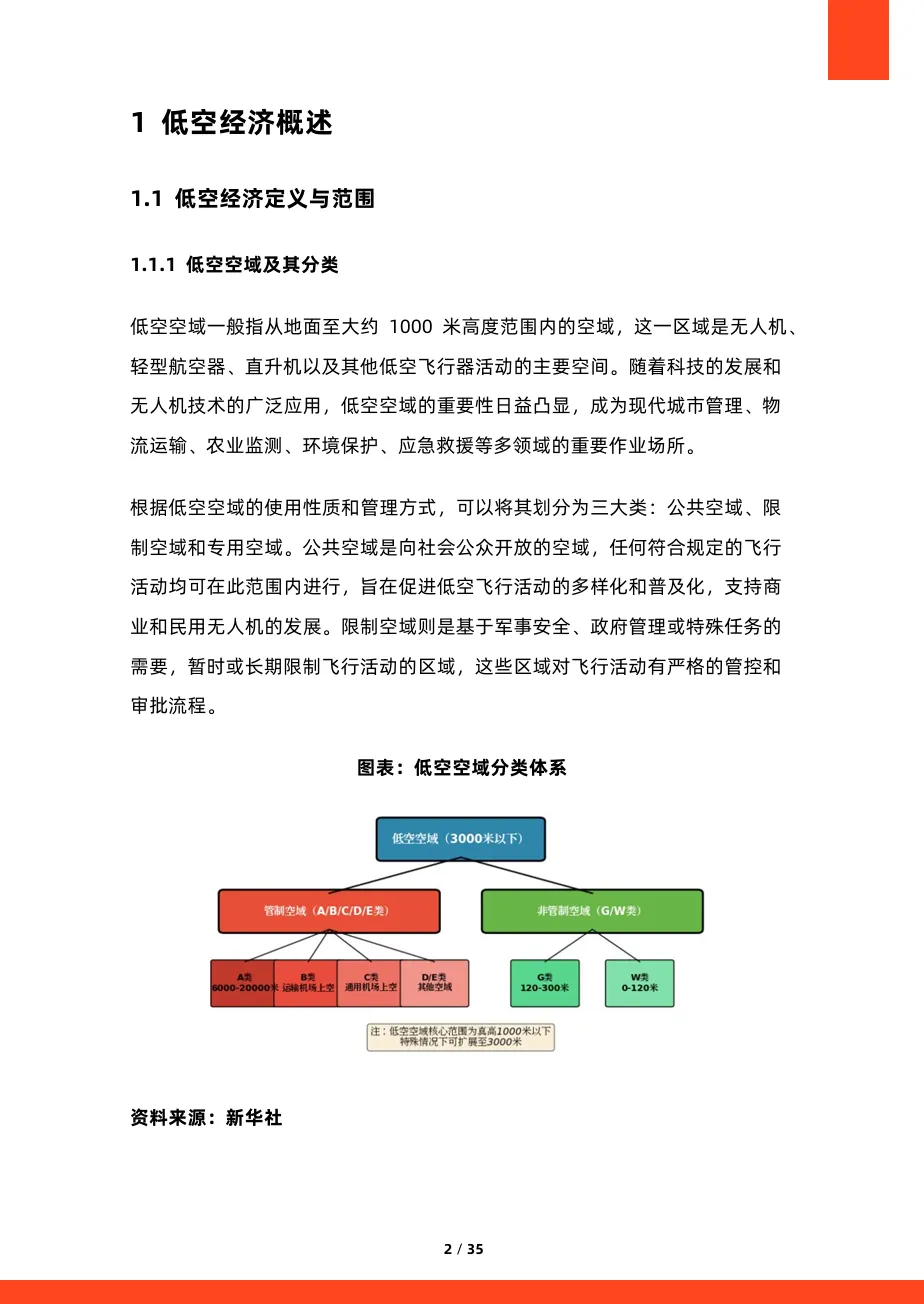
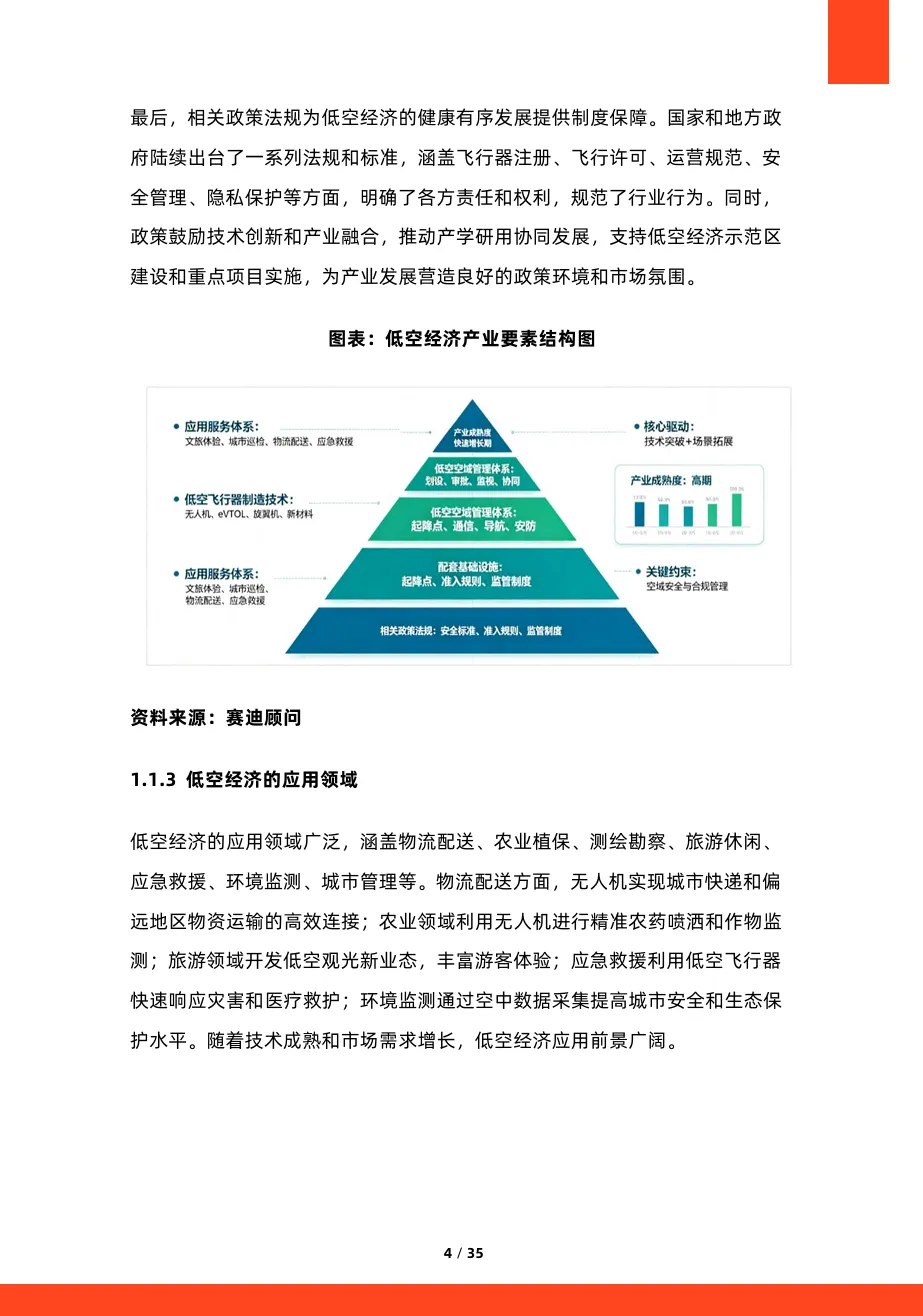
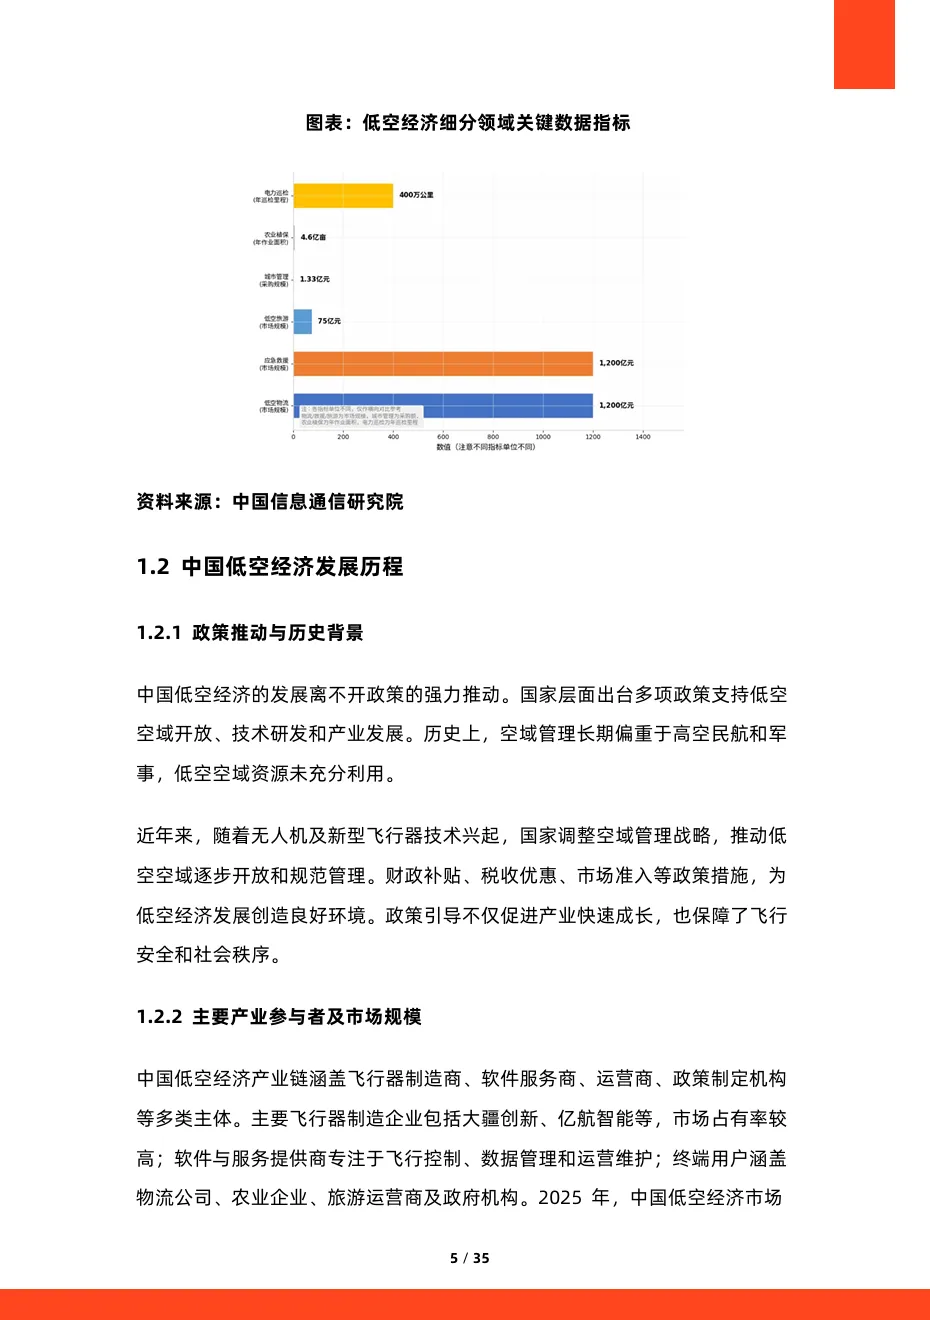
报告围绕我国低空经济发展现状、政策、技术、应用、产业链及未来趋势展开分析。低空空域一般指地面至 1000 米范围,特殊情况可扩至 3000 米,分为公共、限制、专用三类空域,是无人机、eVTOL 等飞行器的作业空间。低空经济由飞行器制造、空域管理、配套基建、应用服务、政策法规五大要素共同构成完整产业生态,覆盖物流、农业植保、应急救援、城市巡检、低空旅游等众多场景,2025 年国内市场规模突破千亿元,年增速超 30%。
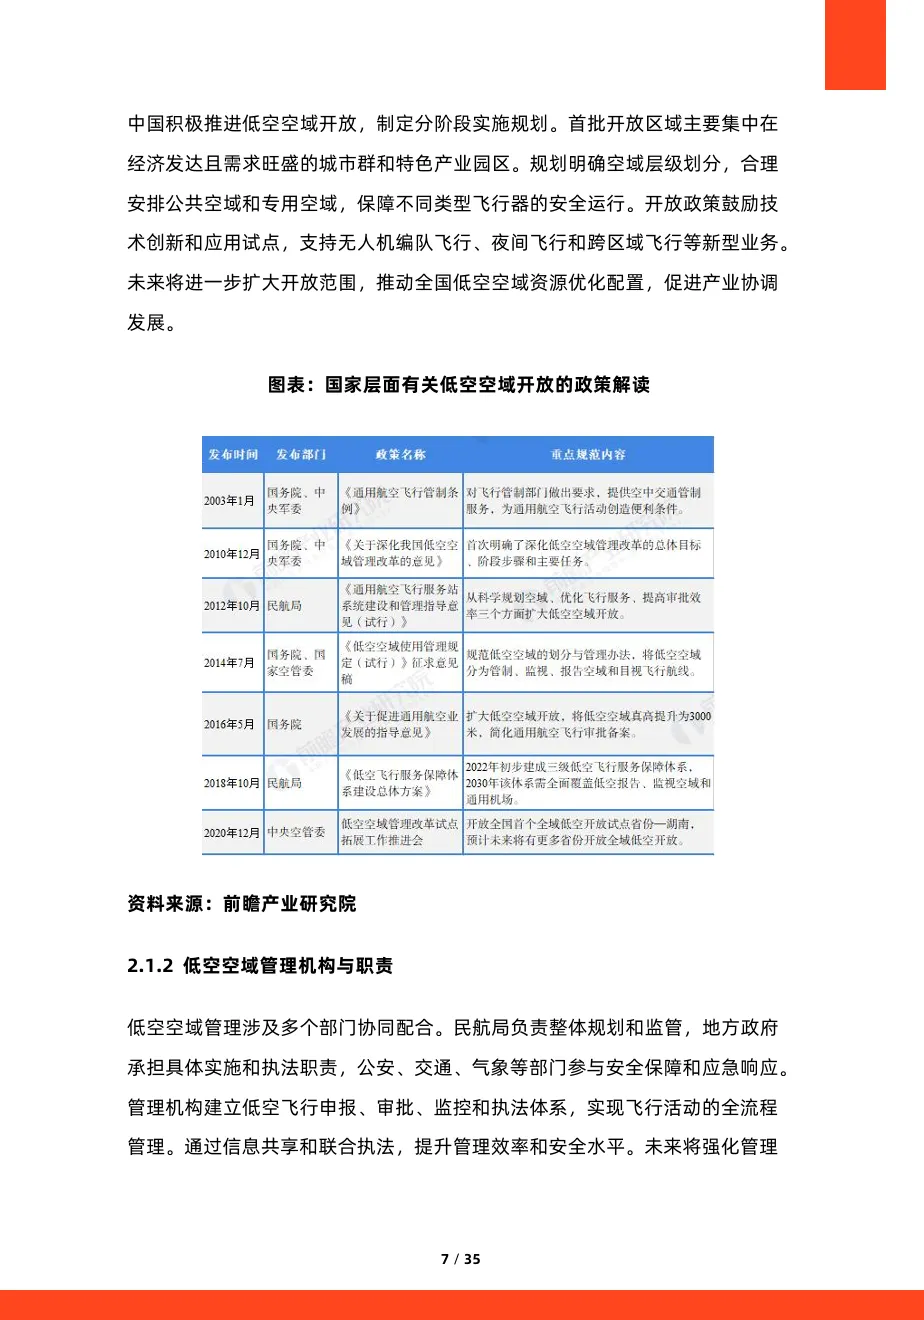
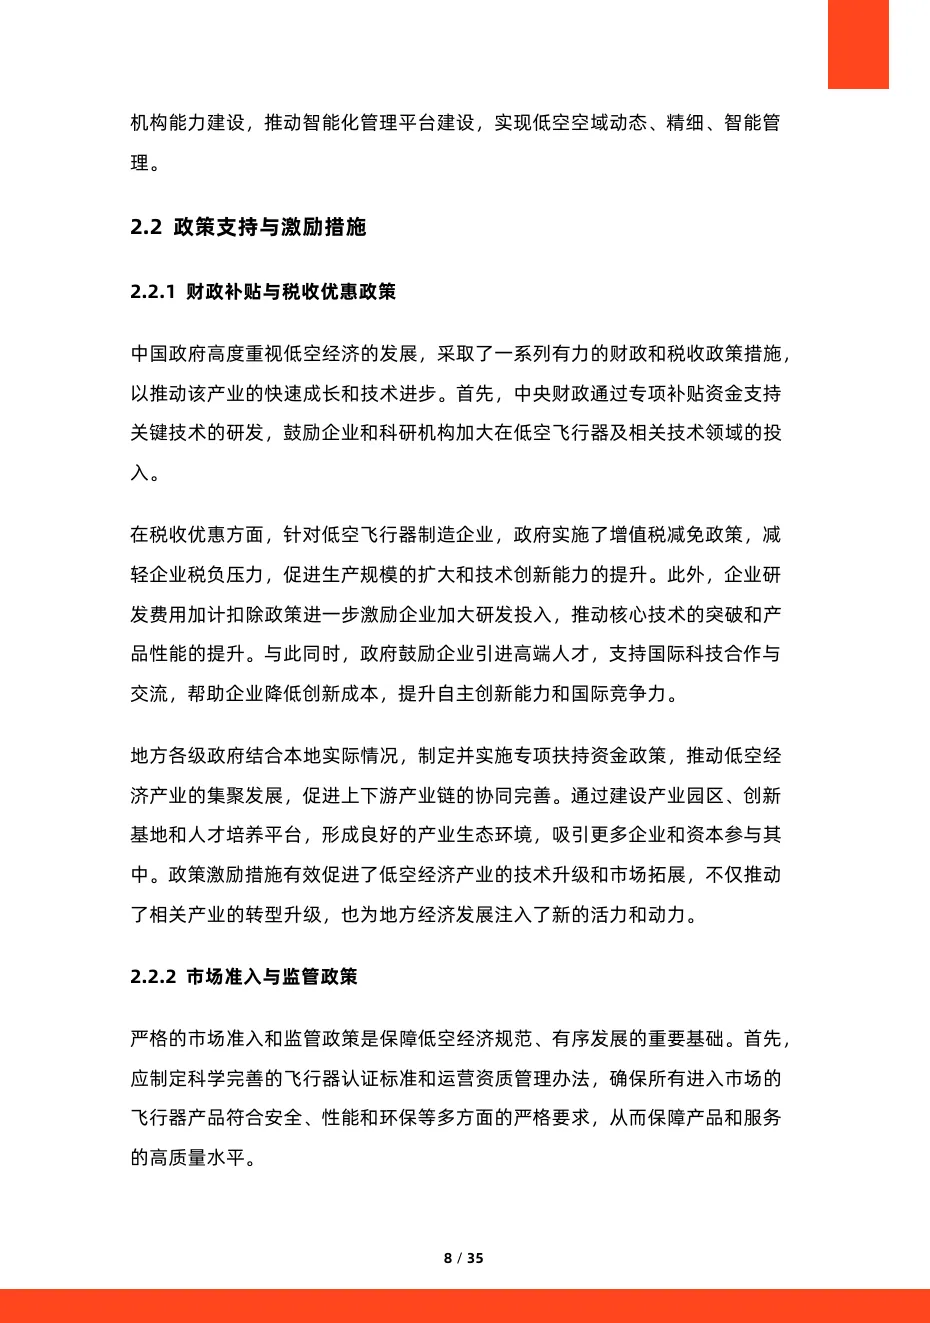
政策层面,国家持续推进低空空域分阶段开放,出台系列条例,明确空域划分、飞行审批制度,设立全域低空开放试点省份。同时通过财政补贴、税收减免、研发费用加计扣除等方式扶持产业,多部门协同构建飞行申报、监控、执法全流程监管体系,兼顾产业创新与风险防控,推动行业规范化发展。
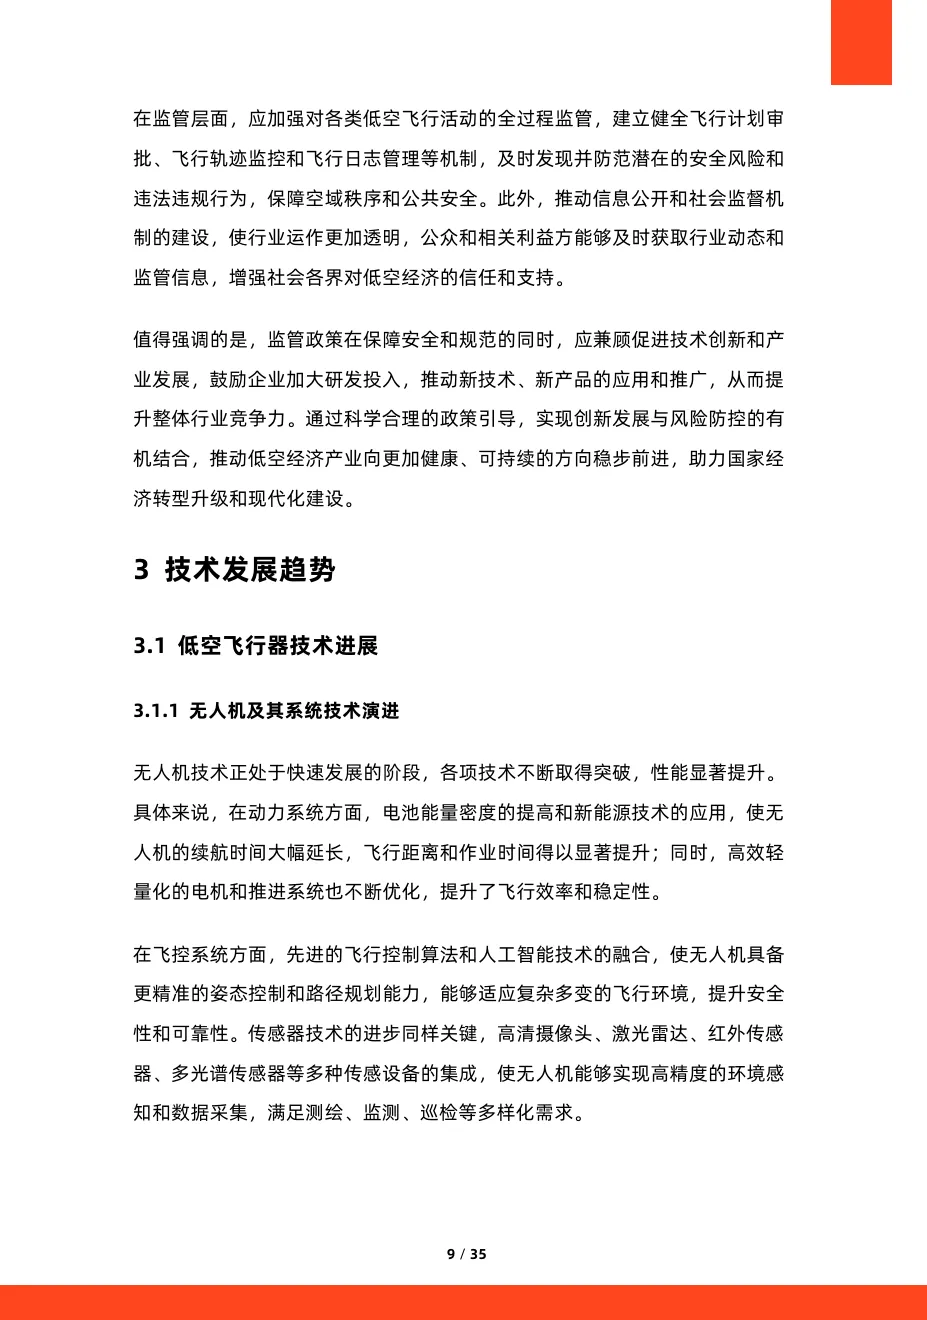
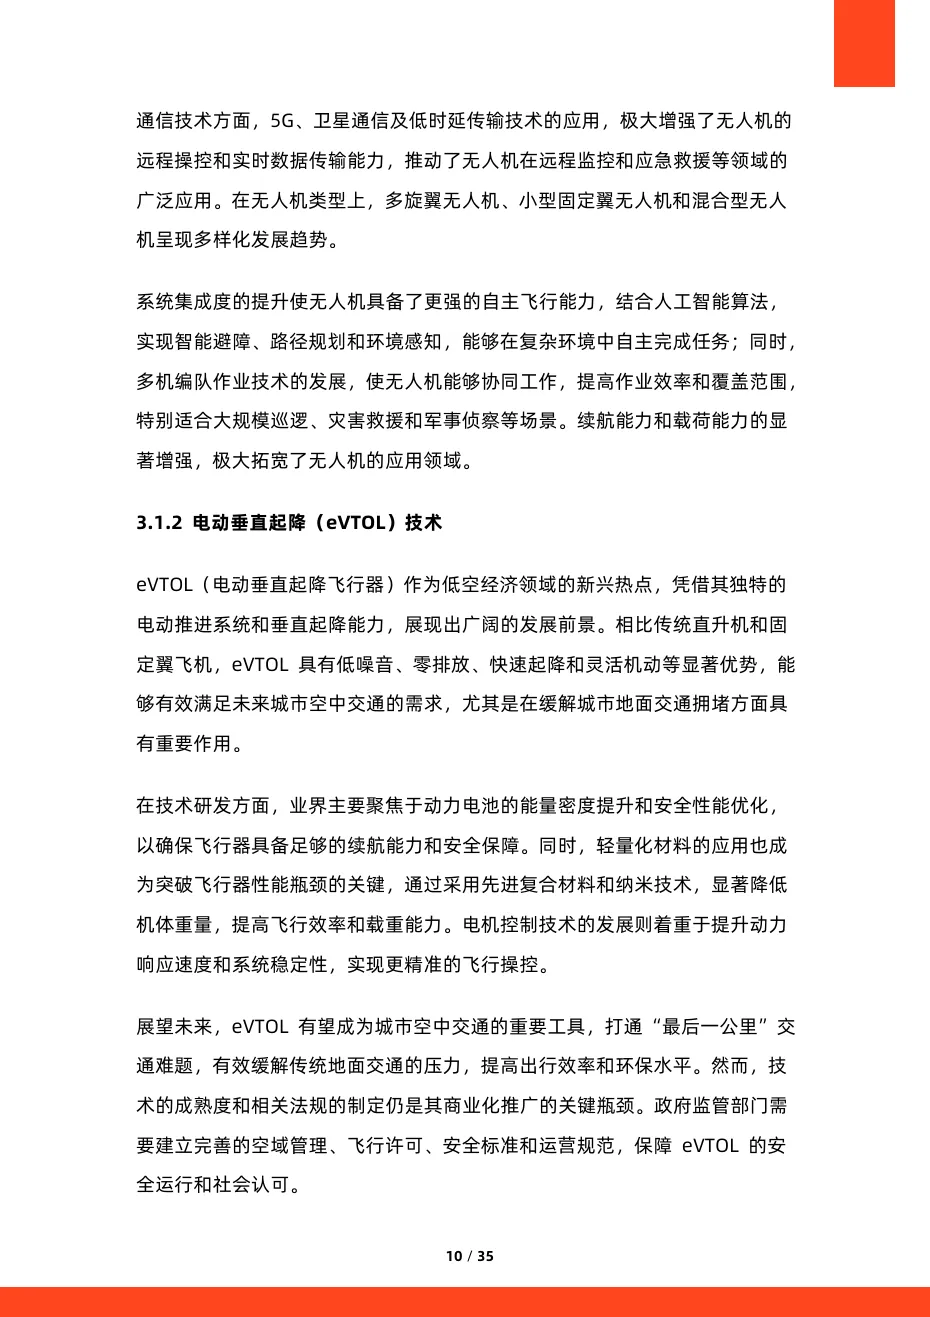
技术端呈现电动化、智能化发展趋势。无人机在动力、飞控、多传感器感知、5G 通信方面持续迭代,多机编队作业能力提升;eVTOL 电动垂直起降飞行器凭借低噪零排放优势,有望破解城市地面交通拥堵,但受电池、轻量化材料及法规约束,商业化尚待突破。空域管理依托雷达、大数据、云计算实现动态监控与风险预警,通信导航多技术融合提升复杂环境飞行可靠性。起降点、充换电设施、数字孪生等新型基础设施,成为产业落地的重要支撑。
市场应用场景不断拓宽。物流领域包含同城急送、社区末端、农村及偏远地区物资投送;农业方向开展植保、农田监测,助力精准农业;低空观光旅游成为文旅新增长点;在应急救援中,飞行器可快速抵达灾害现场,开展灾情侦察、物资投送、医疗物资转运,同时广泛用于城市安防、环境监测等公共服务领域。
产业链分为上游核心设备制造、中游软件服务、下游运营商与终端用户。整机制造国内企业实力较强,但动力电池、高端传感器、芯片等核心零部件仍部分依赖进口。软件服务涵盖飞控管理系统、运维培训;下游用户包括物流企业、农业合作社、旅游公司及政府部门,运营模式包含自营、设备租赁、服务外包,数据服务成为新兴盈利点。行业头部企业占据主要市场,中小企业面临资金、高端人才短缺的发展瓶颈,需依靠政策扶持走差异化路线。
低空经济虽前景广阔,但仍面临多重挑战:飞行安全风险突出,复杂环境下飞行器续航、避障技术存在短板;空域管理体制仍需完善;行业同质化竞争、资源浪费问题显现。未来产业将朝着智能电动化、空域管理精细化、场景多元化、产业链协同、深化国际合作方向演进。需要强化核心技术自主研发,完善法规标准,搭建人才培养体系,推进产学研转化,扩大示范试点,推动低空经济实现高质量发展。
以下是报告部分内容
来源:硕远咨询,互联互通社区推荐阅读,版权归作者所有。文章内容仅代表作者独立观点,不代表互联互通社区立场,转载目的在于传递更多信息。如涉及作品版权问题,请联系我们删除或做相关处理!







发表评论
发表评论: