
 研报速递
2026年秋季版
第一章 行业概况与宏观背景
1.1 全球水产养殖行业总览
水产养殖已成为全球粮食安全体系的重要支柱。根据联合国粮农组织(FAO)2026年发布的《世界渔业和水产养殖状况》报告,2024年全球渔业和水产养殖总产量达到创纪录的2.35亿吨,其中水生动物产量为1.95亿吨。值得注意的历史性转折点是:水产养殖产量首次突破1亿吨,达到1.03亿吨,占全球水生动物总产量的53%,占供人类食用的水生动物总产量的59%以上。这意味着水产养殖已正式超越捕捞渔业,成为人类水产品消费的第一大来源。
从市场规模看,全球水产养殖市场2025年规模约为6071.3亿美元,预计到2034年将增长至11506.4亿美元,预测期内复合年增长率(CAGR)为7.32%。亚太地区在全球水产养殖中占据主导地位,亚洲占全球总产量的92%,其中中国、印度尼西亚、印度、越南和孟加拉国排名前五。十国合计占全球水产养殖总产量的近90%。
从产业格局看,全球水产养殖呈现「东方主导」的特征。中国是全球最大的水产品生产国,2025年水产养殖产量超过6300万吨,约占全球的56%。挪威是三文鱼养殖的全球领导者,智利紧随其后。东南亚国家在虾类养殖方面具有显著优势。水产养殖已成为全球粮食安全体系的重要支柱。根据联合国粮农组织(FAO)2026年发布的《世界渔业和水产养殖状况》报告,2024年全球渔业和水产养殖总产量达到创纪录的2.35亿吨,其中水生动物产量为1.95亿吨。值得注意的历史性转折点是:水产养殖产量首次突破1亿吨,达到1.03亿吨,占全球水生动物总产量的53%,占供人类食用的水生动物总产量的59%以上。这意味着水产养殖已正式超越捕捞渔业,成为人类水产品消费的第一大来源。
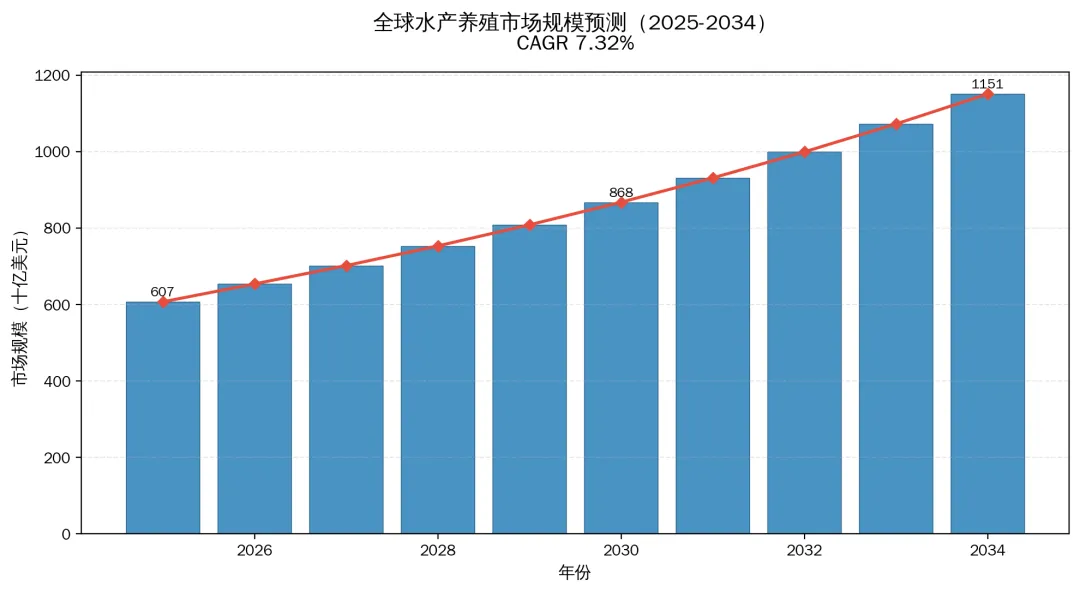
图1 全球水产养殖市场规模预测(2025-2034),数据来源:FAO《2026年世界渔业和水产养殖状况》
1.2 中国鱼类养殖行业定位
中国是世界最大的水产品生产国,也是世界水产养殖产量最高的国家,连续32年稳居世界第一。2024年,中国水产品总产量达到7410万吨,同比增长4.1%,其中水产养殖产量6080万吨,占比达82%。2025年,水产养殖产量进一步增长至6326万吨,渔业经济总产值达3.4万亿元,带动数千万人就业。中国坚持「以养为主」的渔业发展方针,养殖捕捞比例为83:17,是全球主要渔业国家中唯一养殖产量超过捕捞量的国家。
从历史维度看,中国水产养殖经历了跨越式发展。1949年新中国成立时,水产品产量仅100余万吨,养殖占比不足8%。到2012年,水产品总产量达5907.68万吨,其中养殖产量4288.36万吨,养殖占比升至72.67%。至2025年,养殖占比已超过83%。这一「以养为主」的战略转型,使中国用不足全球9%的耕地和不足全球6%的水资源,解决了世界近20%人口的优质蛋白供给问题。
鱼类养殖是中国水产养殖的核心组成部分。在淡水养殖中,鱼类占比超过80%,主要品种包括草鱼、鲢鱼、鳙鱼、鲫鱼、鲤鱼、罗非鱼等,其中草鱼产量长期位居第一。在海水养殖中,大黄鱼是中国最大的海鱼养殖品种,连续9年居全国海水养殖鱼类之首,2024年产量约25万吨。此外,石斑鱼、鲈鱼、鲷类等也形成了规模化养殖。
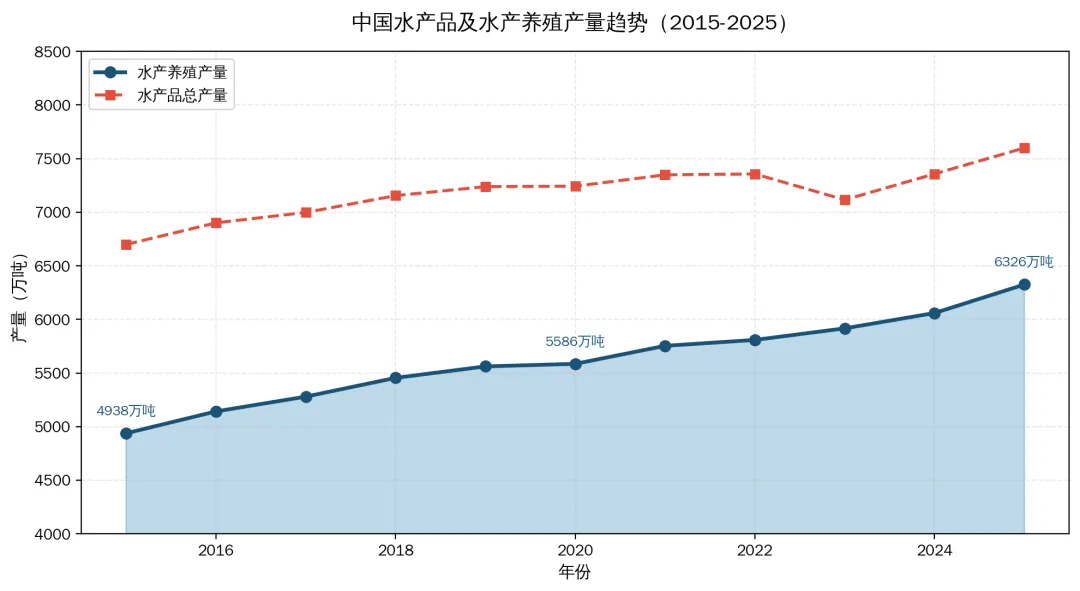
图2 中国水产品及水产养殖产量趋势(2015-2025),数据来源:《中国渔业统计年鉴》、全国渔业经济统计公报
1.3 政策环境与规划导向
政策层面,中国鱼类养殖行业受到多重利好支撑。2022年1月,农业农村部印发《「十四五」全国渔业发展规划》,提出「三提升、三促进」重点任务,明确以提高水产品稳产保供水平为核心。2026年,「十五五」渔业规划进一步提出:到2030年,渔业水域面积保持稳定,渔业产值预计达2万亿元,水产品总产量达8000万吨。
深远海养殖是政策重点支持方向。2023年6月,农业农村部等8部门联合印发《关于加快推进深远海养殖发展的意见》,这是我国首个关于深远海养殖发展的国家层面指导性文件。截至2024年,全国深远海养殖水体达6520万立方米,产量50万吨,分别是「十三五」初期的6.3倍和4.3倍。政策目标为:力争再用5年时间,全国新增深远海养殖规模1600万立方米,总规模达6000万立方米以上,实现年产量60万吨以上。
此外,长江流域重点水域十年禁渔(2021年起实施,涉及15个省级行政区)进一步强化了水产养殖对水产品供给的支撑作用。海洋牧场建设持续推进,全国已建成169个国家级海洋牧场。绿色低碳转型方面,我国牵头制定的渔业和水产养殖领域碳足迹国际标准《水产品碳足迹 大型藻类产品种类规则》(ISO 20423:2025)于2025年正式发布,标志着中国在水产养殖绿色标准制定方面取得国际话语权。
第二章 市场规模与产业结构
2.1 渔业经济总产值与构成
根据《2024年全国渔业经济统计公报》,2024年全国渔业经济总产值达34172.29亿元。其中,渔业产值17354.39亿元,渔业工业和建筑业产值7606.08亿元,渔业流通和服务业产值10527.83亿元,三个产业产值的比例为48.9:21.4:29.7。渔业产值中,海水养殖产值占比最高,淡水养殖次之。渔民人均纯收入27131.00元,水产养殖在乡村振兴和农民增收中发挥着重要作用。
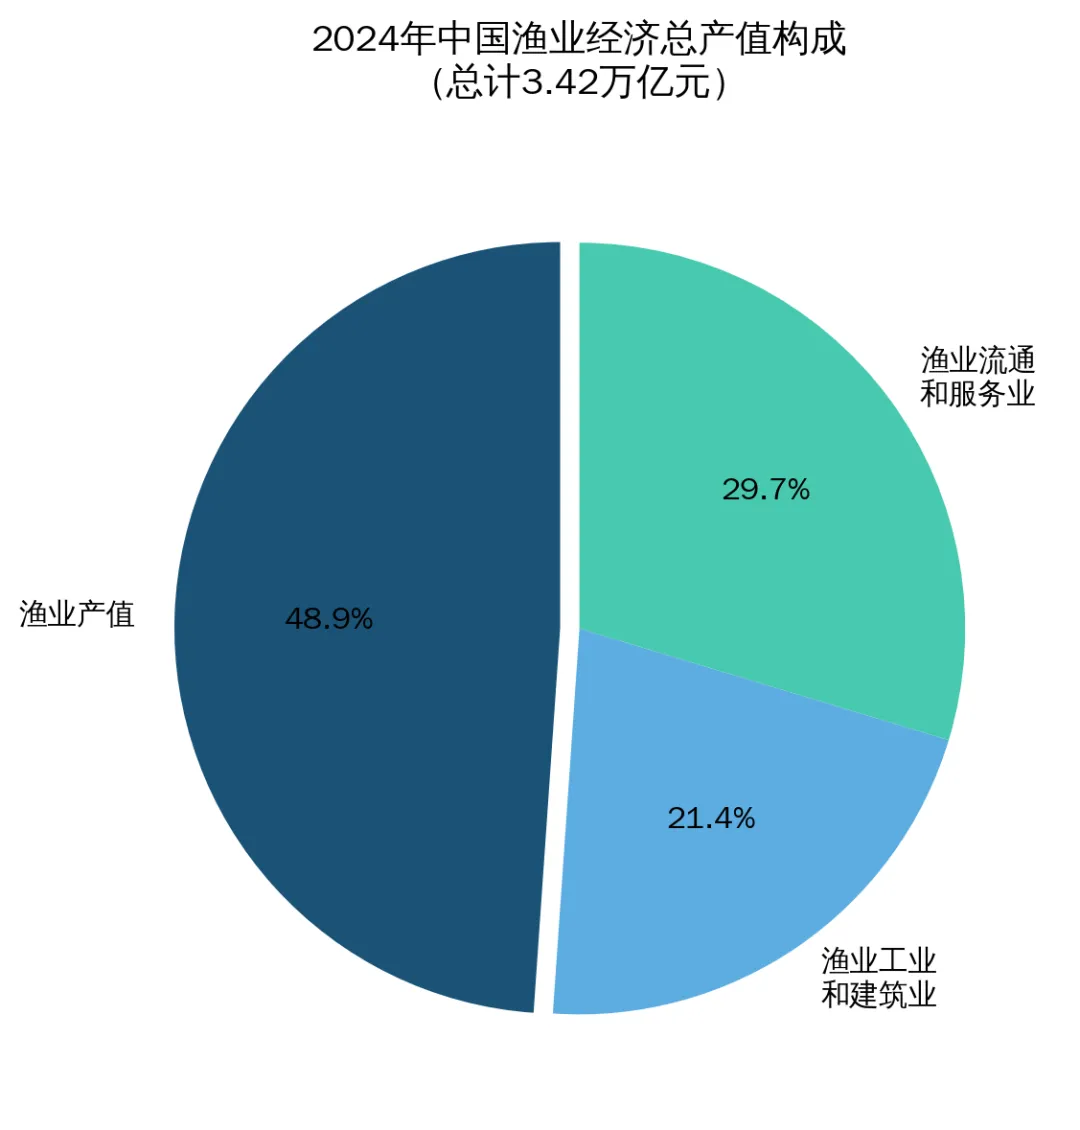
图3 2024年中国渔业经济总产值构成,数据来源:《2024年全国渔业经济统计公报》
2.2 养殖面积与区域分布
2024年,全国水产养殖面积7567.88千公顷,同比下降0.74%。其中,海水养殖面积2240.06千公顷,同比增长1.14%;淡水养殖面积5327.82千公顷,同比下降1.51%。淡水养殖面积中,池塘养殖面积2566.86千公顷,水库养殖面积1911.47千公顷,湖泊养殖面积1024.79千公顷,河沟养殖面积274.82千公顷。海水养殖面积中,海上、滩涂、陆基养殖各占一定比例。
从区域分布看,中国水产养殖业呈现「沿海+内陆」双轮驱动格局。沿海区域依托海洋资源发展海水养殖,内陆地区利用淡水水域开展养殖活动。2022年十大水产养殖省份为广东、江苏、福建、山东、湖北、浙江、辽宁、安徽、湖南和广西,前五省合计占全国渔业产值的56.51%。广东省以1861.18亿元首次跃居全国第一,主要得益于其海水养殖(对虾、石斑鱼)和淡水养殖(罗非鱼)的全面发展。
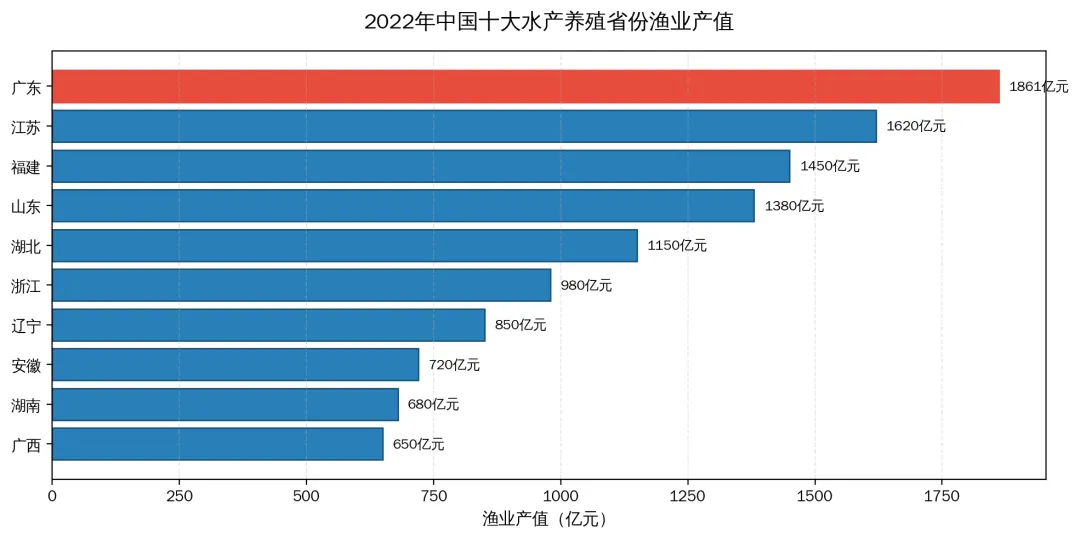
图4 2022年中国十大水产养殖省份渔业产值,数据来源:《中国渔业统计年鉴2023》
2.3 产业链结构
鱼类养殖产业链可分为上游(种苗、饲料、动保)、中游(养殖生产)和下游(加工、流通、消费)三大环节。上游环节,种业是现代渔业的「芯片」,我国水产养殖种类296个、品种143个,合计439个,其中海水230个,占全国的52.39%。饲料方面,通威股份年饲料生产能力超过1300万吨,是全球最大的水产饲料生产企业,水产饲料全国市场占有率约25%,连续20余年全国第一。
中游养殖环节涵盖淡水养殖和海水养殖两大类。淡水养殖以池塘养殖为主,海水养殖包括近岸网箱、深水网箱、工厂化养殖和深远海养殖工船等多种模式。下游环节,截至2022年底,中国共有水产品加工企业9331家,冷藏设施8675座,水产品加工总产量2148万吨。水产预制菜成为新兴增长点,2024年市场规模约1595亿元,预计2026年达2576亿元。
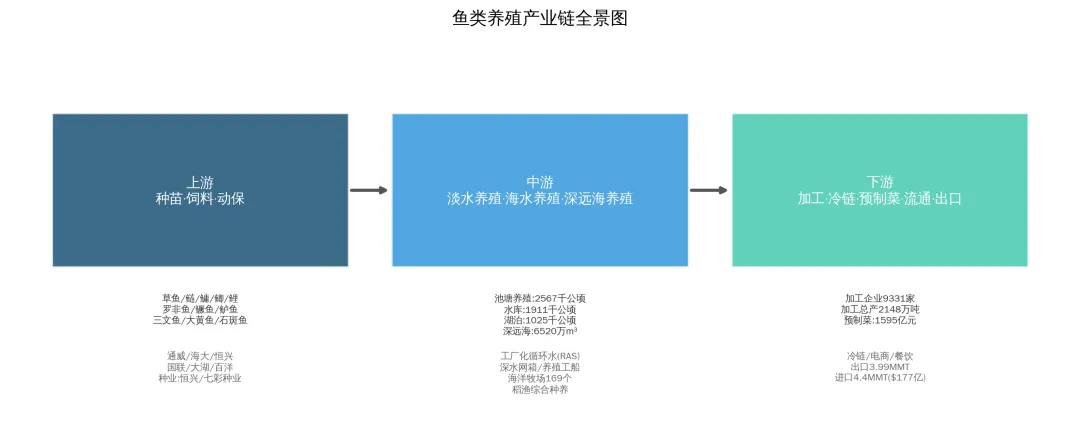
图5 鱼类养殖产业链全景图
2.4 行业竞争格局与集中度
中国水产养殖行业以中小型企业为主,占比超过90%,行业集中度较低。从区域集中度看,CR3为34%,CR5为51%,属于一般水平。从企业集中度看,行业仍处于稳步发展阶段,尚未形成绝对龙头。主要上市公司包括:通威股份(600438,水产饲料龙头)、海大集团(002311,水产饲料销量全球第一)、国联水产(300094,水产加工龙头)、大湖股份(600257,淡水养殖)、百洋股份(002696,罗非鱼加工出口)等。
在饲料环节,集中度相对较高。通威股份和海大集团双寡头格局初步形成,两家合计占水产饲料市场约40%份额。海大集团近10年累计科研投入超50亿元,研发团队近4000人,在科研人员、研发实力、创新成果等方面位居国际领先地位。2024年,海大集团饲料总销量同比增长约9%,禽料、水产料均取得双位数以上增长。
第三章 细分品种市场分析
3.1 淡水鱼类养殖
淡水鱼类养殖是中国水产养殖的基石。2024年,全国淡水养殖产量约4100万吨,其中鱼类占比超过80%。主要养殖品种包括「四大家鱼」(草鱼、鲢鱼、鳙鱼、青鱼)以及鲫鱼、鲤鱼、罗非鱼等。草鱼产量长期位居第一,年产量超过550万吨。鲢鱼、鳙鱼产量均在300万吨以上。这七大淡水鱼品种合计产量均超过100万吨,构成了中国淡水养殖的基本盘。
近年来,特色淡水鱼养殖发展迅速。鳜鱼、鲈鱼、黄颡鱼、泥鳅等高附加值品种的养殖规模持续扩大。鳜鱼作为「淡水鱼王」,2023年全国产量约40万吨,主产区在广东、湖北、江苏等地。加州鲈鱼2023年产量突破80万吨,已成为第五大淡水养殖鱼类。这些品种的养殖利润远高于传统四大家鱼,推动了养殖结构的优化升级。
罗非鱼是中国重要的出口型养殖品种。中国是全球最大的罗非鱼生产国和出口国,主产区在广东茂名(「中国罗非鱼之都」)。2023年,全国罗非鱼产量约180万吨。出口方面,中国几乎占美国冷冻鱼片进口量的90%。但2025年美国对华加征关税使罗非鱼出口面临170%的关税壁垒,广东茂名罗非鱼产业因此一度停摆,产业转型升级迫在眉睫。
3.2 海水鱼类养殖
海水鱼类养殖是中国水产养殖增长最快的板块之一。2024年,全国海水养殖产量约2400万吨,其中鱼类产量约200万吨。大黄鱼是中国最大的海鱼养殖品种,连续9年居全国海水养殖鱼类之首。2024年大黄鱼产量约25万吨,主产区在福建宁德(「中国大黄鱼之都」),宁德市拥有中国唯一的内湾性大黄鱼产卵场。大黄鱼从濒临灭绝到全国第一海水鱼养殖品种,是中国水产养殖技术突破的典型案例。
石斑鱼是南方沿海主要养殖品种,2023年全国产量约20万吨。养殖模式包括池塘养殖、陆基工厂化养殖、近岸网箱养殖和离岸深水网箱养殖。海南、福建东山、广东等地是主要养殖区域。鲈鱼(海鲈)养殖主要集中在广东珠海、福建宁德等地,年产量约20万吨。金鲳鱼是南方网箱养殖的重要品种,年产量约15-20万吨。
鳗鱼养殖是中国特色出口产业。中国是世界上最大的鳗鱼养殖、加工以及出口国,早在1972年就开始尝试鳗鱼养殖。主产区在福建福清、广东台山(全球最大的鳗鱼养殖区,面积达242平方公里,十万人从事鳗鱼产业链)。2017至2021年,中国鳗鱼产量由21.73万吨持续增长。中国鳗鱼几乎全面占据日本市场,让台湾鳗鱼外销逼近归零。
3.3 三文鱼与鲑鳟鱼类
三文鱼是全球最具商业价值的养殖鱼种。2022年全球养殖三文鱼(大西洋鲑)产量约280万吨,其中挪威占53.5%,智利占25%,英国占7%,加拿大占5%。全球三文鱼市场预计从2026年的193.9亿美元增长到2035年的411.6亿美元,CAGR为8.7%。挪威三文鱼对华出口快速增长,2025年1-7月对华出口5.21万吨,同比增长122%;2026年1-7月达7.58万吨,同比增长46%。
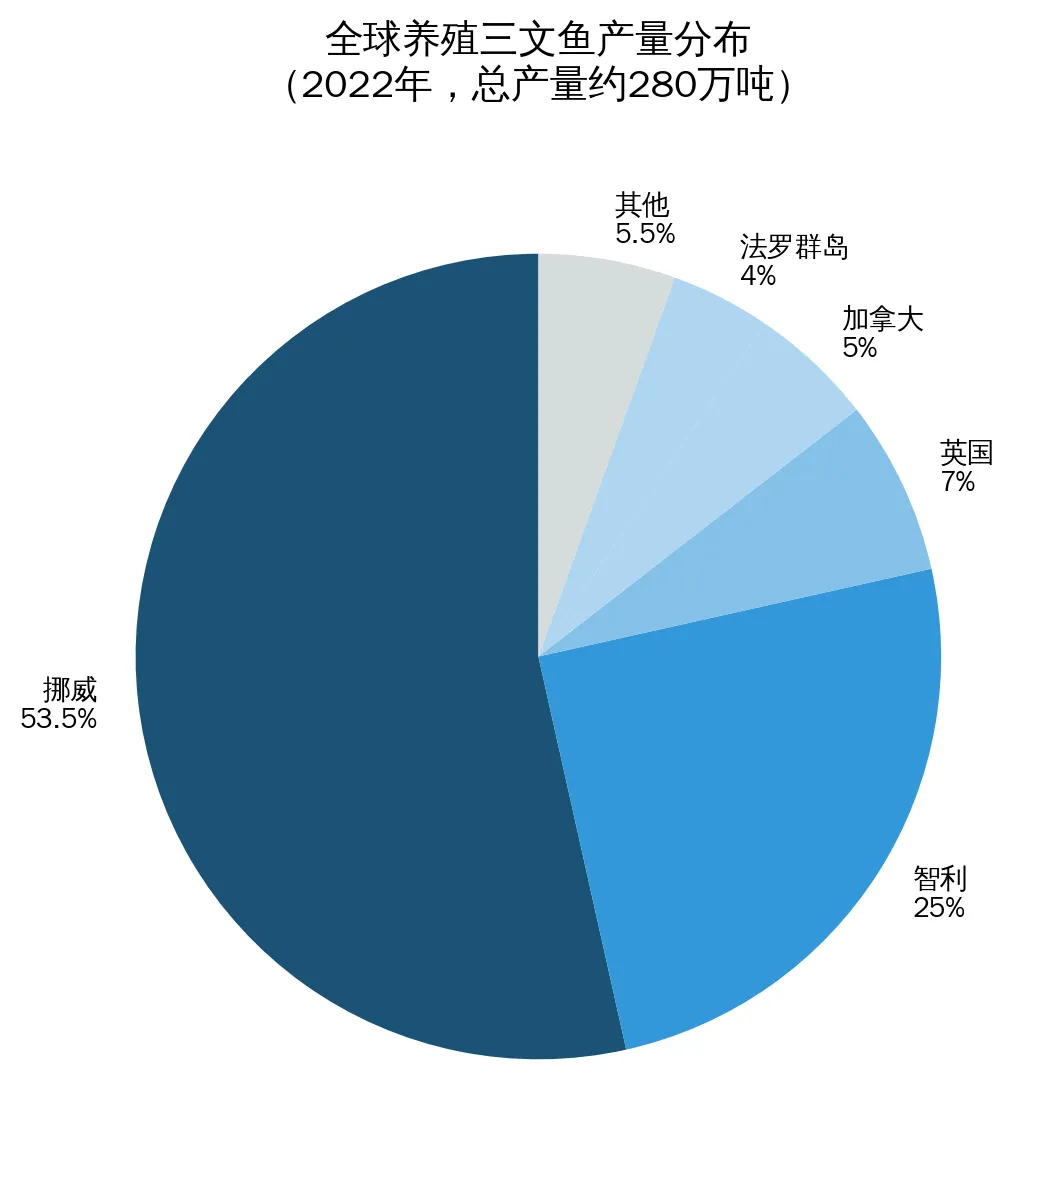
图6 全球养殖三文鱼产量分布,数据来源:FAO《2024年世界渔业和水产养殖状况》
中国国产三文鱼(虹鳟)养殖存在争议。由于中国海水温度波动大,不适合大西洋鲑生长,国内鲑鳟鱼产业主要以虹鳟养殖为主,主产区是青海、新疆、贵州、云南、湖南等地。2018年,中国水产流通与加工协会牵头发布《生食三文鱼》团体标准,将虹鳟列为三文鱼,引发广泛争议。青海龙羊峡三文鱼(虹鳟)2025年产量约1.9万吨,虽然规模有限,但在国产化替代方面具有战略意义。
3.4 鲟鱼与鱼子酱产业
鲟鱼养殖是中国特色高附加值产业。近十年来(2009-2018),中国鲟鱼养殖产量从2.9万吨增长到9.7万吨,产量增加了2.34倍。2022年产量达13.10万吨,2025年增至17.90万吨,三年累计增加4.80万吨。中国已成为全球最大的鱼子酱生产国和出口国,全球60%的鱼子酱产自中国,浙江省衢州市和四川省雅安市是主要产地。全球鱼子酱年产量600多吨,中国占据主导地位。鲟鱼养殖周期漫长,一条符合鱼子酱生产标准的鲟鱼需7至8年甚至10年以上才能达到性成熟产卵期,行业壁垒极高。
3.5 饲料与鱼粉市场
水产饲料是鱼类养殖的核心成本项,约占养殖总成本的60-70%。2024年,中国水产饲料产量约2262万吨,同比下降3.5%,反映水产品价格下降、养殖利润收缩,农户更多使用自配饲料。全球水产养殖饲料市场2025年规模约712.8亿美元,预计到2034年达1310.7亿美元,CAGR为7.15%。
鱼粉是水产饲料的关键原料。中国是世界鱼粉进口最多的国家,近5年全球近一半的鱼粉进口来自中国(45.0%)。2024年,中国鱼粉进口量196万吨(2023年165万吨),进口额32.2亿美元。秘鲁重新成为中国最大鱼粉供应国,占进口总量的44%,越南、俄罗斯、智利分列第二至第四位。福建省是中国最大的饲料用鱼粉进口地,2021年1-11月累计进口71.78万吨,占总进口量的41.5%。
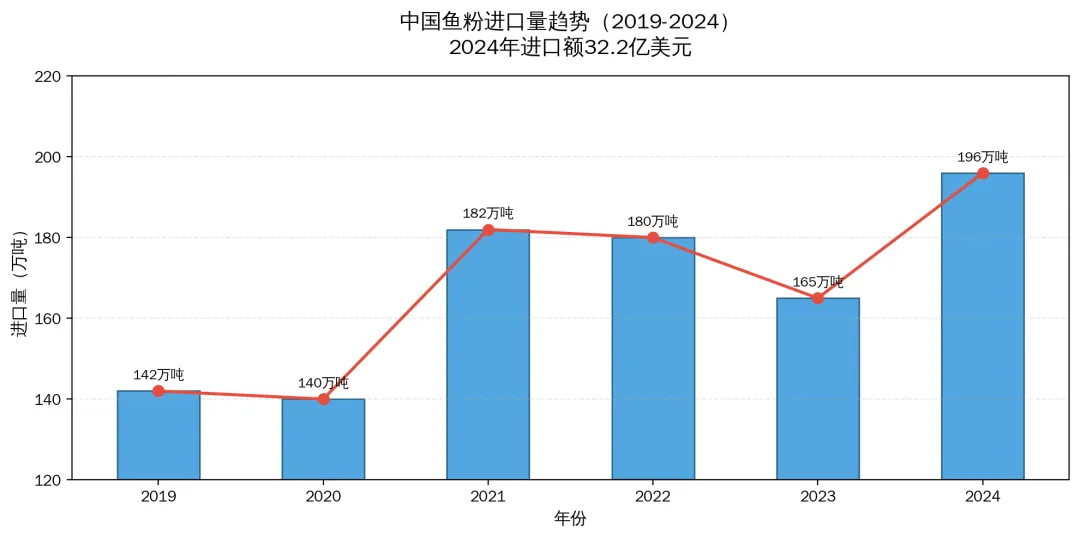
图7 中国鱼粉进口量趋势(2019-2024),数据来源:中国海关、中饲股份
第四章 技术创新与产业升级
4.1 深远海养殖与养殖工船
深远海养殖是中国水产养殖高质量发展的必由之路。中国近岸海水养殖面积已占-10m等深线以内海域总面积的40%左右,接近承载力极限,海水养殖从近岸走向离岸、远海已是大势所趋。截至2024年,全国深远海养殖水体达6520万立方米,产量50万吨,分别是「十三五」初期的6.3倍和4.3倍,是「十四五」期间年均增长率最高的养殖模式。
养殖工船是深远海养殖的「大国重器」。全球首艘10万吨级智慧渔业大型养殖工船「国信1号」于2022年5月在青岛交付运营,该船总长249.9米,设15个养殖舱,养殖水体近9万立方米,单舱水体量超过2个标准游泳池,年产高品质鱼类3700吨。2025年4月,全球首艘15万吨级智慧渔业大型养殖工船「国信1号2-1」交付运营。2025年7月,全球首制8万吨级通海型养殖工船「森海先锋」交付。据不完全统计,由中国制造已交付的大型深远海养殖平台已有19座,在建和计划中的有14座。
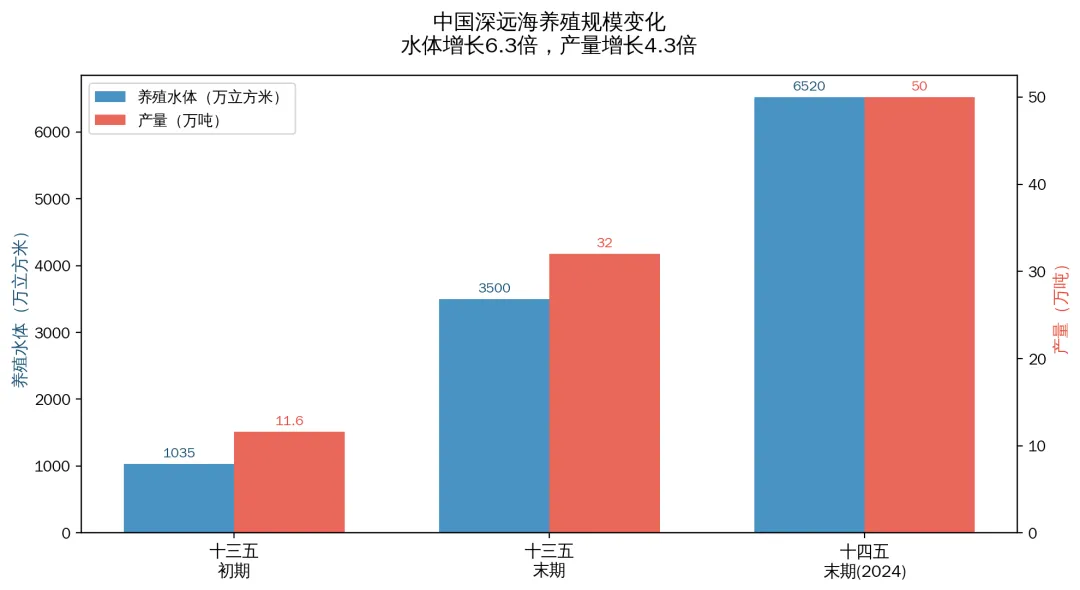
图8 中国深远海养殖规模变化,数据来源:农业农村部、《关于加快推进深远海养殖发展的意见》
4.2 工厂化循环水养殖(RAS)
工厂化循环水养殖系统(RAS)是水产养殖工业化转型的核心方向。RAS通过水处理技术实现养殖用水的循环利用,养殖密度可达100-300kg/m³,远高于传统池塘养殖。RAS模式具有节水、节地、环保、可控等优势,特别适合在高附加值鱼类(如墨瑞鳕、三文鱼、石斑鱼)的养殖中应用。青岛七彩种业依托陆基工业化循环水养殖与全人工繁育技术,实现墨瑞鳕、三文鱼等高端鱼种的全产业链运营。
精准水产养殖市场增长迅速。2025年全球精准水产养殖市场规模为988.7亿美元,预计将从2026年的1073.2亿美元增长到2034年的2598.4亿美元,预测期内CAGR为11.69%。物联网、人工智能、大数据与数字孪生等前沿技术的融合应用,使水质调控、鱼类健康监测、精准投喂及繁殖孵化等环节实现了智能化与自动化,推动传统养殖模式加速向数字化转型。
4.3 智慧渔业与数字化
智慧渔业是水产养殖转型升级的重要方向。智能化数字化养殖管控平台在中控室及后台可实时获得水上/水下视频、水质参数、养殖日志和管理数据等各类信息,通过大数据分析模型实现精准管理。「渔军师」物联网智慧渔业大数据平台以数智技术赋能养殖一线,实现从感知、分析到决策的闭环管理,目前已在多个淡水养殖示范区落地应用。
AI技术在鱼类养殖中的应用场景日益丰富。AI工具使养鱼者能够利用实时地理空间数据跟踪关键指标、检测异常并预测鱼类生长。智能水产养殖系统通过智能监测、远程控制、无线通信、智能AI模型等技术,实现精准管理、自动投喂和疾病预警。根据环境实时监测情况,系统可自动触发设备启动、运转、停止,智能化调节水质环境、调控投喂饲料等,使养殖日常管理更为准确高效。
4.4 海洋牧场与生态养殖
海洋牧场是基于海洋生态系统原理,在特定海域通过人工鱼礁、增殖放流等措施,构建或修复海洋生物繁殖、生长、索饵或避敌所需的场所。中国已建设169个国家级海洋牧场,形成了种业培育、饲料加工、装备制造、精深加工、设施化养殖、公共服务、文旅休闲的完整产业链。广东省2023年以来累计开工现代化海洋牧场项目超百个,为建设海洋强省打造「蓝色粮仓」。
多营养层级立体生态养殖模式正在推广。广东建成了「鱼-贝-藻」多营养层级立体生态养殖5个万亩以上连片水产养殖基地,年产量达12.9万吨。这种模式通过不同营养层级生物的共生互补,实现了养殖废弃物的资源化利用,降低了环境污染,提高了综合效益。
第五章 消费市场与贸易格局
5.1 国内消费趋势
中国是水产品超级消费大国。2020年,中国水产品人均占有量是世界平均水平的2倍。1981至2019年,中国居民家庭人均水产品消费量由2.49kg/年增至13.9kg/年。2023年,城镇居民人均消费水产品17.4公斤,农村为12.2公斤,显著高于疫情时期。高端海鲜消费仍旺盛,三文鱼、龙虾等进口高值品类表现良好,电商渠道快速发展。
消费结构方面,大部分水产养殖产品在中国以鲜活形式销售,以满足消费者对活鱼和鱼产品的喜好。据估算,不到5%的水产养殖产品被加工处理以供应地方和海外市场。但这一格局正在改变——水产预制菜的兴起正在重塑消费场景。酸菜鱼、小龙虾、水煮鱼等水产预制菜借着消费热潮强势出圈,开创了水产品新的消费渠道。2024年水产预制菜市场规模约1595亿元,预计2026年达2576亿元。
从消费渠道看,近六成消费者选择购买食材在家烹饪,约四成消费者习惯在餐厅享受水产大餐。超六成消费者在线下购买水产品及食材,但线上电商渠道增长迅速。消费者单次消费金额多在101-300元,每周消费1-3次。高端市场增长迅速,低脂、高品质、高新鲜度、肉量饱满的水产品更受欢迎。
5.2 进出口贸易
中国是全球最大的水产品贸易国之一。2024年,中国水产品进口总量4.4百万吨(价值177亿美元),为历史次高;出口总量达3.99百万吨,创历史新高。进口水产品占国内水产品供给和消费的比例仍低于5%,但高端品类进口增长显著。
日本水产品进口方面,2023年8月日本启动核污染水排海后,中国宣布全面暂停进口日本水产品。2025年6月,中国有条件恢复部分原产地为日本的水产品进口(福岛等10个都县除外)。2025年11月,中国政府再次通知日方暂停进口日本水产品。这一政策波动对中日水产品贸易产生显著影响——此前中国是日本水产品最大消费国,进口量占总体的约40%。
罗非鱼出口面临挑战。中国仍然是美国最大的罗非鱼出口国,几乎占美国冷冻鱼片进口量的90%。但2025年美国加征关税使罗非鱼出口面临170%的关税壁垒,广东茂名罗非鱼产业受到严重冲击。部分企业开始转向墨西哥、中东、欧盟等替代市场。越南罗非鱼出口增长迅速,2025年第一季度出口总额近1400万美元,同比增长131%。
5.3 全球鱼价走势
FAO鱼价指数(FPI)是衡量全球水产品价格走势的重要指标。2026年8月,FAO鱼价指数平均为118.9点,较7月上涨1.8%,主要由三文鱼价格上涨(+7.2%)驱动。全球鱼价在2026年第二季度为8.30美元/公斤。从长期趋势看,全球鱼价受供需变化、养殖成本、国际贸易政策等多重因素影响,呈现波动上行态势。
三文鱼价格波动较大。2026年9月,挪威三文鱼价格跌至68.07挪威克朗/公斤,较前一日下降6.68%,过去一个月下降8.13%。国内市场方面,2024年6月挪威三文鱼切片售价跌至29.9元/盒(约60元/公斤),创近半年新低。三文鱼价格波动主要受挪威、智利等主产区产量变化、物流成本、消费需求等因素影响。
第六章 重点企业分析
6.1 通威股份(600438)——全球水产饲料龙头
通威股份有限公司是以饲料工业为主,同时涉足水产研究、水产养殖、动物保健、食品加工等相关领域的大型农业科技型上市公司。公司年饲料生产能力超过1300万吨,是全球最大的水产饲料生产企业及主要的畜禽饲料生产企业,水产饲料全国市场占有率约25%,连续20余年全国第一。公司拥有80余家涉及饲料业务的分、子公司,生产、销售网络已覆盖全国及海外。
通威股份的独特之处在于其「农业+新能源」双主业模式。公司同时经营高纯晶硅、太阳能电池等新能源业务,高纯晶硅年产能约90万吨,N型太阳能电池产能超150GW。这种跨界布局使通威在「渔光一体」模式上具有天然优势——水上发电、水下养鱼,实现了土地资源的高效复合利用。公司市值最高超过3000亿元。
6.2 海大集团(002311)——全产业链农牧巨头
广东海大集团股份有限公司是以水产、禽畜饲料的研发、生产、销售为基础,并向动保、优质苗种、禽畜养殖、健康食品等全产业链发展的农牧业高科技企业。近10年累计科研投入超50亿元,研发团队近4000人,在科研人员、研发实力、创新成果等方面位居国际领先地位。水产饲料销量规模全球第一,虾苗和鱼苗年销量行业领先。
2024年,公司饲料业务经营稳健,总销量同比增长约9%,禽料、水产料均取得双位数以上增长。国际化战略取得显著突破,目标2030年海外饲料销量720万吨。2026年上半年,海大集团水产饲料业绩同比增长21%,在全行业「高景气」中表现突出。公司在坦桑尼亚等新兴市场加速布局,海外饲料生产基地持续落地。
6.3 国联水产(300094)——水产加工龙头
国联水产是中国水产加工龙头企业的代表。公司以对虾、罗非鱼等水产品的养殖、加工、出口为主营业务,产品主要出口美国、欧盟、中东、拉美等国家和地区。在罗非鱼加工出口领域,年加工出口量连续多年获评「中国罗非鱼加工贸易Top10企业」。公司受益于水产预制菜赛道增长,酸菜鱼、小龙虾等预制菜产品成为新增长点。
6.4 大湖股份(600257)——淡水养殖标杆
大湖股份是国内淡水养殖上市公司,主营大水面生态养殖。公司拥有多个大型湖泊的养殖权,养殖品种包括鳙鱼、鲢鱼等四大家鱼及特色淡水鱼。2026年上半年,公司实现净利润1688万元。公司积极转型预制菜赛道,推出「大湖」品牌系列水产预制菜产品,从传统养殖向食品加工企业转型。
第七章 趋势研判与投资建议
7.1 六大核心趋势
趋势一:从「量的扩张」转向「质的提升」。中国水产养殖产量已占全球56%,规模优势确立,但行业正从规模扩张向质量效益转型。十四五规划明确提出「减量增收」目标,养殖面积稳中有降(2024年同比下降0.74%),但产量持续增长(2025年同比增长4.3%),反映出单产提升和品种优化的成效。高附加值品种(鳜鱼、鲈鱼、石斑鱼、三文鱼)占比将持续提升。
趋势二:深远海养殖进入规模化复制阶段。养殖工船从「国信1号」到「国信1号2-1」,吨位从10万吨级提升至15万吨级,标志着深远海养殖进入标准化复制新阶段。预计未来5至10年,深远海养殖产量有望与当前远洋捕捞产量相当甚至实现替代。这一赛道将催生养殖装备制造、深远海种业、专用饲料等系列投资机会。
趋势三:水产预制菜重塑消费场景。2024年水产预制菜市场规模约1595亿元,预计2026年达2576亿元,CAGR超过17%。酸菜鱼、烤鱼、小龙虾等品类已形成百亿级细分市场。这一趋势将推动养殖端向标准化、规格化方向发展,加工端向C端品牌化转型。具备「养殖+加工+品牌」全产业链能力的企业将受益最大。
趋势四:智慧渔业加速渗透。精准水产养殖市场CAGR达11.69%,远高于行业整体增速。物联网、AI、大数据技术在水质监测、精准投喂、病害预警等环节的应用日益成熟。RAS工厂化养殖模式在高附加值鱼类领域加速推广,养殖密度可达传统池塘的10-30倍。数字化将成为头部企业降本增效的核心抓手。
趋势五:绿色低碳成为国际竞争力新维度。中国牵头的ISO 20423:2025碳足迹国际标准发布,标志着水产养殖进入「碳壁垒」时代。欧盟碳边境调节机制(CBAM)未来可能延伸至水产品领域,低碳养殖将成为出口竞争的关键。贝藻类等不投饵的滤食性生物具有天然低碳优势,「鱼-贝-藻」多营养层级立体生态养殖模式将加速推广。
趋势六:种业振兴突破「卡脖子」环节。水产种业是渔业的「芯片」,我国水产养殖种类296个、品种143个,但部分高价值品种(如三文鱼、南美白对虾)种源仍依赖进口。十四五期间,国家持续推进水产种业振兴,支持种源基地建设与原良种场提质改造。具备自主育种能力的企业(如恒兴集团、青岛七彩种业)将获得政策红利。
7.2 风险提示
一是贸易政策风险。中美贸易摩擦导致罗非鱼出口面临170%关税壁垒,日本水产品进口政策反复波动,贸易壁垒升级可能影响出口型企业业绩。二是病害风险。水产养殖病害频发(细菌性肠炎、白斑综合征、弧菌病等),一旦爆发可能导致大面积减产。三是气候风险。极端天气(台风、寒潮、高温)对养殖生产影响显著,水温变化可能导致鱼类大面积死亡。四是原料价格波动风险。鱼粉、豆粕等饲料原料价格波动直接影响养殖成本,2024年中国鱼粉进口额32.2亿美元,对外依存度高。五是政策调整风险。养殖水域滩涂规划、环保要求等政策变化可能影响养殖面积和模式。
7.3 投资建议
综合以上分析,我们从三条主线推荐鱼类养殖赛道投资机会:
主线一:饲料龙头——通威股份(600438)、海大集团(002311)。两家公司分别占据水产饲料25%和约15%的市场份额,双寡头格局稳定。受益于行业集中度提升和国际化扩张,饲料龙头具备穿越周期的成长性。海大集团目标2030年海外饲料销量720万吨,国际化打开第二增长曲线。通威股份「农业+新能源」双主业模式独特,「渔光一体」模式具有资源效率优势。
主线二:深远海养殖装备与运营——关注国信集团(未上市)、中国船舶等养殖工船制造方,以及深远海养殖运营企业。深远海养殖是「十四五」年均增长率最高的养殖模式,政策支持力度大,但投资周期长、资金密集,适合长期布局。养殖工船已进入标准化复制阶段,装备制造端将率先受益。
主线三:水产预制菜与加工——国联水产(300094)、百洋股份(002696)。预制菜赛道CAGR超17%,是消费端增长最快的细分领域。具备「养殖+加工+品牌」全产业链能力的企业将受益最大。国联水产在罗非鱼、对虾加工领域具有规模优势,预制菜产品矩阵丰富,但需关注美国关税政策对出口业务的影响。
此外,建议关注鲟鱼/鱼子酱产业(全球60%产能在中国,行业壁垒极高)、墨瑞鳕等新兴高附加值品种养殖企业,以及智慧渔业技术方案提供商。这些细分赛道虽然规模较小,但增长潜力大、竞争格局好,适合作为主题投资的补充。
第八章 结论
鱼类养殖行业正处于从「规模扩张」向「质量效益」转型的关键节点。全球层面,水产养殖产量首次突破1亿吨,超越捕捞渔业成为人类水产品消费的第一大来源,历史性拐点已现。中国作为全球最大的水产养殖国(占全球56%),在规模优势的基础上,正通过深远海养殖、工厂化循环水、智慧渔业等技术升级,推动产业向高质量方向发展。
从投资角度看,鱼类养殖行业具有「刚需+升级」双重属性。一方面,水产品是人类优质蛋白的重要来源,需求刚性且持续增长;另一方面,技术升级(深远海养殖、RAS、智慧渔业)和消费升级(预制菜、高端品种)正在打开新的增长空间。饲料龙头(通威、海大)具备穿越周期的成长性,深远海养殖装备和预制菜加工是两条最具弹性的投资主线。
建议投资者关注行业转型升级过程中的结构性机会,重点配置具备技术壁垒、全产业链布局和国际化能力的龙头企业,同时关注贸易政策、病害风险和原料价格波动等风险因素。
扫码加入社群,源文件已上传,持续更新 ↓↓↓






发表评论
发表评论: