
 研报速递
全球医美行业发展趋势与产业变革研究报告(2026年)
——从产品创新到治疗生态,产业正在进入新一轮结构性重构
导语
全球医美市场正在跨过1,000亿美元门槛。2025年,全球医美市场规模约988亿美元,2026年预计达到1,092亿美元,到2033年有望达到2,400亿美元,2026-2033年复合增长率约11.9%。按照这一预测,未来7年全球市场仍将新增超过1,300亿美元。北美目前约占全球市场32.4%,专业诊所和医学美学中心占终端市场约48.1%。相比市场总量,更值得关注的是这1,300亿美元新增空间将如何在不同细分赛道之间重新分配。
过去二十年,全球医美行业的核心增长主要由肉毒毒素、玻尿酸填充剂和能量源设备推动。当前,产业增长逻辑正在发生变化。注射产品开始从单纯的容量填充向皮肤质量(Skin Quality)、胶原刺激(Biostimulation)和组织重塑延伸;能量源设备从通用型平台向明确靶点和适应症升级;Medical Spa逐步承接更高频的轻医美消费;医生教育和临床治疗方案的重要性持续提升;PLLA、PDLLA、CaHA、PN/PDRN、ECM等围绕胶原重塑和组织再生的新材料也在加快进入临床和商业化阶段。传统填充产品逐步进入成熟竞争阶段,新的增量正在向皮肤质量、生物刺激、组织重塑和长期治疗管理迁移。未来医美行业真正值得关注的,也不只是下一种材料或下一台设备,而是谁能够围绕明确临床需求,建立持续创新的产品组合、稳定可复制的临床治疗方案和医生教育体系,并进一步把材料、设备、医生网络和终端场景连接起来,形成具有长期复购和持续收入能力的治疗生态。
高禾投资|消费医疗产业研究
从资本市场研究,走向产业研究与公司研究,高禾团队重点关注医美、再生医学、宠物医疗、生物材料创新、中韩及全球产业协同创新发展,现已形成“研究+投行+投资”三位一体的消费医疗产业服务体系。高禾资本现为中国非公立医疗机构协会投融资分会会员单位,中国食品土畜进出口商会宠物分会发起单位及理事单位。
一、全球医美进入千亿美元时代,增长逻辑正在从“单次项目”转向“长期管理”
根据Grand View Research预测,全球医学美学市场规模由2025年的约988亿美元增至2026年的1,092亿美元,到2033年有望达到2,400亿美元,2026-2033年复合增长率约11.9%。
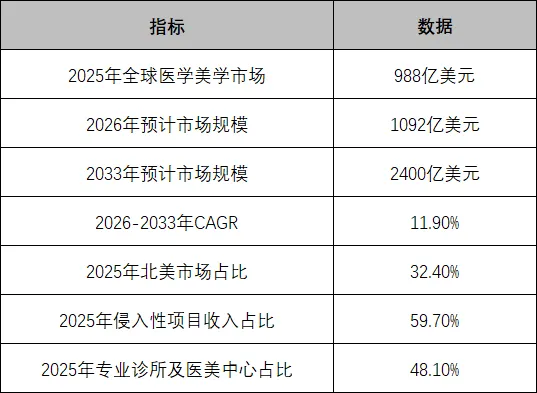
需要说明的是,这里的988亿美元和2,400亿美元采用的是全球医学美学终端消费口径,覆盖外科手术和非手术治疗,并不等同于医美设备、注射材料或其他上游产品市场规模。统计范围既包括隆胸、吸脂、鼻整形等外科项目,也包括肉毒毒素、软组织填充和化学焕肤等非手术项目。因此,这组数据更适合衡量全球医美终端需求和消费能力,不能直接作为设备或注射材料企业的TAM。
相比市场规模本身,更值得关注的是医美消费结构的变化。ISAPS数据显示,2024年全球整形外科医生完成美容治疗接近3,800万例,其中,外科手术超过1,740万例,非手术治疗约2,050万例。与2020年相比,全球美容治疗总量累计增长42.5%。其中,肉毒毒素仍是治疗量最大的非手术项目,2024年约780万例;玻尿酸填充约630万例,同比增长5.2%。
收入结构和治疗量已经呈现出明显分化。2025年,侵入性项目仍占全球医学美学市场约59.7%的收入,但从治疗次数看,非手术项目已经超过外科手术。原因并不复杂:外科手术单次客单价更高,轻医美单次价格相对较低,但治疗频率、复购率和组合空间明显更高。
美国市场进一步验证了这一趋势。2024年,美国完成超过2850万例微创美容治疗,其中神经调节剂接近988万例、HA填充约533万例、皮肤重塑约370万例,同期美容外科手术约160万例。
这意味着全球医美正在从“高客单价、低频手术”逐步转向“低创伤、高频次、长期管理”的消费模式。传统整形外科时代,一个消费者一生可能只接受一两次大型手术。轻医美的消费路径完全不同。一个35岁的消费者可能每年接受2-3次肉毒毒素治疗,再叠加光电、Skin Booster、填充剂或胶原刺激剂;进入40岁以后,治疗需求还会继续向紧致、轮廓、容量恢复和色素管理延伸。
企业面对的也不再是一笔单次交易,而是一个可能持续10年、20年甚至更长时间的客户生命周期。这会直接改变医美产业链的价值判断。过去,上游企业主要关注单品销量、设备装机和单次治疗收入;未来,更重要的指标会逐步转向患者复购率、联合治疗渗透率、医生持续使用率和完整治疗周期。
换句话说,医美行业的增长正在从“卖一次产品”转向“管理长期需求”。这一变化构成了后续注射材料、能量源设备、Medical Spa、医生教育和再生医美价值重估的共同需求基础。谁能够延长患者生命周期、提高治疗频次,并把不同产品和治疗方式组合成持续方案,谁就更有可能获取下一阶段医美市场新增价值。
(一)第一场迁移:注射医美从“容量填充”走向“皮肤质量与组织重塑”
如果说全球医美市场的长期增长来自消费频次提升,那么注射医美内部正在发生的结构变化,更直接决定未来上游材料的价值分配。
过去二十年,注射医美的核心产品主要是肉毒毒素和玻尿酸。肉毒毒素解决动态纹和肌肉运动,玻尿酸主要解决容量缺失和轮廓塑形。现在,第三类需求正在快速形成,即围绕皮肤质量、胶原刺激和再生美学展开的皮肤质量改善与组织重塑。这类产品的目标已经不只是“填充多少体积”,而是改善真皮结构、胶原重塑、皮肤弹性、水合状态和组织质量。市场关注点也开始从短期形态改变,转向更长期的组织改善。
头部公司的经营数据已经反映出这一变化。2025年,AbbVie全球医美业务收入48.60亿美元,同比下降6.1%,其中Botox Cosmetic收入26.02亿美元,JUVÉDERM收入9.93亿美元。Galderma同期注射医美收入25.72亿美元,同比增长11.5%。其中神经调节剂收入14.71亿美元,同比增长14.3%;Fillers & Biostimulators收入11.01亿美元,同比增长8%。公司同时指出,传统填充市场仍面临需求偏弱和价格竞争,而胶原刺激剂在美国和国际市场均保持双位数增长,Sculptra是主要增长动力之一。
传统填充剂与胶原刺激剂已经开始走出不同的增长曲线。前者正在进入相对成熟的竞争阶段,产品同质化和价格压力逐步增加;后者仍处于品类扩张和消费者教育阶段,临床定位也在不断拓展。2025年4月,Sculptra正式进入中国市场。Galderma随后披露,中国上市成为国际Biostimulator业务增长的重要推动因素之一。
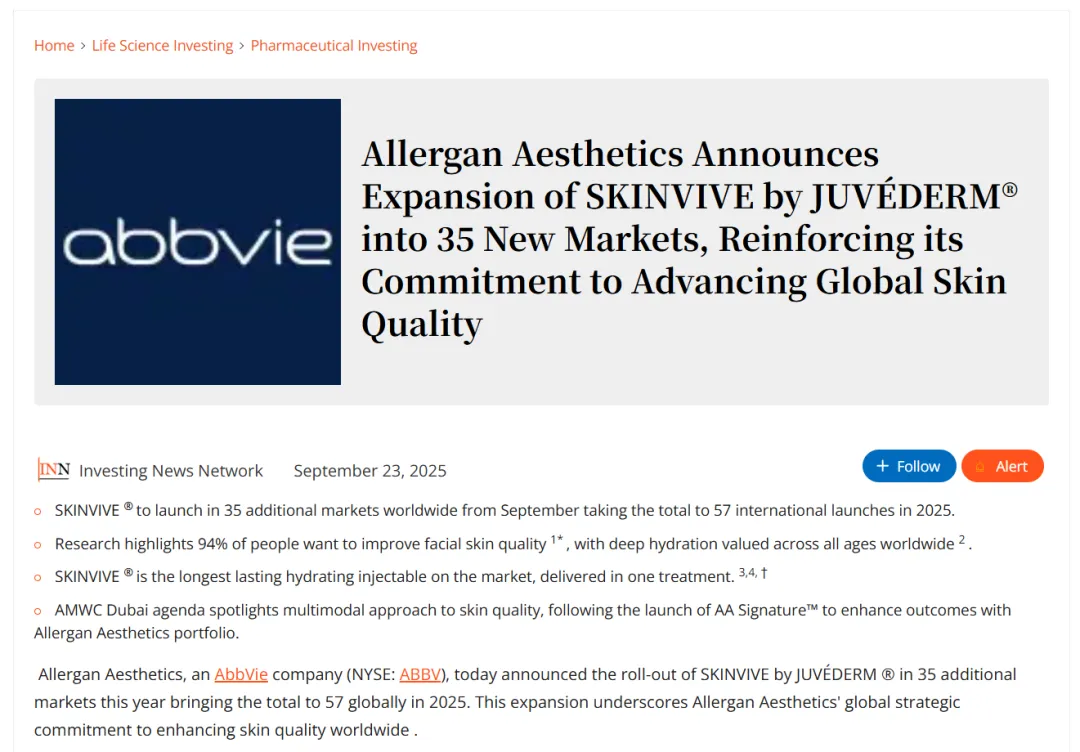
AbbVie也在向Skin Quality方向延伸。2025年,SKINVIVE by JUVÉDERM进一步进入35个新市场,全球覆盖达到57个市场。与传统JUVÉDERM产品强调轮廓和容量不同,SKINVIVE的核心定位已经转向皮肤深层水合和Skin Quality改善。
从目前的产品结构看,全球注射医美正在逐步形成三个相对清晰的市场层级:第一类是神经调节剂,主要用于改善肌肉运动相关问题和动态性皱纹;第二类是填充剂,主要用于改善容量缺失和进行面部轮廓塑形;第三类是皮肤质量改善、胶原刺激和再生医美产品,重点用于改善皮肤质量、促进胶原重塑和优化组织微环境。第三类市场目前仍处于快速定义阶段,也是PN/PDRN、PLLA、PDLLA、CaHA、PCL以及其他新型生物材料持续进入医美领域的主要原因。
从产业角度看,这场迁移意味着注射材料的竞争维度正在发生变化。过去行业更关注浓度、交联技术、流变学参数、支撑力和塑形能力。未来企业还需要回答更多临床问题:材料进入组织后究竟发生什么变化?能否形成稳定的胶原重塑?效果持续多久?有没有组织学证据?有没有人体临床数据?以及医生能否建立稳定、可复制的治疗Protocol?
这一变化也解释了为什么“再生医美”正在成为新的产业热点。
目前再生医美内部的证据成熟度并不一致。2026年发表于Journal of Cosmetic Dermatology的一篇综述对不同再生医美材料进行了系统梳理。现有证据显示,PLLA、PDLLA、CaHA和PCL等颗粒型胶原刺激材料已经积累了相对更多的长期组织重塑证据,其中PLLA的长期随访和组织学研究基础相对完整。PN、PDRN和细胞外囊泡等生物型Bioregenerator具有较强的机制基础,但现阶段人体临床研究数量、样本规模和研究一致性仍然有限。
另一项关于PLLA和CaHA的系统综述共纳入14项研究。结果显示,两类产品均能够改善皮肤弹性、皱纹和面部容量,其中PLLA部分疗效可维持至25个月,CaHA常见持续时间约12-18个月。
PN目前仍处在临床证据快速积累阶段。2024年的一项系统综述纳入9项研究、219名患者。现有结果显示,PN在皱纹、皮肤质地和弹性方面具有改善信号,但整体研究质量主要处于低至中等水平,不同研究在注射部位、注射技术和治疗方案上差异明显。研究者因此认为,PN具备临床潜力,但仍需要更高质量研究确定最佳适应症、剂量和治疗方案。PDRN的研究方向更多集中在组织修复和术后恢复。2026年的相关综述显示,PDRN在激光、化学焕肤等治疗后的组织修复、炎症控制和恢复方面已经出现一定临床证据,但标准化治疗方案和长期人体研究仍然不足。
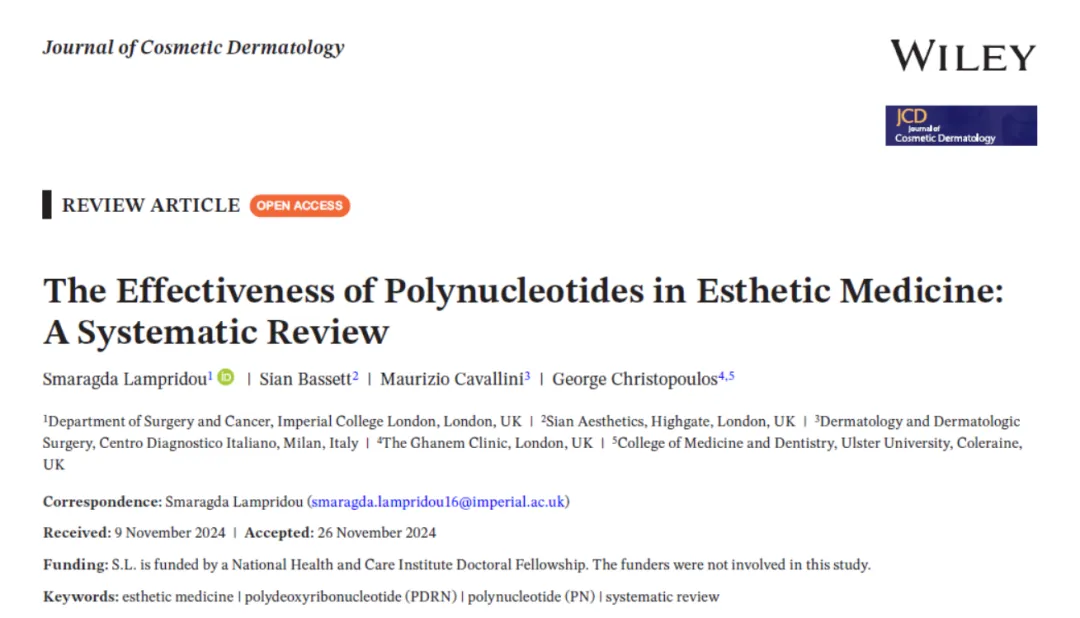
这意味着,再生医美并不是单一赛道,而是一个由不同材料、不同机制和不同证据成熟度共同构成的新市场。
未来行业不会简单按照“是否属于再生医美”进行价值判断,而会逐步按照证据质量重新分层。真正决定产品长期价值的核心因素会越来越清晰:材料机制是否明确?组织学变化是否得到验证?人体临床数据是否充分?治疗效果能否重复?持续时间是否稳定?以及监管路径是否清楚?
因此,再生概念本身不会成为长期壁垒。HA、PN、PDRN、Exosome和ECM都可以讲“再生”故事,但只有少数产品能够把机制、组织学、临床结果和医生临床质量方案真正连起来。对于上游企业而言,未来竞争已经不再只是材料竞争,而是“材料技术+临床证据+医生教育+治疗方案”的综合竞争。谁能够率先完成从“材料产品”到“临床治疗方案”的转变,谁才更有可能在下一轮注射医美产业升级中获得更高的产品溢价和更长的生命周期。
(二)第二场迁移:能量源设备从硬件竞争走向临床平台竞争
过去二十年,全球医美能量源设备主要围绕激光、射频、超声、IPL、微针射频等技术平台发展。企业竞争的重点长期集中在更高功率、更短脉宽、更好的冷却、更低疼痛,以及一台设备覆盖更多适应症。这一模式仍然会存在,但行业的研发逻辑正在变化。越来越多新设备开始围绕明确组织靶点和临床问题设计,通过特定波长、能量形式和作用深度,实现对黑色素、血红蛋白、水、皮脂腺、胶原和脂肪组织等靶点的选择性作用。
设备竞争的核心问题也随之变化。过去市场更关心“一台设备能够做多少项目”,未来更重要的是“针对某一个临床问题能不能做得足够好”。靶组织是否明确、作用机制是否成立、临床疗效能否显著区别于现有方案、治疗参数是否能够标准化,正在成为新设备建立差异化的重要基础。
这种变化提高了技术和临床门槛,也改变了医美设备公司的价值来源。医美设备本质上仍属于资本设备。机构购买一台设备往往需要数十万元甚至更高投入,因此设备销售对宏观经济、机构现金流和融资环境更加敏感。InMode过去几年的收入变化很有代表性。公司收入从2023年的约4.92亿美元下降至2024年的3.95亿美元,2025年进一步下降至3.70亿美元。公司在年报中提到,美国医美市场需求放缓和设备融资环境变化,对资本设备销售造成了明显影响。但InMode的另一组数据更能说明未来设备公司的商业模式。截至2025年底,公司全球累计装机约3.09万台。2025年资本设备收入约2.89亿美元,占总收入78%;耗材和服务收入达到8138万美元,占比已经达到22%,并保持增长。
这意味着,一家成熟医美设备公司的价值不能只看当年卖出多少台设备。设备销售建立累计装机量,装机量进一步产生耗材、手具升级、维护、软件和其他持续性收入。装机规模越大,经常性收入占比越高,公司对单一资本设备销售周期的依赖就越低。
因此,医美设备公司的商业模式正在从“一次性卖设备”,逐步向“装机平台+持续服务”演化,这一趋势也进一步改变了设备行业的竞争壁垒。激光器、电源、振镜、冷却系统、RF模块等核心零部件已经形成相对成熟的全球供应链。随着产品进入规模化生产,单纯硬件层面的差距会逐渐缩小。真正难以快速复制的能力,更多集中在注册、临床研究、治疗参数、医生培训、适应症定义、售后体系、品牌和装机网络。
对医生来说,购买的也不只是一台机器。医生真正需要的是一套能够稳定复制的治疗体系:什么患者适合治疗?能量和深度如何设定?需要完成多少次治疗?治疗间隔多久?如何联合注射产品?如何处理不良反应?以及患者最终能够获得什么样的临床改善?
当一套治疗方法被持续验证并形成医生共识之后,临床治疗方案本身就成为设备的一部分。这也是Thermage、Ultherapy等成熟国际品牌能够长期保持较高市场认知的重要原因之一。核心硬件当然重要,但品牌真正积累的是长期临床数据、医生教育体系、标准化治疗方法和大规模装机网络。
对中国医美设备企业来说,下一阶段的竞争也会发生变化。过去中国企业主要解决的是设备能不能做出来、性能能不能接近国际品牌、产品能不能完成注册。随着国产供应链逐渐成熟,这些能力正在从稀缺能力变成基础能力。
未来真正决定企业能否进入全球高端市场的,是能不能围绕明确临床需求开发产品,能不能通过临床研究建立证据,能不能形成稳定临床治疗方案,并通过医生教育和装机网络把治疗方法持续复制。从这个角度看,未来医美能量源行业真正的分水岭,不是“国产设备能不能替代进口设备”,而是设备企业能不能从硬件制造商升级为临床治疗平台。谁能够定义新的治疗方式,并通过累计装机量持续产生耗材、服务和医生网络价值,谁才更有可能获得高于传统设备制造业的长期估值。
(三)第三场迁移:Medical Spa正在成为高频医美消费的重要终端
全球医美的变化不仅发生在上游产品端,终端业态也在重构。2025年,专业诊所和美学中心已经占全球医学美学市场收入的约48.1%,Medical Spa则成为美国等成熟市场增长较快的轻医美终端形态之一。
Medical Spa如果直接翻译成“医疗SPA”,很容易造成误解。在美国市场,Medical Spa通常指在医生监督或医疗专业人员参与下,提供肉毒毒素、填充剂、激光、射频、身体塑形、皮肤治疗等非手术医美项目的商业化医疗机构。放到中国行业语境中,更接近“轻医美门诊+医学美容中心”的组合形态,而不是传统生活美容SPA,核心特征是医疗属性、消费化运营和较高治疗频次同时存在。
美国已经形成了较大的Medical Spa市场。American Med Spa Association数据显示,美国Medical Spa行业收入已经超过170亿美元,并且每年仍增加超过10亿美元。行业调查显示,单家机构平均年收入已经从约131万美元提高到约140万美元,但81%的Medical Spa仍然只有一家门店。这种“市场规模已经形成、经营主体仍然高度分散”的结构,为连锁化和并购整合提供了基础。美国头部连锁LaserAway就是典型案例。LaserAway于2006年从洛杉矶一家门店起步,到2026年8月已经扩张至229家诊所,并全部采用直营模式。2026年6月,路透报道称LaserAway正在探索潜在出售,当时公司拥有219家门店,年EBITDA接近1.5亿美元,潜在交易估值可能超过20亿美元。
大型投资机构也已经进入这一市场。2022年,KKR通过Health Care Strategic Growth Fund II投资美国Medical Spa连锁SkinSpirit,背后的核心逻辑并不只是门店扩张,而是看中Medical Aesthetics长期增长、终端整合和连锁化运营的机会。
从商业模式看,Medical Spa正在接近一种“医疗属性的消费连锁”,但这类机构不能简单复制咖啡店、健身房或者生活美容院的扩张逻辑。轻医美虽然具备高频消费和较强复购属性,但治疗结果仍高度依赖医生、护士、注射人员和标准化临床流程。门店数量本身并不能形成壁垒,真正决定连锁价值的是能否把医生培训、患者评估、治疗方案、采购体系、CRM、会员管理、复购运营和医疗质量控制同时标准化。这也是Medical Spa和传统医美机构最大的商业差异。传统医美机构更强调单次获客和项目成交,成熟的Medical Spa则更强调患者全生命周期管理,通过高频、低创、可重复的治疗建立长期关系。随着全球医美从低频手术向长期治疗迁移,终端机构的价值也会从“拥有多少门店”转向“能够持续管理多少患者、创造多少复购,以及在多长时间内提升单个患者的生命周期价值”。
从这个角度看,Medical Spa并不是一个简单的新渠道,而是全球轻医美消费高频化之后自然形成的新型终端基础设施。
(四)医生教育正在从市场费用转向商业基础设施
医美产品的商业化与普通消费品有一个根本区别:产品拿到注册证,只代表具备进入市场的资格,并不等于能够形成稳定销量。真正决定产品能否被持续使用的,是医生是否掌握清晰、可复制的临床应用方法。
对于注射类和能量源产品来说,医生需要明确适应人群、治疗层次、剂量、复溶方式、注射工具、联合治疗方案以及不良反应处理。产品效果很大程度上取决于医生如何使用。因此,临床教育并不是单纯的市场推广环节,而是医美商业化体系中的核心基础设施。
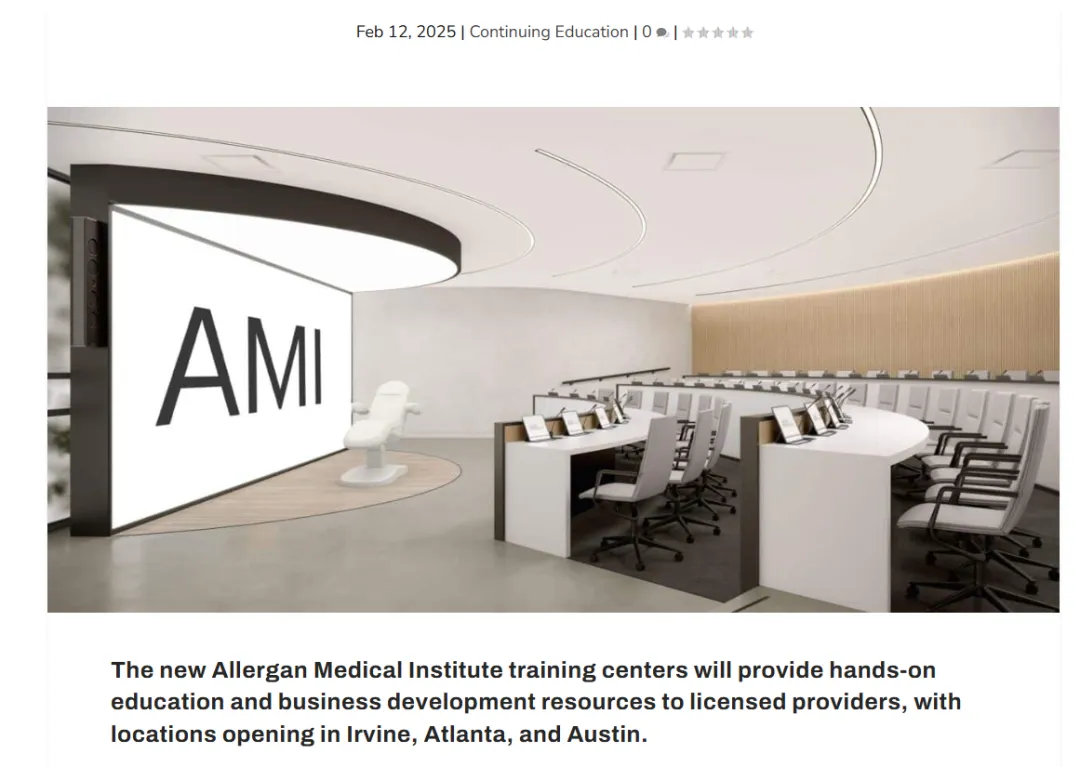
全球头部企业已经在长期建设这一能力。艾尔建美学通过Allergan Medical Institute(AMI)建立了覆盖线上、线下和临床实操的医生教育体系。到2025年,AMI在美国进一步设立专门培训中心,并由近500名Faculty参与教学,培训内容覆盖面部解剖、注射技术、患者安全、组合治疗以及机构经营等多个层面。AMI的定位已经不只是产品操作培训,而是围绕医生整个职业周期持续提升临床能力和商业运营能力。
Galderma自2015年开始运营GAIN(Galderma Aesthetic Injector Network)。截至2025年底,GAIN十年累计举办超过1万场培训活动,覆盖超过10万名医疗专业人员,并建立了超过800名专家培训师组成的全球网络。培训内容也从早期的产品操作,延伸到面部评估、个性化治疗设计、组合治疗和完整临床治疗方案。
这类体系的价值,不在于培训本身,而在于持续影响医生的临床决策。注册证解决市场准入,医生教育解决产品会不会被使用,治疗方案决定产品怎么被使用,KOL和Trainer网络则影响新的医生是否愿意进入这套治疗体系。当医生逐步习惯某家公司定义的面部评估、注射层次、能量参数和组合治疗方案后,产品就会从一次性的采购选择,变成日常诊疗流程的一部分。相比单纯依赖经销商铺货,这种商业关系更稳定,也更难被竞争对手通过价格替代。
因此,判断一家医美上游企业的商业化能力,未来不能只看销售团队规模和经销商数量,还要看几项更关键的指标:核心医生数量、年度培训医生数量、临床治疗方案是否成熟、教育培训体系是否稳定、病例和临床数据能否持续沉淀,以及新医生进入体系后的学习和复制效率。从这个角度看,医生教育已经不只是费用投入。成熟的医生网络、治疗方案体系和临床数据,本身就是可以长期积累的商业资产,也是医美企业从“卖产品”走向“定义治疗方式”的关键一步。
(五)第五场迁移:从单一产品竞争走向治疗生态与需求扩容
如果把近几年全球头部医美公司的产品布局、并购投资和医生教育体系放在一起看,一个趋势已经比较清楚:行业竞争正在从单一产品竞争,转向围绕消费者长期治疗需求构建完整的治疗生态体系(Treatment Ecosystem)。
艾伯维旗下艾尔建美学则以Botox Cosmetic、JUVÉDERM、SKINVIVE等产品为基础,持续推动组合治疗和皮肤质量概念。2025年,艾尔建美学进一步推广AA Signature,核心思路已经从销售单一SKU转向根据患者特征设计多产品组合治疗方案。Galderma已经形成覆盖神经调节剂、透明质酸填充剂和生物刺激剂的注射产品组合,包括Dysport、Relfydess、Restylane和Sculptra,并通过GAIN医生教育体系持续强化产品之间的联合应用和标准化治疗方案。
传统Beauty集团也开始进入这一体系。2024年欧莱雅首次投资Galderma,2025年12月又宣布增持约10%股份,将持股比例提高至20%。双方的合作并不局限于资本层面,还延伸至皮肤生物学、诊断工具和评估方法等领域。这类交易反映出一个更长期的变化:美妆产业(Beauty)、皮肤科学(Dermatology)和医疗美容产业(Medical Aesthetics)之间的边界正在变弱。消费者未来的皮肤管理路径可能从家庭护肤和医学护肤开始,进一步延伸到皮肤检测、Skin Booster、胶原刺激、能量源设备、注射治疗和再生治疗。企业覆盖的环节越多,对消费者生命周期的理解越完整,也越容易形成交叉销售、复购和长期治疗关系。这意味着未来医美企业很难再简单按照“玻尿酸公司”“激光公司”或“护肤品公司”分类。更具平台属性的公司,会围绕皮肤质量、面部轮廓、衰老管理和疾病治疗建立连续产品组合。行业竞争单位也会从单一产品,逐步升级为“产品组合+诊断评估+临床治疗方案+医生教育+患者管理”。
特别需要强调的是,GLP-1减重药带来的医美新增需求,进一步说明了这种变化。大幅减重之后,一部分患者会出现面部容量减少、皮肤松弛和身体轮廓变化,由此产生新的注射、紧致和轮廓管理需求。McKinsey在2024年底对174家美国Medical Spa、皮肤科和整形外科机构进行调查,结果显示,在因GLP-1减重后寻求面部医美产品或治疗的患者中,63%此前并不是活跃的Medical Aesthetics消费者,其中约一半过去甚至没有认真考虑过医美治疗。这组数据说明,医美市场的需求边界并不是固定的。新的药物、新的疾病管理方式和新的人口结构,都可能创造新的医美消费场景。GLP-1带来的减重后管理只是一个案例,痤疮、脱发、瘢痕、女性健康和衰老管理同样可能推动新的消费人群进入医学美容体系。
因此,治疗生态体系的价值并不只是让一家企业销售更多SKU。更重要的是,当新的临床需求出现时,拥有完整产品组合、医生网络和治疗方案的平台,可以更快把新需求转化为新的治疗方案和商业收入。
未来全球医美行业的竞争,正在从“谁有一款爆品”,转向“谁能够持续定义新的治疗场景,并长期管理消费者需求”,这也是头部公司不断扩大产品组合、强化医生教育、进入诊断评估和跨界并购的核心逻辑。
二、亚洲正在从医美消费市场走向医美创新市场
北美目前仍是全球最大的医学美学市场,2025年约占全球市场收入的32.4%。但全球医美产业的新增量和创新能力,正在越来越多地向亚洲集中,中国、日本、韩国、印度、澳大利亚和泰国已经成为全球医美产业的重要组成部分。
亚洲市场的价值,已经不只是人口规模和消费增长。不同国家正在形成各自更清晰的产业分工。中国的优势主要来自市场规模、制造能力和完整供应链。玻尿酸、重组胶原、生物材料、能量源设备以及大量核心零部件已经形成较强的本土供给能力。随着国产替代逐步深入,中国医美上游企业下一阶段需要解决的问题,也会从“能不能生产”转向“能不能定义产品、建立临床价值并形成全球竞争力”。韩国的角色更偏向产品创新和临床导入(Clinical Launch)。韩国拥有高密度的皮肤科和整形机构,医生对新材料、新设备和组合治疗的接受度较高,新产品可以较快完成医生验证、临床方案开发、病例积累、KOL教育和市场定位测试。对于Skin Booster、胶原刺激剂、再生材料和新型能量源设备来说,韩国的价值更多体现在临床商业化验证,而不只是终端市场规模。日本则更接近成熟的抗衰和高端消费市场,消费者对自然效果、低恢复期和长期皮肤管理的接受度较高。泰国等东南亚市场同时具备本地消费和医疗旅游属性,适合承接区域商业化扩张。
如果把这些市场放在同一条产业链上看,一条新的亚洲医美国际化路径已经逐渐清晰:在中国完成研发和制造,在韩国完成临床导入和医生验证,在日本验证高端消费能力,再通过泰国和东南亚扩大商业覆盖,最终进入更广泛的国际市场。这与过去单纯依赖海外代理商的出海模式不同。医美产品真正形成国际化资产,至少需要完成三层验证:首先是海外合规,其次是海外医生和临床场景验证,最后是海外商业模型验证。只有完成这三层,产品才不只是“卖到海外”,而是真正具备跨市场复制能力。
三、全球医美行业的价值正在重新分配
全球医美市场仍在增长,但产业链各环节的价值并不会同步上升。随着产品供给增加、技术逐步成熟和终端竞争加剧,行业正在从过去相对粗放的市场扩张,进入更加明显的结构分化阶段。
最先承受压力的是缺乏差异化的传统产品。以HA填充剂为例,随着产品数量持续增加,不同品牌在浓度、交联技术和流变学参数上的差距越来越难被终端消费者直接感知。Galderma在2025年业绩中也提到,全球填充剂市场需求仍然偏弱,部分面部填充领域存在较明显的促销和价格竞争。对于缺乏品牌、临床证据和医生使用体系的产品,竞争很容易重新回到价格、返点和渠道覆盖。纯设备销售模式也面临类似问题,能量源设备属于典型资本设备,机构采购会受到消费需求、融资环境和资本开支周期影响。InMode近三年的收入变化已经说明,即使企业拥有较强品牌、全球渠道和较高毛利,单纯依赖新设备销售,收入仍然可能出现明显波动。因此,设备企业未来真正重要的不只是每年销售多少台机器,而是已经形成多少累计装机量,以及每一台设备之后还能持续产生多少耗材、服务、升级和治疗收入。
传统纯代理模式的价值也在下降。过去很多医美品牌进入一个新市场以后,可以依靠总代和区域经销商完成铺货。现在越来越多品牌方开始直接建设医学事务、Key Doctor、医生培训和临床治疗方案体系。在这种情况下,只负责拿货、铺货和回款的经销商,议价能力会逐渐下降。真正有价值的渠道,需要能够参与医生教育、临床导入、病例积累和终端商业化。
再生医美则会经历另一种分化,PN/PDRN、胶原、PLLA、PDLLA、CaHA、ECM以及外泌体等产品快速增加以后,“Regenerative”本身不会再构成足够的产品差异化。
医生最终会回到几个基本问题:材料进入组织以后究竟发生了什么?有没有组织学证据?有没有高质量人体临床数据?效果可以维持多久?不同材料之间真正的临床差异是什么?
未来再生医美的竞争核心,会从“谁最早讲再生故事”,转向“谁能够建立完整证据链”。这也意味着,全球医美产业正在出现一轮新的价值迁移。过去市场更重视产品、渠道和单次销售,未来更有价值的资产会逐渐集中到五个方向:
第一类是具有持续研发能力和临床证据的生物材料平台。真正有长期价值的企业,不应该只依赖一个Skin Booster品牌,而应该围绕PN/PDRN、胶原、ECM、生物刺激材料等方向形成持续产品开发能力,同时具备研发、注册、临床和商业化体系。
第二类是围绕明确临床问题建立的精准能量源平台。未来设备竞争的重点,不只是增加一个波长或者一种能量,而是围绕明确组织靶点建立设备、临床证据和治疗方案。设备公司真正的壁垒,会越来越多地来自临床定义能力,而不只是硬件制造能力。
第三类是医生网络和临床治疗体系。医美产品最终必须通过医生完成治疗。能够长期连接大量医生、建立教育培训体系、持续输出临床治疗方案和病例的企业,实际上已经形成了一套商业基础设施。艾尔建美学通过AMI、高德美通过GAIN,长期持续建设覆盖医生培训、临床技术、治疗方案和专家网络的教育体系,本质上都在把医生网络和临床教育能力沉淀为长期商业资产。
第四类是Medical Spa和专业医美连锁。美国Medical Spa市场已经超过170亿美元,但大量机构仍然是单店经营,行业集中度较低。LaserAway能够扩张到200家以上直营门店,说明医学美容终端具备规模化和连锁化的可能。这类平台真正有价值的不是门店数量,而是能否把医疗质量、医生培训、患者获取、CRM、供应链和复购体系标准化。
第五类是治疗生态体系。这是前面几类资产进一步结合后的形态,一家企业如果同时拥有材料、设备、医生教育和治疗方案,公司销售的就不再只是一个产品,而是一套治疗方式。未来几年的产业边界也会因此越来越模糊。材料企业会进入医生教育和临床治疗方案。设备企业会加强与注射材料的联合治疗。医美连锁机构会逐步开发自己的治疗体系和产品组合。消费美容集团会继续进入医学美容(Medical Aesthetics)领域,医美企业也会进一步向医学护肤(Medical Skincare)领域延伸。
从这个角度看,全球医美行业下一阶段的核心变化并不是简单的“产品升级”,而是产业价值从单一SKU、一次性设备销售和传统代理渠道,逐步向技术平台、临床证据、医生网络、终端运营和治疗生态体系集中。市场仍然会增长,但真正能够沉淀长期利润的环节正在发生变化。
写在最后的话
全球医美下一阶段的竞争,正在从单一产品、单次销售和渠道扩张,转向围绕长期治疗需求建立更完整的产业能力。未来真正能够穿越周期的企业,不只是拥有一款热门材料或一台高性能设备,而是能够持续定义临床问题、建立证据、教育医生、沉淀患者,并把材料、设备、治疗方案和终端服务连接成可复制的治疗体系。随着医学美容、皮肤科学和消费美容的边界继续融合,行业价值也会进一步向技术平台、临床证据、医生网络和治疗生态集中。全球医美从千亿美元走向更大市场的过程中,决定企业长期价值的核心,将从“卖什么产品”逐步转向“能否定义一种新的治疗方式,并把这种治疗方式规模化复制”。
欢迎关注高禾投资研究中心,我们正在招募第一批「消费医疗产业研究和投资群」成员,重点讨论医美、毛发医疗、宠物医疗、女性健康、慢病管理、抗衰服务、医疗器械、功效护肤、融资并购和产业机会。欢迎消费医疗领域创业者、医生、机构负责人、上游药械企业、品牌方、渠道方、上市公司产业负责人、投资机构和并购基金扫描下方二维码高禾资本投资和BD合作负责人黄珂Echo(15011361197,同微信)申请加入。本群实名审核,不接受无关广告和低质量推广。
近期,创业板改革持续推进。根据证监会发布的《关于深化创业板改革 更好服务新质生产力发展的意见》,创业板将增设第四套上市标准,并明确支持新型消费、现代服务业等领域的优质创新企业发行上市。
在这一背景下,高禾资本现面向消费医疗领域征集一级市场优质项目,重点围绕投融资对接、IPO辅导、并购重组交易、上市公司产业整合、地方基金及产业资本合作等方向,筛选和服务具备资本化潜力的成长型企业。
项目重点征集方向
本次重点关注以下消费医疗细分领域:
1. 医美上游材料与器械
包括注射类材料、再生医学材料、胶原蛋白、透明质酸、PN/PDRN、ECM、光电设备、能量源设备、植入填充类产品等。
2. 医美服务与轻医美连锁
包括医美机构连锁、皮肤管理、注射医美、光电医美、术后修复、抗衰管理等方向。
3. 口腔医疗与眼科消费医疗
包括正畸、种植、修复、视光、屈光、眼健康管理等具备消费属性和连锁扩张潜力的项目。
4. 毛发、皮肤健康与体重管理
包括毛发医疗、头皮健康、皮肤修复、慢病化皮肤管理、GLP-1相关体重管理、抗衰检测与干预等方向。
5. 新型消费医疗服务平台
包括具备医生资源、用户运营、标准化交付、区域复制、品牌化能力和数字化管理能力的平台型企业。
6. 宠物医疗与宠物健康管理
包括宠物诊疗连锁、宠物专科医院、宠物影像与检验检测、宠物疫苗与药品、宠物再生医学、宠物口腔、宠物皮肤与慢病管理、宠物保险及数字化健康管理平台等方向,重点关注具备连锁扩张能力、服务标准化能力、医生资源沉淀能力和消费升级属性的项目。
我们欢迎:
✔ 早期创新项目与创业团队✔ 已有产品或技术储备、寻求融资或产业合作的企业✔ 有退出或并购意向的优质标的方(卖方直联)✔ 拥有核心技术、渠道或注册能力的产业合作伙伴
如您的项目具备技术壁垒、注册潜力或商业化价值,欢迎直接添加上述微信沟通(请简单备注“项目/合作方向”)
订阅高禾投资官方微信:GHICapital






发表评论
发表评论: