
 研报速递
公 司 深 度 研 究
中国巨石(600176.SH)深度研究报告
全球玻纤龙头的第二曲线粗纱周期复苏 × 电子布 AI 弹性
报告日期:2026 年 9 月 17 日数据基准:2026 年半年度报告(iFinD)· 公司公告 · 公开行业数据收盘价:47.15 元(2026 年 9 月 17 日)|总市值:约 1,887 亿元
摘要
中国巨石是全球产能第一的玻璃纤维生产企业,截至 2025 年末玻纤设计产能 319.6 万吨/年,约占全国产能的 32%,并保持"热固粗纱、热塑增强、电子基布"三个世界第一。公司正经历"周期复苏"与"结构成长"的罕见叠加:粗纱业务在 2024 年行业复价后走出底部,电子布业务则在 AI 服务器驱动的 PCB 高多层化浪潮中从周期品变成紧缺品——风向标品种 7628 厚布出厂价由 2026 年初约 4.6 元/米涨至 9 月的 11—12 元/米。
2026 年上半年公司实现营收 111.59 亿元(+22.50%)、归母净利润 29.33 亿元(+73.87%),毛利率 42.1%;粗纱及制品销量 170.04 万吨、电子布销量 5.44 亿米。近期催化密集:淮安 10 万吨电子纱暨 3.9 亿米电子布全球最大单线 3 月点火,5 月再公告 44.31 亿元扩建 5 万吨电子纱暨 3.2 亿米电子布产线,9 月电子布调价函厚布 +15%、薄布 +20%,叠加首期限制性股票激励落地与控股股东、振石集团合计逾 11 亿元增持。
本报告测算:2026 年电子布(PCB 链)收入占比将由 2025 年的约 27% 升至约 38%,其中 AI 相关占比约 10%;电子布链以约 38% 的收入贡献约 85% 的毛利增量。市场一致预期 2026 年归母净利润约 72.9 亿元,当前市值对应 2026—2028 年动态 PE 约 25.9/17.7/15.6 倍。估值已部分反映电子布涨价,但尚未充分定价 2027 年薄布/特种布的结构性放量;核心跟踪变量为 7628 月度调价、淮安二期进度与风电纱四季度议价。
一、公司简介及发展史
1.1 基本信息
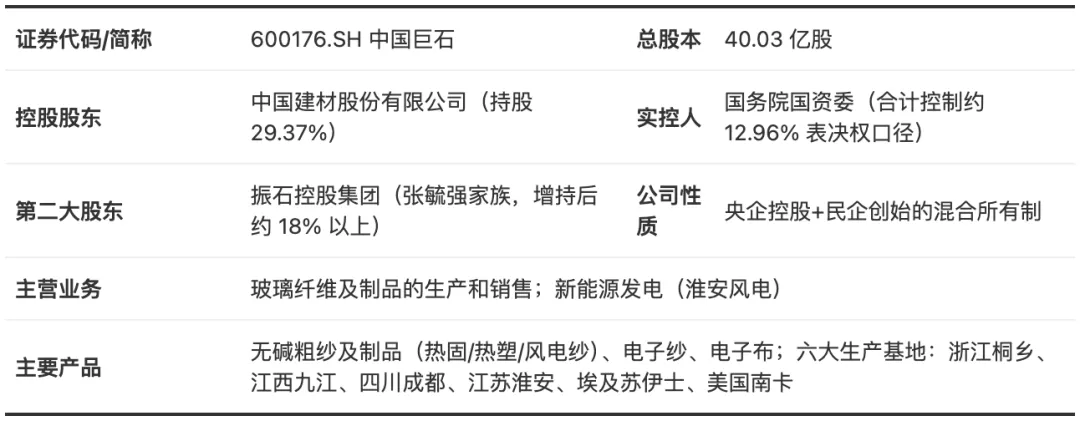
点击表格图片可放大查看
数据来源:iFinD,as of 2026-09-17。
1.2 发展史:四个阶段
第一阶段(1970—1999):草根创业与上市。公司产业源头可追溯至 1970 年成立的石门东风布厂,历经石门玻纤织品厂、桐乡玻璃纤维厂等阶段;1989 年张毓强改制创立桐乡振石,1993 年 3 月组建巨石玻璃纤维有限公司(巨石集团前身)。1999 年,核心资产借壳"中国化建"登陆上交所(后更名中国玻纤),张毓强自此长期担任公司副董事长、总经理。
第二阶段(2000—2015):规模登顶全球第一。依托大型池窑、纯氧燃烧、大漏板等自主技术,公司产能快速扩张并成为全球最大玻纤生产商;2014 年前后建成埃及苏伊士基地,开启国际化产能布局,2015 年更名为"中国巨石"。这一阶段奠定"成本+规模"的护城河。
第三阶段(2016—2023):混改深化与周期淬炼。央企中国建材与民企振石控股的混合所有制机制成熟,美国南卡基地投产形成六大基地布局。2021—2022 年玻纤景气顶点,公司归母净利润连续两年站上 60 亿元(60.28 亿/66.10 亿元);2023 年行业新增产能释放引发价格战,归母净利润回落至 30.44 亿元(-53.9%)。
第四阶段(2024 至今):复价复苏与电子布第二曲线。2024 年公司牵头行业"复价"(3 月、11 月两轮调价函),行业盈利阶段性筑底;2025 年归母净利润 32.85 亿元(+34.4%)确认复苏。2026 年 3 月,淮安零碳基地 10 万吨电子纱暨 3.9 亿米电子布产线点火——全球最大单线电子布产能,约占全球电子布产能的 10%,公司正式从"粗纱之王"转向"粗纱+电子布双龙头"。
本章判断:巨石的历史是一部"以规模和技术穿越周期"的历史。与往届周期不同的是,本轮复苏叠加了电子布的结构性成长——公司第一次同时拥有"周期弹性"与"成长叙事"两条腿,这是理解当前估值框架切换的起点。
二、所在行业分析及前景
2.1 行业是什么:从"建材替代品"到"AI 上游阀门"
玻璃纤维是以叶腊石等矿石为原料、经池窑高温熔制拉丝而成的无机非金属增强材料,性价比高于钢、铝、木材,兼具"周期"与"成长"双重属性。按形态分为粗纱(直接纱、合股纱、短切毡等,用于风电叶片、汽车热塑、建筑建材)与细纱/电子纱(织成电子布后用于覆铜板 CCL,是 PCB 的核心基材)。
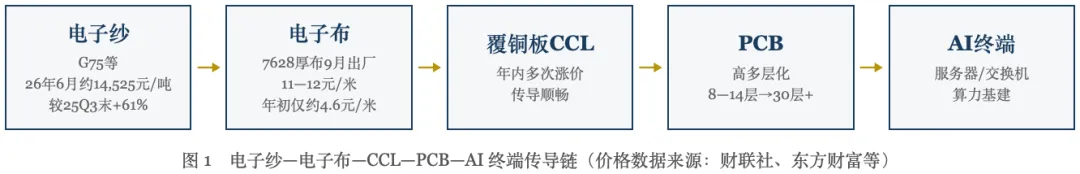
图 1:电子纱—电子布—CCL—PCB—AI 终端传导链
2.2 需求端:总量复苏 + 结构爆发
总量层面,2025 年中国玻璃纤维纱总产量同比增长 11.5% 至 843 万吨,结束前两年低速增长;规模以上玻纤企业主营业务收入同比增长 11.0%。下游全球结构约为:交通运输 26%、基建和建筑材料 25%、电子电气 16%、能源环保 14%、消费品 7% 等。结构层面,风电(2024 年国内新增装机同比 +20% 以上)、新能源汽车(轻量化热塑)与电子电气(AI 服务器 PCB 高多层化)是三大增长极——其中电子布需求受 AI 服务器与交换机驱动,薄布 1080/2116 年内涨幅超 140%,Low-Dk 二代布年内涨幅超 200%。
2.3 供给端:寡头格局 + 刚性约束
粗纱:中国巨石、泰山玻纤、国际复材、美国 OC、日本 NEG、山东玻纤六大企业产能合计占全球 70% 以上,国内前三家占国内产能 70% 左右;细纱:巨石、建滔、昆山必成、台玻、国际复材五大企业占全球细纱产能约 65%。电子布环节供给刚性更强:高端织布机(丰田 JAT910)交期 12—18 个月,设备卡脖子叠加冷修抵消新增产能、铂金涨价推高资本开支,产能释放显著滞后于需求。2026 年全行业扩产超 20%(巨石 10 万吨、国际复材 8.5 万吨、建滔 7 万吨电子纱)仍未缓解缺货,印证需求增速吃掉全部新增供给。
2.4 价格轨迹与前景研判
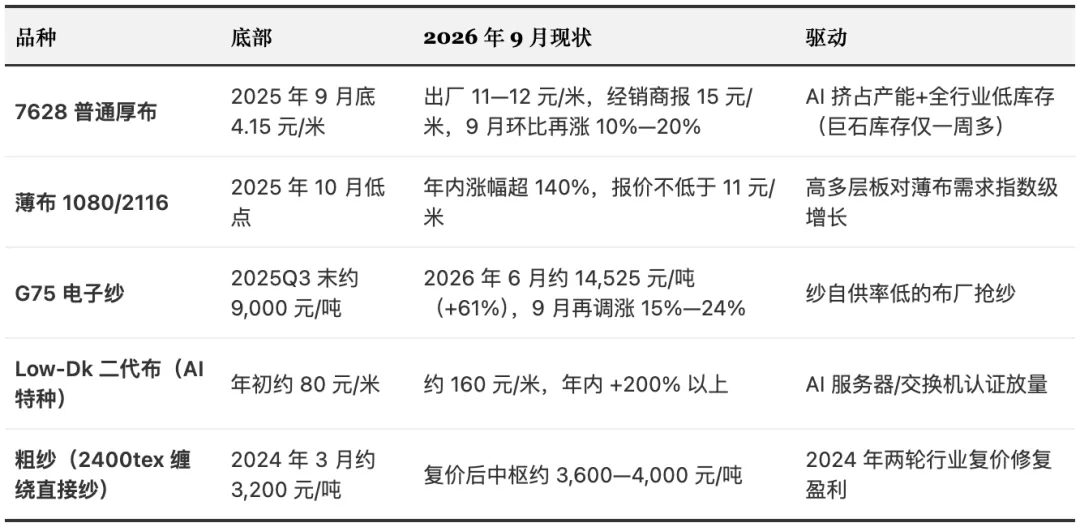
点击表格图片可放大查看
数据来源:公开数据整理。
前景研判:短期(2026H2—2027H1)电子布供需缺口逻辑最硬——机构测算 2026 年普通电子布缺口约 1.13 亿米,2027 年缺口进一步扩大;中期(2027H2 后)需警惕普通布新增产能集中释放带来的价格回落,届时特种布(Low-Dk/Low-CTE)认证壁垒成为利润分水岭;长期玻纤仍是碳中和受益材料,风电大型化、汽车轻量化、光伏边框渗透率提升提供总量底盘。
本章判断:玻纤行业的投资范式正在切换:粗纱看"复价后的周期位置",电子布看"AI 需求的久期"。巨石是行业中唯一在两条线上都握有全球最大产能的公司,景气组合对其最有利;减分项是粗纱二三线企业仍在盈亏线挣扎,行业整体盈利修复并不均衡,若 2027 年电子布产能集中投放,普通布价格存在冲高回落风险。
三、主要产品及各细分行业营收占比
3.1 产品体系
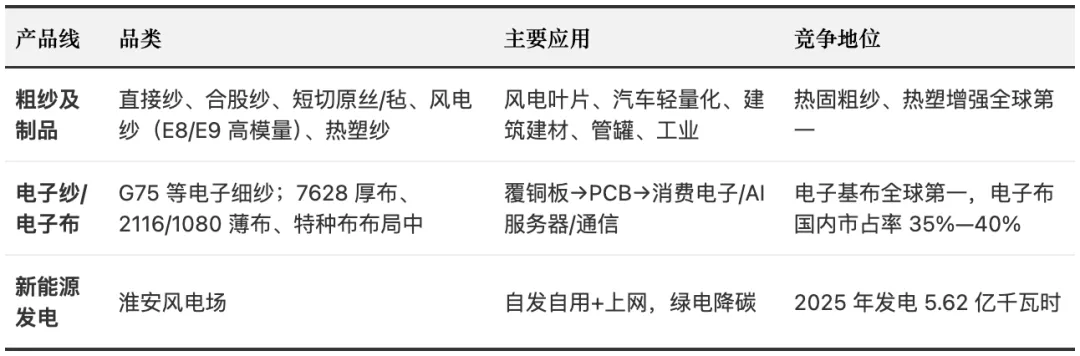
点击表格图片可放大查看
3.2 近三年分产品收入与毛利率
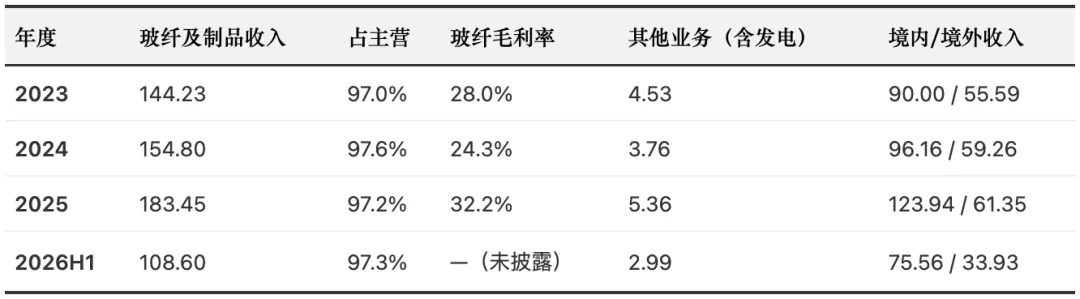
点击表格图片可放大查看
单位:亿元;iFinD 主营构成。注:公司仅披露"玻纤及制品"合并口径,不单独披露粗纱与电子布的收入拆分,本报告第三章以后涉及粗纱/电子布的收入拆分均为基于销量与价格的测算(详见第七章),请投资者注意口径风险。
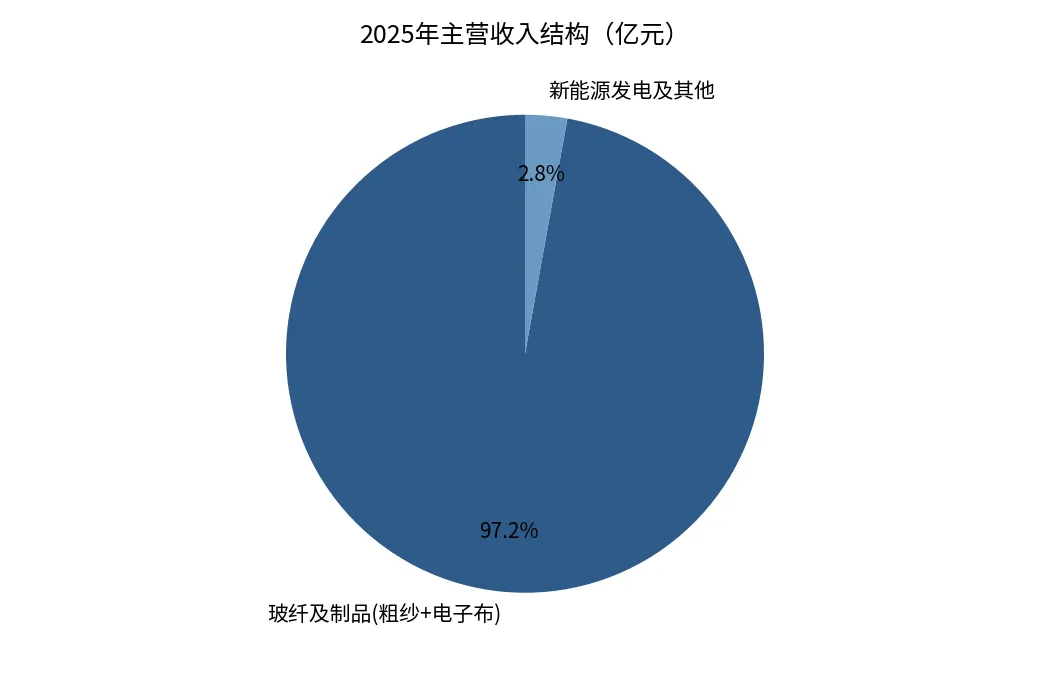
图 2:2025 年主营收入结构:玻纤及制品 183.45 亿元占 97% 以上(iFinD)
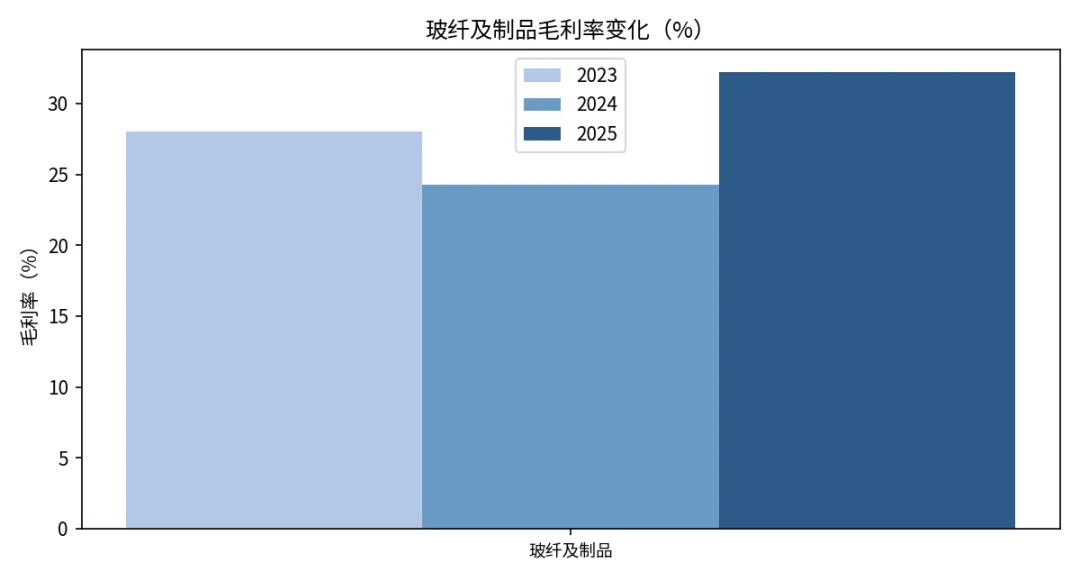
图 3:玻纤及制品毛利率:2024 年 24.3% 触底,2025 年修复至 32.2%(iFinD)
结构性观察
① 量:2025 年粗纱及制品销量 320.26 万吨(+5.9%)、电子布销量 10.62 亿米(+21.4%),电子布产销率 112%;2026H1 粗纱 170.04 万吨、电子布 5.44 亿米。② 价:2025 年玻纤毛利率 32.2%(+7.9pct),2026H1 综合毛利率进一步升至 42.1%,电子布涨价是主要边际变量。③ 境外:2025 年境外收入 61.35 亿元占 32.5%,埃及/美国基地对冲"双反"与关税风险。
3.3 近期催化事件(2026 年 3 月以来,逐条分析)
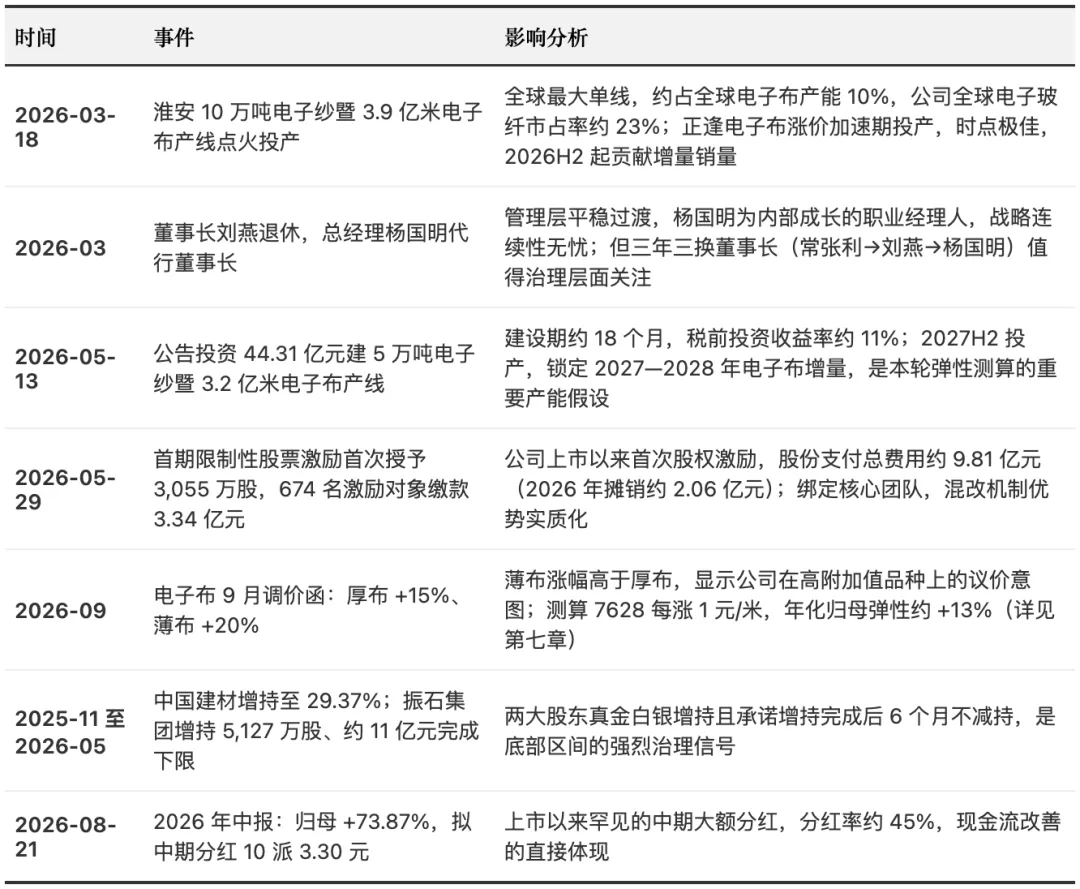
点击表格图片可放大查看
本章判断:加分项——电子布产能投放节奏与涨价周期精准共振,且公司把涨价周期的利润转化为股权激励与分红,治理与业绩形成正循环。减分项——公司信息披露口径仍停留在"玻纤及制品"合并披露,电子布的独立盈利可见度低,市场只能依赖测算定价,这既是预期差的来源,也是波动率的来源。
四、竞争对手对比分析
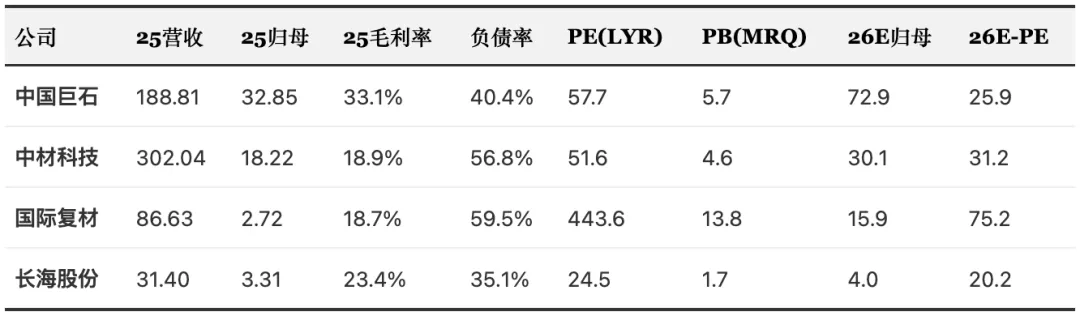
点击表格图片可放大查看
注:市值按 2026 年 9 月 17 日收盘价计算(巨石 47.15 元×40.03 亿股≈1,887 亿元);竞对市值由 PE_LYR×2025 年归母净利反推,动态 PE=市值/2026E 一致预期归母净利。
差异化卡位
① 规模与成本绝对领先:巨石玻纤产能 319.6 万吨/年约为泰山玻纤(150 万吨+)的两倍,2025 年玻纤业务毛利率 32.21%,高出国际复材(17.67%)约 14.5 个百分点;周期底部(2023—2024)巨石是全行业唯一保持 20 亿元以上归母净利的公司,2024 年净利 25.29 亿元 vs 国际复材亏损 3.74 亿元。② 电子布"量"的王者:电子布销量 10.62 亿米(2025)全国第一、市占率 35%—40%,涨价周期中绝对利润增量最大。③ 财务结构最稳:负债率 40.4%,显著低于中材科技(56.8%)与国际复材(59.5%)。
短板
① 特种布(Low-Dk 二代/Low-CTE)认证与放量进度落后于国际复材与泰山玻纤——泰山玻纤已实现特种布全品类认证及批量供货,巨石的 AI 含量目前主要体现在普通布/薄布涨价,而非最高价的特种布;② 粗纱收入占比仍高,若仅看"AI 纯度",巨石不如宏和科技等纯电子布标的。
本章判断:估值位置上,巨石 26E-PE 约 26 倍,低于国际复材(约 75 倍),略高于长海(约 20 倍);考虑其"粗纱底部利润+电子布弹性"的组合确定性最高,当前估值在板块内属于"性价比最高的中军",但 57.7 倍的静态 PE 说明股价已领先报表约一年。
五、上游供应链分析
5.1 成本结构与原材料供需
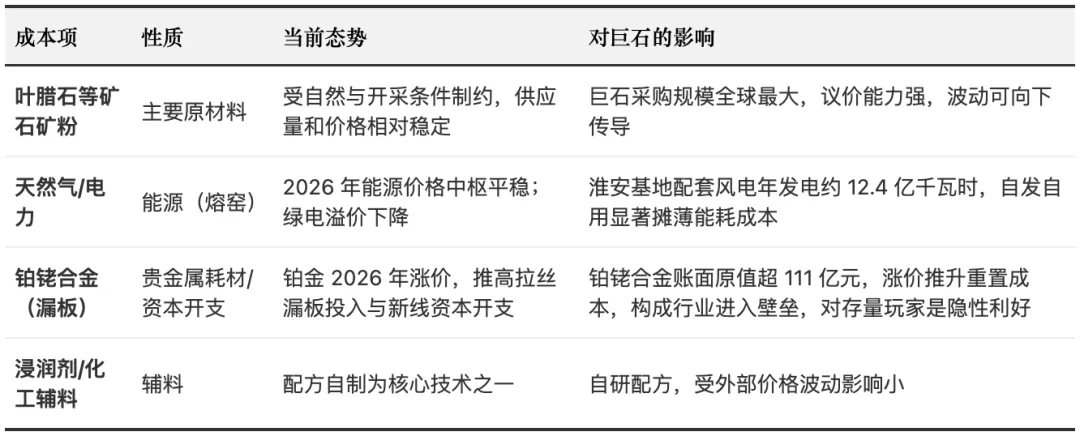
点击表格图片可放大查看
5.2 采购策略与影响评估
公司凭借全球最大采购规模保障原料稳定供应,并通过纯氧燃烧、大型池窑技术持续降低单位能耗——2025 年同行业对比中巨石毛利率领先第二名约 3—14 个百分点,成本领先是顺价能力的根源。双向挤压风险评估:上游矿粉价格稳定、能源有绿电对冲,主要敞口在铂铑(影响资本开支而非当期成本);下游电子布处于卖方市场,当前不存在挤压,真正的压力测试在 2027 年普通布产能释放后的价格博弈。
本章判断:上游对巨石基本是"弱约束"——原料稳、能源自给率提升、铂铑涨价反而抬高行业壁垒。这是巨石毛利率在周期底部仍高于同行 10 个百分点以上的结构性原因之一,属于加分项。
六、下游客户及行业分析
6.1 客户结构
公司采取直销为主、经销为辅的全球销售网络(美国、法国、西班牙、日本、韩国等海外销售公司,产品远销 100 多个国家和地区)。直接客户集中在三类:① 风电材料商/叶片厂——振石新材(风电织物全球市占率超 35% 的第一大客户群)、中材叶片、时代新材等,巨石 E8/E9 高模量风电纱为大型叶片专用前沿产品;② 覆铜板厂——建滔积层板、生益科技等,电子布终端对应消费电子与 AI 服务器 PCB;③ 汽车热塑改性厂——对应新能源汽车轻量化。
6.2 分下游景气度
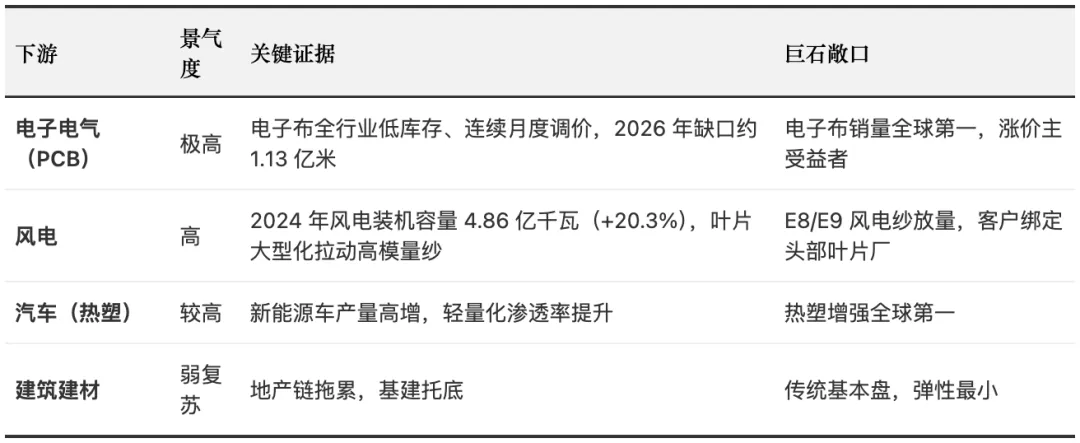
点击表格图片可放大查看
6.3 认证壁垒与集中度风险
风电叶片与 CCL 客户均有严苛且周期较长的认证流程,头部客户倾向与供应稳定的龙头建立战略供应商体系——这既是巨石的护城河,也意味着下游集中度偏高:电子布需求高度依赖 CCL 大厂(建滔、生益等)的接单景气,若 AI 资本开支节奏放缓,电子布量价回撤会直接冲击巨石当前最大的利润增量来源。
本章判断:下游组合"三强一弱"——电子、风电、汽车贡献全部边际增量,建筑建材是压舱石。需跟踪的验证点:CCL 厂月度提价能否持续落地(传导顺畅度)、四季度风电纱年度议价、以及 AI 服务器出货节奏对薄布需求的拉动。
七、2026 年下游细分营收与利润占比预估(增长弹性测算)
测算框架声明:公司不披露分下游行业拆分,本章全部为本报告测算(非公司指引),方法为"锚点→分产品拆分→下游映射→毛利率校准"四步,内部勾稽关系均在文中交代。
7.1 三个硬锚点
① 2025 年实际:营收 188.81 亿元、归母净利 32.85 亿元、玻纤毛利率 32.2%,粗纱销量 320.26 万吨、电子布 10.62 亿米;② 2026 年一致预期:营收约 252.1 亿元、归母净利约 72.9 亿元(iFinD 一致预期,as of 2026-09-17);③ 量价:2026H1 电子布 5.44 亿米、均价约 7—8 元/米,9 月出厂价已达 11—12 元/米;粗纱 H1 销量 170.04 万吨。
7.2 2026 年分下游收入/毛利结构测算
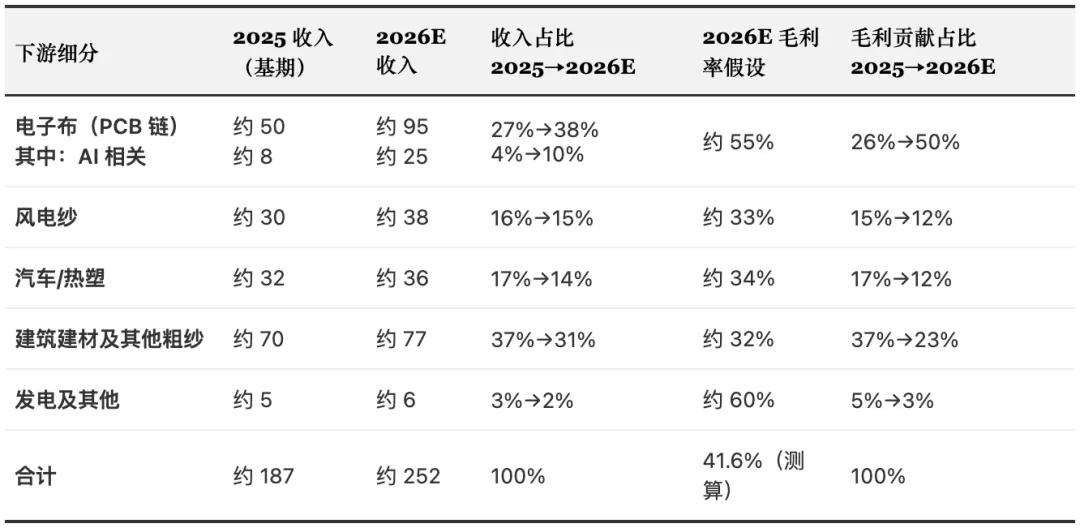
点击表格图片可放大查看
单位:亿元。校准结果:基期测算毛利合计 62.5 亿元,与 2025 年报实际毛利 62.5 亿元完全一致(偏差 0%);2026E 测算毛利率 41.6% 与 2026H1 实际毛利率 42.1% 自洽;测算总营收 252 亿元与 iFinD 一致预期 252.1 亿元偏差<0.1%。AI 相关口径:电子布中用于 AI 服务器/高速交换机/高速 CCL 的部分,含薄布结构性挤占带来的溢价。
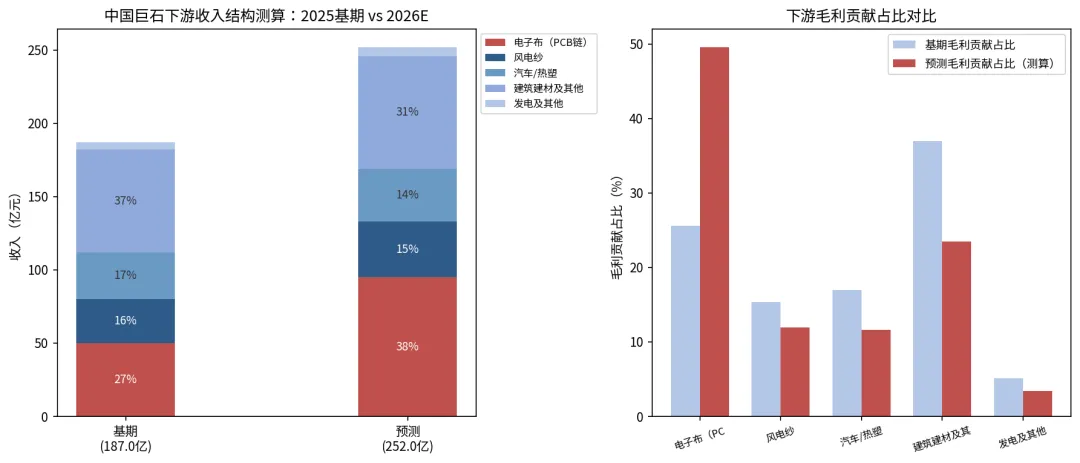
图 4:下游收入结构:2025 基期 vs 2026E 测算(左);毛利贡献占比对比(右)
7.3 增量拆解:一句话读懂弹性
核心测算结论:2025→2026E 公司毛利增量约 42 亿元,其中电子布链贡献约 36 亿元、占比约 85%。即——收入占比约 38% 的电子布业务,贡献了约 85% 的毛利增量;其中收入占比仅约 10% 的 AI 相关业务贡献了约 17 亿元的毛利增量(占 40%)。归母净利增量(32.85 亿→72.9 亿,约 40 亿元)几乎全部由电子布涨价贡献。
7.4 传导验证:下半年是关键验证点
2026H1 已实现归母净利 29.33 亿元,对应全年一致预期 72.9 亿元,下半年需实现约 43.6 亿元(环比 H1+49%)——这是最关键的验证点。支撑因素:9 月调价函(厚布 +15%/薄布 +20%)落地后 Q4 均价中枢显著高于 H1,淮安 3.9 亿米新产能 H2 放量,月度定价机制保证涨价当月兑现;压制因素:股权激励费用摊销(2026 年约 2.06 亿元)与汇兑损失(H1 财务费用同比 +129.6%)。
7.5 情景分析与敏感性
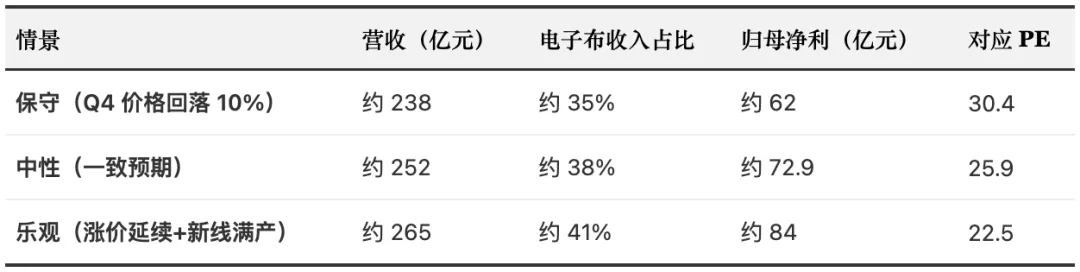
点击表格图片可放大查看
本报告测算;市值按 1,887 亿元。敏感性系数:① 7628 出厂均价每 ±1 元/米 → 年化电子布收入 ±约 11 亿元 → 归母净利 ±约 9 亿元(±13%);② 电子布 AI 占比每 ±5pct → 归母净利 ±约 6%(特种布毛利率远高于普通布);③ 粗纱均价每 ±5% → 归母净利 ±约 8%。
本章判断:弹性结构高度集中于电子布——这既是 2026 年超额收益的来源,也是 2027 年最需要盯防的变量。若 7628 价格站稳 10 元/米以上至 2027 年中,中性情景将系统性上修;反之若 2027H2 普通布产能集中投放导致价格回落至 7 元/米以下,保守情景的 PE 将超过 30 倍,估值安全垫消失。
八、主要财务指标及估值分析
8.1 五年财务轨迹
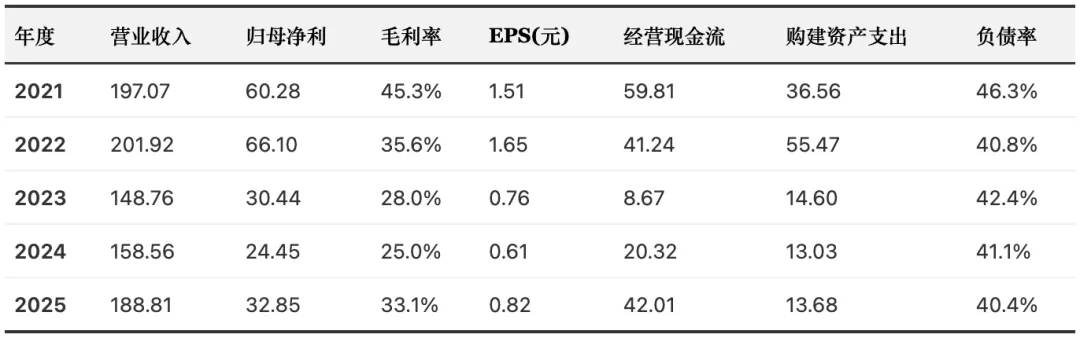
点击表格图片可放大查看
单位:亿元(EPS 除外);iFinD。
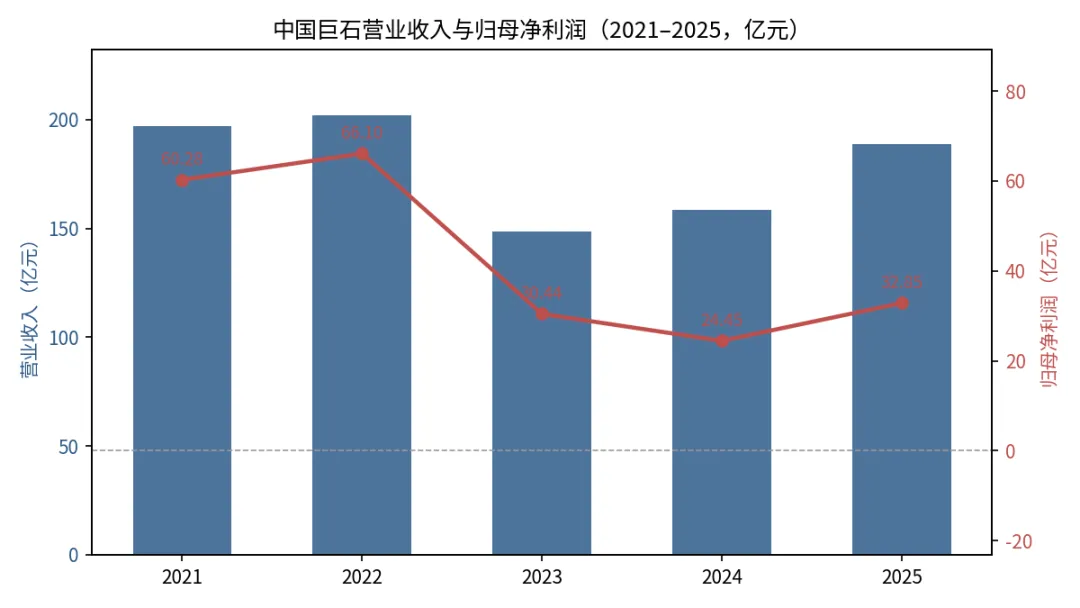
图 5:营收与归母净利:2022 年见顶、2024 年触底、2025 年复苏(iFinD)
8.2 2025 年度指标与 2026 年最新季报
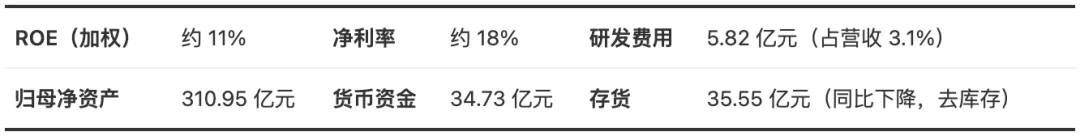
点击表格图片可放大查看
2026H1(最新):营收 111.59 亿元(+22.50%)、归母净利 29.33 亿元(+73.87%)、扣非 29.08 亿元(+70.93%)、经营现金流 24.24 亿元(+68.23%)、EPS 0.7391 元;其中 Q1 归母 12.67 亿元、Q2 约 16.66 亿元,逐季加速。公司此前业绩预告区间 65%—85%,实际落于区间中上。
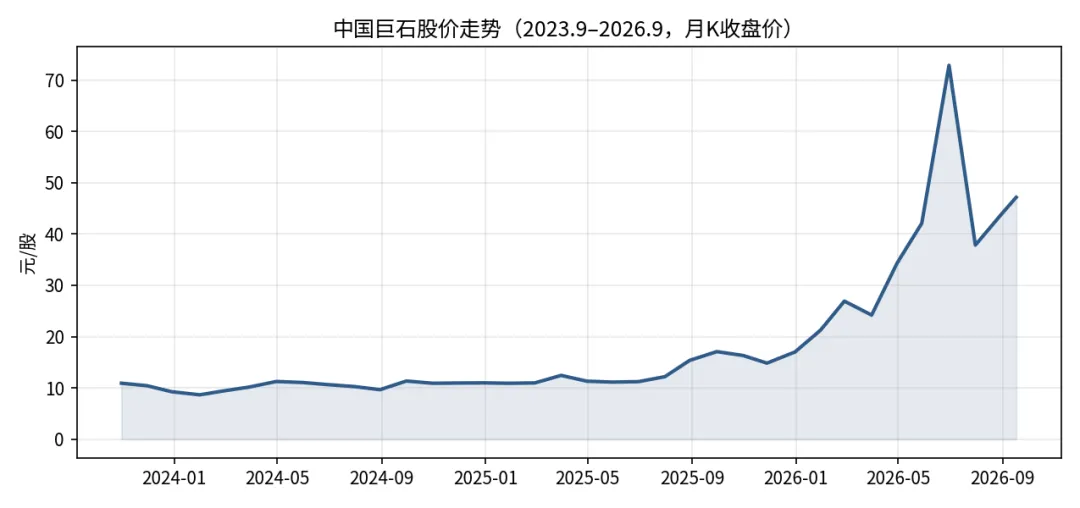
图 6:股价走势:2024 年以来最大涨幅约 5 倍,2026 年波动加大(iFinD 月 K)
8.3 估值
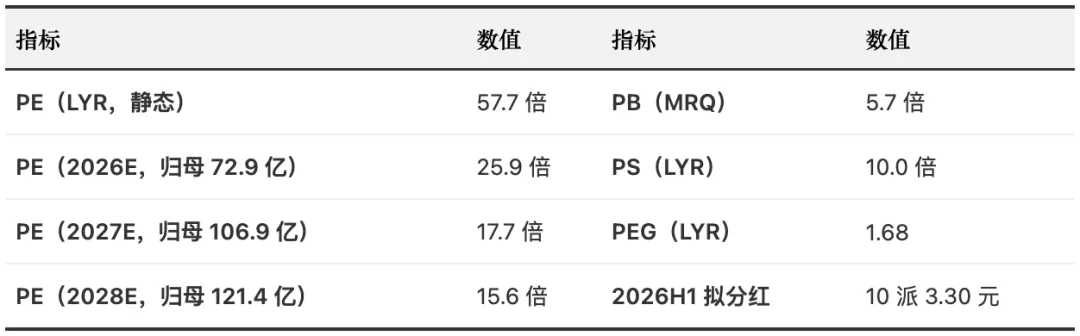
点击表格图片可放大查看
收盘价 47.15 元,市值约 1,887 亿元;iFinD 一致预期 as of 2026-09-17。
估值研判
① 预期是否打满:静态 PE 57.7 倍处于历史高位区,但动态看,当前市值隐含的是"2026 年一致预期兑现+2027 年继续增长"的组合;以一致预期 FY2 净利 106.9 亿元计,2027 年动态 PE 仅 17.7 倍——市场对 2027 年电子布量增(淮安二期 3.2 亿米)与价稳已有期待但未充分定价。② 相对 vs 绝对:相对国际复材(2026E 约 75 倍 PE)有显著折价,相对自身历史(上轮周期顶部 2021 年 PE 约 15—20 倍)溢价明显,溢价能否维持取决于电子布"成长化"叙事能否兑现。③ 关键跟踪变量:7628 月度出厂价、淮安二期建设进度、Q3/Q4 单季净利环比斜率、风电纱年度议价。
本章判断:财务面最强信号是现金流与分红——经营现金流 2025 年翻倍至 42 亿元、2026H1 再增 68%,并首次推出 45% 分红率的中期分红;资产负债表 40% 出头的负债率+34.7 亿货币资金足以覆盖 44.31 亿元扩产。估值结论:当前价格处于"合理偏积极"区间,向上空间依赖 2027 年预期,向下风险是电子布价格拐点早于预期。
九、过往年报管理层讨论的复盘
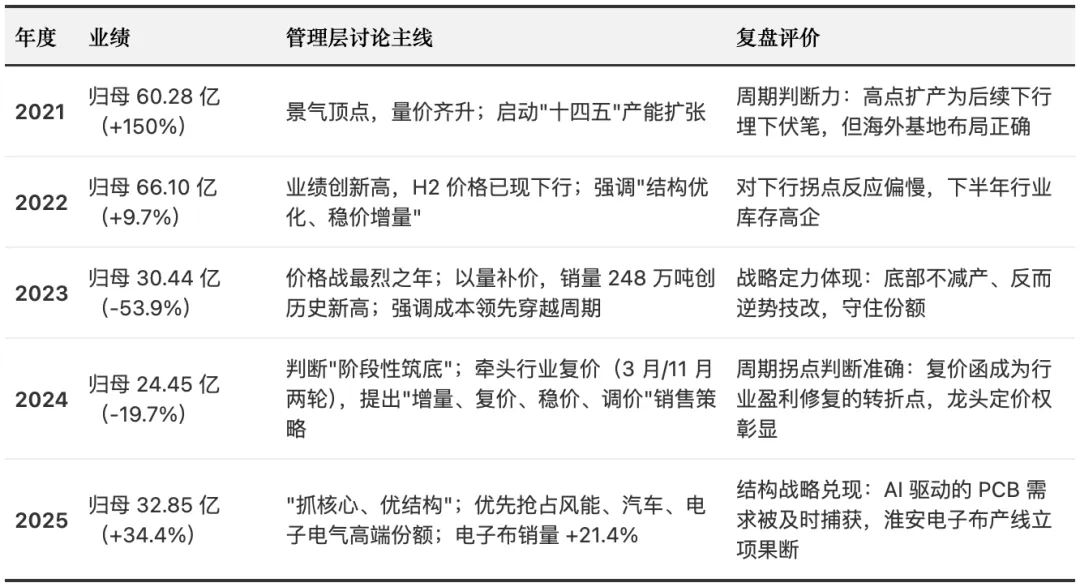
点击表格图片可放大查看
复盘小结(三维度打分式点评)
① 周期判断力 8/10:2024 年对底部的判断与复价时点的选择堪称教科书级,但 2021—2022 年高点扩产的教训同样真实——本轮淮安二期 44.31 亿元投资发生在电子布价格高位,需警惕历史重演。② 战略定力 9/10:底部年份坚持研发投入与产能技改,分红不中断,六大基地全球布局一以贯之。③ 信披风格 7/10:表述稳健偏保守,经营数据披露完整,但电子布等关键产品线的收入拆分透明度不足,投资者沟通仍有提升空间。
本章判断:五年复盘显示管理层最大的强项是"逆周期经营的定力+拐点期的定价领导力",最大的弱项是"高点扩产的节奏"。当前淮安二期正处于同样的决策情境中,这是 2027 年最需要验证的战略命题。
十、管理层定性分析
10.1 股权与治理结构
公司为典型的混合所有制:央企中国建材股份持股 29.37%(2026 年上半年增持 0.15pct),实控人为国务院国资委;创始人张毓强家族的振石控股为第二大股东(增持后约 18% 以上,2024 年以来累计增持约 1 亿股)。"央企实力+民企活力"的机制被公司历年年报列为核心竞争力之首。机构股东中社保基金四组合(一零一、一一四、四零一、四一六)同时现身前十大股东,为市场少见的"社保重仓"组合。
10.2 核心人物画像
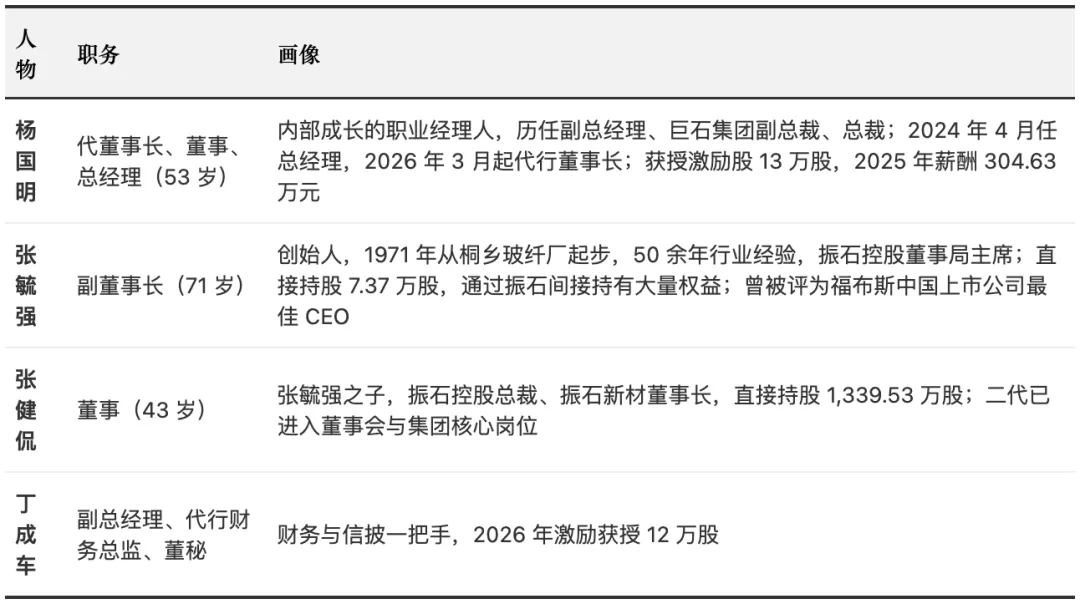
点击表格图片可放大查看
10.3 定性评价
优势:① 创始人张毓强仍在决策层且家族持续增持(11 亿元真金白银),利益深度绑定;② 2026 年落地上市以来首次股权激励(674 人、3.34 亿元缴款),混改机制从口号变成制度;③ 职业经理人梯队完整,杨国明团队 2024 年以来主导复价与电子布转型,执行力已验证;④ 央企背书带来融资便利与信用评级优势。
短板与关注项:① 董事长三年三换(常张利→刘燕→杨国明代行),央企委派董事长的轮换制与公司战略长期性之间存在张力,"代行"状态待正式落定;② 股权激励 2026 年才首次推出,此前长期缺乏市场化激励,且激励的业绩考核目标需持续跟踪披露;③ 关联交易规模需关注——振石新材(张毓强父子实控)既是公司大供应商体系外的重要客户,其 IPO 披露的与巨石采购定价机制(汇率联动条款等)虽经公允性论证,仍是治理观察点。
本章判断:治理整体加分:增持+激励+中期分红三件套在一年内同时落地,是上市以来治理改善最密集的一年;董事长轮换与关联交易是需持续跟踪的两个扣分项,但目前均不构成实质性风险。
十一、投资逻辑总结与风险提示
11.1 看多逻辑
① 全球玻纤龙头的周期复苏:粗纱复价+销量增长驱动基本盘盈利中枢上移,2025 年毛利率 33.1% 已修复,2026H1 达 42.1%;② 电子布 AI 弹性:电子布销量全球第一(市占率 35%—40%),7628 价格年内翻倍以上,测算电子布链贡献 2026 年毛利增量约 85%,AI 相关收入占比升至约 10%;③ 产能精准投放:淮安全球最大电子布单线已投产、二期 44.31 亿元 2027 年接力,锁定下一轮量增;④ 治理与回报改善:首次股权激励+两大股东增持+45% 分红率的中期分红,估值折价因素正在消解。
11.2 风险提示
① 电子布价格回落风险:2027 年普通电子布新增产能(含巨石自身)集中释放,若 AI 需求增速放缓,7628 价格可能冲高回落,测算均价每降 1 元/米归母净利弹性约 -13%;② 估值透支风险:静态 PE 57.7 倍已领先报表约一年,若 Q3/Q4 业绩环比不及预期(下半年需实现约 43.6 亿元归母净利),估值中枢将下移;③ 粗纱盈利仍处底部:行业二三线企业盈利承压,若地产链继续拖累建筑建材需求,粗纱复价持续性存疑;④ 海外政策与汇率风险:境外收入占比 32.5%,"双反"、特别关税及埃镑/美元汇率波动(H1 汇兑损失致财务费用 +129.6%)影响海外基地盈利;⑤ 激励费用与扩产资本开支:股份支付费用总额约 9.81 亿元分年摊销,叠加淮安二期 44.31 亿元投资,短期压制利润率与自由现金流;⑥ 治理关注项:董事长换届过渡期、与振石系关联交易的持续性披露。
免责声明:本报告基于公开信息与 iFinD 数据撰写,所有标注"测算"的内容均为本报告基于公开假设的独立测算,不代表公司指引,不构成投资建议。市场有风险,投资需谨慎。数据截至 2026 年 9 月 17 日。
附录:数据来源
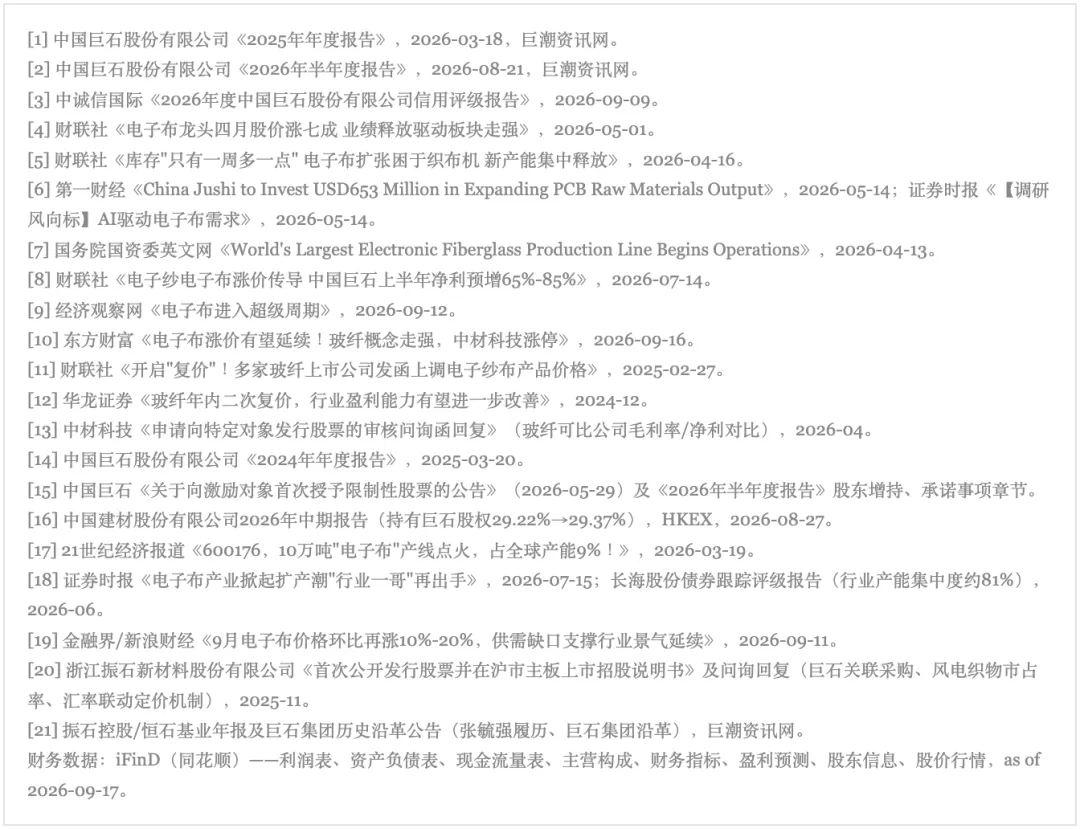
▲ 参考资料(点击可放大查看)






发表评论
发表评论: