
 研报速递
第一章 行业定义与边界
避孕药行业以甾体激素类药物为核心,产品功能是通过外源激素干预女性生殖内分泌,抑制排卵、增稠宫颈黏液、改变子宫内膜状态,从而降低妊娠概率。按给药方式和激素组合划分,复方短效口服避孕药占据主导,紧急避孕药、长效口服、注射避孕针、皮下埋植、阴道环、透皮贴等构成补充。产业链上游是甾体激素原料药与中间体,包括黄体酮、炔雌醇、左炔诺孕酮、去氧孕烯、屈螺酮等;辅料、包材、设备紧随其后。中游为制剂研发与生产,企业须取得药品注册批件,部分品种按处方药管理,部分紧急避孕药转为OTC。下游经过医药流通商进入医院妇科、零售药店、电商平台、即时零售与计生服务机构,最终触达育龄女性。价值流转呈现两条路径:处方药依赖医生教育和医院渠道,品牌壁垒来自临床数据与专利;OTC依赖品牌认知、广告合规和终端覆盖,渠道毛利和周转效率决定竞争位置。
口径方面,行业存在两类争议。一是是否将避孕套、宫内节育器等屏障或器械避孕纳入,二是是否将米非司酮等终止妊娠药物与紧急避孕药合并统计。本文采用激素避孕药口径,涵盖口服、注射、埋植、阴道环、透皮贴等激素类产品,紧急避孕药纳入统计,不包含避孕套、宫内节育器、绝育手术及单纯终止妊娠药物。2025年中国避孕药市场规模约344.7亿元,处于百亿级。这一口径下,行业兼具药品刚需与消费品牌属性,短效口服避孕药和紧急避孕药是观察竞争的主线,原料药一体化则是成本与供应安全的关键。
· · ·
第二章 行业发展现状
中国避孕药行业处在成长期后段向成熟期过渡。紧急避孕药市场已相对成熟,品牌格局稳定,渠道覆盖充分;复方短效口服避孕药仍处成长期,使用率低于欧美,但年轻女性接受度上升。近两年转折点集中在政策、需求、技术和资本四个方向。政策端,药品集采向妇科用药延伸,部分激素制剂面临降价压力;OTC广告监管趋严,紧急避孕药营销从粗放投放转向合规内容;三孩政策及配套措施并未削弱避孕需求,避孕药具免费发放仍在基层存在,但免费发放品种有限,对市场化产品冲击可控。需求端,短效口服避孕药从单纯避孕向经期管理、痤疮、多囊卵巢综合征、子宫内膜异位症等妇科适应症扩展,处方场景增加。紧急避孕药因激素剂量高、失败率相对较高,被部分消费者视为补救手段,需求黏性弱于短效产品。技术端,仿制药一致性评价推进,国产去氧孕烯炔雌醇片、屈螺酮炔雌醇片等逐步进入市场,缓释埋植、阴道环等长效方案在特定人群中渗透。资本端,华润三九收购华润紫竹,将毓婷等品牌纳入OTC平台,妇科用药资源整合加快;外资企业继续守住原研短效避孕药和医院渠道,同时加大零售与电商布局。这些变化的逻辑在于,避孕药不再是单一计生用品,而是女性健康管理入口。价格敏感与品牌信任同时存在,渠道从医院向药店和线上迁移,企业竞争从单一产品转向管线、品牌和供应链的组合。
· · ·
第三章 行业市场规模
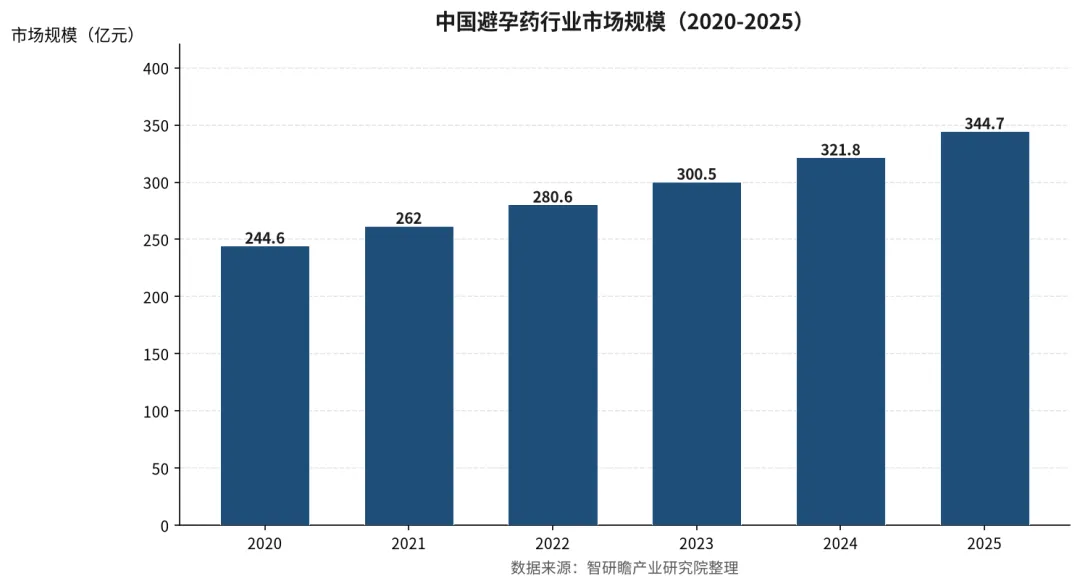
2020年,中国避孕药市场规模约为244.6亿元;2021年增至262.0亿元;2022年进一步达到280.6亿元;2023年为300.5亿元;2024年约321.8亿元;2025年约344.7亿元。智研瞻产业研究院测算,2020年至2025年的年均复合增速约7.1%,各年同比增速在7%附近,曲线近乎平滑的上行线,年际波动极小。这种节奏符合成熟消费型医药行业的典型特征:需求刚性、品牌黏性、渠道库存周期短,不依赖单一大单品爆发,也不受宏观经济短期波动强烈牵引。核心驱动来自三方面。其一,性教育普及和女性自主避孕意识提升,短效口服避孕药在年轻高知群体中的渗透率上行;其二,妇科适应症拓展让处方药市场扩容,痤疮、经期紊乱、多囊卵巢综合征等需求与避孕需求叠加;其三,电商、即时零售和连锁药店提升了购买便利性,隐私保护需求推动线上渠道占比提高。渗透率方面,中国短效口服避孕药在育龄女性中的使用率仍低于欧美成熟市场,紧急避孕药使用频次较高,激素避孕整体处于低渗透、稳增长阶段。市场并非靠人口增量驱动,而是靠使用结构升级和客单价提升。
· · ·
第四章 行业竞争格局
竞争格局呈现分层。第一梯队是外资原研企业,拜耳凭借优思明、优思悦、达英-35在短效口服避孕药和妇科处方市场占据强势地位,默沙东、欧加农等在特定品种上保有份额。第二梯队是国产龙头,华润紫竹以毓婷、金毓婷在紧急避孕药市场拥有高品牌认知,浙江仙琚制药在甾体激素原料药和制剂一体化上积累较深,人福医药等企业在左炔诺孕酮等品种上参与竞争。第三梯队是区域仿制药企业和原料药企业,依靠成本、代工和集采中标进入市场。智研瞻调研显示,紧急避孕药市场集中度较高,CR3长期处于领先水平,华润紫竹份额居前;短效口服避孕药市场则以外资主导,国产仿制仍在追赶。竞争壁垒集中在四方面:甾体激素原料药工艺与环保能力、制剂注册与临床数据、OTC品牌与广告合规能力、医院妇科医生教育。近期资本事件中,华润三九收购华润紫竹对格局影响较大,交易完成后,毓婷等品牌获得华润系OTC渠道和终端资源,国产紧急避孕药龙头地位强化,行业集中度可能继续提升。与此同时,仿制药一致性评价推进,国产短效避孕药若在质量和价格上形成组合,将对外资原研形成替代压力。外资的应对是向零售和电商下沉,以品牌溢价维持利润。整体看,市场不会出现剧烈洗牌,但国产替代与渠道重构会改变份额分布。
· · ·
第五章 行业潜在风险
政策风险发生概率较高,集采和医保控费可能压低部分激素制剂价格,传导路径是中标价下降、渠道毛利收窄、中小企业退出,头部企业以规模摊薄成本。广告监管风险集中在紧急避孕药,若线上营销和药店促销受限,品牌拉动效率下降,影响OTC端动销。技术风险来自替代方案,皮下埋植、宫内节育器、阴道环等长效避孕方式可能分流部分口服需求,男性避孕药若远期上市也会改变选择结构,但中短期概率不高。市场风险方面,出生率下降并不直接等于避孕药需求下降,因为避孕需求与性活跃人口、健康意识和妇科治疗相关,但育龄女性基数收缩会限制总量增速。宏观风险包括消费降级和电商比价,价格战可能从紧急避孕药蔓延至短效仿制药,压缩行业利润率。原料药价格波动和环保限产也会影响供应稳定性,甾体激素中间体工艺复杂,上游一旦涨价,制剂企业成本压力上升。各风险中,政策与竞争风险影响最直接,技术替代影响偏中长期,宏观风险更多体现为利润弹性。
· · ·
第六章 行业市场规模预测
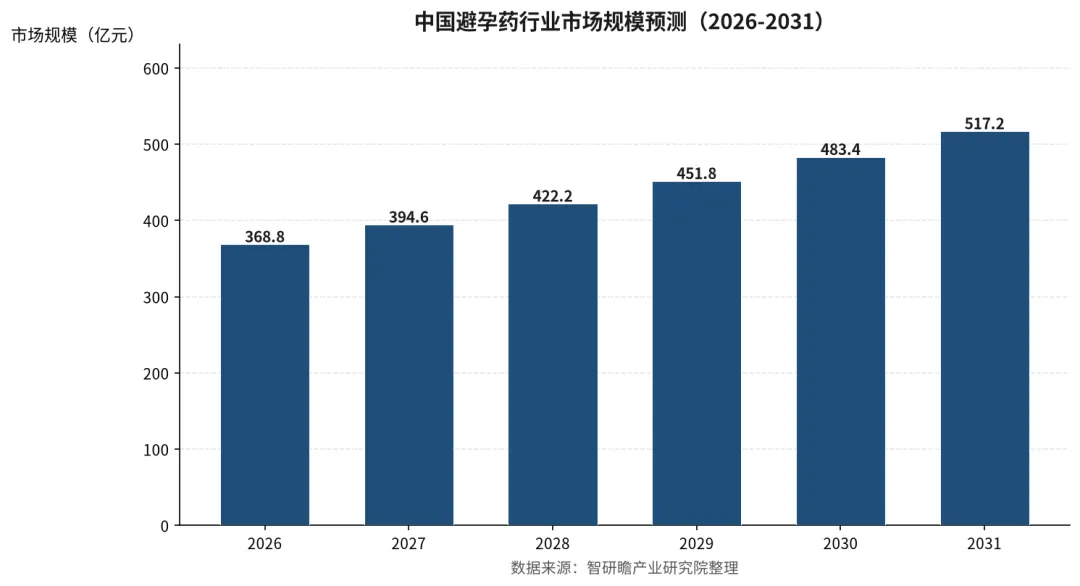
基准情景假设:药品集采温和扩围,不出现极端降价;甾体原料药价格保持平稳;短效口服避孕药渗透率缓慢提升;电商渠道继续增长;无重大技术替代冲击。预计2026年达到368.8亿元,2027年为394.6亿元,2028年为422.2亿元,2029年为451.8亿元,2030年为483.4亿元,2031年进一步升至517.2亿元。六年年均复合增速约7.0%,较历史阶段的7.1%仅有轻微放缓。在智研瞻看来,这一增速说明行业增长动能仍在,但天花板逐步显现:短效避孕药渗透率提升和妇科适应症拓展提供增量,育龄女性数量下降和集采降价形成对冲。乐观情景下,若处方外流加快、国产短效替代超预期、女性健康管理消费上升,2026年至2031年复合增速可达8%左右,2031年市场规模有望突破540亿元。悲观情景下,若集采降价幅度超预期、出生率下滑拖累或长效避孕方式快速分流,复合增速可能降至5%左右,2031年约490亿元。基准预测仍落在百亿级向五百亿级迈进的过程中,增长曲线平缓,缺少爆发性拐点,属于稳健成长赛道。
· · ·
第七章 行业发展前景与战略建议
中长期趋势中,已经形成共识的是:短效口服避孕药使用率将上升,紧急避孕药增速放缓;外资在高端短效市场仍强,国产在OTC和仿制市场扩大份额;线上渠道占比提高,隐私保护和即时配送成为购买决策因素。被低估的趋势有三点。第一,避孕药的妇科治疗属性可能比避孕属性更快增长,多囊卵巢综合征、子宫内膜异位症、痤疮和经期管理带来的处方需求,会改变产品定位和医生教育方式。第二,原料药制剂一体化企业的成本优势在集采环境下会被放大,甾体激素中间体的工艺和环保门槛将淘汰部分中小玩家。第三,免费避孕药具政策与基层计生服务可能成为国产企业的稳定采购来源,而非完全市场化竞争。对制药企业,建议优先布局短效口服避孕药和妇科适应症管线,强化OTC品牌与电商运营,同时向上游原料药延伸;对投资机构,关注拥有原料药壁垒、品牌OTC资产和院外渠道能力的企业,谨慎对待单一紧急避孕药品种;对渠道商,药店应提升药事服务和隐私保护能力,即时零售平台可围绕女性健康建立品类组合。行业不会因人口争论而失速,但会因合规、集采和渠道迁移重新分配利润。能在品牌、成本和适应症三端同时建立优势的参与者,将获得超过行业均值的回报。
*因篇幅有限,本文仅展示部分内容。更多详情见智研瞻《避孕药行业完整版报告》。
— 智研瞻产业研究院 · 出品 — 欢迎转载、引用






发表评论
发表评论: