
 研报速递
第一章 行业定义与边界
电子体温计是以热敏电阻、热电堆红外传感器等感温元件为核心,将人体体温信号转化为电信号并输出读数的医疗器械或健康消费电子产品。产业链上游包括温度传感器、MCU芯片、液晶屏、蜂鸣器、电池、医用级塑料与金属探头;中游为整机设计、模具开发、算法校准、注册检验与规模化生产;下游覆盖医院、基层医疗机构、药店、电商、母婴渠道及家庭用户。价值流转中,传感器与算法决定测量精度和一致性,中游注册证与制造能力决定市场准入,下游品牌与渠道决定价格带和复购。
从产品边界看,电子体温计主要包括数字电子体温计、红外额温枪和红外耳温枪。数字电子体温计多用于腋下、口腔或直肠测量,单价较低、家庭保有量高;红外额温枪适合快速筛查,公共场所和院内预检使用较多;红外耳温枪测量更接近核心体温,在儿科和高端家庭场景中占有一席之地。本文采用电子体温计整体口径,涵盖上述三类产品,不包含玻璃水银体温计、工业测温仪、兽用体温计,也不包含可穿戴连续体温监测设备。后者的注册路径、支付方和商业模式与家用电子体温计差异较大,若并入统计,会高估传统电子体温计的替换需求。
中国对电子体温计按第二类医疗器械管理,生产企业需取得医疗器械注册证和生产许可证。产品精度、响应时间、环境适应性和临床验证是注册审评中的关键指标。这一监管属性决定了行业并非简单的消费电子组装业,渠道进入、医院采购和电商宣传均受到合规约束。与此同时,出口市场对中国产能意义较大,欧美、东南亚和中东的订单波动会通过代工企业向国内供应链传导。整体看,电子体温计处在医疗器械与家用健康消费的交界处,上游技术迭代不快,中游制造成熟,下游需求分散,行业边界清晰但内部品类分化明显。
· · ·
第二章 行业发展现状
电子体温计行业已经走过高速普及期,当前处于成熟期中的结构性升级阶段。2020年之前,数字电子体温计在城镇家庭中已接近普及,行业增长主要依靠更新需求和农村市场渗透。2020年公共卫生事件带来一次性需求脉冲,红外额温枪、耳温枪和电子体温计销量快速抬升,随后2021至2024年行业进入库存消化和渠道调整期。2025年市场规模重新加速,既有流感季需求回升的因素,也与水银体温计退出、家庭健康监测习惯固化、线上渠道效率提升有关。
政策端的变化对行业影响直接。含汞体温计和血压计的生产淘汰进程已经明确,2026年起国内含汞体温计生产将受到严格限制,这为电子体温计腾出替代空间。医疗器械唯一标识、电商平台资质核验和广告合规监管趋严,则抬高了中小代工企业的渠道成本。技术端没有出现颠覆性突破,但红外传感器国产化率提升、NTC热敏电阻精度改善、低功耗MCU和蓝牙连接模块成本下降,使中高端电子体温计的价格带逐步下移。耳温枪的测量算法和探头结构仍是区分品牌溢价的关键,额温枪则更接近标准化产品,价格竞争激烈。
需求结构正在从应急采购转向日常健康管理。老龄化带来的居家照护需求、儿科发热管理、院内感染控制和基层医疗机构设备补充,构成较稳定的基本盘。年轻家庭对电子体温计的外观、响应速度、夜光显示和APP记录功能有更高要求,推动产品从单一测温工具向家庭健康终端配件演变。资本动向方面,2021年前后家用医疗器械企业出现上市和融资窗口,可孚医疗登陆创业板、鹿得医疗在北交所挂牌,增强了头部企业的产能和渠道能力;2023至2025年一级市场融资热度下降,行业更多依靠自有现金流和并购整合。出口方面,海外渠道在2021至2022年集中补库,2023至2024年进入去库存,2025年订单有所修复,但客户对价格和认证的要求同步提高。
行业当前的核心矛盾不是需求消失,而是供给过剩与产品同质化。低端数字体温计和额温枪产能充裕,代工价格透明,品牌商难以仅靠硬件参数形成长期壁垒。具备注册资源、临床渠道、品牌认知和海外认证的企业,正在把竞争重心转向产品组合、渠道效率和合规能力。
· · ·
第三章 行业市场规模
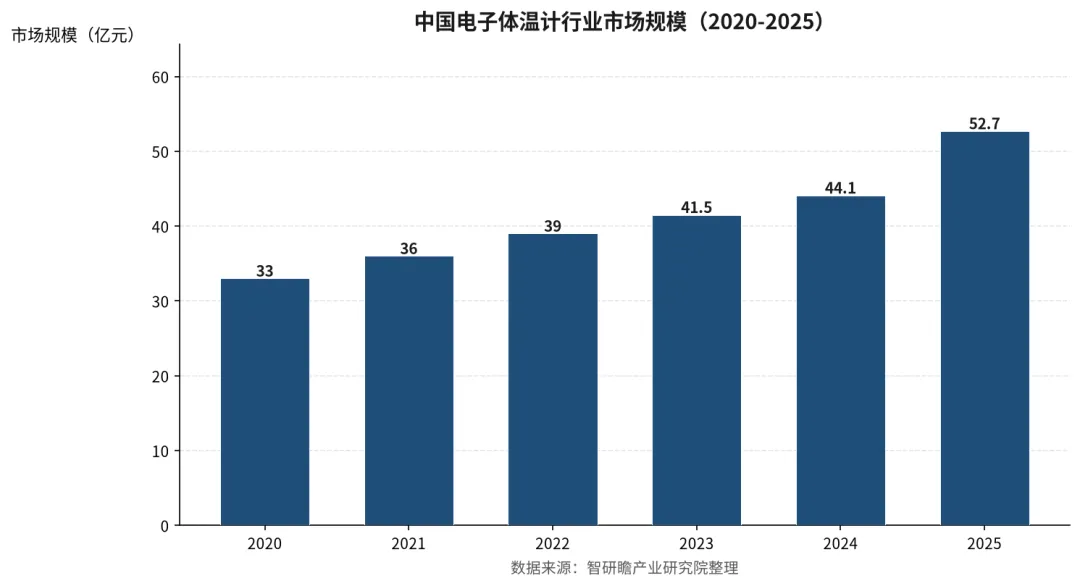
2020年,中国电子体温计市场规模约为33.0亿元;2021年为36.0亿元;2022年为39.0亿元;2023年为41.5亿元;2024年约44.1亿元;2025年约52.7亿元。逐年数字列完后,可以看到这条曲线在2020至2024年间接近一条平滑的上行线,年际波动幅度较小。按智研瞻产业研究院测算,2020至2025年行业年均复合增速约为9.8%,其中2021年同比增长约9.1%,2022年约8.3%,2023年约6.4%,2024年约6.3%。2025年同比增速抬升至约19.5%,主要来自流感季需求、水银体温计替代预期、家庭健康储备以及线上渠道促销节奏的共同作用。
这种增长特征符合成熟医疗健康细分赛道的典型形态:没有爆发式扩张,也缺少强周期品的大起大落,需求由家庭保有量、更新周期、人口结构和医疗机构采购共同支撑。电子体温计不属于高值耗材,单价低、购买频次低、替换周期长,因此市场规模扩张更多依赖渗透率提升和产品结构升级,而非使用量重复放大。数字电子体温计在国内城镇家庭的保有率已经较高,增量空间主要来自农村市场、老年照护场景和流动人口家庭;红外额温枪在公共场所的配置趋于饱和,红外耳温枪则受益于儿科和高端家庭需求,单价和毛利率相对更高。
从渗透率阶段判断,数字电子体温计处于成熟期后段,红外额温枪处于成熟期前段,红外耳温枪仍处在成长期。三类产品叠加后,行业整体尚未触及天花板,但增速会逐步向GDP和医疗健康支出增速靠拢。核心驱动因素包括:含汞体温计退出带来的合规替代,老龄化与慢病管理带来的居家监测需求,基层医疗机构设备补缺,以及出口市场对中国供应链的持续依赖。需要指出的是,2025年的较高增速包含低基数修复和季节性因素,不宜简单线性外推为长期增速。
· · ·
第四章 行业竞争格局
中国电子体温计市场竞争格局呈中等集中度。按出厂口径估算,国内CR5约在35%至45%之间,CR10约在60%左右,剩余份额由区域品牌、代工厂和电商白牌占据。第一梯队包括欧姆龙、博朗等外资品牌,以及鱼跃医疗等本土龙头。外资品牌在耳温枪、医院渠道和高端零售中仍具品牌优势,产品单价较高,用户忠诚度较强。本土龙头凭借注册证数量、渠道覆盖、成本控制和电商运营能力,在大众市场占据主导。
第二梯队由可孚医疗、九安医疗、倍尔康、华盛昌、鹿得医疗等企业构成。这些企业各有侧重:可孚医疗在家用医疗器械品类组合和线上渠道上较为完整;九安医疗在电子血压计和体温计出口方面积累较深;倍尔康、华盛昌在红外测温模组和整机出口上具备制造经验;鹿得医疗则受益于北交所融资平台和海外客户资源。第三梯队是大量中小代工企业和区域品牌,主要承接低端数字体温计、额温枪的贴牌订单,利润空间薄,对原材料价格和汇率变动敏感。
竞争壁垒集中在四个方面。注册证和质量管理体系决定能否进入医院与主流电商;传感器算法和校准能力决定测量精度与一致性;渠道网络和品牌认知决定溢价能力;规模化采购和自动化装配决定成本优势。近期资本事件对格局的重塑效应有限但方向清晰。可孚医疗2021年上市后加大家用医疗器械投入,鱼跃医疗通过并购和渠道下沉巩固龙头位置,九安医疗在防疫产品收入回落后重新聚焦血压、血糖和体温管理。智研瞻研究团队认为,未来三到五年行业不会出现剧烈洗牌,但低端产能会逐步出清,拥有注册资源、海外认证和品牌渠道的企业将获得更多份额。
· · ·
第五章 行业潜在风险
政策与合规风险居首。电子体温计按第二类医疗器械管理,注册审评、生产许可、广告宣传和电商销售均受严格约束。若监管标准提高或飞检频次增加,中小企业的合规成本会上升。含汞体温计淘汰对行业是利好,但替代节奏受地方采购和库存消化影响,短期内可能出现渠道价格混乱。出口市场还面临欧盟MDR、美国FDA注册和各国计量认证要求,认证周期延长会拖累订单交付。
技术风险中等。电子体温计的核心技术成熟,传感器和MCU供应相对充足,但红外耳温枪的算法校准、探头一致性和环境补偿仍有技术门槛。如果头部企业通过专利或算法优化拉开差距,低端厂商的生存空间会被压缩。替代技术方面,可穿戴连续体温监测设备尚未在精度、续航和支付模式上形成大规模替代,但中长期若技术成熟,可能分流部分高端家庭和院内监测需求。
市场风险主要体现在价格战和库存波动。数字电子体温计和额温枪产品同质化严重,电商促销容易引发价格竞争,压缩品牌商和代工厂毛利。2020至2022年的高库存曾在2023至2024年压制渠道进货意愿,类似波动可能再次出现。宏观风险包括汇率波动、塑料与电子元件价格变化、海外贸易壁垒和地缘政治对出口订单的影响。上述风险中,政策合规和价格战发生概率较高,影响程度中等;技术替代发生概率较低,但一旦发生,对高端市场的冲击较大。
· · ·
第六章 行业市场规模预测
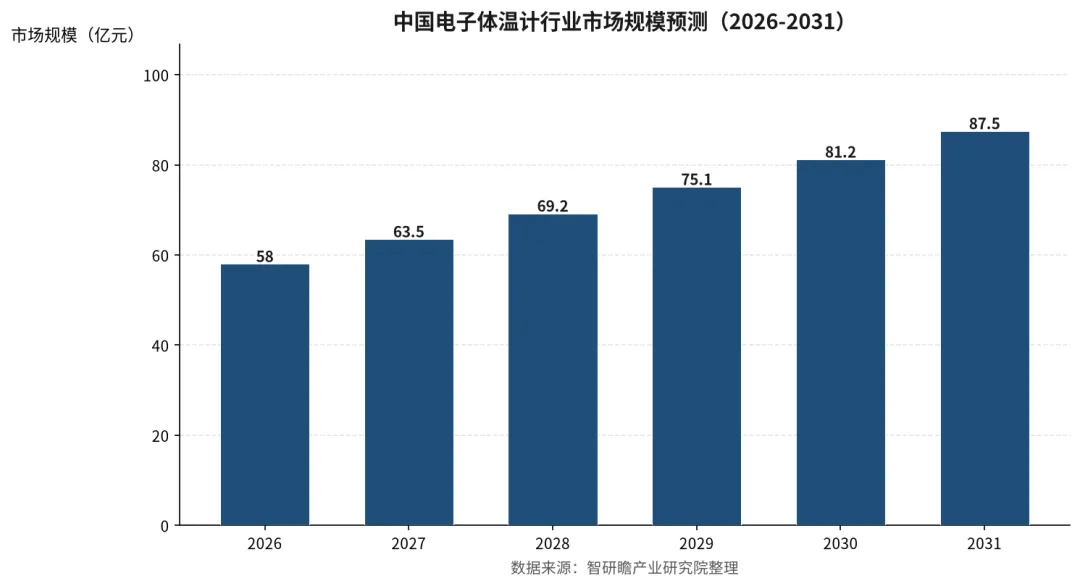
基准情景的推演前提包括:含汞体温计淘汰政策按既定节奏推进,医疗器械注册和监管框架保持稳定;传感器、MCU和医用塑料价格没有大幅上涨;行业没有出现颠覆性替代技术;流感等季节性需求正常波动,不出现极端公共卫生事件;出口市场温和复苏,海外客户库存维持在合理水平。基于这些假设,预计2026年达到58.0亿元,2027年为63.5亿元,2028年为69.2亿元,2029年为75.1亿元,2030年为81.2亿元,2031年进一步升至87.5亿元。按此计算,2026至2031年行业年均复合增速约为8.6%,较2020至2025年的9.8%仅有轻微放缓。
这一预测曲线延续了成熟医疗健康赛道的稳健特征。增长动能主要来自三方面:水银体温计退出后的替代需求在2026至2028年集中释放;老龄化、儿科护理和院感控制带来红外耳温枪、额温枪的结构性增量;家庭健康管理意识提升推动电子体温计从单一测温工具向带记录、带连接功能的产品升级。与此同时,数字电子体温计的家庭保有率已经较高,更新周期通常在三年以上,价格竞争会压低单价,行业增速难以回到两位数以上。
乐观情景下,若老龄化照护需求超预期、海外补库周期延长、耳温枪渗透率快速提升,2031年市场规模可能接近92亿元,六年复合增速约9.5%。悲观情景下,若价格战加剧、出口订单转移、家庭渗透率提前见顶,2031年市场规模可能落在82亿元附近,复合增速约7.2%。潜在天花板来自家庭保有量饱和、产品单价下行和出生率下降对儿科需求的长期影响。行业更可能呈现“总量温和增长、结构持续升级”的形态,而非新一轮爆发。
· · ·
第七章 行业发展前景与战略建议
中长期看,电子体温计行业有几条趋势已经形成共识。水银体温计退出带来的替代窗口明确,电子化、无汞化不可逆;家用医疗器械渠道向线上和连锁药店集中,品牌与合规能力的重要性上升;国产供应链在传感器、模组和整机制造上的成本优势仍会延续,出口份额难以被短期替代。这些趋势确定性较高,但对企业利润的拉动幅度有限,因为低端产品价格竞争会抵消部分销量增长。
被低估的趋势有三个。其一,银发经济下的机构照护和居家养老场景,对易读、易操作、带报警功能的电子体温计需求正在积累,这块市场分散且服务属性强,现有头部企业覆盖不足。其二,院内感染控制和基层医疗机构标准化建设,会带来额温枪、耳温枪的定期更换和校准服务需求,商业模式可能从一次性卖硬件转向“设备+校准+耗材”组合。其三,电子体温计与血压计、血糖仪、血氧仪的数据连接,正在成为家庭健康终端的入口之一,单纯测温硬件的价值有限,能够沉淀健康数据并提供异常提醒的产品更可能获得溢价。在智研瞻看来,行业未来五年的竞争焦点将从“谁能生产”转向“谁能以合规方式触达家庭和机构,并维持合理毛利”。
针对不同参与者,策略应有所区分。头部企业应继续巩固注册证和临床渠道,补齐耳温枪高端产品线,同时投入海外注册和品牌建设,避免陷入国内低端价格战。中型企业适合聚焦细分场景,例如儿科、养老机构、母婴渠道或兽用测温,通过差异化产品和服务建立区域优势,并利用代工能力承接海外中小客户订单。新进入者不宜再投资普通数字体温计和额温枪产能,应优先关注传感器算法、低功耗连接模块、校准服务或自动化装配设备。投资机构可重点关注三类标的:拥有海外认证和稳定客户的红外测温模组企业,具备家庭健康数据连接能力的品牌商,以及在养老、院感场景中形成服务网络的渠道商。对低端白牌代工产能,则应保持谨慎。
电子体温计行业不会讲出爆发式增长的故事,它的价值在于稳定需求、清晰监管和持续的结构升级。真正能够穿越周期的企业,不是单纯追求出货量的代工厂,而是能够在合规、精度、渠道效率和场景服务之间找到平衡点的参与者。
*因篇幅有限,本文仅展示部分内容。更多详情见智研瞻《电子体温计行业完整版报告》。
— 智研瞻产业研究院 · 出品 — 欢迎转载、引用






发表评论
发表评论: