
 研报速递
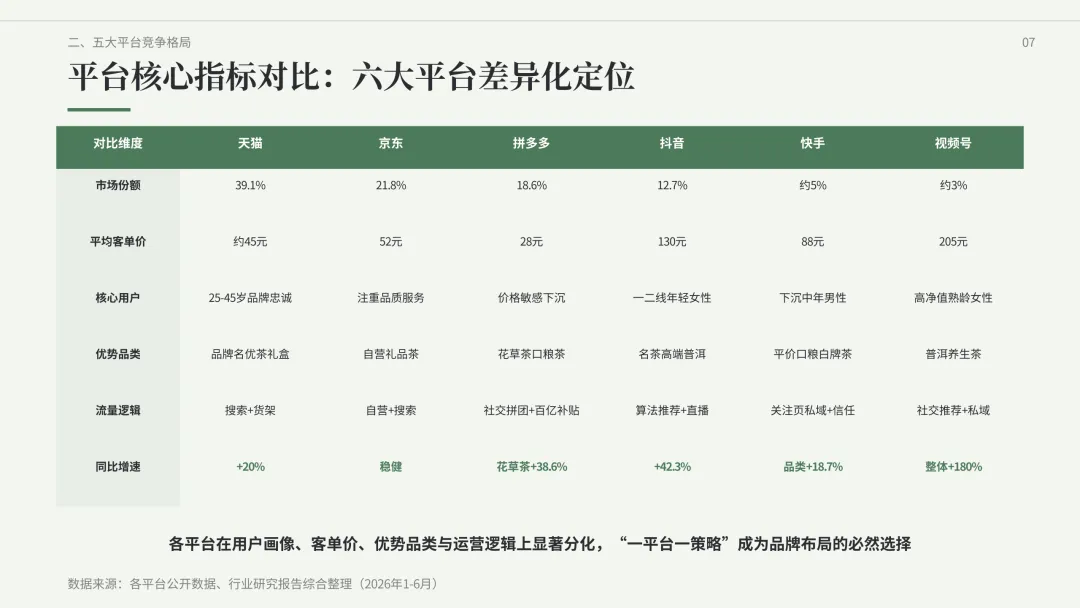
2026年上半年,中国茶叶电商行业形成天猫(含淘宝等阿里系渠道)、京东、拼多多、抖音、快手、视频号六大主流平台差异化竞争格局,各平台在用户画像、客单价体系、优势品类、流量逻辑、增长动能上形成显著差异化特征。
2026年上半年,中国茶叶电商行业延续高速发展态势,增速显著高于全网电商行业平均水平,茶叶线上渗透进程持续提速。
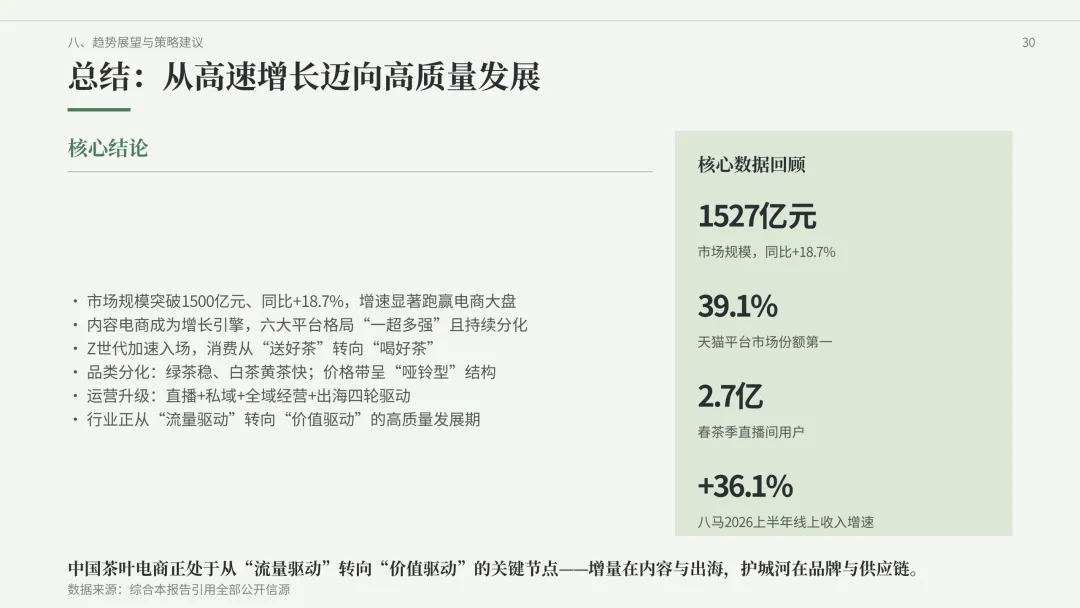
在传统货架电商增长趋缓的行业背景下,内容电商成为茶叶电商核心增长引擎,其中抖音茶叶类目GMV同比增速达42.3%,为传统电商平台平均增速的2.3倍。
现阶段短视频渠道已占据茶叶消费场景26.11%的市场占比,跻身第五大茶叶购买渠道,直播渠道更是贡献了行业39%的新增增量,成为行业增长核心驱动力。
当前茶叶电商行业已形成六大主流平台差异化竞争的稳定格局,各平台基于生态属性构建了独特的用户体系、价格体系与运营体系。
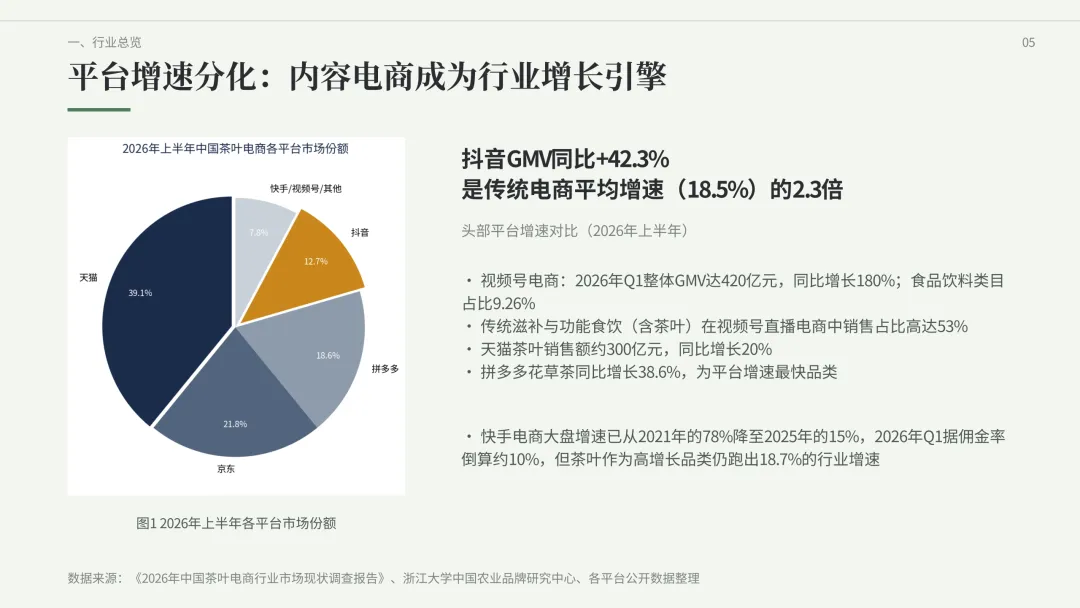
其中天猫以39.1%的市场份额稳居行业首位,是茶叶品牌化发展核心阵地;京东凭借品质服务与物流优势位列第二;拼多多依托极致性价比与产地供应链,以18.6%的市场份额深耕下沉市场;抖音依托内容算法实现高速增长;快手以私域信任体系深耕口粮茶赛道;视频号依托微信生态高净值熟龄用户,实现赛道快速崛起。平台差异化特征凸显,“一平台一定位、一品牌一策略”成为行业常态化布局逻辑。
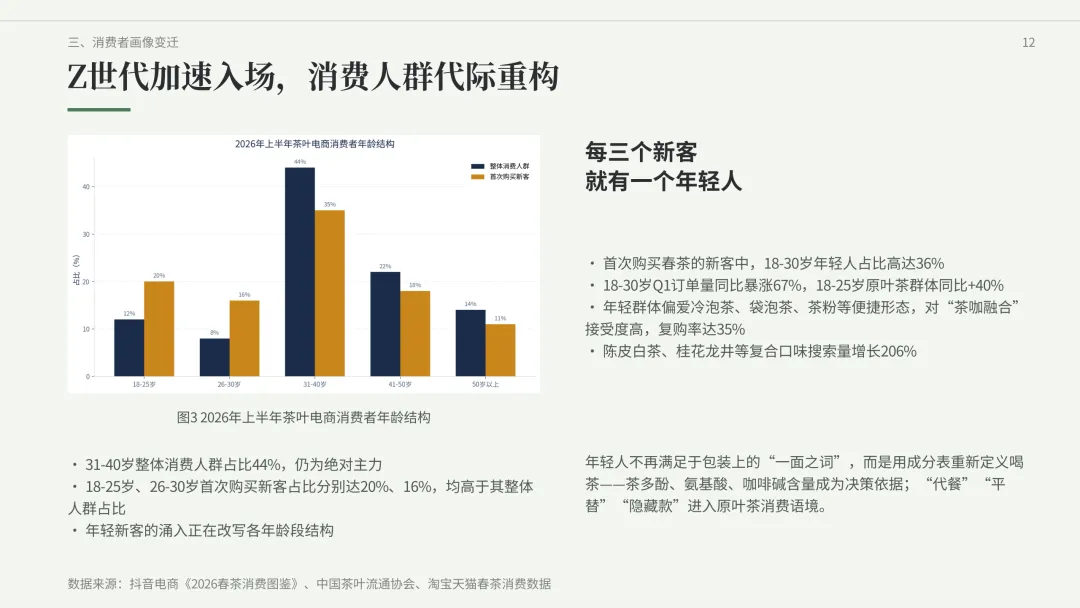
消费端呈现年轻化入场、口粮化普及两大核心变革趋势。2026年上半年,18-30岁年轻用户占春茶新客总量的36%,该群体第一季度订单量同比增幅达67%,成为行业核心增量人群。
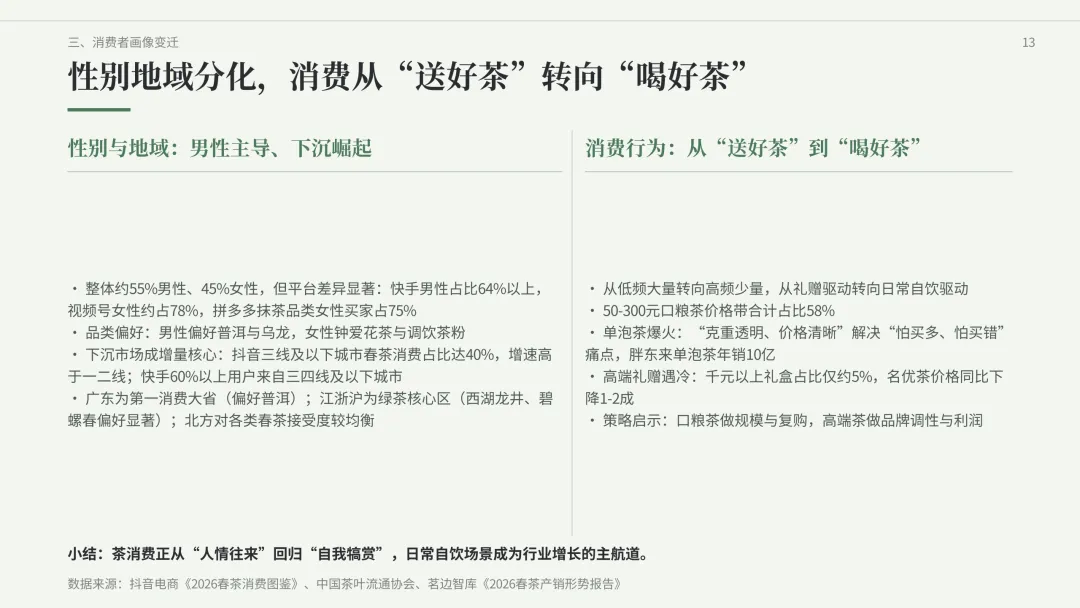
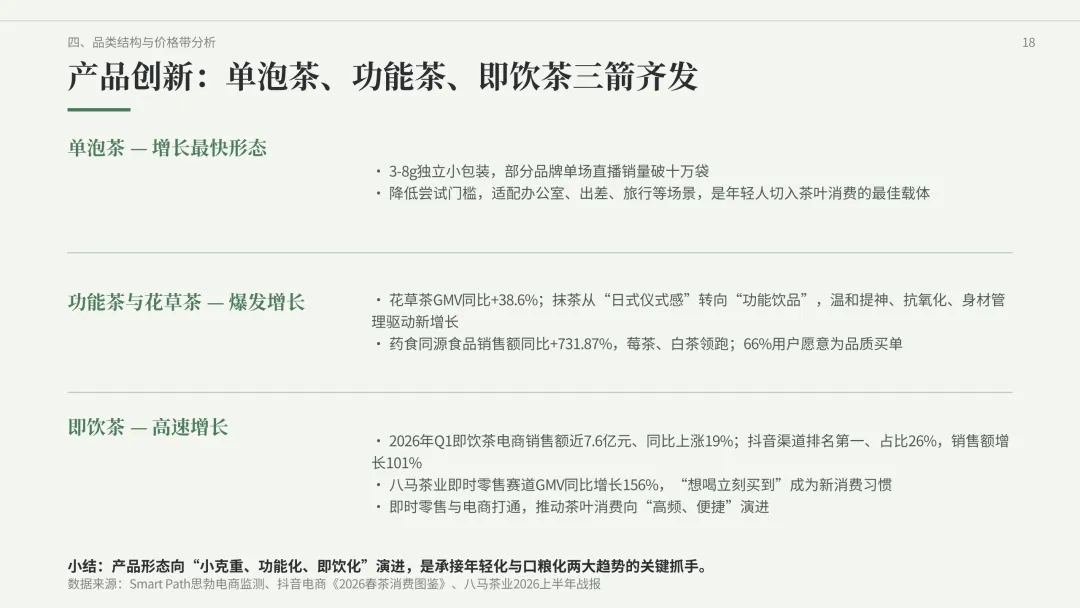
消费需求从传统节庆礼赠的“送礼导向”全面转向日常自饮的“品质消费导向”,50-300元口粮茶价格带合计市场占比达58%,小克重、独立分装的单泡茶产品成为增速最快的产品形态。
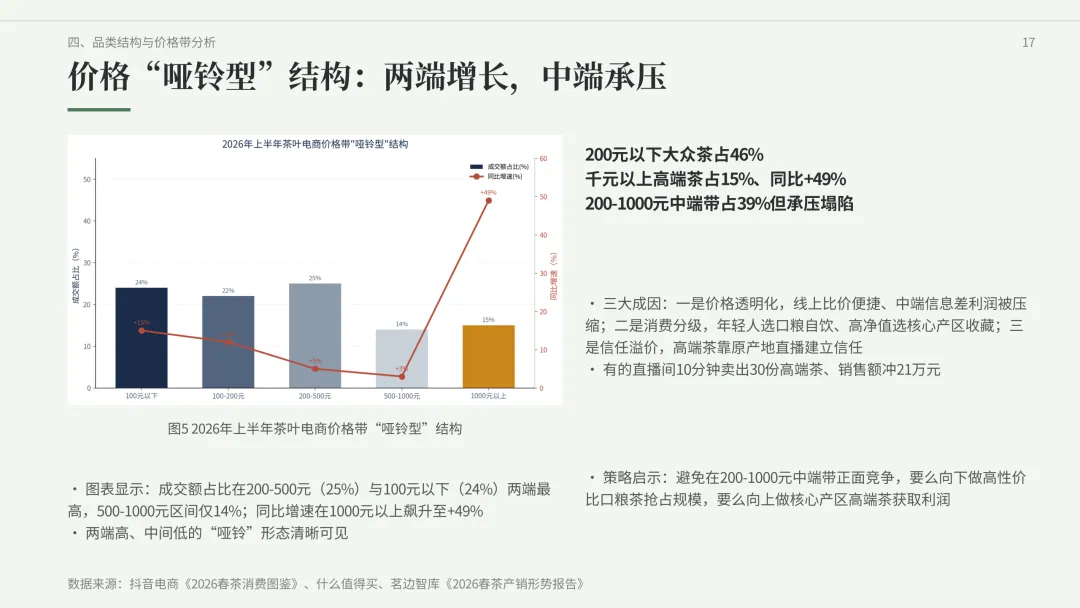
行业价格结构呈现典型“哑铃型”特征,200元以下大众口粮茶占比46%,千元以上高端茶占比15%且同比增长49%,200-1000元中端价格带市场承压、份额持续收缩。
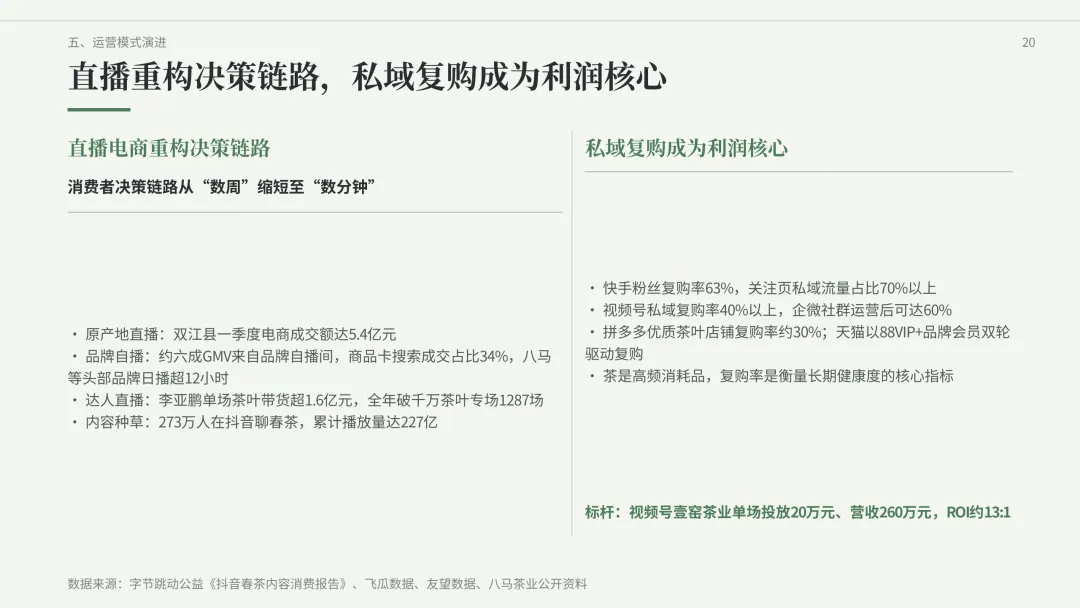
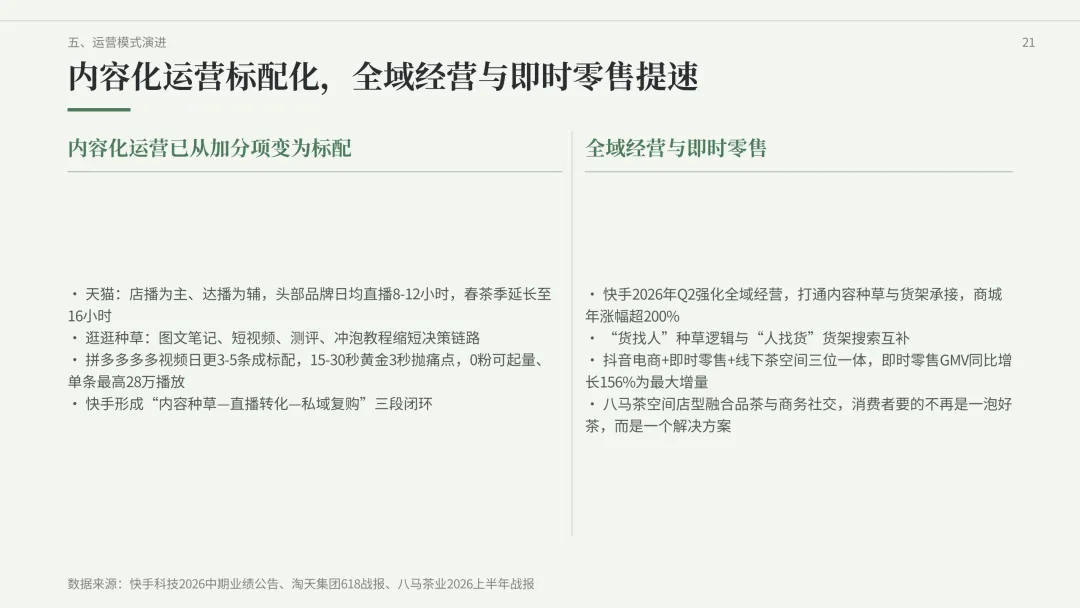
运营层面,“内容种草—直播转化—私域复购”的闭环运营模式已成为行业标准化打法。原产地溯源直播大幅简化消费者决策流程,将传统线下数周的决策周期压缩至数分钟;品牌自播贡献行业六成GMV,私域复购率成为衡量品牌长期经营质量的核心指标。
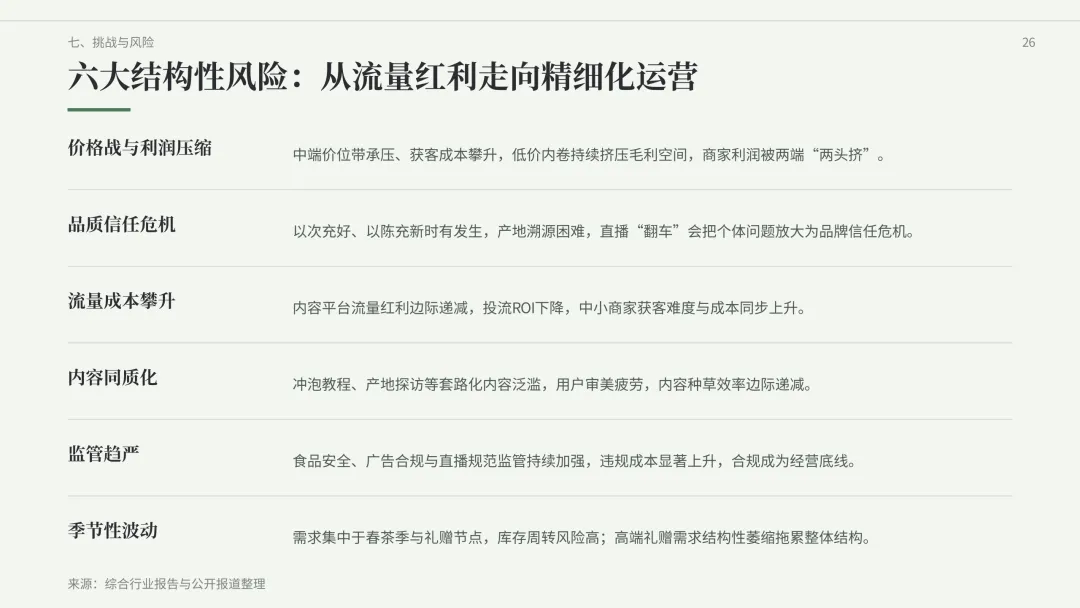
同时,即时零售赛道迎来爆发式增长,GMV同比增幅达156%,线上线下OMO融合发展态势持续深化。行业发展红利逐步迭代,流量红利消退后,价格内卷、品质信任缺失、流量成本攀升、内容同质化、监管合规收紧五大痛点凸显,行业正式进入结构性调整与高质量发展阶段。
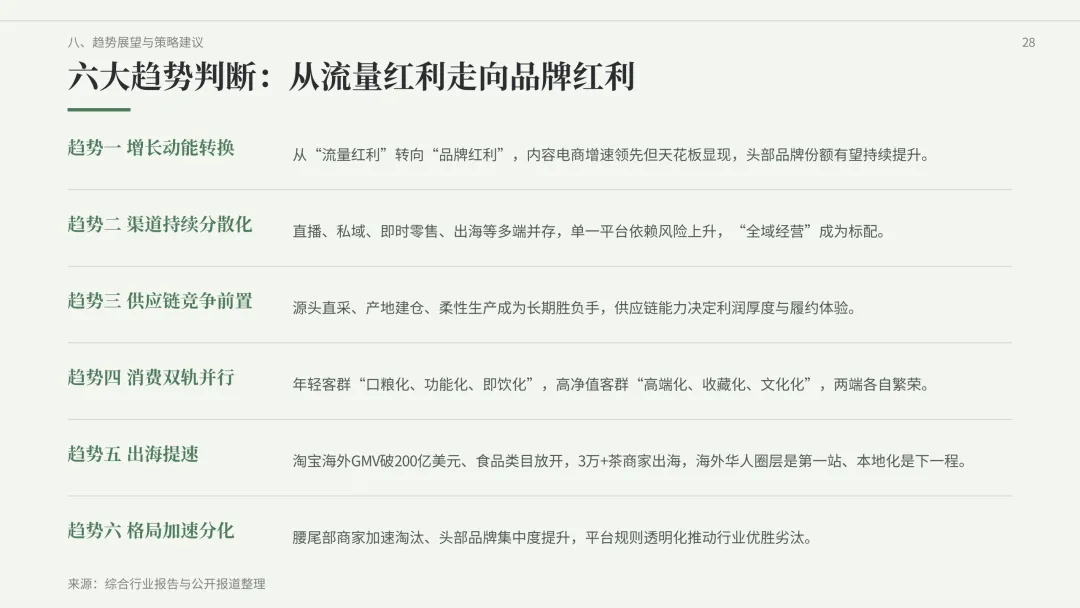
展望2026年下半年,年轻化、健康化、口粮化、内容化、全域化、标准化六大趋势将持续重塑行业竞争格局。
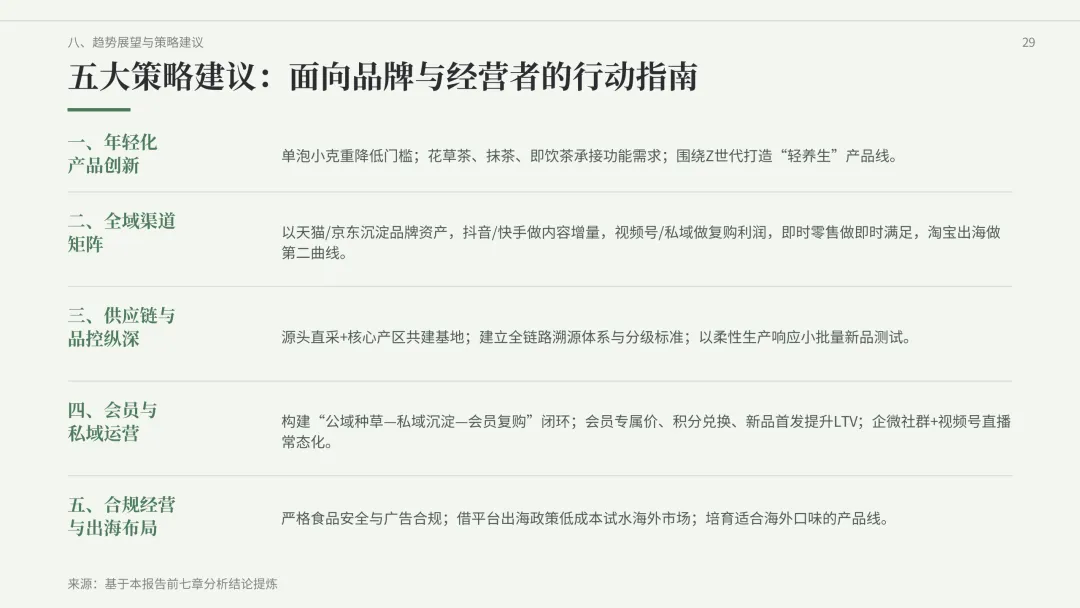
茶叶品牌需依托差异化定位规避中端价格带同质化竞争,以便携化、功能化产品切入年轻消费市场,依托私域运营提升用户复购价值,通过全渠道布局构建多元化增长曲线,实现从流量依赖型增长向品质、服务、供应链驱动型增长转型。
茶叶电商行业总览:市场规模与增长格局
(一)茶叶电商整体规模突破1500亿关口
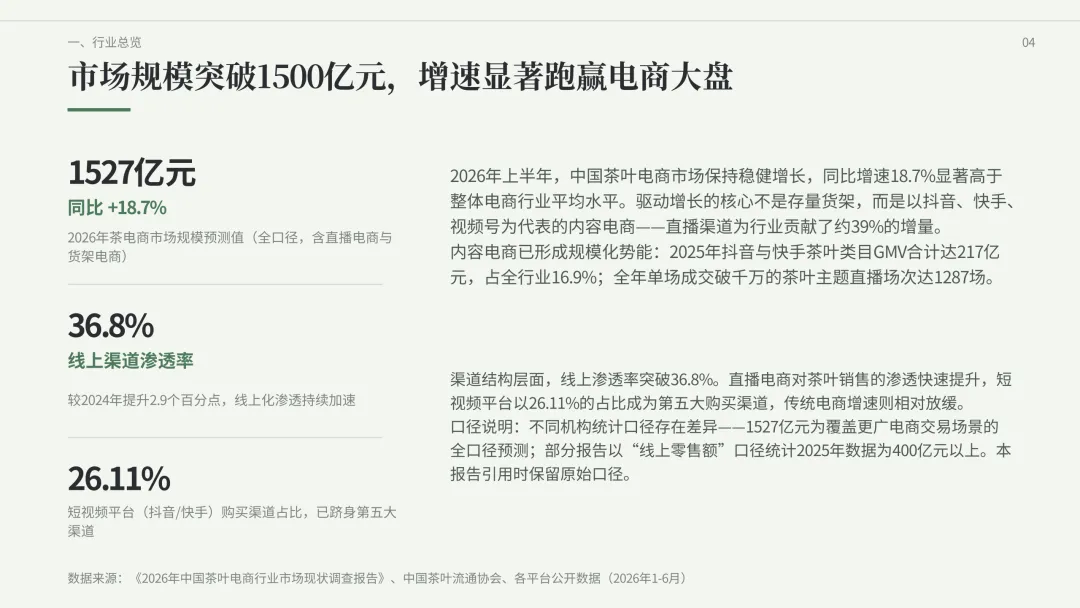
2026年上半年,中国茶叶电商市场保持稳健高速增长,据行业联合测算,全年全渠道市场规模预计达1527亿元,同比增长18.7%,增速大幅领先全网消费品电商平均增速,茶叶品类线上渗透率持续提升。
截至2026年上半年,茶叶线上渠道整体渗透率达36.8%,较2024年提升2.9个百分点,线上已然成为茶叶消费流通的核心渠道。
从渠道结构来看,内容电商渠道增量贡献突出。短视频平台(抖音、快手)合计以26.11%的渠道占比成为第五大茶叶消费场景,直播电商对茶叶销售的渗透深度、广度持续拓展。
2025年抖音、快手茶叶类目合计GMV达217亿元,占行业整体规模的16.9%,全年单场成交额破千万元的茶叶主题直播累计达1287场,直播带货已然成为茶叶品类核心销售形式。
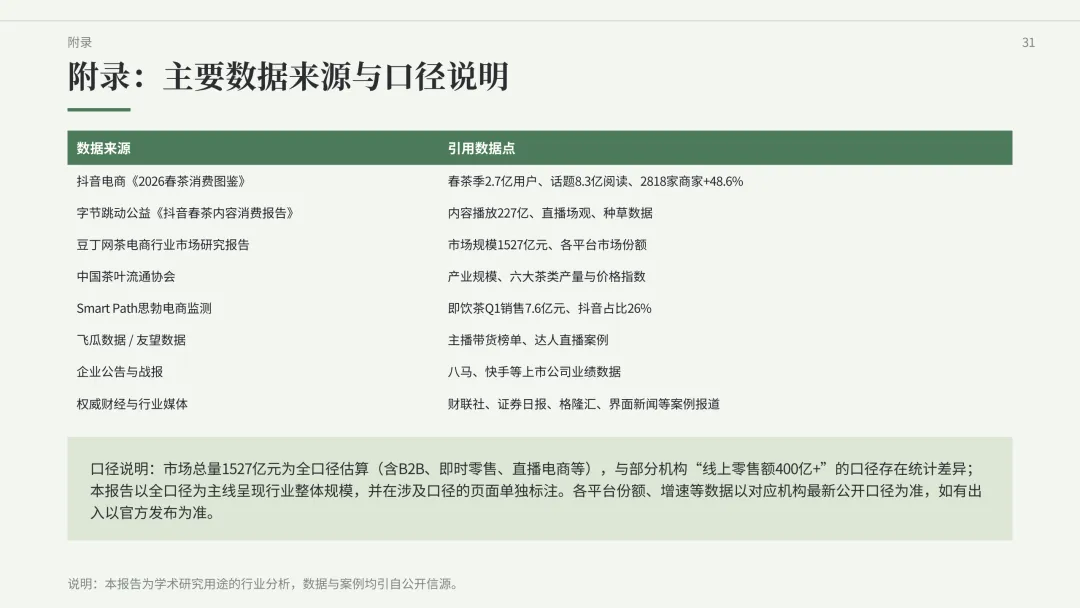
为统一全文数据口径,本报告明确:1527亿元为全渠道全口径交易规模,涵盖货架电商、直播电商、即时零售、社交电商等全部线上交易场景;部分机构披露的400亿元以上规模为狭义线上零售额口径,统计范围仅包含常规货架零售,本报告所有横向、纵向对比数据均统一采用全渠道全口径标准,规避口径偏差导致的数据分析误差。
(二)平台增速分化态势显著
2026年上半年,各大电商平台茶叶类目增长呈现明显分化格局,内容电商增速全面领跑传统货架电商。其中抖音茶叶类目GMV同比增速达42.3%,是传统电商平台18.5%平均增速的2.3倍,稳居行业增速首位。视频号电商增长势能强劲,2026年Q1整体GMV达420亿元,同比增长180%,其中食品饮料类目占比9.26%,茶叶、传统滋补等功能食饮品类在视频号直播电商中销售占比高达53%,是平台核心增长品类。
传统货架电商增速稳步放缓、进入存量提质阶段。2026年上半年天猫茶叶类目销售额约300亿元,同比增长20%,保持稳健增长;拼多多茶叶类目结构性增长优势显著,核心高增长品类花草茶同比增速达38.6%;快手电商整体大盘增速持续回落,2026年Q1大盘增速约10%,但茶叶品类凭借赛道红利跑出18.7%的行业平均增速,实现逆势增长。
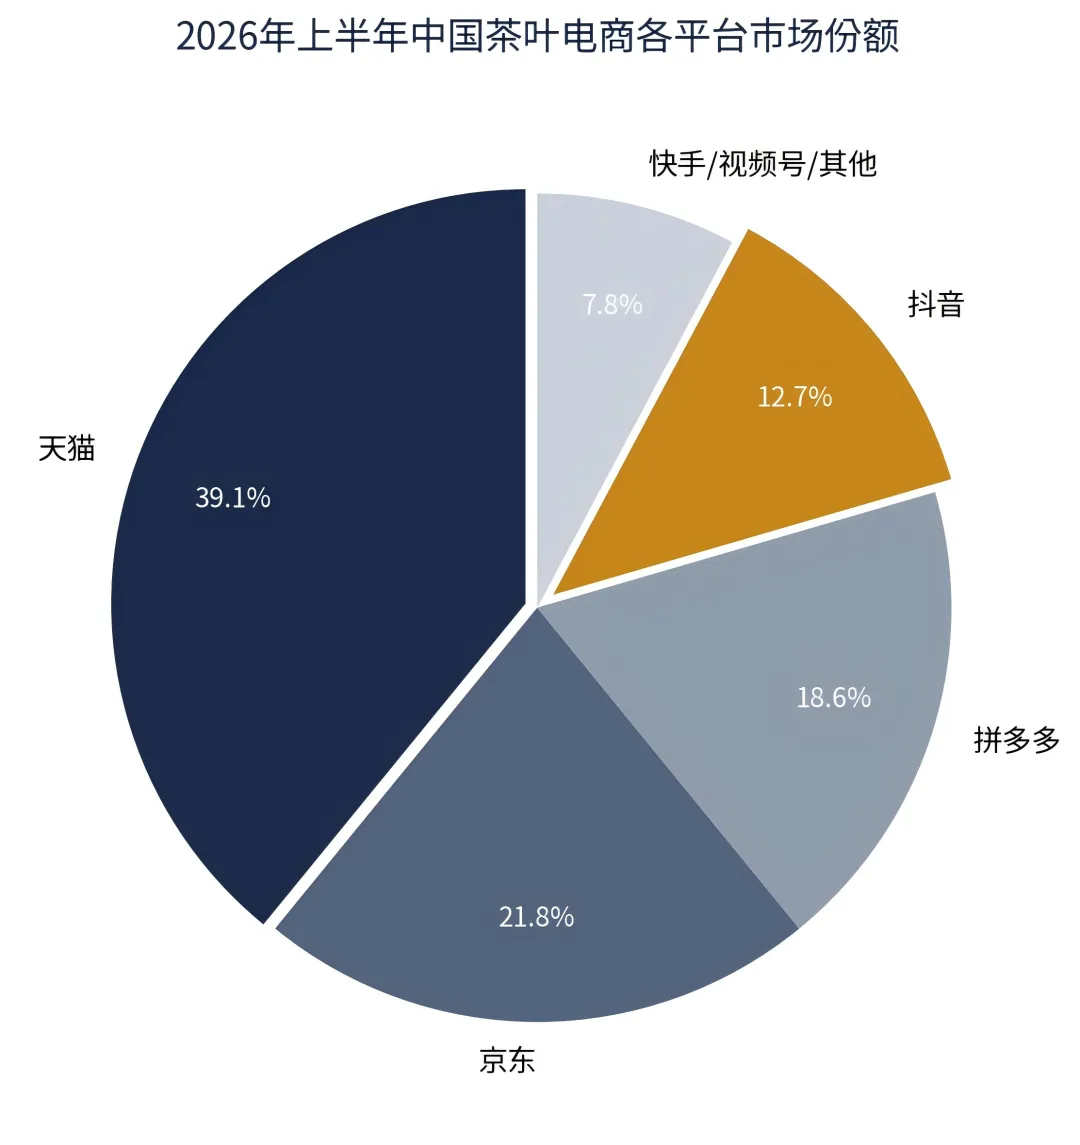
图1 2026年上半年中国茶叶电商各平台市场份额
数据来源:2026年中国茶叶电商行业市场现状调查报告、浙江大学中国农业品牌研究中心、各平台公开数据(全文统一该数据溯源标准)
六大平台竞争格局
茶叶电商行业已无通用型运营策略,品牌需结合自身产品定位、目标客群适配对应平台矩阵,实现精细化渠道布局。
(一)天猫:行业品牌化核心主阵地
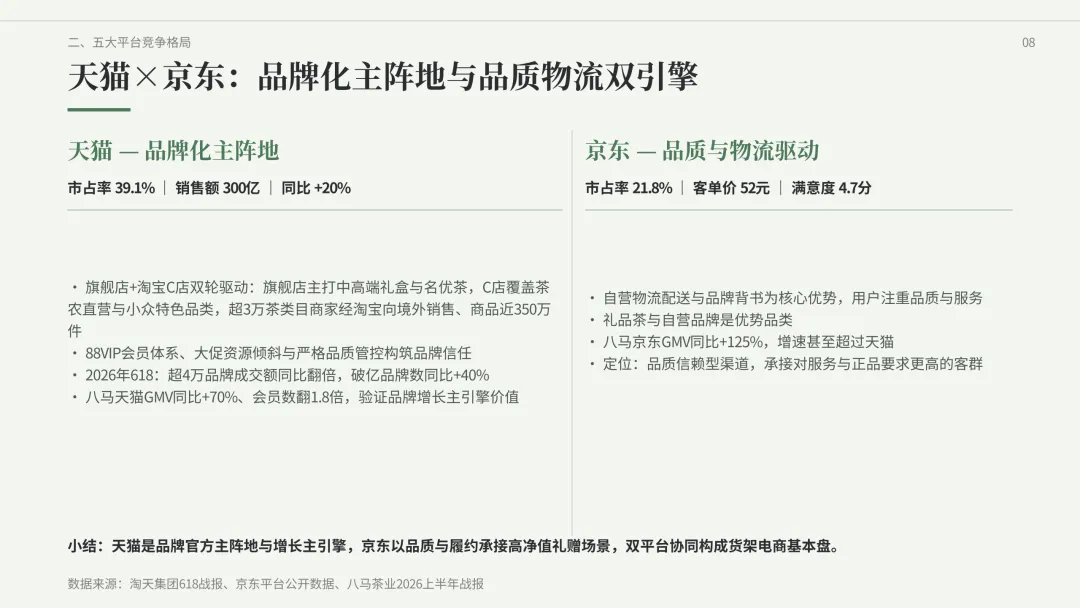
天猫凭借39.1%的市场占有率稳居茶叶电商赛道首位,2026年上半年茶叶类目销售额达300亿元,同比增长20%。平台形成“品牌旗舰店+淘宝C店”双轮驱动的供给格局:天猫旗舰店为头部品牌官方核心运营阵地,聚焦中高端名优茶、品牌礼盒茶,核心代表品牌包括八马茶业、大益、中茶、竹叶青、西湖牌等;淘宝C店侧重补充长尾供给,涵盖茶农直营、小众特色茶、高性价比口粮茶等品类,供给结构丰富多元。目前超3万家茶叶类目商家通过淘宝布局海外市场,线上在售茶叶相关商品近350万件,是行业供给最全面、品牌集中度最高的平台。
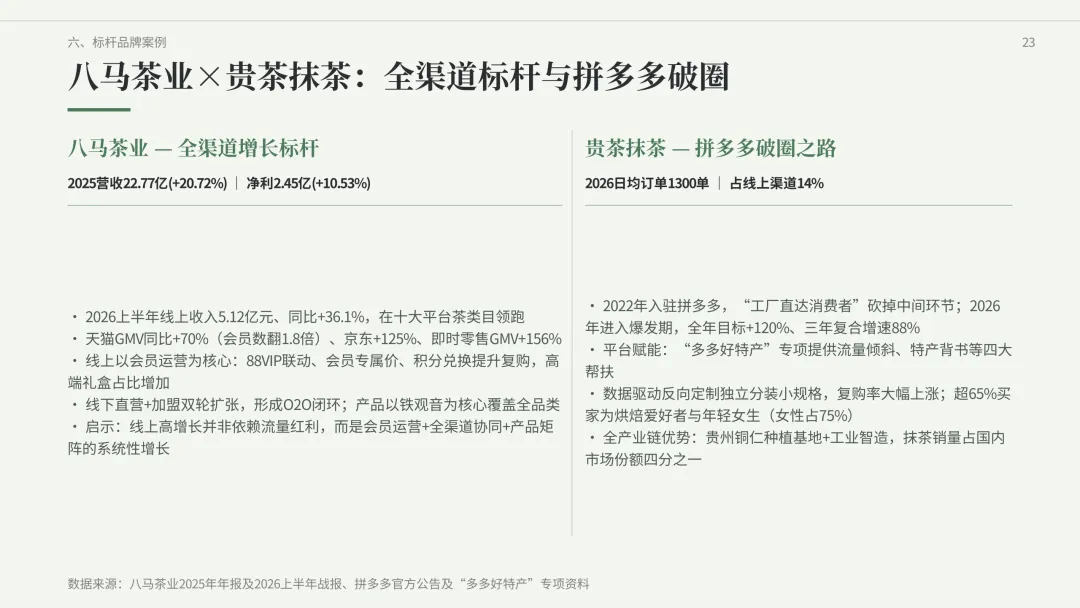
天猫核心竞争优势集中于品牌公信力强、会员体系完善、大促资源倾斜、品质管控严格四大维度。2026年618大促期间,平台食品饮料板块增速领跑全网,茶叶类目表现突出,超4万品牌成交额同比翻倍,破亿品牌数量同比增长40%。标杆品牌八马茶业天猫渠道GMV同比增长70%,品牌会员数量翻倍1.8倍,充分验证天猫作为茶叶品牌规模化、品牌化增长的核心阵地价值。
(二)京东:品质服务与物流驱动的中高端赛道
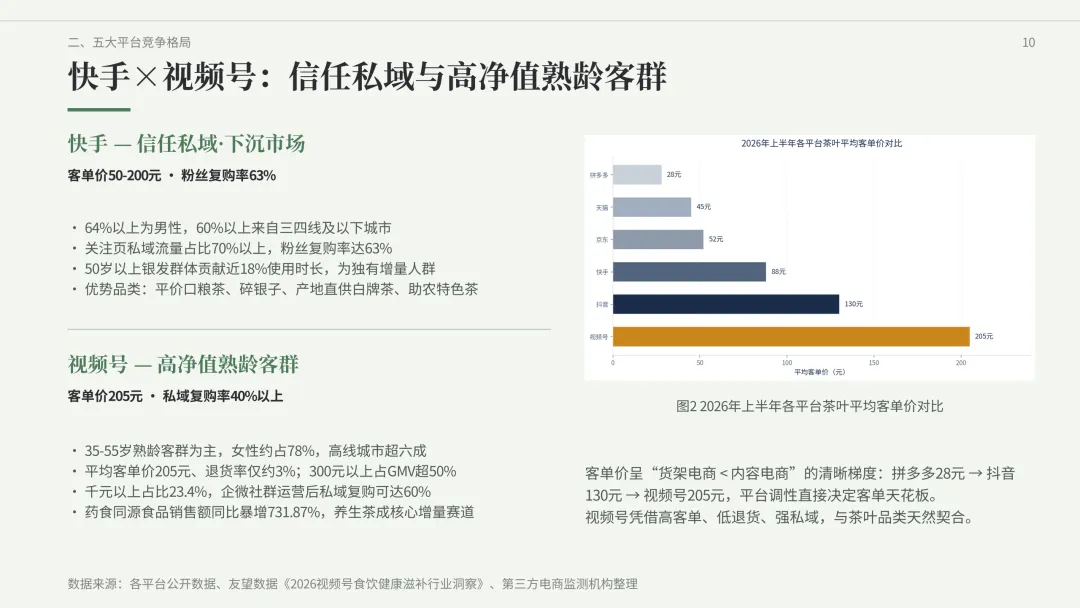
京东以21.8%的市场份额位居茶叶电商行业第二位,平台茶叶类目平均客单价52元,核心用户群体为注重产品品质、配送服务与消费体验的中高端消费者。依托自营供应链体系与极速物流配送优势,京东用户消费满意度达4.7分,用户粘性与消费复购意愿位居行业前列。
礼品茶、自营品牌茶是京东茶叶类目核心优势品类,渠道增长势能突出。标杆品牌八马茶业京东渠道GMV同比增长125%,增速显著高于天猫渠道,体现出京东用户对品牌化、高品质茶叶产品的强烈偏好。整体来看,京东茶叶赛道以“品质背书、服务兜底、正品保障”为核心逻辑,聚焦高品质消费场景,差异化规避低端价格内卷。
(三)拼多多:产地直发与极致性价比下沉赛道
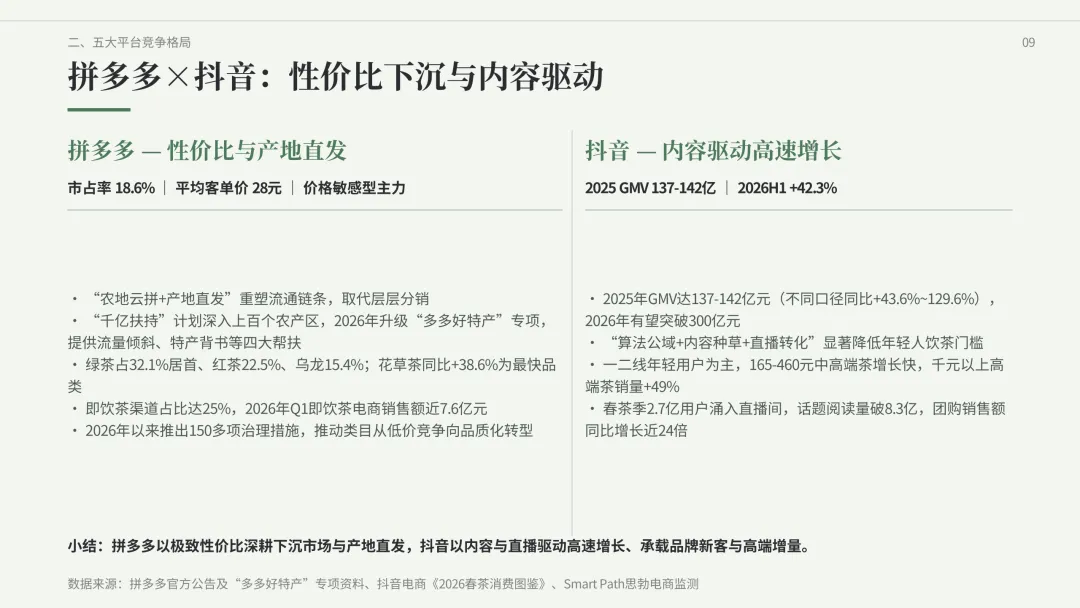
拼多多以18.6%的市场份额稳居行业第三位,平台茶叶类目平均客单价仅28元,为六大主流平台最低,核心客群为价格敏感型消费者、下沉市场大众消费者。平台核心运营逻辑为“农地云拼+产地直发”,通过规模化需求整合上游农产区资源,重构茶叶流通链路,剔除多层分销溢价,实现产地到消费者的直供模式。
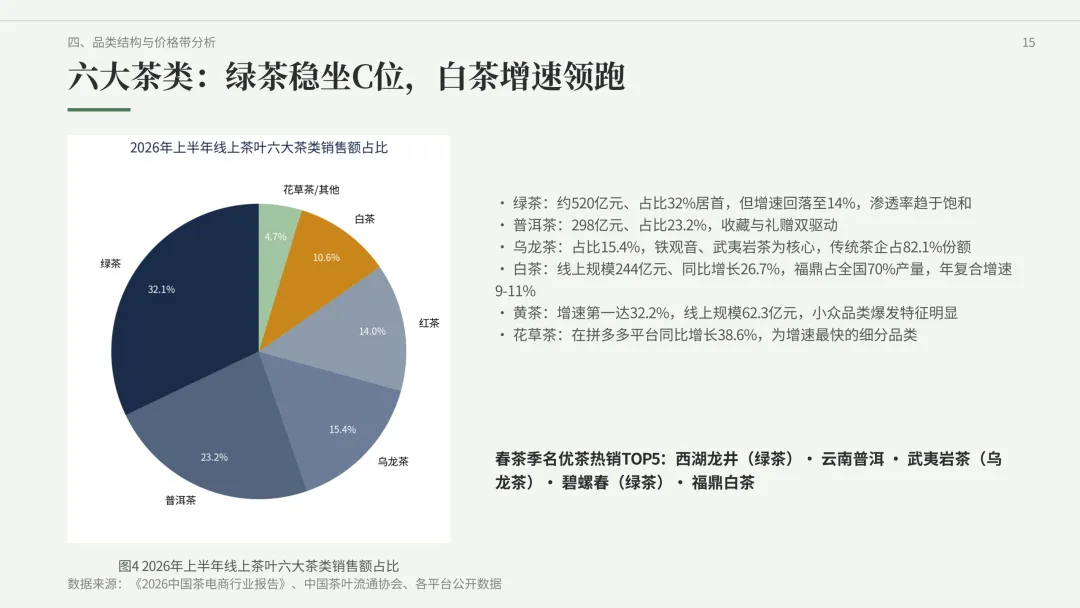
依托平台助农专项政策,2025年拼多多启动“千亿扶持”计划,深度覆盖全国上百个茶叶农产区,2026年升级为“多多好特产”专项扶持体系,为茶叶商家提供流量倾斜、官方特产背书、专属营销资源、产地政策对接四大赋能,持续强化产地供应链优势。品类结构方面,拼多多绿茶品类占比最高,达32.1%,红茶、乌龙茶分别以22.5%、15.4%紧随其后;花草茶为平台增速第一的细分品类,同比增长38.6%,头部花草茶商家单店年销售额接近1亿元。此外,即饮茶品类在拼多多渠道渗透提速,渠道占比达25%,2026年Q1即饮茶线上销售额近7.6亿元。
平台治理层面,2026年以来拼多多累计推出150余项类目治理措施,严厉打击低价劣质、虚假宣传等乱象,推动茶叶类目从单纯低价竞争向“高性价比+基础品质保障”的规范化方向转型。
(四)抖音:内容算法驱动的年轻化高速赛道
抖音是近两年茶叶电商增长势能最强的平台,2025年平台茶叶类目GMV区间为137-142亿元,同比增速区间43.6%-129.6%;2026年上半年延续高增长态势,GMV同比增速达42.3%,全年规模有望突破300亿元。平台核心运营逻辑为“算法公域分发+短视频内容种草+直播即时转化”,依托个性化推荐算法打破传统茶叶消费的圈层壁垒,大幅降低年轻群体的饮茶消费门槛。
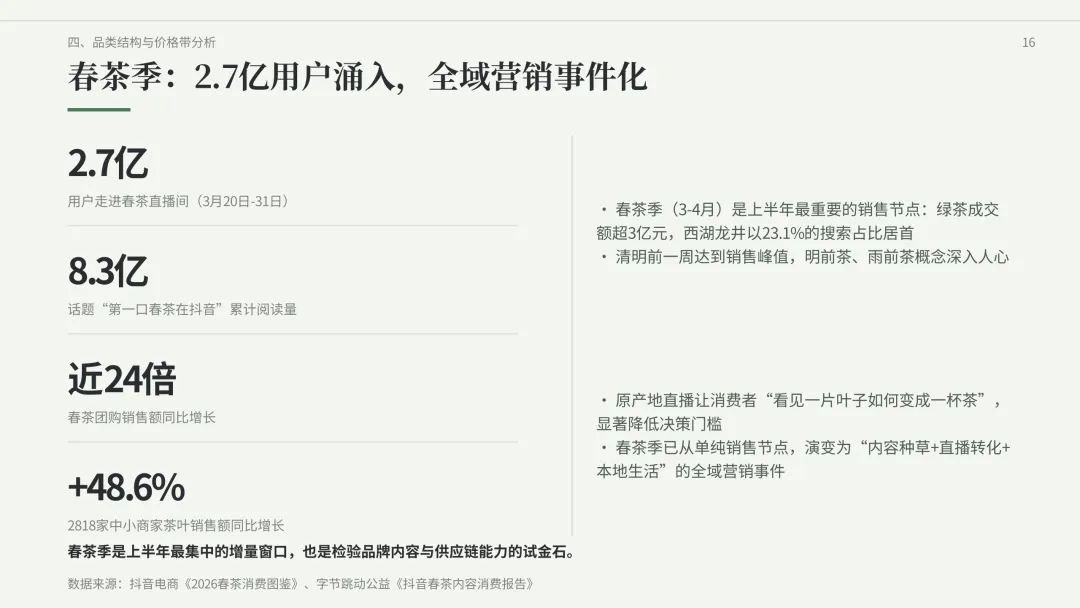
用户结构上,抖音茶叶消费群体以一二线城市年轻用户为主,18-35岁核心年轻用户占比突出,女性消费者购买意愿、消费活跃度显著高于其他群体。优势品类涵盖品牌茶礼盒、核心产区春茶、高端普洱、新式调饮茶等创新品类,价格带上165-460元中高端茶、千元以上高端茶增长迅猛,其中千元以上高端茶销量同比增长49%。2026年春茶季,抖音平台2.7亿用户参与春茶消费相关内容互动,#第一口春茶在抖音#话题阅读量突破8.3亿,春茶团购销售额同比增长近24倍,内容营销对品类消费的拉动作用显著。
(五)快手:私域信任驱动的下沉口粮茶赛道
快手茶叶电商的核心差异化特征为“私域信任体系+下沉市场+平价口粮茶”。平台用户结构特征鲜明,64%以上为男性用户,60%以上用户来自三四线及以下下沉市场;流量结构以私域为主,关注页私域流量占比超70%,粉丝复购率达63%,用户粘性位居全行业首位。同时,50岁以上银发群体贡献平台近18%的使用时长,构成快手茶叶赛道独有增量人群。
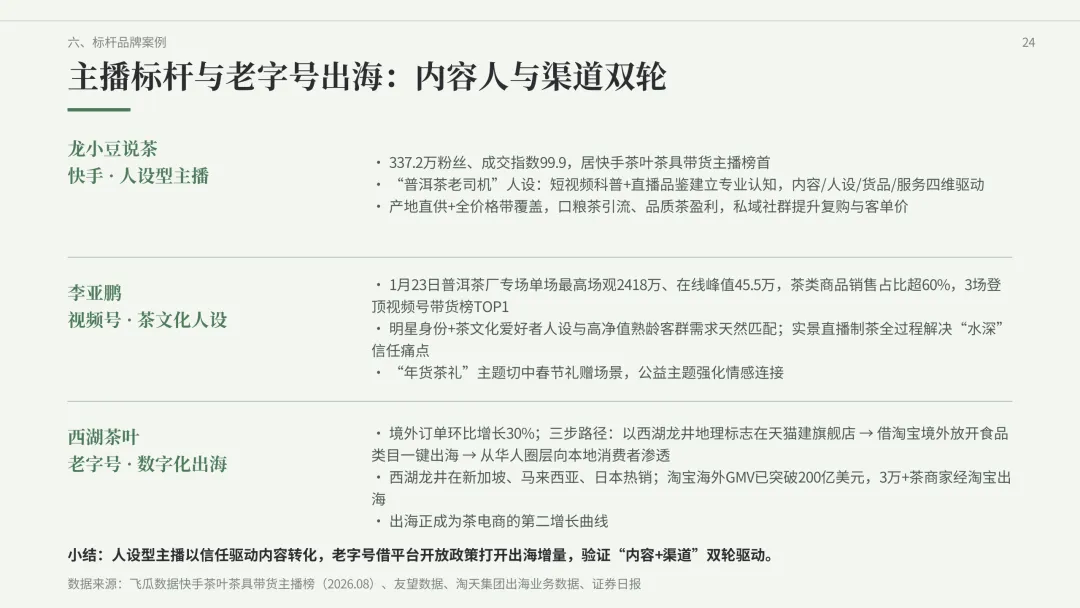
品类与价格带布局上,快手聚焦大众消费场景,优势品类为平价口粮茶、碎银子、产地直供白牌茶、助农特色茶,核心客单价集中在50-200元大众价格带。主播生态形成“人设型茶人+助农大V”双轮驱动格局:头部主播“龙小豆说茶”以337.2万粉丝、99.9成交指数登顶平台茶叶带货榜单,依托“普洱茶专业博主”人设构建用户信任;千万粉丝助农主播“尘客”聚焦产地溯源直播,结合政府官方背书打造爆款单品,单场最高成交额达585万元。
(六)视频号:高净值熟龄私域精品赛道
视频号茶叶电商处于流量红利与品类增长红利双叠加的高速发展初期,增长空间广阔。2026年Q1视频号整体电商GMV达420亿元,同比增速180%,平台日活用户超6亿,广告加载率仅4%-5%,流量成本低、增长潜力大。
目前茶叶赛道市场规模估算为30-40亿元,虽绝对规模低于主流平台,但凭借高客单、高复购、强私域、低退货的特征,与茶叶品类消费属性高度契合,盈利质量行业领先。
用户结构方面,视频号茶叶核心消费者为35-55岁高净值熟龄群体,女性用户占比78%,六成以上用户来自高线城市,消费能力突出。平台茶叶平均客单价达205元,大幅高于抖音(130元)、快手(88元);退货率仅3%,远低于行业平均水平,消费决策更理性、品质诉求更强。价格结构上,300元以上中高端商品GMV占比超50%,千元以上高端茶占比23.4%;私域复购率原生达40%以上,结合企业微信社群精细化运营后,复购率可提升至60%。
品类增量上,平台药食同源食品销售额同比暴增731.87%,养生茶、功能性茶品成为茶叶赛道核心增长动力。
2026年上半年中国茶叶电商行业研究报告
2026年上半年茶叶电商行业深度分析报告已经在知识星球《茶资本和营销》上架。 精力有限,微信公众号《茶界小学生》内容更新时间不确定、不深度。
小编坚持 工作日更新 知识星球《茶资本和营销》,可点击 左下角 阅读原文 加入。该内容产品关注原叶茶、现制茶、即饮茶、茶叶深加工等关联茶产业的品牌、资本和营销等产业经济动态资讯、研究报告。
中国工程院(茶产业)院士 刘仲华,浙江大学茶叶研究所所长 王岳飞,八马茶业总经理 吴清标,竹叶青茶业董事长 唐先洪,小罐茶联合创始人 徐海玉,艺福堂茶业董事长 李晓军,懂茶帝创始人 吕洲科,国茶实验室创始人 罗军等已付费加入!
知识星球《茶资本和营销》已持续运营超7年。付费购买知识星球后,可凭付款截图,联系(微信号:ctxq2020)答疑、获取资料、加入茶产业经济资讯微信群。






发表评论
发表评论: