
 研报速递
1护城河与风险分析
1.1 核心护城河
① 肾科药物领域壁垒(最强护城河)
康臣药业是中国肾科药物领域的领军企业,核心产品尿毒清颗粒是治疗慢性肾病(CKD)的经典中成药,在肾科口服中成药市场占据主导地位。2025年肾科药物收入24.03亿元(占总收入70.3%),5年持续增长。慢性肾病是伴随终身的慢性疾病,患者用药粘性极强,一旦开始服用尿毒清颗粒通常会长期持续使用,形成了稳定的"用药依赖"壁垒。
② 品牌与处方壁垒
尿毒清颗粒是医保目录品种,在肾科医生处方习惯中根深蒂固。医生对熟悉产品的处方惯性、患者对品牌的信任、医保报销的渠道优势,三者叠加形成了新竞品难以突破的处方壁垒。肾科医生圈层中"康臣=肾科"的品牌认知已深入人心。
③ 多元化产品矩阵
除肾科药物外,公司还布局了妇儿药物(3.76亿,11%)、医用成像对比剂(2.37亿,6.9%)、骨科药物(1.89亿,5.5%)、皮肤科药物(1.21亿,3.5%)、肝胆药物(0.69亿,2%)等多个领域。玉林制药分部(4.51亿,13.2%)贡献了正骨水、湿毒清胶囊等知名品牌。多元化布局降低了对单一产品的依赖。
④ 极低的资本开支需求
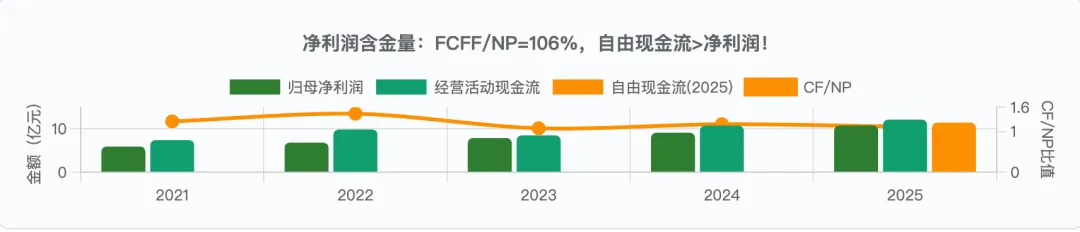
2025年自由现金流11.43亿元,甚至略高于归母净利润10.78亿元(FCFF/NP=106%)。这意味着公司几乎不需要额外资本投入即可维持当前盈利能力——赚到的利润几乎全部是"可以分掉而不影响经营"的自由现金流。这是医药轻资产模式的极致体现。
⑤ 极其稳健的财务状况
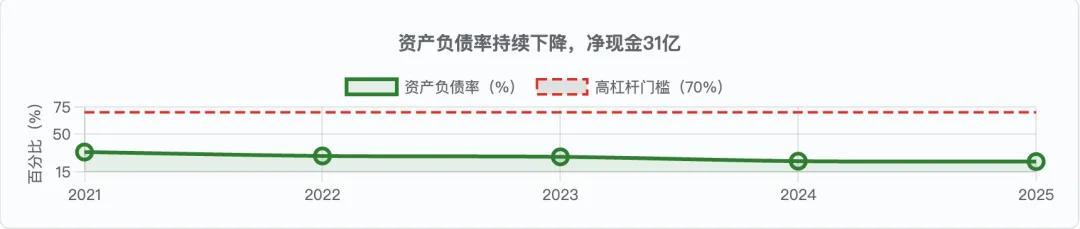
2025年末现金类资产33.31亿元(现金12.34亿+定期存款20.97亿),有息负债仅2.13亿元,净现金约31亿元。资产负债率仅24.5%,财务状况极其稳健,抗风险能力极强。
1.2 主要风险
风险一:产品集中度过高(最大风险)
肾科药物占总收入70.3%,其中尿毒清颗粒是绝对核心产品。若尿毒清颗粒面临集采降价、竞品冲击或安全性质疑,将对公司业绩造成重大影响。虽然目前尿毒清颗粒是独家品种(中药保护),但药品集采政策不断扩面的趋势构成潜在威胁。
风险二:集采政策风险
虽然尿毒清颗粒目前作为中药独家品种暂未纳入集采,但随着集采范围不断扩大,未来被纳入的可能性不能排除。一旦纳入集采,面临大幅降价压力。对比剂等西药产品也可能面临集采影响。
风险三:港股小盘股流动性风险
总市值仅114.87亿港元(约104亿RMB),日均成交额约1900万港元,流动性有限。机构投资者覆盖不足(星展银行等少数券商覆盖),可能导致估值长期被低估。大资金进出不便,股价波动可能较大。
风险四:单一市场依赖
99%的收入来自中国大陆,海外收入仅1%。若国内医药政策发生重大变化(如医保控费力度加大、中成药限制使用等),公司将首当其冲。海外市场拓展尚处于早期阶段。
风险五:研发投入不足
2025年行政开支中研发相关投入有限(公司未单独披露研发费用,但从利润表结构推断研发费用率较低)。长期看,若缺乏创新药管线支撑,增长可能依赖现有产品提价和渠道下沉,增长空间受限。
风险六:管理层与治理风险
作为中小型药企,公司治理透明度和管理层执行力需持续关注。2025年管理费用大幅增加(4.46亿 vs 2024年3.12亿,+43%),需关注费用上升是否持续。
2近五年关键指标分析(2021-2025)
2.1 扣非后净利润分析
康臣药业的归母净利润与扣非净利润差异极小(公司无非经常性投资损益),净利润几乎全部来自核心医药业务。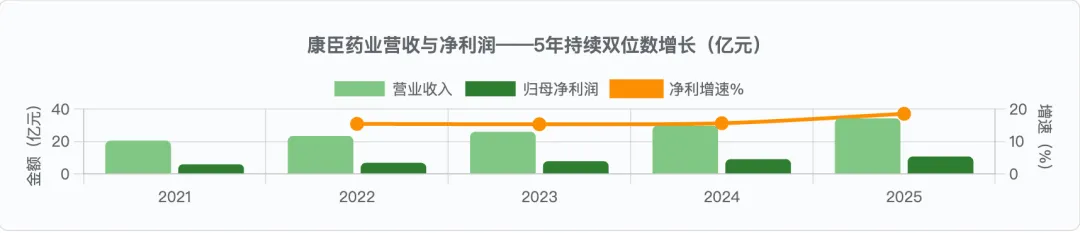
| 指标(亿元) | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 营业收入 | |||||
| 归母净利润 | |||||
| 净利增速 |
分析要点——极其稳健的持续增长:
5年营收CAGR 13.6%,归母净利润CAGR 16.2%,每年保持双位数增长,无一年下降。这种持续稳健的增长模式在医药行业非常优秀。
2025年增速加速:营收+15.2%、归母+18.5%,增速反而提升,说明公司正处于增长加速期。
3年归母CAGR达16.4%(2022-2025),增长动能强劲。
净利润增速持续高于营收增速,说明盈利能力(毛利率/净利率)在持续提升。
2.2 各大经营版块营业收入分析
| 产品线(亿元) | 2022 | 2023 | 2024 | 2025 | 占比 |
|---|---|---|---|---|---|
| 肾科药物 | |||||
| 妇儿药物 | |||||
| 医用成像对比剂 | |||||
| 骨科药物 | |||||
| 皮肤科药物 | |||||
| 肝胆药物 | |||||
| 其他 |
板块分析:
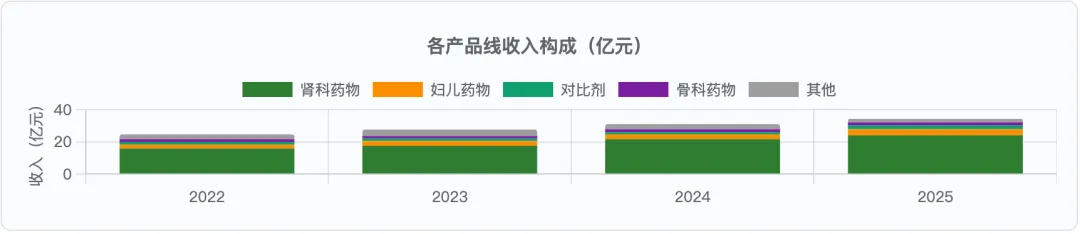
肾科药物(70%占比,核心利润引擎):5年从15.8亿增至24.0亿,CAGR约11%。尿毒清颗粒是CKD治疗的经典用药,老龄化趋势下需求持续增长。
妇儿药物(11%占比,第二增长曲线):2025年增长强劲(+28.8%),成为增速最快的板块。
对比剂(6.9%占比):2025年恢复增长(+65.7%),可能与影像诊断需求回升有关。
玉林制药分部(13.2%占比):正骨水、湿毒清等品牌产品,提供多元化贡献。
2.3 毛利率分析
| 年份 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 毛利率 | |||||
| 净利率 |
毛利率分析——持续提升的高毛利率:
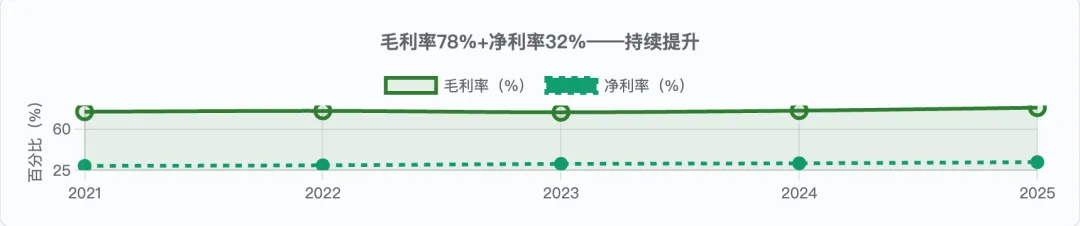
毛利率从74.2%(2023年低点)提升至78.1%(2025年),提升3.9个百分点,趋势优秀。
毛利率提升驱动因素:①高毛利肾科药物占比提升;②规模效应降低单位生产成本;③产品提价能力。
净利率从28.7%提升至31.9%,盈利能力持续增强。
毛利率78%在医药行业属于优秀水平。
2.4 ROE分析
| 年份 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 加权ROE |
ROE分析——持续高于巴菲特20%标准:
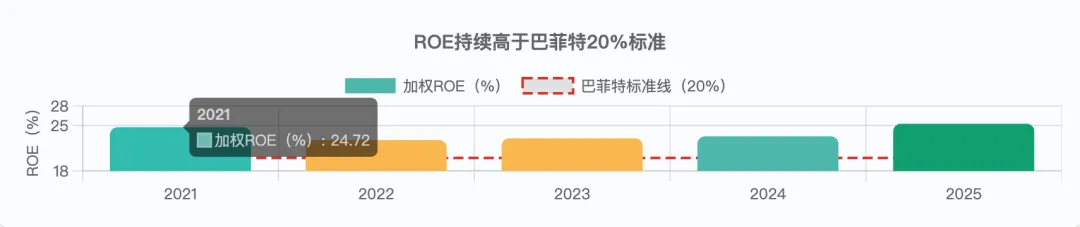
5年加权ROE在22.7%-25.3%之间,持续高于巴菲特"10年平均20%"的优秀企业标准。
2025年ROE回升至25.3%,创5年新高,主要因净利润增速(+18.5%)高于权益增速(+10.7%)。
高ROE的驱动因素:①超高净利率(31.9%);②高毛利率(78.1%);③轻资产模式,资产周转率高;④几乎无有息负债,财务费用为正(利息收入)。
ROE 25.3%处于优秀水平。
2.5 资产负债率分析
| 年份 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 资产负债率 | |||||
| 总资产(亿元) | |||||
| 有息负债(亿元) | |||||
| 现金类资产(亿元) |
资产负债结构极其稳健,净现金约31亿元:
资产负债率从33.3%持续下降至24.5%,趋势优秀。
有息负债仅2.13亿元(银行贷款2亿+租赁0.13亿),有息负债/总资产仅3.3%,绝对非高杠杆企业。
现金类资产33.31亿元(现金12.34亿+定期存款20.97亿),净现金约31亿元,财务状况极其充裕。
公司实际上是一家"手握31亿现金"却只借了2亿贷款的"净现金"企业,抗风险能力极强。
2.6 净利润含金量分析
| 指标(亿元) | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 归母净利润 | |||||
| 经营活动现金流 | |||||
| 经营CF/净利润 | |||||
| 自由现金流(FCFF) | — | — | — | — | 11.43 |
| FCFF/净利润 | — | — | — | — | 1.06 |
净利润含金量极高——FCFF甚至超过净利润!
5年经营现金流/净利润比值在1.08-1.44之间,持续高于1,利润含金量优秀。
2025年自由现金流11.43亿元,FCFF/净利润=106%——自由现金流甚至略高于归母净利润!这意味着公司几乎不需要资本开支即可维持盈利,赚到的利润几乎全部是"可以分掉而不影响经营"的自由现金流。
这是医药轻资产模式的极致体现,完全满足经典估值框架的三大前提之一:"维持盈利需要大量资本投入否?否!"
康臣自由现金流/净利润达106%,现金流质量处于极高水平。
风险提示与注意事项:
产品集中度70%(肾科药物)是双刃剑——稳定但存在集采风险。
管理费用率大幅上升(2025年+43%)需持续跟踪。
研发投入不足可能限制长期增长空间。
本报告仅供学习研究参考,不构成投资建议。投资有风险,决策需谨慎。






发表评论
发表评论: