
 研报速递
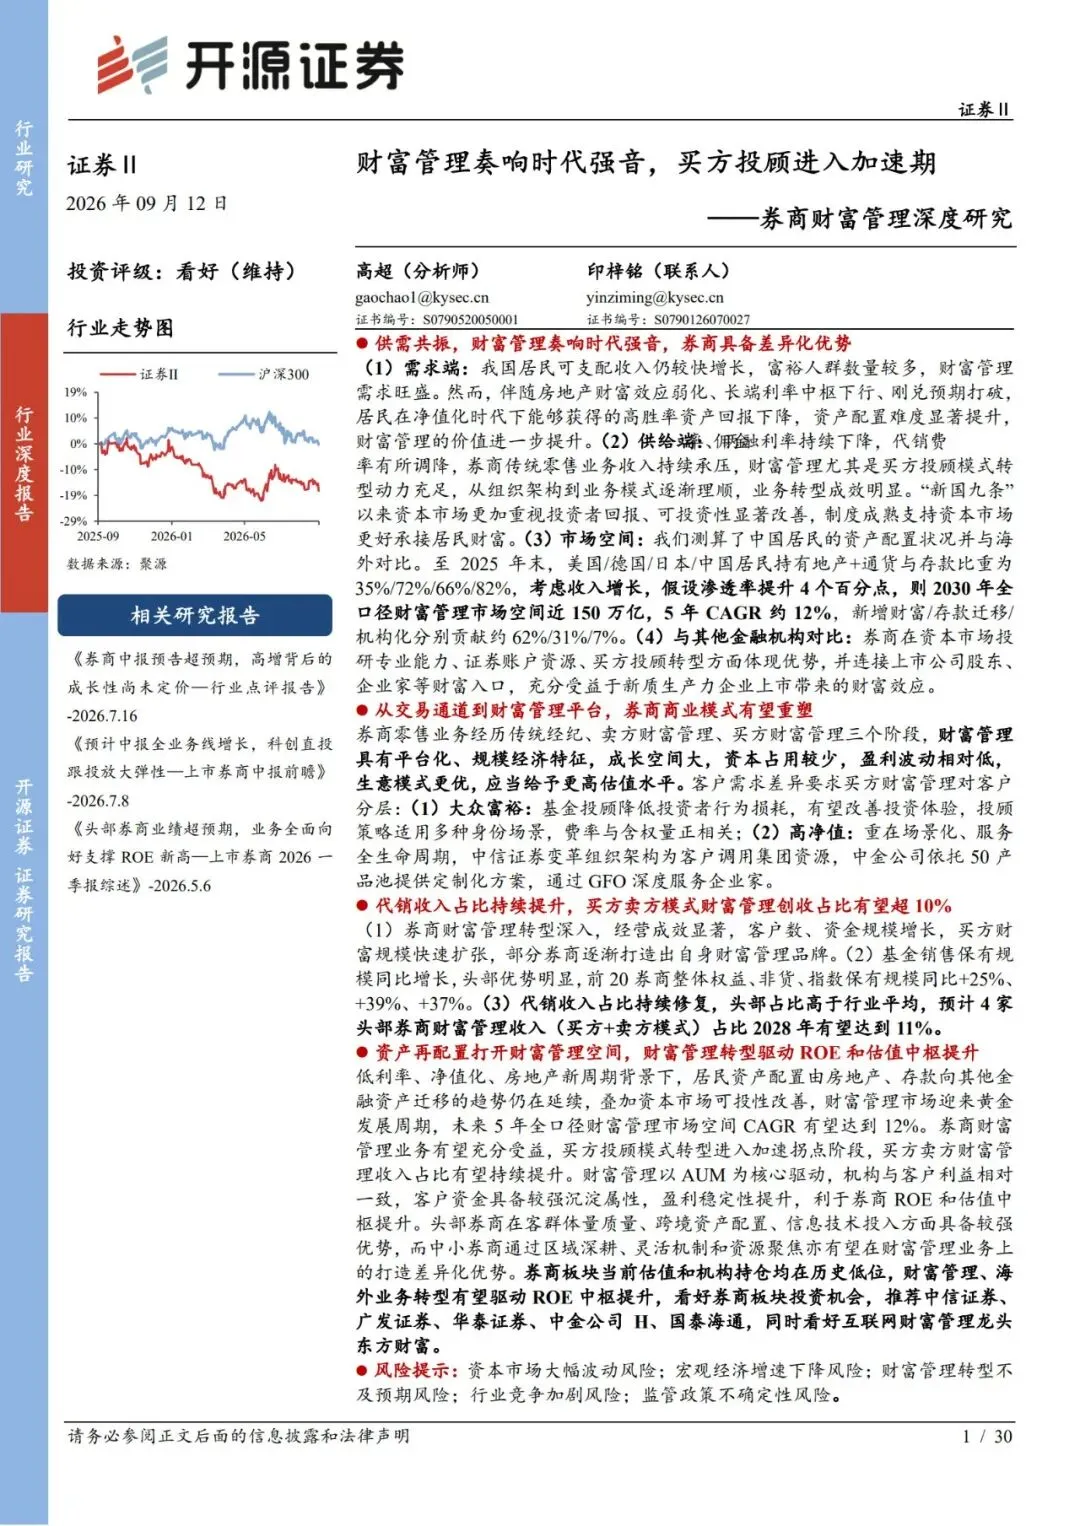
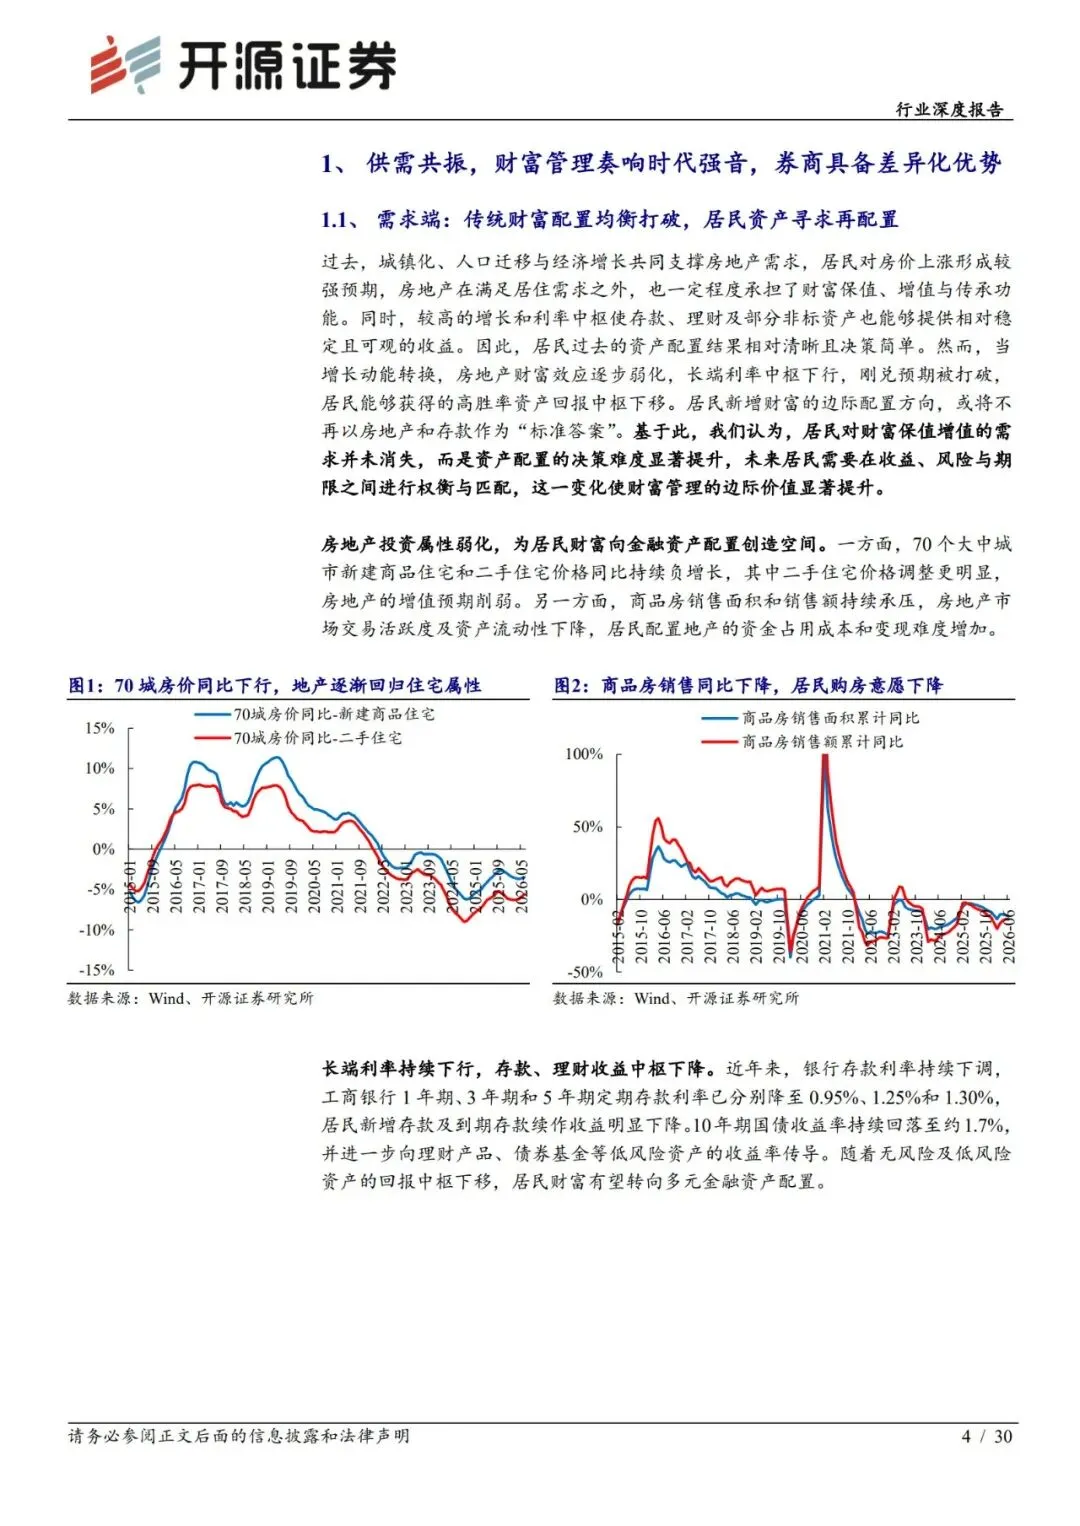
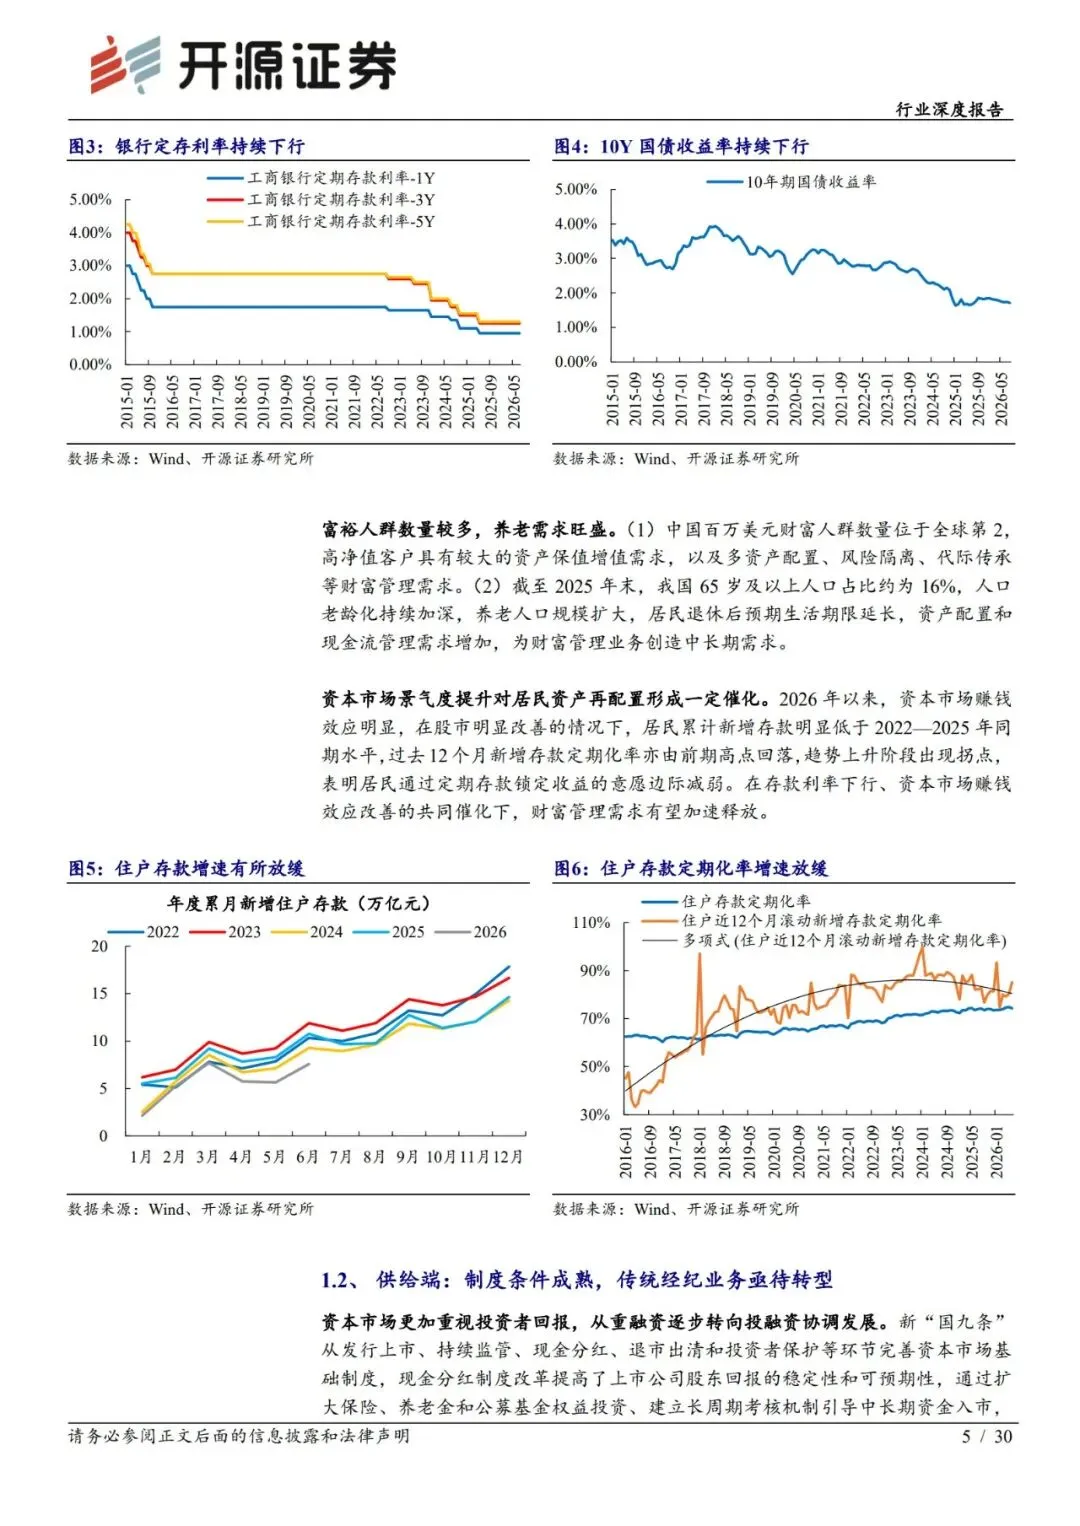
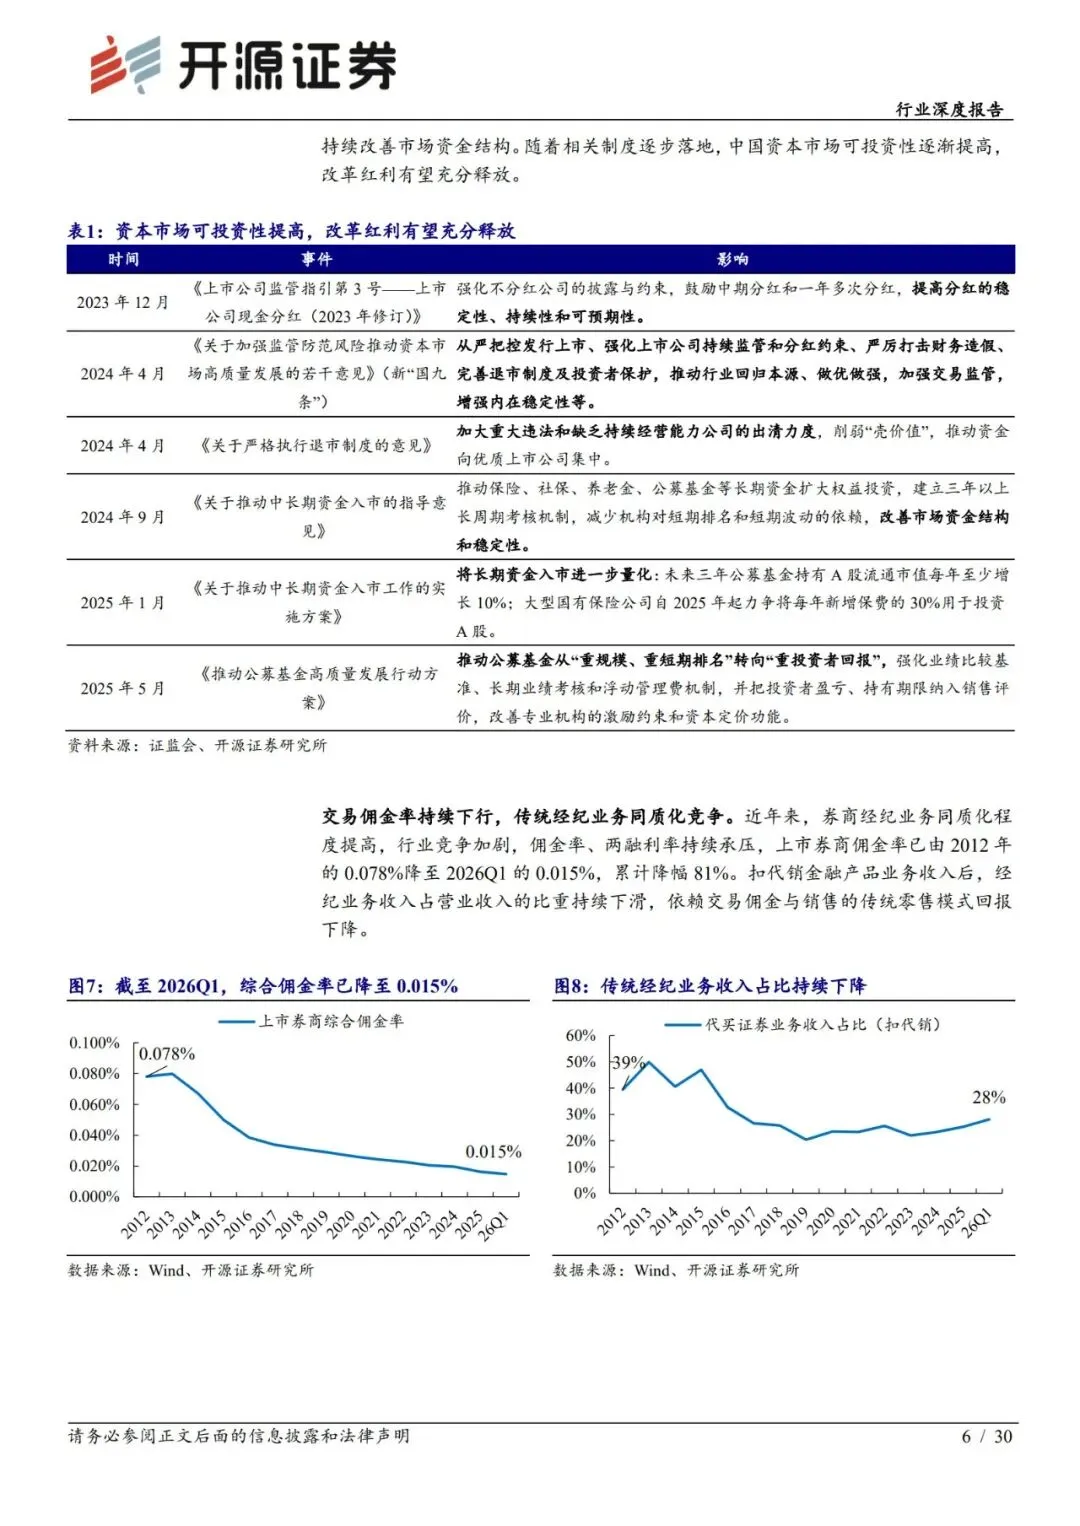
0.078% 到 0.015%,这是上市券商综合佣金率十几年里走完的距离,累计降幅 81%。同一段时间,居民手里那点无风险收益也在往下走,工商银行一年期定存利率降到 0.95%,三年期 1.25%,十年期国债收益率回落到 1.7% 附近。《券商财富管理深度研究》把这两条线放在一起,指向同一个结论,卖通道的钱基本赚不到了,管钱的钱还没真正赚起来,这就是券商零售业务眼下的处境。
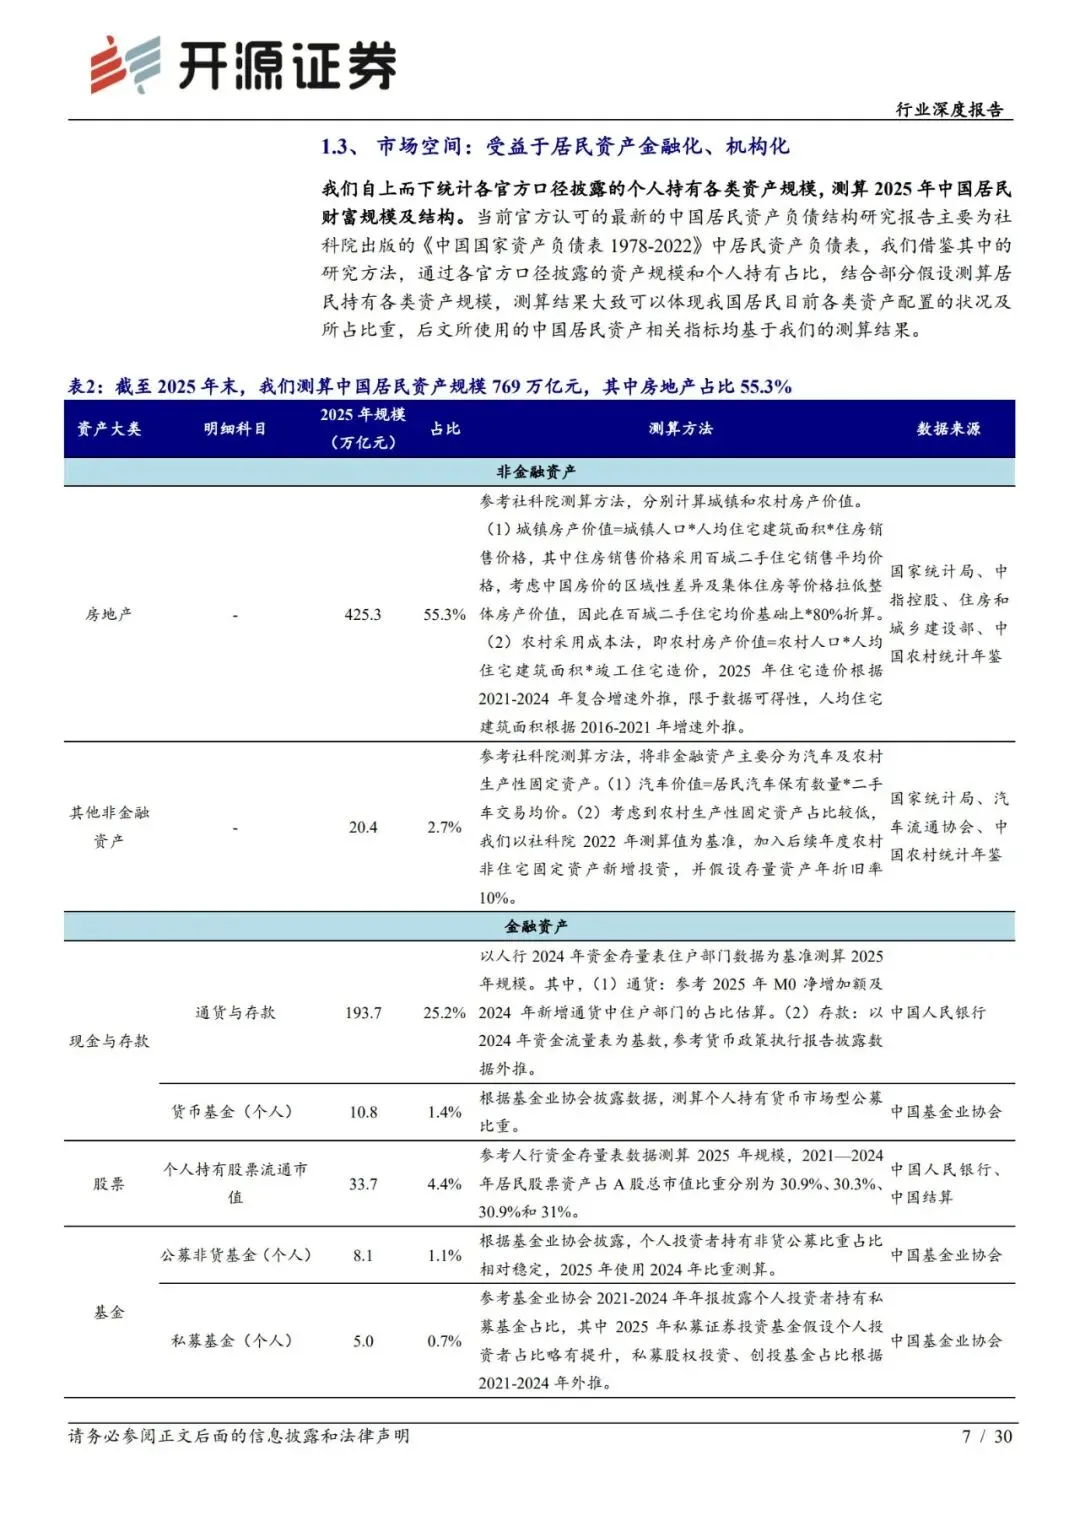
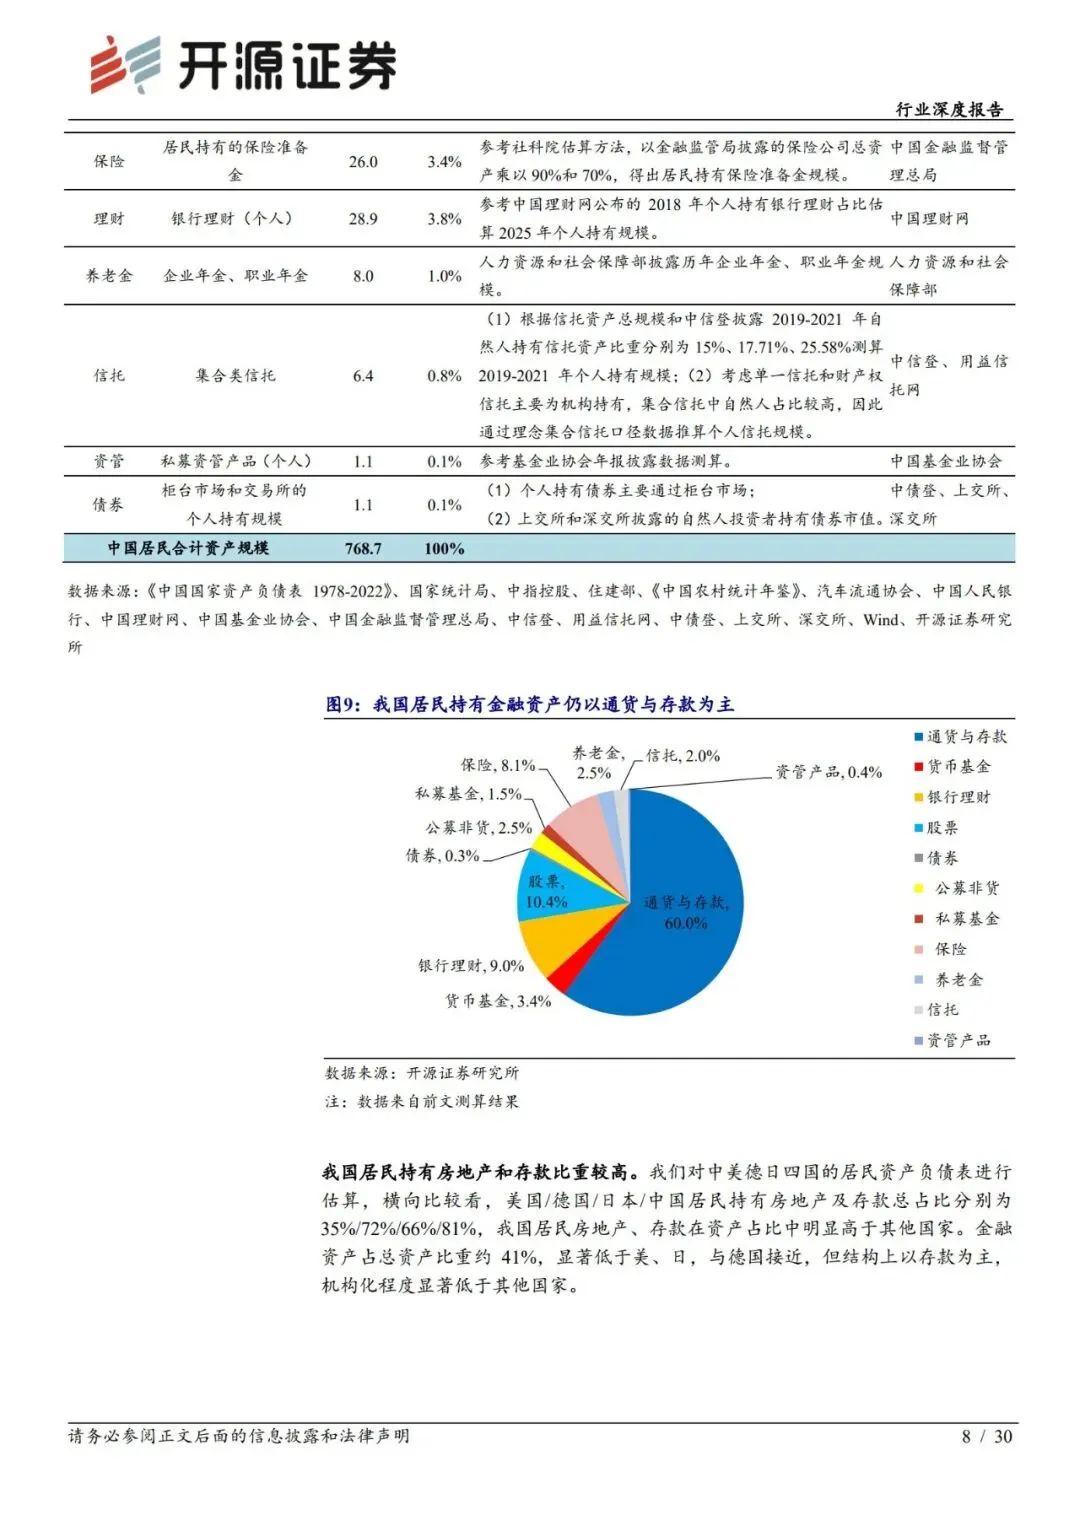
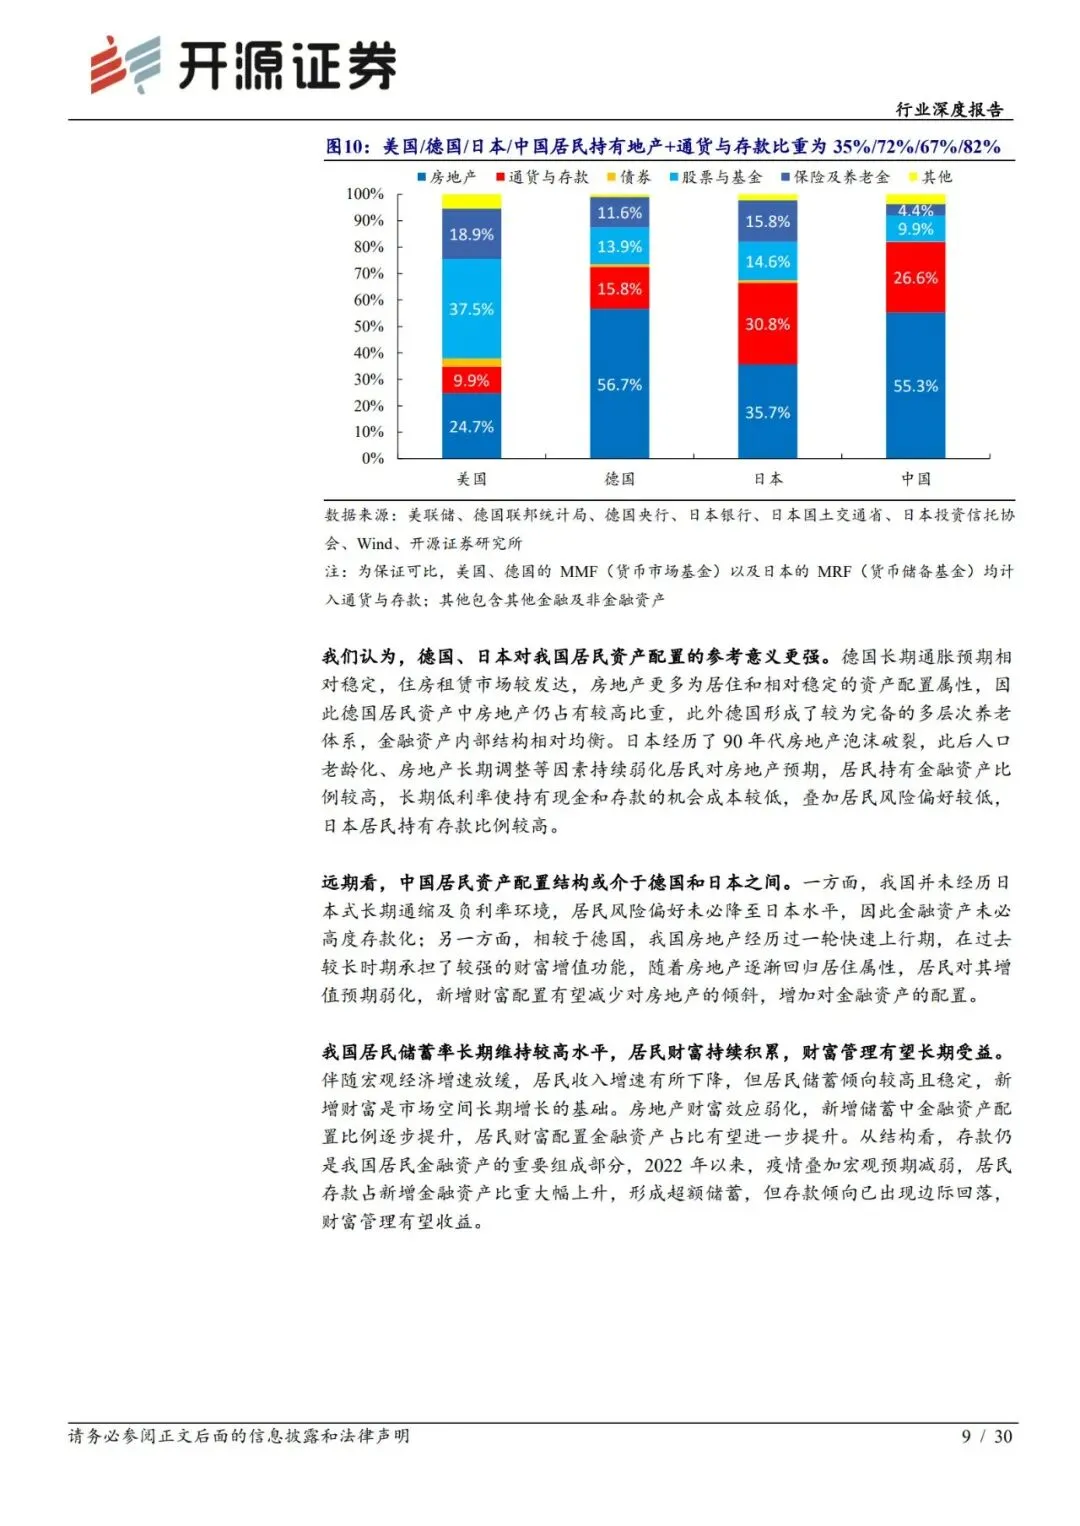
报告测算,截至 2025 年末中国居民资产规模 768.7 万亿元,其中房地产占 55.3%,通货与存款再占 25.2%,两项加起来超过八成。作为对比,美国居民持有房地产加存款的比重是 35%,德国 72%,日本 66%。金融资产占居民总资产的比重约 41%,而且结构上以存款为主,机构化程度明显偏低。这张表就是财富管理这门生意未来十年最大的底层逻辑。
 钱在搬家,只是搬得比想象中慢
报告拆开来看,居民过去的资产配置之所以简单,是因为城镇化、人口迁移和经济增长一起托着房价,存款和理财也提供了相对稳定的回报,决策很清晰。现在这三根支柱都在变,房价同比持续负增长,商品房销售承压,长端利率中枢下移,刚兑预期被打破。居民对财富保值增值的需求没有消失,变的是决策难度,收益、风险、期限之间需要重新权衡。
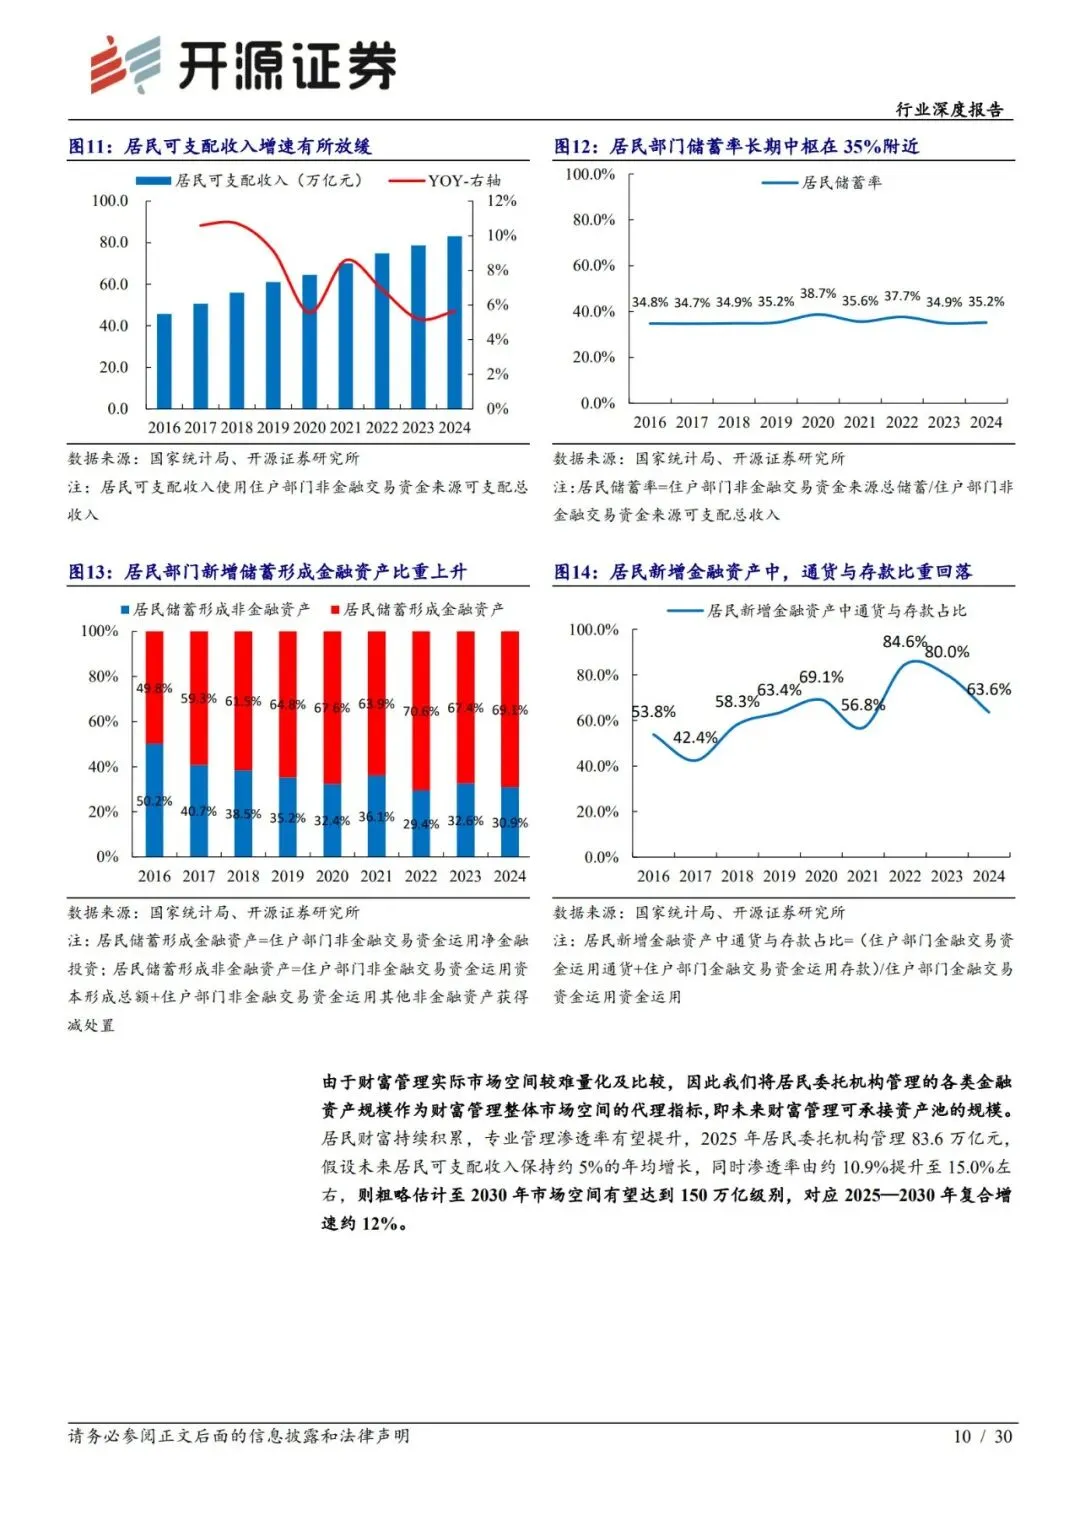
报告给出的路径是存款搬家,但速度并不快。以居民委托机构管理的各类金融资产作为财富管理市场空间的代理指标,2025 年这个数字是 83.6 万亿元,渗透率约 10.9%。假设居民可支配收入保持年均 5% 的增长、渗透率提升到 15%,到 2030 年市场空间有望达到 150 万亿元级别,五年复合增速约 12%。
这 150 万亿从哪里来,报告拆得很细。新增财富贡献约 62%,存量存款迁移贡献约 31%,居民直接持有的股票债券转向机构管理贡献约 7%。也就是说,真正的大头还是得靠居民收入继续增长和中产群体累积,存款搬家只是第二梯队的力量。这一点我持保留态度,因为它把居民储蓄率长期锁定在 35% 的假设上,过去十年这个数字确实稳定,但稳定不等于未来一定延续。
人口结构是个更确定的变量。截至 2025 年末,国内 65 岁及以上人口占比约 16%,退休后预期生活期限在延长,资产配置和现金流管理需求会持续释放,中国百万美元财富人群数量已经排到全球第二。加上 2026 年以来资本市场赚钱效应改善,居民累计新增存款明显低于 2022 到 2025 年同期水平,定期化率也出现回落,报告把这一年定义为财富管理需求的催化点。
 从卖产品到管账户,拐点已经出现
券商零售业务实质上走了三个阶段,传统经纪、卖方财富管理、买方财富管理。前两个阶段的收入都发生在客户交易或购买产品的那一刻,业务上更接近卖方;买方财富管理围绕客户的整体财富目标,对资产、负债、现金流和风险做长期综合管理,客户不交易、不申购新产品,公司依然能靠持续服务拿到稳定收入。
制度基础是基金投顾。2019 年 10 月监管启动公募基金投资顾问业务试点,允许机构根据与客户约定的策略代为决策并执行交易;2023 年的征求意见稿进一步推动试点转常规,强化持续顾问责任、弱化业绩营销和交易激励。到 2026 年 8 月末,已有 60 家机构取得试点资格,以券商和基金公司为主,另有三方机构与 3 家银行参与。这条线走了七年,制度框架基本成型。
转型的成果已经开始体现在财报上。前 20 家券商 2025 年的权益、非货、指数基金保有规模同比分别增长 25%、39%、37%,非货增速最快。收入端更直接,中信、中金、广发、华泰四家头部券商 2026 年上半年代销收入占比 3.68%,创出历史新高。报告做了一个假设,如果 2028 年卖方和买方模式的财富管理收入接近一比一,那么财富管理合计收入贡献有望提升到 11%。
客户资产沉淀的速度也在加快。中信证券托管客户资产从 2024 年的 12 万亿增长到 2026 年上半年的超 17 万亿,客户数超过 1800 万户;中金公司客户账户资产总值从 3.18 万亿升到 5.39 万亿,买方投顾保有规模突破 1700 亿元。头部机构已经不再靠单只产品的销售规模说话,改口谈保有和留存,这个转向本身就是信号。
 投顾这件事,重点其实在顾不在投
报告把基金投顾概括成七分顾、三分投,这句话值得展开。个人投资者的追涨杀跌、频繁交易,会让产品收益率无法体现在自己的账户收益里,所以投顾的主要作用不是创造超额收益,而是规范投资者行为、降低行为损耗。顾的部分是 KYC、风险承受能力评估、财富目标梳理、投后陪伴和再平衡;投的部分是投资研究、大类资产配置、产品研究和组合策略构建。
组织方式也在调整。AUM 一旦扩大,一线投顾的核心职能就集中到客户关系经营上,产品研究、资产配置、组合策略和再平衡方案由总部财富管理中台集中生产,再通过数字化平台标准化地输送给前台。这个设计的好处是边际成本随规模下降,规模效应和经营杠杆能真正跑出来。报告同时提到一个细节,当前各家投顾策略的费率差异较大,费率大体与含权量正相关,现金管理类较低,权益占比较高的组合较高。
客户分层决定交付形式。大众富裕客群走线上标准化策略,靠一对多完成投教、行为规范和陪伴,适合规模化覆盖;高净值客群的需求复杂得多,交付更偏定制化和场景化,投顾策略要落到具体的人生场景里。
 谁最可能吃到这块蛋糕
报告算了一笔跟券商直接相关的账。2025 年末,居民持有的非货公募基金加私募证券基金占居民资产的比重约 1.70%,而德国是 5.05%,日本是 4.05%。假设未来十年这个比重向德国或日本收敛,叠加 5% 的居民资产增速,与券商相关的财富管理市场空间十年复合增速分别约为 17% 和 14.5%。翻译成一句话,这块业务的增速天花板比通道业务高得多,而且更抗周期。
为什么会是券商。报告对比了银行、券商、保险三类机构,银行胜在客户资源和账户体系,保险胜在长期资金属性和养老服务,券商的差异化在于资本市场的连接能力和权益投研能力。更关键的是财富入口,券商卡在上市公司股东、企业家和高管这条链条上,企业上市、股权融资、员工股权激励这些动作会持续创造以股权为核心的新型财富,上市后的股权资产往往成为创始人和高管的主要财富来源。这几年科技企业密集上市,券商天然站在财富形成的那一环。
具体怎么做,报告给了两个样本。中信证券搭的是 1+1+N 的协同模式,1 个客户经理加 1 个业务专家,再调动 N 个总部业务线和集团资源,2025 年推出覆盖全生命周期的服务品牌,把过去按产品类别区分的服务改成按客户需求区分。中金公司搭的是产品池加专户的模式,从全市场自下而上筛选管理人和产品形成可配置的底层资产池,客户提出需求后再自上而下挑选组合,家族办公室业务把家族内外部的事情拆成九个格子做综合方案。两家的共同点是考核指标从销量换成了客户资产保有量和长期表现。
我的判断是,财富管理转型的分水岭不在产品端,而在考核端。只要一线的收入还挂钩单只产品的销量,买方投顾就只能停留在口号上;哪天考核真的切换到客户留存和组合收益,行业的产品逻辑、服务逻辑、甚至招聘标准都会跟着变。报告里那句“机构与客户利益相对一致”,看着温和,实际上是对整套激励机制的重新设计。
如果你是券商零售条线的,回去看三个数,客户账户资产总额的增长速度、买方投顾产品的保有规模、以及退佣之后的净收入占比,这三个数的变化方向基本能说明转型到底走到了哪一步。也可以盯今年中报里代销收入占比有没有继续往上走,那是最不好造假的指标。
关注公众号,后台回复【报告】查询更多完整报告 PDF
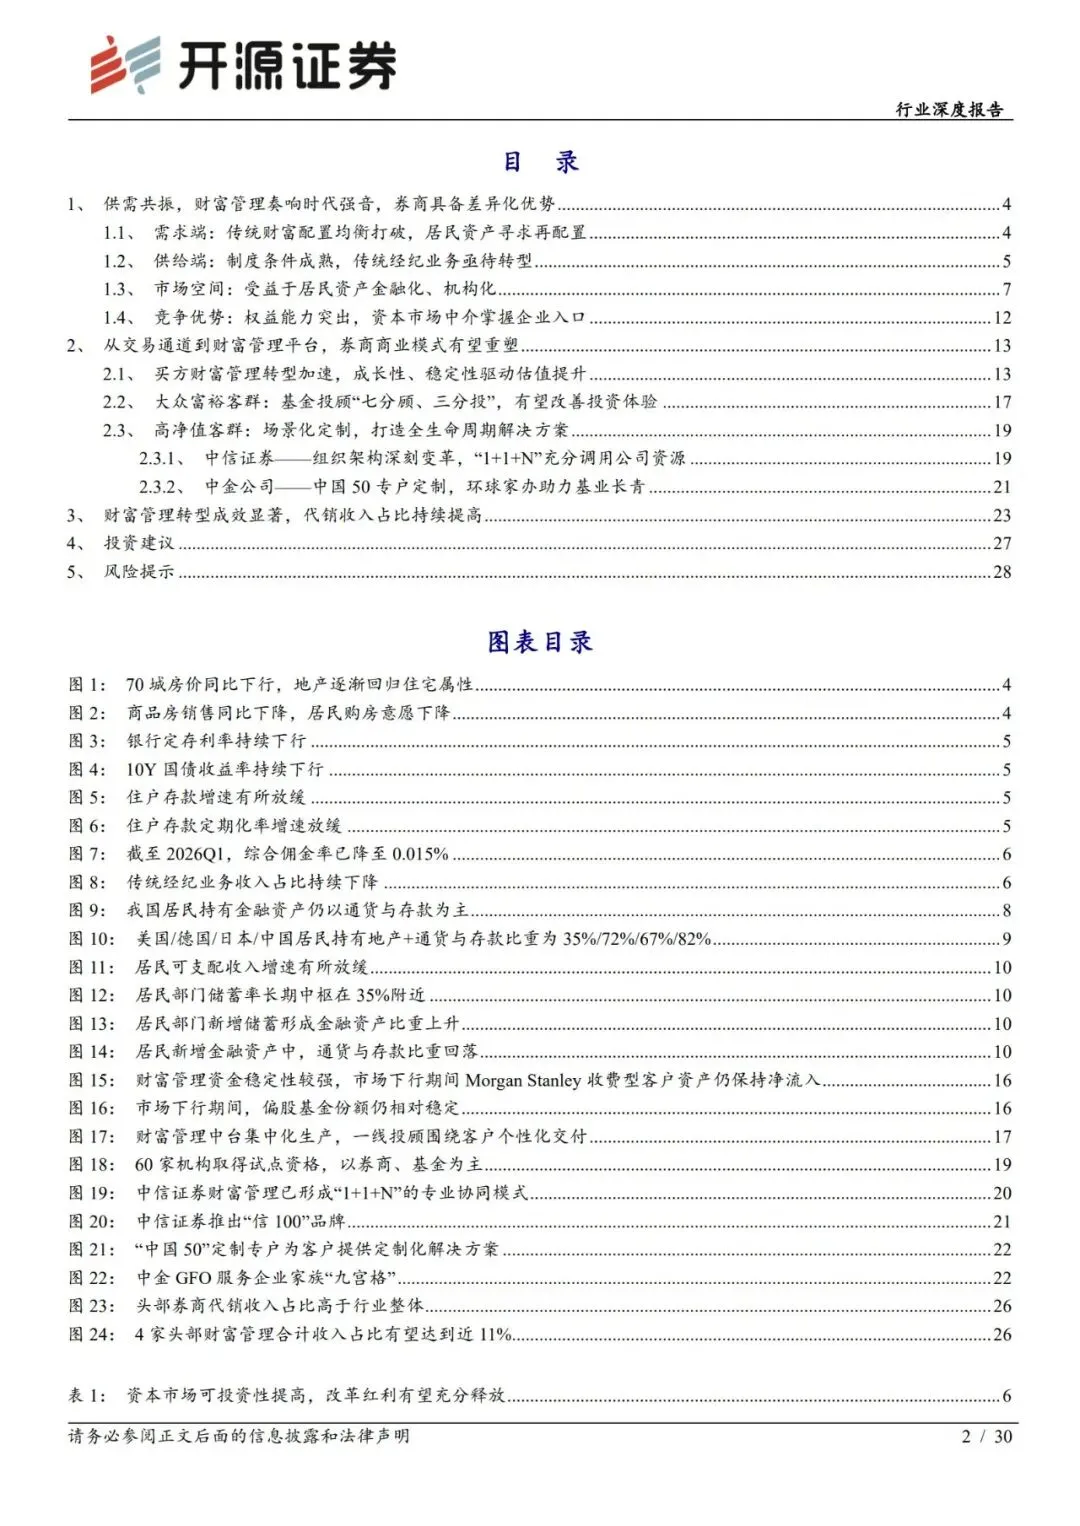
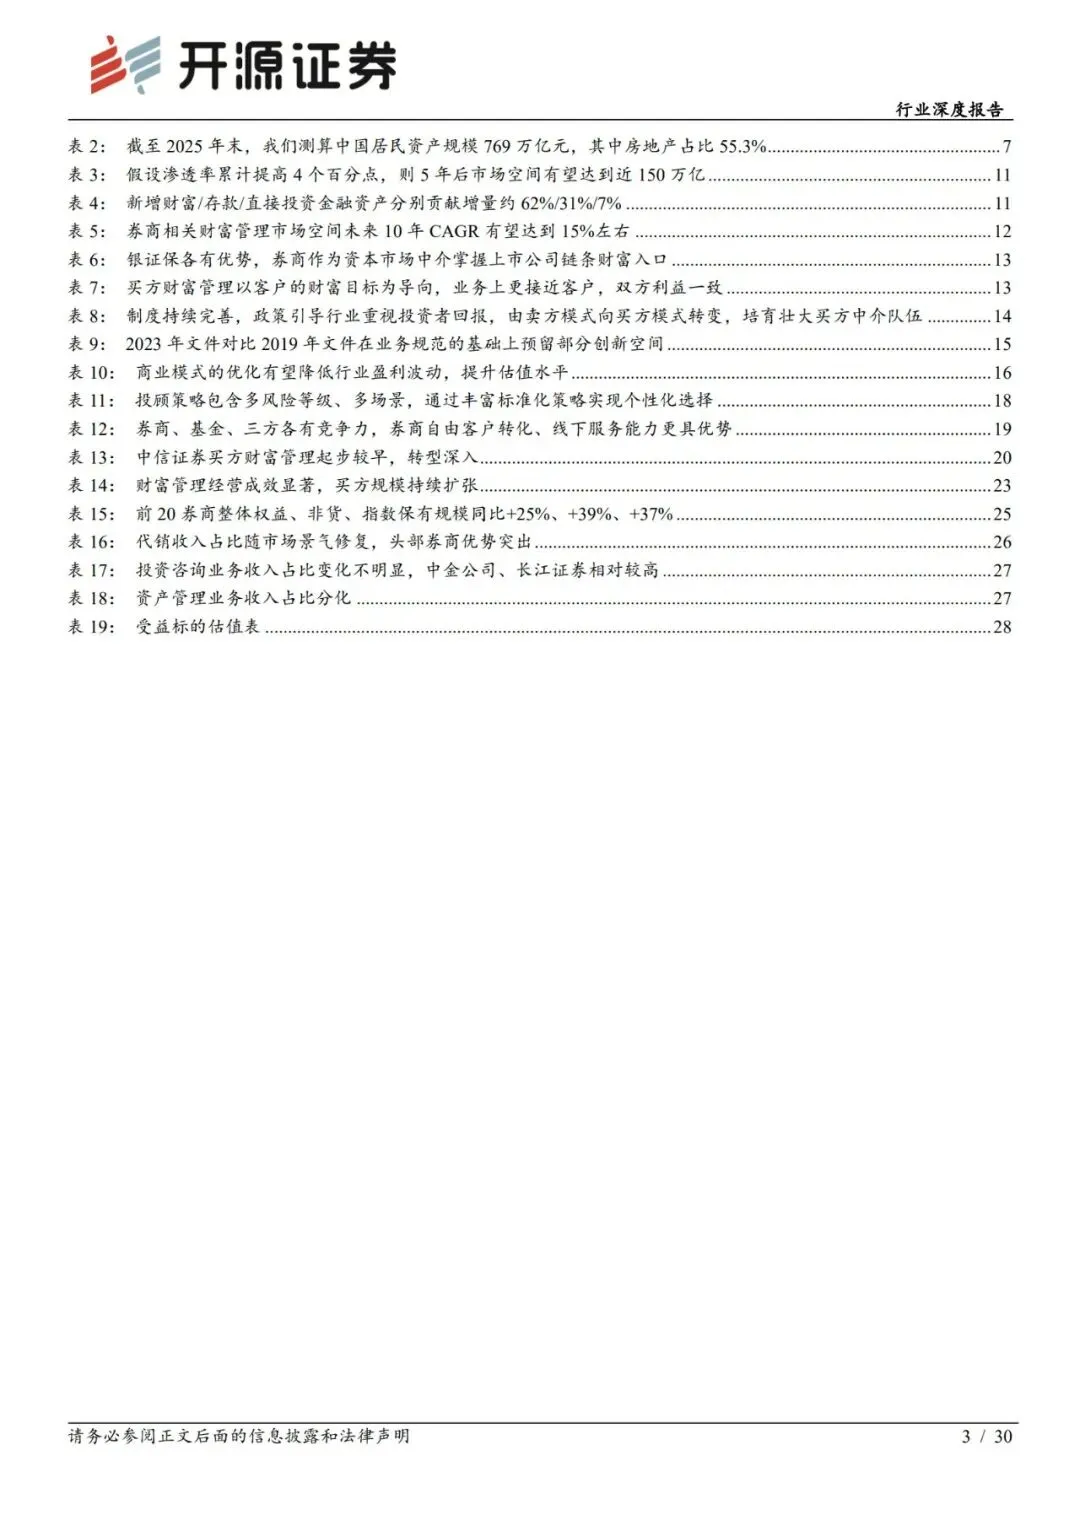
文章数据来源:《券商财富管理深度研究》

发表评论
发表评论: