
 研报速递
本土最佳投行 Top10(综合影响力):中信证券、中信建投、国泰海通、中金公司、华泰联合、招商证券、申万宏源、广发证券、国信证券、兴业证券
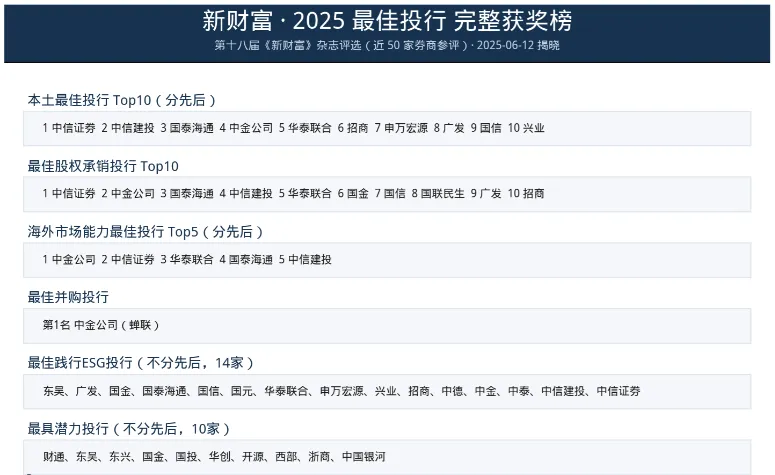
几个关键看点:
- 中金公司:蝉联「海外市场能力」「最佳并购投行」双第一,国际化与并购能力最强
- 国泰海通:(国泰君安+海通合并)首年参评即跻身本土第3,合并协同效应立竿见影
- 中信系:(中信证券+中信建投)在Top10中占2席,头部地位稳固
- 国联民生:(国联+民生)首次入选股权承销Top10,行业并购正在重塑格局
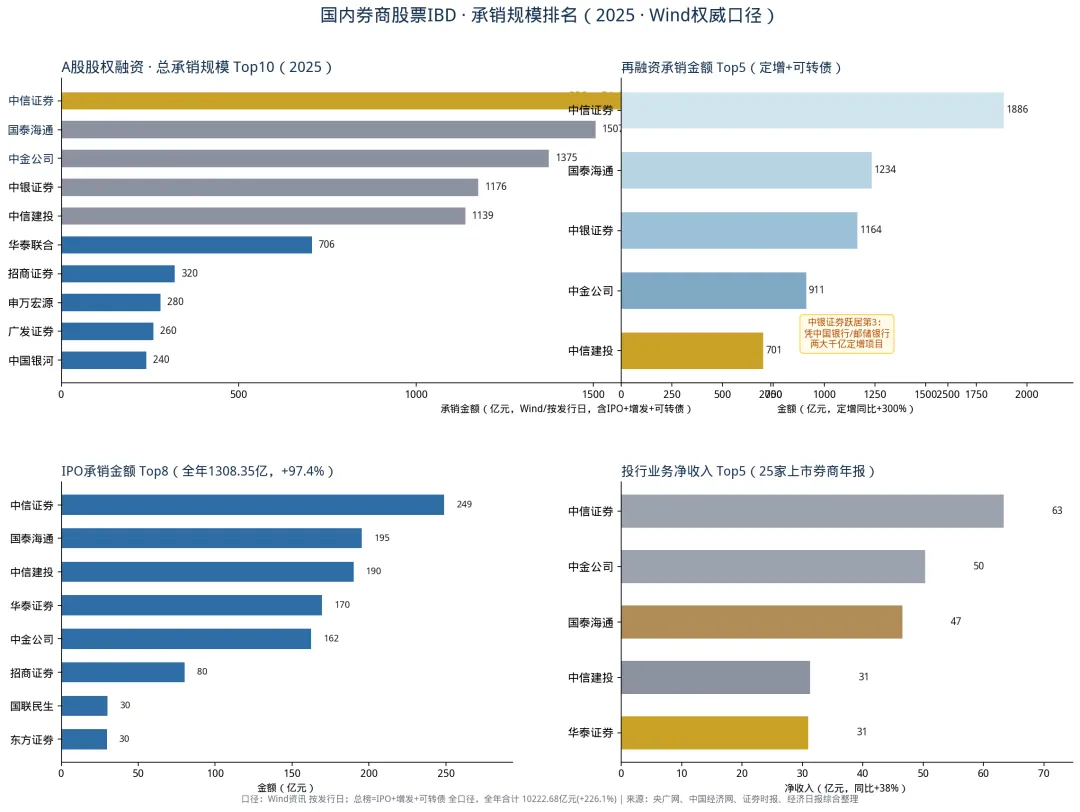
股权融资市场结论:
- CR5高达74.5%,头部五家吃掉近四分之三市场,集中度创历史新高
- 再融资是规模主引擎:2025年定增规模同比激增300%,中信证券再融资承销1711亿遥遥领先
- IPO口径中信证券唯一超200亿,国泰海通、中信建投紧追
2、债券承销方面
券商债券承销总规模 Top5(含公司债+企业债+债务融资工具+金融债)为:中信证券 1.87万亿(逼近2万亿)、中信建投 1.64万亿 、中金 1.03万亿 、 国泰海通 8766亿 、 华泰 7357亿,CR5为68.5%。
债券 vs 股权规模对比:
券商 | 债券 | 股权 | 倍数 |
|---|---|---|---|
中信证券 | 1.87万亿 | 2417亿 | 7.7倍 |
中信建投 | 1.64万亿 | 1139亿 | 14.4倍 |
华泰联合 | 7357亿 | 706亿 | 10.4倍 |
通过对比,可以看出国内IBD的几个行业特点:
几乎所有头部券商,债券承销规模都是股权的 7-14 倍。这意味着:
- 「投行」≠ 股权—— 多数券商投行部(尤其中信建投、华泰)的
- 中信建投是典型的「债券型投行」:债券规模是股权的 14.4 倍,靠城投债+产业债的分销能力吃饭
- 华泰联合同样高度依赖债券(10.4倍),与其「股权投行强」的公众印象形成反差
- 中金相对均衡(7.5倍)—— 它的国际化、并购、港股 IPO 能力拉高了股权占比,是最「不靠债券」的头部券商
总结看:看券商综合实力,债券决定体量下限,股权决定品牌上限。中信证券是唯一在两条线都稳居第一的「双料王」;中信建投则是极致的「债券之王」。
三、国内券商Top30的股权与债券业务排名榜单

发表评论
发表评论: