
 研报速递
一门生意到底会不会赚钱?我们可以看看身边普通人算账的思路:开奶茶店的小老板,心里会算三本账:一杯奶茶能净赚多少钱(利润率)、一天能卖出多少杯(资产周转速度)、开店本钱里面有多少是找别人借来的(财务杠杆);做直播带货的运营,会盘算投出去 1 万块流量费,最终能带回来多少销售额;打算买房的普通人,也会掂量首付占几成、每个月要还多少贷款,房租能不能兜得住月供。
这些五花八门的生活场景,底层是同一套算账逻辑 ——资本回报。而资本市场里衡量资本回报最核心的标尺,就是 ROE。
2026 年中报刚刚落下帷幕,两组数据格外惹眼:43 家 A 股上市券商,上半年合计归母净利润 1553.7 亿元,同比暴涨接近 49%;另一边国有六大行交出成绩单,合计净利润 7126 亿元,迎来 2022 年以来营收、净利润双双回暖的局面。
但资深资本市场从业者看财报,不会第一时间盯着光鲜的净利润数字,最先瞄向的一定是 ROE。招商银行管理层早在 2025 年业绩会上就直白表态:银行想要实实在在给股东创造收益,ROE 最好守住 10% 这条底线;股神巴菲特更是几十年坚守一个选股准则:优先挑选长期稳定高 ROE 的企业。
有意思的问题来了:券商净利润近乎半幅增长,可行业平均 ROE 却只有 4.61%,在业内看来这个成绩并不算亮眼,这究竟是为什么?ROE、ROA、ROI、ROIC 长得像、公式容易混淆,它们各自在算什么账?为什么高盛、摩根士丹利单位资产赚钱能力不如中信证券,长期 ROE 却可以实现反超?
这篇文章用大白话拆解这几组容易混淆的财务指标,再拿着这套分析框架解读券商半年报,这套逻辑,也可以用来读懂市面上绝大多数生意。
一、基础认知:分清 ROE、ROA、ROI、ROIC,别再傻傻搞混
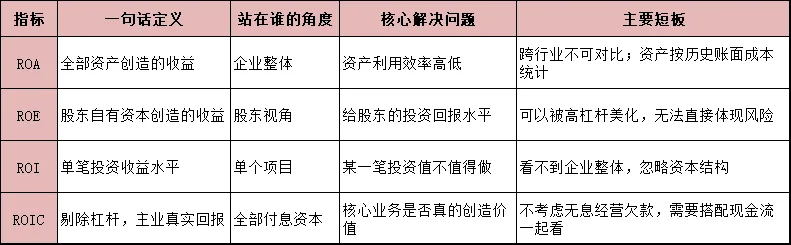
财报、研报中这四个指标高频出镜,名字看着相近,可它们回答的是完全不一样的问题。
(一)ROA:企业全部家底的 “体能测试”
ROA 全称总资产收益率,相当于给企业做一套全面身体素质体检。它统计的是企业手里全部资产的赚钱能力,不管这笔钱是股东真金白银投进来的,还是向外借来的负债;不管资产变成厂房设备、库存货物,还是躺在账户里的现金,全部纳入计算。
ROA 核心拷问:钱不管从哪里来,企业手里全部资源,赚钱本事到底有多 强?
公式:ROA=净利润 ÷ 总资产
净利润是企业刨除所有成本、费用、税收之后,真正落进口袋的收益;总资产代表企业能够调动的全部家当。ROA 越高,代表企业盘活资源的本领越强,同样的家底可以生出更多利润;ROA 偏低,往往暗示资产闲置、运营效率拉胯,投入产出得不偿失。
重要提醒:ROA 适合同行业对比。重资产的制造工厂,要购置大量机器厂房,ROA 天生偏低;依靠人才、知识产权的软件企业,没有大额硬件投入,ROA 天然更高。跨行业直接拿来对比,没有参考意义。
(二)ROE:站在股东视角看,我的钱赚了多少
如果 ROA 站在公司整体的角度,ROE(净资产收益率)就完完全全站在普通股东的立场思考问题。
净资产,就是把公司全部资产变卖,还清所有外债之后,完完全全归属于股东的剩余财富。
ROE 核心拷问:我投给公司的每一块钱,能给我带回多少收益?
公式:ROE=净利润 ÷ 净资产(股东权益)
这也是巴菲特格外偏爱这个指标的根本原因。对投资者来说,ROE 就好比一张股权债券的票息。买股票本质相当于买入一份权益资产,同等风险下,当然回报率越高越好,甚至可以拿来和国债、企业债的收益率做参照。一家长期维持高 ROE 的公司,往往代表过硬盈利能力与宽阔护城河。
但千万不要迷信高 ROE!漂亮的数字,有可能是借钱堆出来的。企业大举举债扩张,哪怕经营利润普普通通,利润分摊到为数不多的自有资本之上,ROE 照样看上去十分诱人。可一旦行情下行,高额负债就会成为压垮企业的重担。
看到亮眼的 ROE,多问一句:这份高回报,是经营实力挣来的,还是靠加杠杆借来的?
严谨财务分析,分母一般使用平均净资产,规避年内净资产大幅变动带来的统 计偏差;本文为方便理解,统一使用期末时点数据。
(三)ROI:算清单个项目的一笔小账
ROI 即投资回报率,和上面两个指标最大区别:它聚焦单个项目、单笔投资,不会覆盖整张企业资产负债表。
ROI 核心拷问:这一笔投资,到底划不划算?
公式:ROI=(投资收益‑投资成本) ÷ 投资成本
举个例子:项目投入 500 万,最后一共收回 650 万。\(ROI=(650‑500)÷500=30\%\),代表这笔投资净赚 30%。
它灵活直观,但局限性也很明显,只能评价单独一笔买卖,看不出来企业整体资本结构与综合经营水平。
(四)ROIC:剥掉杠杆滤镜,看清主业真实功底
很多专业投资者把 ROIC(投入资本回报率)当作 “终极盈利指标”。它剔除财务杠杆的干扰,专门检验企业主营业务本身的赚钱硬实力。
ROIC 核心拷问:投进主业的全部资本(股东钱 + 需要付息的借款),能创 造多少收益?
公式:ROIC=NOPAT ÷ 投入资本
拆解两个关键名词:
NOPAT,税后净营业利润:假设企业一分有息负债都没有,完全依靠自有资金经营,能够赚得的利润;等于息税前利润 EBIT ×(1‑税率),把利息支出的影响剔除。 投入资本:大致等于股东权益加上有息负债(需要支付利息的借款)。
打个生活化比方:评判一个人赚钱能力,不能看他靠信用卡借钱买下多豪华的房子,要看不靠借贷周转,仅凭自身手艺每年实实在在能攒下多少钱。ROIC 衡量的,就是企业这门 “手艺”。
ROIC 可以撕下杠杆制造的伪装。ROIC 高,代表主业本身造血能力强悍,不加借贷也活得滋润;如果一家企业 ROE 很高,但 ROIC 却很低,就要敲响警钟 —— 光鲜回报,大概率是靠不停借钱堆出来的。
(五)虚构案例,一次性读懂四大指标
我们虚构 WTF 科技公司,用简化数据直观感受四个指标的差异(仅用于演示计算):
公司总资产 2.5 亿元;负债合计 1.5 亿元,其中有息负债 1.2 亿元;股东净 资产 1 亿元;净利润 2000 万元;EBIT 2800 万元,税率 25%; NOPAT=2800万 ×(1‑25%)=2100万
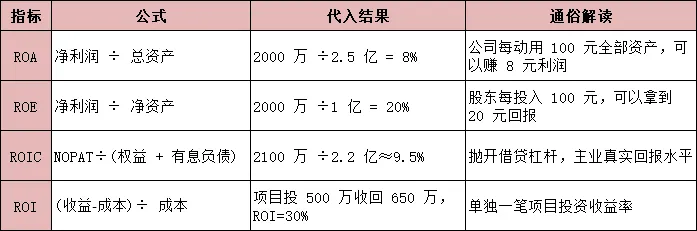
读完这组数字就会发现:这家公司 ROE 高达 20%,看上去无比诱人,但总资产当中六成是负债,杠杆水平不低;剥离杠杆之后主业 ROIC 只有 9.5%。也就是说漂亮的股东回报,很大一部分来自借贷放大。
只看 ROE 很容易高估企业实力,多指标交叉验证,才可以还原真相。
二、杜邦拆解:看透 ROE 背后三种赚钱模式
只看单一财务指标很容易踩坑,杜邦分析就是把指标串联起来的利器。这套方法诞生于上世纪 10 年代,由杜邦公司财务人员提出,后续在通用汽车发扬光大,历经百年依旧是分析企业的经典工具。
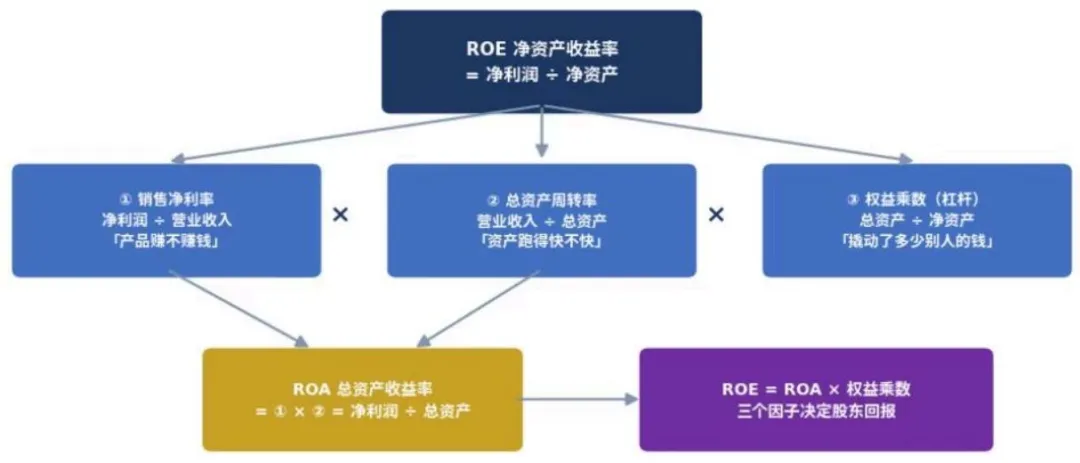
图1:ROE杜邦拆解-三个因子,三种模式
核心公式,把 ROE 拆解为三项因子相乘:
ROE=销售净利率 × 总资产周转率 × 权益乘数(杠杆)
三个因子,对应企业三种截然不同的生存赚钱路径:
公式进一步合并简化,可以得到更直白的关系:
ROE = ROA × 权益乘数
这句话的内核十分通透:股东最终回报 = 资产本身的赚钱效率 × 杠杆放大倍数。企业赚钱分两条路:拿自己的本金赚钱,或是借来别人的钱把收益进一步放大。过去房地产行业收益可观,不完全是盖房子本身利润极高,更多是行业普遍使用高杠杆,头部房企权益乘数曾经冲到 4‑5 倍,而绝大多数制造业杠杆很少超过 2 倍。
理论上讲:只要新增资产税后回报率,高于借钱付出的利息成本,加杠杆就能够抬升 ROE。但杠杆是一把双向放大镜:行情好的时候放大利润,行情恶化的时候,亏损同样会成倍放大,还要承担到期还本付息的压力。
对普通投资者,拆解 ROE 最大意义就在这里:看到一份亮眼 ROE,先分清它来自高净利率、高周转,还是高杠杆。净利率、资产周转属于企业内功,回报可持续;如果主要依靠杠杆驱动,就必须仔细核对资产收益能不能稳稳盖过借钱成本。
三、用 ROE 视角,读懂 43 家券商 2026 半年报
2026 上半年,43 家 A 股上市券商合计营收 3647.1 亿元,同比大涨 45.87%;归母净利润 1553.7 亿元,同比上涨 49.01%。归母净利润破百亿券商,从去年同期 2 家扩容到 5 家:中信证券、国泰海通、华泰证券、广发证券、招商证券,中信证券以 233.43 亿元的净利润领跑全行业。43 家券商全部实现盈利,其中 40 家营收、净利润双双增长。
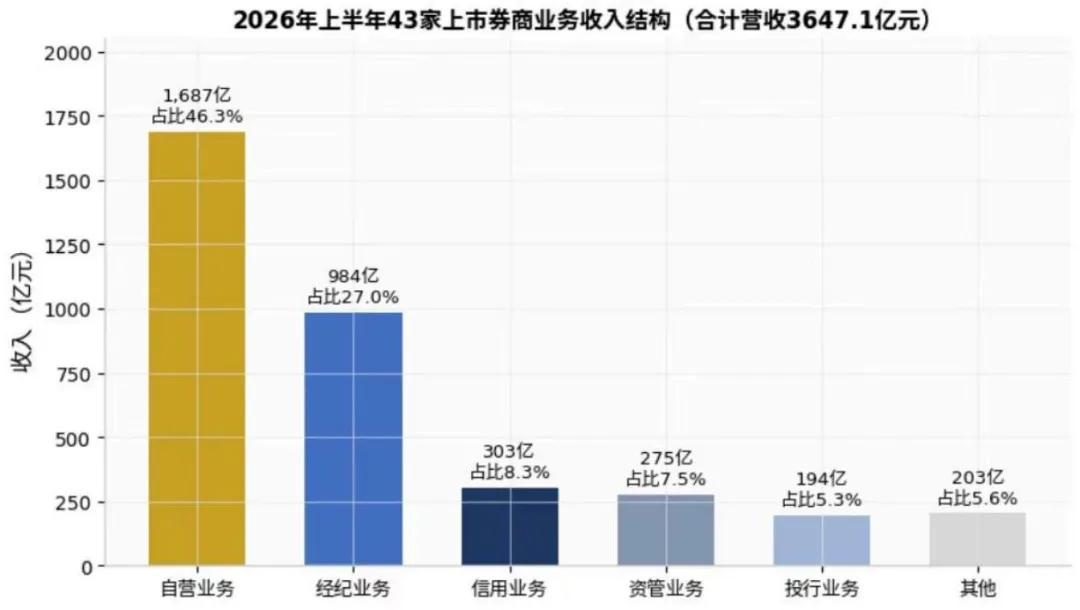
图2:2026年上半年上市券商业务收入结构(数据来源:上市券商半年报,《每日经济新闻》统计)
从业务收入结构来看,自营投资业务是最大功臣,实现收入 1687 亿元,占到总营收 46.3%;经纪业务紧随其后,收入 984 亿元,占比 27%;信用、资管、投行分别贡献 8.3%、7.5%、5.3% 的营收。自营、经纪业务同比增速接近 50%,带动行业整体业绩爆发。
但是关键指标:43 家券商上半年平均 ROE 只有 4.61%,同比抬升 1.18 个百分点。⚠️这是半年数据,如果简单年化,大约 9.2%,堪堪靠近 10% 关口,还没能稳稳站上这条线。
拿几组参照物横向感受差距:
银行端:招商银行把 ROE 10% 定为管理底线,2025 年招行自身 ROE 已经回落至 13.44%,还存在继续下行压力;10% 并不是轻轻松松就能达成的目标。 保险行业:2025 年市场行情向好,部分头部险企全年 ROE 冲到 27%‑35%,但这属于周期高点,市场走弱的年份,行业利润会大幅回落。 消费龙头贵州茅台,常年 ROE 维持 30% 上下。
对比过后就能理解:券商迎来业绩大年,利润接近半幅增长,年化 ROE 仅仅 9% 出头,同比虽有改善,但绝对水平并不高。
行业内部也出现明显分化:头部券商手握充足资本金、机构客户资源、强悍投研交易能力,市场回暖阶段承接利润的能力更强,百亿净利润就是规模优势的直接体现。中小券商则具备更强业绩弹性,天风证券净利润同比暴涨 549%,中泰、财达、华安等券商净利润直接翻倍,投资交易业务放量拉动业绩爆发。
同样一轮市场行情,为什么各家券商 ROE 拉开差距?利润增速相近,市场给出估值却天差地别?答案藏在券商 ROE 拆解当中。
四、深度拆解券商:ROE = ROA × 经营杠杆
券商属于典型重资产负债表经营的金融机构,行业分析普遍使用杜邦简化公式:
ROE=ROA × 经营杠杆
ROA=归母净利润 ÷ 总资产
经营杠杆=总资产 ÷ 归母净资产
翻译成大白话:券商给股东创造回报由两件事决定:
本文采用总资产 / 归母净资产方便跨券商横向对比。券商总资产包含客户交易 保证金(代理买卖证券款,属于客户资金),行业深度分析会扣除这部分,杠 杆数值会更低。
翻看两轮行业周期数据,可以看清两者的角色:
2016‑2018 年:券商 ROA 从 2.0% 下滑到 1.1%,ROE 同步从 8.0% 跌到 4.1%,这一轮周期,ROA 主导 ROE 的涨跌。 2023‑2026 一季度,出现新变化:ROA 仅仅从 1.1% 提升到 1.5%,但是 ROE 从 5.3% 上行至 8.4%。背后是经营杠杆从 4.8 倍抬升到 5.68 倍。也就是说这一轮 ROE 修复,一半来自资产赚钱能力提升,另一半依靠杠杆抬升。
但是券商杠杆不能无限制加高。一方面监管划下硬性红线:风险覆盖率≥100%、资本杠杆率≥8%、流动性覆盖率、净稳定资金率≥100%,不同业务消耗对应风险资本,牢牢框定券商资产扩张上限。另一方面也要算经济账:杠杆本身不会凭空创造利润。只有新增资产收益可以覆盖融资成本,同时覆盖潜在风险损失,扩表增厚 ROE 才有意义。盲目扩张,找不到高收益资产承接,反而会拉低 ROA,损害股东收益。
横向对比:为什么券商 ROE,常常跑不赢银行、保险?
2017‑2026 一季度三类金融机构平均数据很有意思:
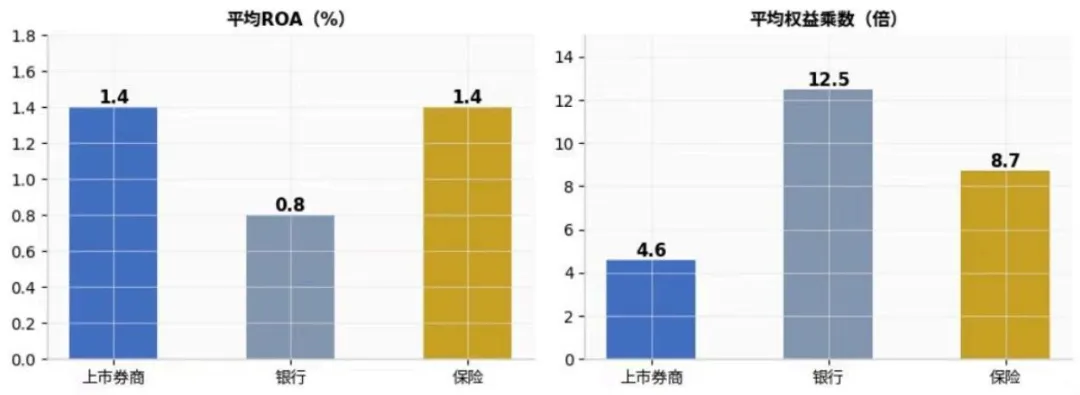
三类金融机构对比(2017-2026年一季度平均):券商ROA不弱,差在杠杆
券商平均 ROA 约 1.4%,和保险持平,甚至高于银行 0.8% 的水平。券商资产赚钱能力并不弱,吃亏就吃亏在杠杆倍数。券商平均权益乘数 4.6 倍;银行高达 12.5 倍;保险 8.7 倍。同样的资产收益率,经过不同杠杆倍数放大,最终 ROE 中枢拉开巨大鸿沟。
券商杠杆天花板更低,来自三点现实约束:
券商的 ROA 收益,从哪里来?
1. 自营投资业务,第一大收入来源
券商金融投资资产,从 2016 年 1.12 万亿,膨胀到 2026 年一季度 7.76 万亿。自营净收入占营收比重 2025 年已经达到 41.7%。现在头部券商也在求变:大力布局做市、场外衍生品、FICC 业务,降低对股市单边涨跌的依赖,从赌行情方向,转向靠交易服务赚取更稳定的服务费。
2. 信用业务,券商版放贷生意
融资融券、股票质押业务,本质就是券商借钱给客户,赚取利息差。融出资金规模从 2016 年 8470 亿,增长到 2025 年 2.16 万亿,占信用资产 84.1%。信用业务可以看作经纪业务二次变现:客户长期在券商交易,后续就会产生融资借钱的需求。这块业务对 ROA 贡献,取决于融资利率和券商自身融资成本之间的利差。
3. 轻资本业务:赚手艺与牌照的钱
经纪、投行、资管几乎不需要消耗资本,依靠牌照、客户资源、专业能力赚钱,扩张收入不用大规模堆资产负债。它更大价值不在当期财报收入,而在于业务闭环:投行服务过的 IPO 企业,可以转化为跟投、另类投资客户;财富管理沉淀海量股民,是两融、衍生品业务潜在用户。
一句话总结券商经营闭环:轻资本业务负责蓄水养鱼,重资本业务负责下网捕捞。鱼塘到渔网的转化效率越高,ROE 表现越好。
五、给普通投资者的实操启示
看完整套框架,落实到日常选股看财报,可以记住六条实操要点:
1.看长期趋势,拒绝单点年份数据。某一年的高 ROE 说明不了问题。连续 5 年稳定维持高位(比如 10% 或者 15% 以上),才代表企业盈利能力具备持续性。
2.看到高 ROE,先做拆解再下判断。分清高收益来自净利率、资产周转,还是杠杆。前两者属于企业硬实力;杠杆驱动的高 ROE,务必确认资产回报可以跑赢资金成本。金融企业尤其需要留心:券商高杠杆要匹配真实业务;银行高杠杆必须搭配过硬的资产质量。
3.指标要在同行业内部对比。拿券商半年 ROE 对比茅台,拿制造业 ROA 对标软件企业,对比没有任何参考价值。每个行业有属于自己合理 ROE 区间。
4.ROE 搭配 PB(市净率)一起使用。市净率 PB 代表:你为企业 1 元净资产,付出多少股价成本。有一个简易近似逻辑:初始盈利收益率≈ ROE ÷ PB。举例子:同样 10% 稳定 ROE,1 倍 PB 买入,初始盈利收益率接近 10%;3 倍 PB 买入一家 ROE15% 的公司,实际初始盈利收益率只有 5%。低利率环境之下机构偏爱高股息低 PB 标的,本质就是追求稳定 ROE 叠加估值折价带来安全垫。
5.识别三类 “虚假高 ROE”,避坑避雷。①杠杆伪装型:ROE 光鲜,但 ROIC 很低,全靠借钱撑场面;②一次性损益:变卖资产、处置股权带来的短期利润,不可持续;③分母被动缩小:大额回购、大额分红、亏损缩薄净资产,被动推高 ROE。
6.读懂企业商业模式,分清赚钱逻辑。同样是券商股,有重资本全能巨头,也有流量平台型券商。两者 ROE 来源、业绩稳定性、对市场行情敏感度完全不一样,不能一概而论。
其实这套分析框架,不止可以用于上市公司。街边实体店、甚至复盘家庭资产,都可以套用灵魂六问:①每一笔生意净利率有多高?②资产周转速度快不快?③多大一部分收益来自借贷杠杆?④ROE 过去数年处在什么水平?⑤高 ROE 来自内功,还是杠杆?ROE 与 ROIC 是否出现严重背离?⑥借贷部分,资产收益能不能覆盖借钱成本?结合当下估值,这份高回报未来还能不能延续?
免责声明:文章综合自网络文章及AI问答,本公众号出于学习之目的对金融领域展开研究与整理,我们对文中观点保持中立,不代表自身立场和意见,相关数据以权威部门披露为准,仅供参考。本公众号不对内容真实性承担任何责任,不对因采用本内容开展投资导致的亏损承担任何责任。转载的稿件版权归原作者和机构所有,如有侵权,请联系我们删除。
您的关注是我最大的动力!

发表评论
发表评论: