
 研报速递
身边一个朋友最近问我:
"我基金都在支付宝买的,券商账户是啥?我有必要开吗?"
我愣了一下——因为我刚开始理财的时候,也问过一模一样的问题。
那时候以为"理财就是买基金",以为"支付宝=理财的一切"。
直到我想买可转债打新、想玩玩场内ETF、想做国债逆回购薅羊毛——才发现:
支付宝真的搞不定,你必须有个券商账户。
今天这篇,我用人话给你讲清楚:
券商到底是个啥、它跟支付宝的区别、什么钱必须走券商、什么钱不必走券商、月薪5000到底怎么选券商。
讲完你就懂了,这事不需要懂股票也能搞明白。
一、券商到底是干啥的?——用人话讲,就是"投资市场的入场券销售处"
很多人听到"券商"两个字就头大,以为是给股票大佬用的,跟自己没关系。
说白了:
券商 = 帮你把订单送进交易所的中间商。
你想买一只股票、一只可转债、一只场内ETF、一笔国债逆回购——这些"场内交易"的玩意儿,你直接点"买入"是买不到的。
必须有这么一个中间人,把你的订单报给上海/深圳证券交易所。
这个中间人,就是券商。
它的官方名字叫"证券经纪商",但你只需要记住一点:
券商不是投资品,是通道。它不生产收益,它让你能买到那些只能在交易所买的东西。
国内现在有 140 多家券商,大到中信、华泰、国泰君安、海通,小到你可能都没听过的"XX证券"。
它们做的事一样,区别主要在佣金(手续费)、APP 好不好用、客服找不找得到。
记住这三个词就够了:股票账户、可转债、场内 ETF、国债逆回购——这些都得开券商账户。
二、券商账户 vs 支付宝/天天基金——这两类"理财账户"完全不是一回事
这一段特别重要,请你打起精神。
咱们普通人手上有两套完全独立的账户体系:
1. 场外账户(基金账户)
代表:支付宝、天天基金、京东金融、蛋卷、且慢、银行APP、基金公司官网。
里面能买什么?
公募基金(你说的余额宝、债券基金、股票基金、QDII) 银行理财产品 黄金积存金 保险、养老保障管理产品
特点:交易按净值算,每天只有一个价格(15:00 收盘价当天确认)。买卖有申购费、赎回费,没印花税。
2. 场内账户(券商账户)
代表:华泰证券、涨乐财富通、东方财富、国泰君安、富途、辉立等券商APP。
里面能买什么?
股票(A 股、港股通) 可转债(含打新) 场内 ETF(沪深300ETF、医药ETF、半导体ETF都在这) 国债逆回购 场内 LOF / 封闭式基金 期权(普通人不碰)
特点:和股票一样实时报价,你看到的价格每秒钟都在跳。买入有佣金 + 印花税,没有申购赎回费。
一句话区分:
支付宝买的基金 = 场外基金(按天算净值)。
券商买的 ETF = 场内基金(按秒算价格)。
两个不冲突。但你如果想玩可转债打新、场内 ETF、国债逆回购——必须有券商账户。
三、什么钱必须走券商?什么钱不用?
我给你列个清单,月薪5000直接对照就行:
必须开券商账户才玩得转的:
- 可转债打新
——平均一个账户一年能赚 1500-3000 元,几乎躺赚(具体看市场行情) - 国债逆回购
——月末、季末、节假日前几天,年化能冲到 5%-15%,薅羊毛神器 - 场内 ETF 定投
——某些品种比如券商 ETF、医药 ETF、半导体 ETF,场内比场外便宜 1%-2% 费率 - 港股通
——想投资港股(比如腾讯、美团)必须开 - 股票
——钱多钱少都能买,但要设好止损(看上一篇《股票到底是什么》复习一下)
没必要开券商账户的:
你平时只在支付宝买余额宝、短债基金、混合基金、FOF——继续用支付宝就够 你买的银行理财、储蓄国债、黄金积存、保险——这些都不需要券商 你只买场外基金定投——券商账户也没用
一个最简单的判断标准:
问自己:你以后会不会买"价格每秒钟跳"的玩意儿?
会 → 开券商。
不会、只买基金 → 暂时不用开。
如果你已经决定要开了——下面教你怎么挑券商。
四、月薪5000挑券商的5个真相
真相1:佣金比你想的更重要
买 1 万块的 ETF:
佣金万2.5:交 2.5 元 佣金万1:交 1 元 佣金万0.5:交 0.5 元
看着不多,但你一年交易 50 次,10万本金,一年下来能差出 150-300 元——等于少了一顿火锅钱。
底线:佣金高于万2.5别选。万1 或以下才划算。
真相2:APP好不好用,比你想的更关键
大券商不一定是好券商。我见过太多朋友用着某老牌券商的 APP,看个 K 线卡半天、找不到国债逆回购入口、转账还得打客服电话。
新手我建议直接看这几个:
- 华泰证券(涨乐财富通)
——APP 体验行业第一梯队 - 东方财富
——资讯 + 交易一体,看研报 + 看新闻方便 - 国泰君安(君弘)
——老牌大券商,线下网点多 - 中信建投(蜻蜓点金)
——APP 体验中上 - 招商证券(智远一户通)
——也是老牌券商
小窍门:先下载几个 APP,分别注册个体验账号,实际开一笔国债逆回购、模拟下一单 ETF,看哪个顺眼就用哪个。
真相3:开户千万别去营业厅
10 年前你要炒股,得去证券营业厅填一堆表。
现在 95% 的开户都在 APP 里完成,身份证 + 人脸识别 + 银行卡绑定,10 分钟搞定。
不管是大爷大妈还是大学生,别再跑营业厅了。网上开,省时省力。
真相4:"万一低佣金"是个坑
很多券商打广告"万一开户"——这个"万一"指的是股票万一。
但你需要看清楚:
股票万一:0.01%(正常) - 场内 ETF 是不是也是万一?
- 可转债是不是免五?
- 国债逆回购有没有最低 1 元收费?
重点:一定要问清楚所有品种的佣金率,不要只看股票。
真相5:"万一免五"是违法的,别信
你看网上有些账号推"万一免五"——意思是佣金万分之一、且不收最低 5 元。
告诉你个常识:证监会规定,A股交易佣金最低 5 元。
"免五"是违规的,迟早被查。
不要贪这个便宜,选正规券商比省下那 3 块钱重要得多。
五、开完户后第一件事是什么?
开完券商账户,先别急着交易。
做这三件事:
1. 绑定一张常用的银行卡
推荐用工资卡,方便转账。
注意:银行卡一类账户才能绑定,二类账户(限额 1 万/天的)要去柜台升级。
2. 把资金从银行卡转到"证券账户"
钱在银行卡 ≠ 在证券账户。
你需要点"银证转账"——把钱从银行卡转入券商的虚拟账户,这才能买股票、ETF。
第一次转账建议只转 500-1000 元,熟悉流程。
3. 找国债逆回购练个手
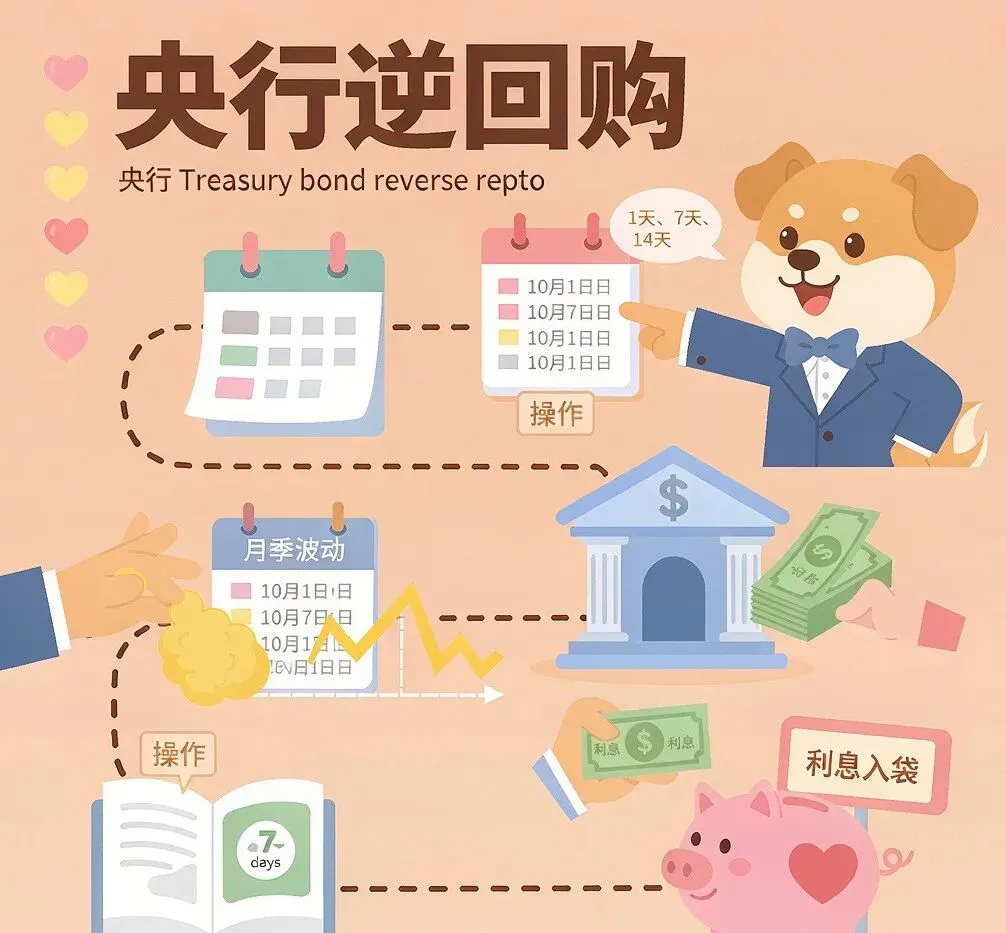
我强烈建议你的券商账户第一笔钱买国债逆回购(204001、131810 等)。
原因:
1000 元就能玩 1 天、7 天、14 天随便挑 卖出当天就计息(算钱的好交易日) 节假日前特别划算(薅羊毛黄金期) 几乎不可能亏(背后是国债抵押)
具体怎么操作,看这里 ↓
六、新手最容易踩的3个坑
坑 1:开了券商账户就让账户"躺着"
不开户没事,开了账户半年不交易一般没事,3 年不交易会进入"休眠账户"——要重新激活。
建议:开了户哪怕只买 1000 元国债逆回购,也别让账户睡着。
坑 2:听别人推荐股票就满仓梭哈
券商账户开了,APP 里花花绿绿的股票代码看着就上头。
记住我反复说的:月薪 5000 玩股票,仓位控制在 10% 以下,单只股票不超过 5%,设好止损线。
坑 3:把券商账户的"可用资金"当闲钱
你的钱转进证券账户后,银行卡里看不到,要"银证转账"才能转回来。
很多人忘了这事,急用钱的时候转不出来(或者转出当天不能到账)。
建议:急用的钱永远别放券商账户。
最后总结一下——月薪5000开户三步法
第一步:选券商- 佣金低于万 2.5- APP 顺眼就行(华泰、东方财富、国泰君安、中信建投任选)- 不要信"万一免五"
第二步:APP 开户- 身份证 + 人脸 + 银行卡,10 分钟搞定- 千万别去营业厅(除非你要开创业板、科创板权限)
第三步:先薅羊毛,再做投资- 第一次:买国债逆回购,1000 元玩 1 天- 第二次:可转债打新,每月一次,看一下就行- 第三次:场内 ETF,先小金额- 第四次(最后再考虑):股票,先模拟后实盘
顺序很关键——先用券商账户的钱帮你赚小钱,再考虑赚大钱。
附:柴百万的心里话
我刚开始理财的时候,最大的误区就是:
"我又不炒股票,开券商账户干嘛?"
直到我错过了一年几千块的可转债打新收益、错过了一年薅几千块的国债逆回购羊毛、看着场内 ETF 比场外便宜那么多却买不了——
才意识到:
工具不能等要用的时候才想起来。
先把账户备着,比什么都重要。
你自己算算:
可转债打新一年赚 2000 元 国债逆回购薅羊毛一年赚 1000 元 场内 ETF 比场外省下的费率 500 元
一年下来 3500 元的额外收益——
就是开一个账户 + 下个 APP + 偶尔点几下。
值不值?自己掂量。
我是柴百万,咱们明天见。
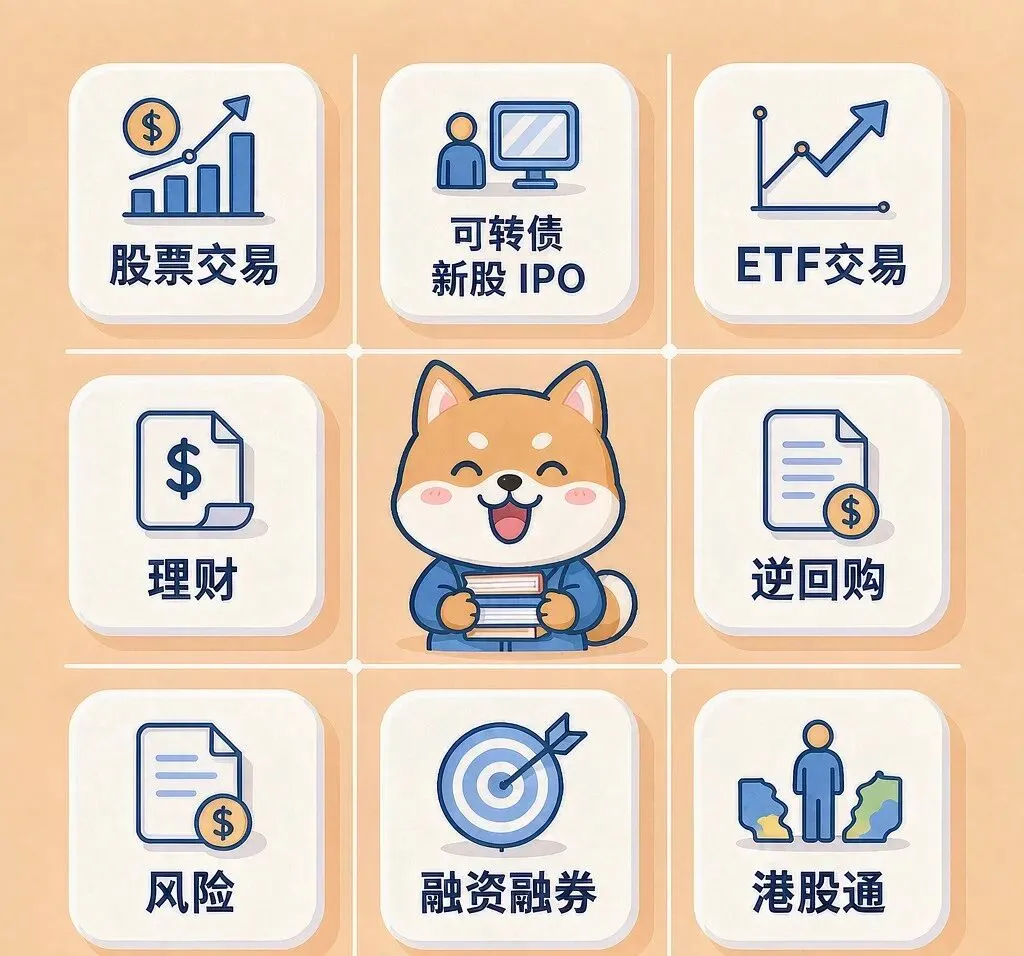
下面给你准备了一张"券商账户全功能地图"——
把券商账户能玩的所有品种按风险和门槛排好了,新手打印出来贴墙上照着玩。
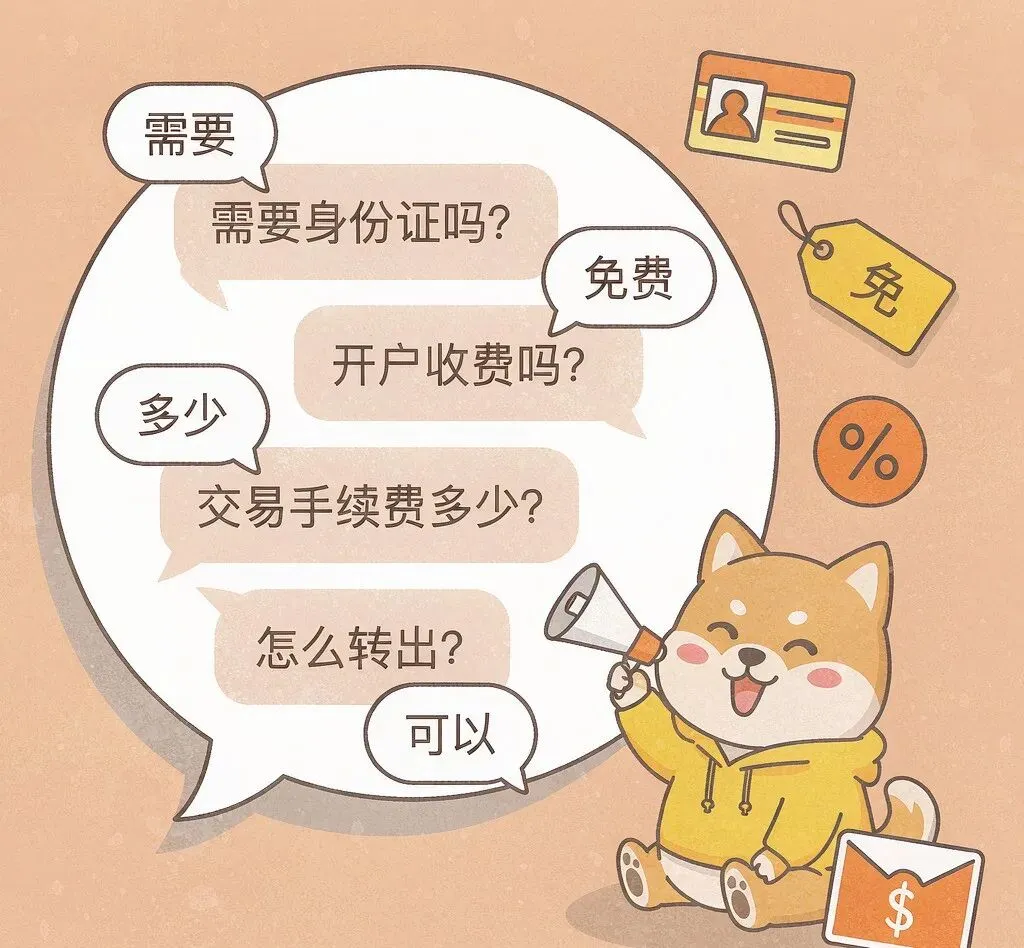
还有一个常见问题清单——
开完户遇到问题直接照着查,省得问客服还要排队。
看完还有问题?评论区留言,我下篇接着拆。
觉得有用的话,欢迎点赞、在看、转发给身边那个"用支付宝买一切"的朋友。
下篇预告:《小白第一只基金怎么挑?月薪5000照着抄作业的5个标准》——避坑、避雷、不踩坑。
免责声明:本文不构成任何投资建议,市场有风险,投资需谨慎。
关注理个好财
用人话搞懂理财

发表评论
发表评论: