
 研报速递
对于量化私募、股票多头、CTA以及多策略私募来说,QMT已经成为很多机构进行程序化交易的重要工具。
策略可以通过QMT执行,多个账户可以进行交易,部分QMT方案还提供多账户管理、算法交易以及事前、事中、事后的风险控制能力。
那么问题来了:
既然QMT已经可以做多账户交易,私募为什么还需要自己的交易中台?
答案其实很简单:
QMT解决的是“怎么把交易做出去”,而交易中台解决的是“整个机构应该怎么管理这些交易”。
当一家私募只有1~2个账户时,这个区别可能并不明显。
但是,当机构逐渐发展到:
多个产品
多个策略
多个券商
多个证券账户
多个交易员
多套风控规则
这时候,仅靠交易终端进行管理,就容易出现新的问题。
这也是私募机构建设交易中台的真正原因。
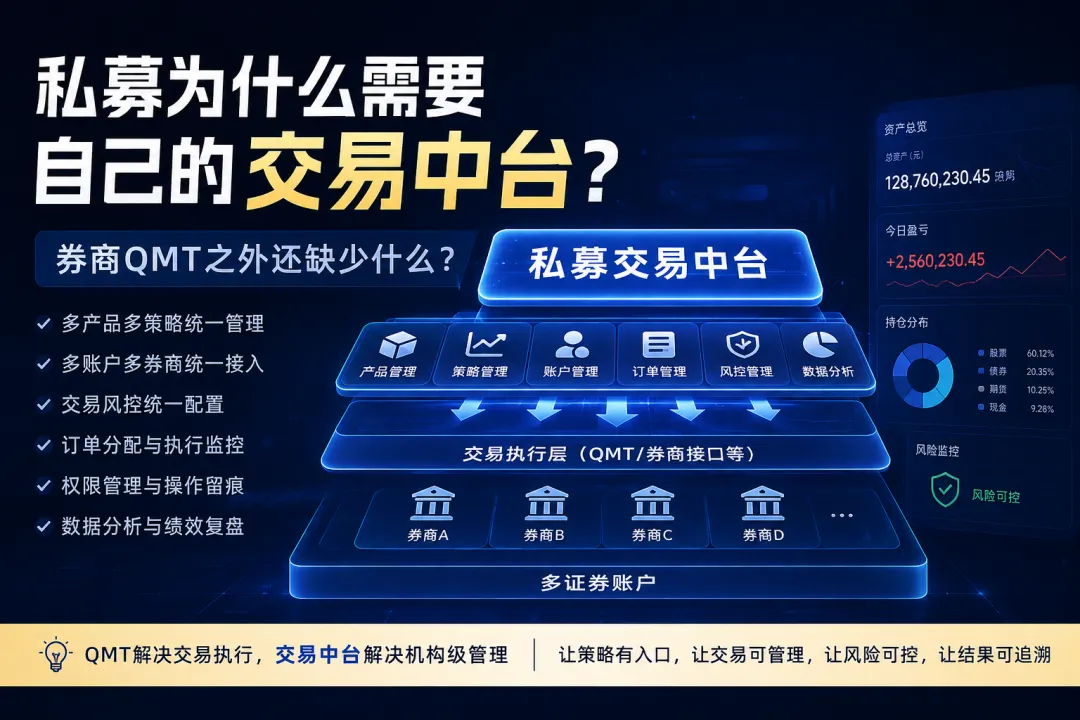
一、QMT已经很好了,为什么还要交易中台?
首先要明确:
交易中台不是为了替代QMT。
恰恰相反。
QMT可以继续作为底层交易执行通道。
交易中台则建立在QMT等交易通道之上。
可以简单理解为:
私募交易中台
│
┌──────────┬──────┴──────┬──────────┐
↓ ↓ ↓ ↓
产品管理 策略管理 风控管理 账户管理
│ │ │ │
└──────────┴──────┬──────┴──────────┘
↓
交易指令
↓
┌──────────┼──────────┐
↓ ↓ ↓
QMT 其他券商 其他交易通道
↓ ↓ ↓
证券账户 证券账户 证券账户
因此:
QMT是“交易通道”。
交易中台是“机构交易管理的大脑”。
两者解决的是不同层面的问题。
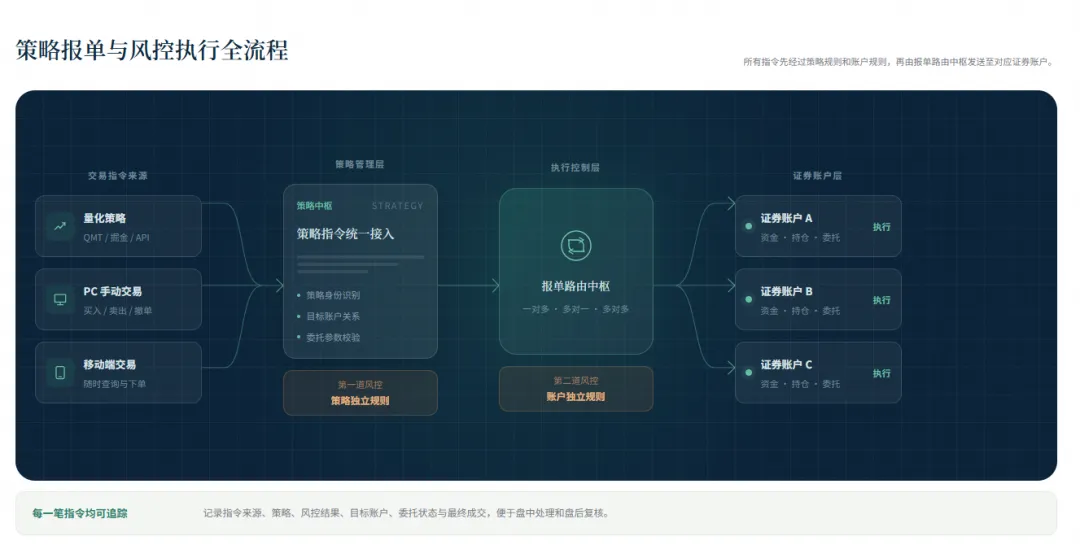
二、QMT解决了交易问题,但私募还有大量“交易之外”的问题
假设一家私募现在有:
5个产品
20个证券账户
8套策略
3名交易员
2名风控人员
每天真正需要管理的事情远远不只是“下单”。
例如:
今天策略A产生了100条交易信号。
到底哪些产品可以交易?
哪些账户可以交易?
每个账户应该分配多少?
哪些股票受到仓位限制?
哪个交易员有权限执行?
交易之前是否需要风控审核?
交易完成之后,实际成交和策略目标是否一致?
如果某个账户没有成交怎么办?
如果某个账户与目标持仓发生偏离怎么办?
这些问题:
已经超出了单纯交易终端的范畴。
三、第一个缺口:多产品、多策略的统一管理
对于私募来说:
账户 ≠ 产品 ≠ 策略。
这是交易中台需要解决的第一个问题。
例如:
某私募有:
产品A
股票多头策略
管理规模5000万元
产品B
量化增强策略
管理规模3000万元
产品C
市场中性策略
管理规模2000万元
底层可能又对应多个证券账户。
如果没有统一的管理体系,很容易出现:
产品看不清
策略分不清
账户对应关系复杂
资金分配依赖人工Excel
交易中台则可以建立:
公司 → 产品 → 策略 → 账户
的统一映射关系。
这样管理人看到的不再只是:
“账户001买了什么。”
而是:
哪个产品、哪个策略、在哪个账户、执行了什么交易。
这才是机构化管理。
四、第二个缺口:多券商账户统一管理
这是很多私募发展到一定规模后非常现实的问题。
假设:
券商A:
5个账户
券商B:
8个账户
券商C:
6个账户
券商D:
3个账户
总共:
22个账户。
如果每家券商都使用不同的交易终端,交易员每天就需要在不同系统之间切换。
而交易中台的核心价值之一,就是:
把底层不同交易通道进行统一接入。
上层看到的是统一账户体系。
下层则可以根据不同账户实际情况连接:
QMT
其他券商交易接口
其他量化交易通道
目前市场上的机构交易系统也普遍在向“多账户、多通道、统一交易”方向发展。
五、第三个缺口:策略和账户之间的“关系管理”
这是交易中台非常重要的一层。
例如:
策略A:
允许交易:
产品1、产品2
策略B:
只允许交易:
产品3
策略C:
允许交易:
产品1、产品4
那么系统需要知道:
策略A
↓
产品1
↓
账户001、002
策略B
↓
产品3
↓
账户006、007、008
策略C
↓
产品1、产品4
↓
账户002、009、010
如果完全依赖交易员人工记忆:
账户越多,出错概率越高。
交易中台可以把这种关系固化成系统规则。
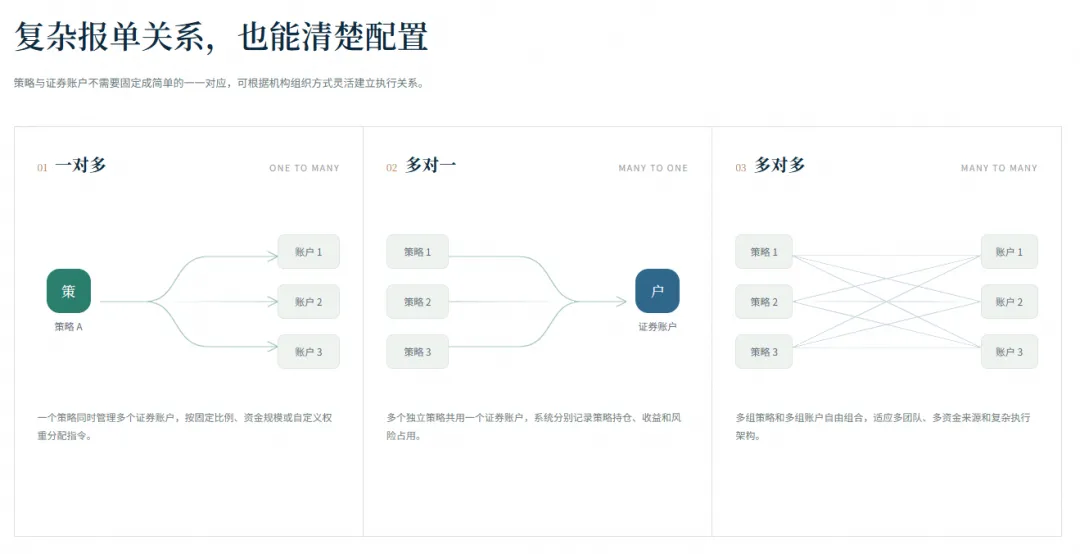
六、第四个缺口:订单分配和公平交易
这是私募非常核心的问题。
假设一个策略产生:
买入100万股某股票。
但是对应:
5个产品账户。
每个账户资金规模不同。
系统应该怎么分?
可以按照:
资金比例
50% / 20% / 15% / 10% / 5%
也可以按照:
固定权重
2 : 1 : 1 : 1 : 1
甚至可以根据:
可用资金
当前仓位
产品限制
策略权重
风控规则
动态计算。
QMT等交易系统本身也可以支持多账户分单,例如按平均分配、交易权重或可用资金比例进行分配。
但对私募来说,更关键的是:
谁制定分配规则?
规则是否统一?
有没有审批和留痕?
最终实际成交与分配结果是否可以追溯?
这就是交易中台的价值。
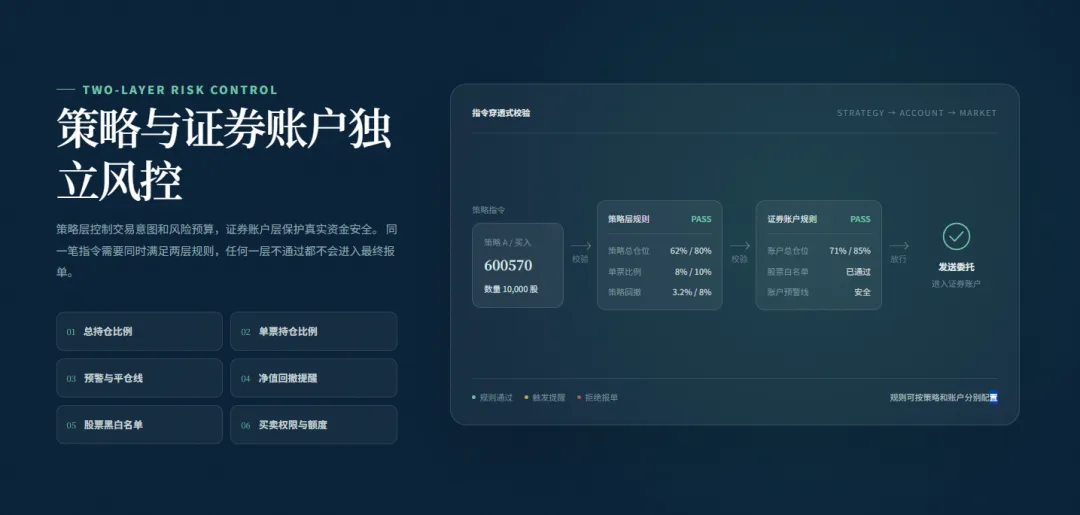
七、第五个缺口:统一风控,而不是“每个账户各自风控”
这是私募最值得重视的一点。
例如:
产品A:
最大仓位80%
单票最大10%
产品B:
最大仓位60%
单票最大5%
产品C:
禁止交易某些股票
如果每个交易终端分别配置:
容易出现:
规则不一致。
交易中台可以建立统一的风控规则体系。
例如:
账户级风控
最大仓位
最大资金使用率
单账户最大交易金额
产品级风控
产品最大仓位
单票集中度
行业集中度
策略级风控
策略资金上限
策略最大回撤
策略最大持仓
交易级风控
单笔委托金额
单日交易金额
买卖方向限制
股票黑白名单
最终形成:
事前拦截 + 事中监控 + 事后复盘 的完整风控体系。
QMT本身已经提供较强的交易侧风控能力,但当私募需要把多个产品、策略、账户以及内部管理规则统一起来时,机构通常还需要更上层的管理体系。
八、第六个缺口:交易员权限管理
一家小私募可能:
基金经理自己下单。
但机构发展以后,通常会形成:
投资经理
↓
交易员
↓
风控
↓
运营
不同岗位需要不同权限。
例如:
投资经理
可以:
创建交易指令
调整策略参数
查看产品持仓
但不能:
修改风控规则
交易员
可以:
执行交易
查看订单
但不能:
修改策略
修改产品资金配置
风控人员
可以:
审核交易
拦截订单
设置风险阈值
这样才能形成:
职责分离 + 权限隔离 + 操作留痕。
这也是机构从“交易工具”走向“交易管理体系”的重要一步。
九、第七个缺口:交易之后的数据怎么办?
很多系统解决了:
下单。
但是交易结束以后:
怎么办?
例如一天产生:
500笔委托
300笔成交
20笔撤单
5笔异常
如果只是看券商交易终端:
交易完成了。
但是对于管理人来说,还需要回答:
今天哪个产品交易最多?
哪个策略产生的交易最多?
哪个账户出现了成交偏差?
哪些订单没有按照目标执行?
实际成交价格和策略价格差多少?
有没有异常交易?
因此交易中台需要形成:
交易数据 → 订单数据 → 成交数据 → 持仓数据 → 风控数据
完整闭环。
十、第八个缺口:异常交易不能靠交易员自己发现
这是实际运行过程中非常重要的一点。
例如:
策略发出:
买入100万股。
结果:
账户A:
正常成交
账户B:
成交80万股
账户C:
完全没有成交
如果没有系统监控:
交易员可能很晚才发现。
而交易中台可以自动产生:
执行偏差
目标:
100万股
实际:
80万股
偏差:
20%
↓
触发预警。
这样交易系统就从:
“执行系统”
升级成:
“执行监控系统”。
十一、所以,私募真正需要的不是“再买一个交易软件”
这是一个非常重要的认知。
很多私募看到系统以后,第一反应是:
“我们已经有QMT了,还需要这个吗?”
其实不是。
真正应该问的是:
QMT已经解决了什么?我的机构还有哪些问题没有解决?
如果只有:
一个产品 + 两个账户 + 一套策略
QMT可能已经够用。
但是如果逐渐变成:
10个产品 + 30个账户 + 10套策略 + 多名交易员
那么问题就发生变化了。
这时候需要的已经不是:
“更快地交易。”
而是:
“更系统地管理交易。”
十二、策略管家资管系统,应该处在什么位置?
策略管家更适合定位在:
“私募交易管理中台”
而不是简单的:
交易终端。
其核心逻辑可以概括为:
策略管家
│
┌───────────────┼───────────────┐
↓ ↓ ↓
产品管理 策略管理 风控管理
│ │ │
└───────────────┼───────────────┘
↓
账户管理
↓
订单管理
↓
统一交易执行
↓
QMT / 券商交易接口
↓
多证券账户
也就是说:
QMT负责把交易送到市场。
策略管家负责让机构知道“为什么交易、谁批准交易、哪个产品交易、哪个账户交易、交易多少、风险是否允许,以及交易之后发生了什么”。
这就是交易中台的价值。
十三、什么样的私募最需要交易中台?
可以简单判断:
如果你是:
1个产品
1~2个账户
1套策略
暂时不一定需要。
如果你已经:
3~10个产品
5~30个账户
多策略运行
建议开始建设。
如果已经:
10+产品
30+账户
多券商
多个交易员
量化+主观策略并存
那么交易中台的重要性会明显提升。
因为此时:
人工管理本身就开始成为风险来源。
十四、私募交易系统的终局,不是“自动下单”
真正成熟的机构交易体系应该形成:
策略 → 指令 → 风控 → 分单 → 执行 → 成交 → 持仓 → 监控 → 复盘
完整闭环。
从这个角度看:
QMT解决的是交易执行能力。
而交易中台解决的是:
机构交易管理能力。
两者并不是替代关系,而是上下游关系。
结语:QMT让交易更高效,交易中台让机构更可控
对于一家正在成长的私募机构来说:
从1个账户到10个账户,
可能只是数量变化。
但从10个账户到50个账户、100个账户以后,
真正变化的是:
管理复杂度。
当策略、产品、账户、交易员和风控规则越来越多时,机构需要的不再只是一个“能交易”的工具,而是一套能够把这些要素连接起来的交易管理体系。
这也是策略管家希望解决的问题:
让策略有入口、账户有体系、交易有规则、风控有边界、过程有记录、结果可追溯。
最终帮助私募机构从:
“依赖交易员管理账户”
逐步走向:
“依靠系统管理交易”。
这可能才是私募交易数字化真正的价值。
如果你正在管理多个产品、多个证券账户或多套策略,真正值得思考的问题不是“QMT够不够用”,而是:
QMT之外,你的机构交易管理体系是否已经建立起来?

发表评论
发表评论: