
 研报速递
上周有个客户问我:券商去年赚那么多钱,为什么股价就是不涨?
今天就聊聊我的理解。
先看业绩:业绩是真的好,包的!
去年全行业150家券商,净利润2194亿,涨了31%。上市券商更猛,归母净利润涨了47%,ROE修复到7.6%。
7.6%的ROE是什么概念?券商拿自己的本钱,一年能赚7.6%。在金融行业里,这个数不低了。
头部更夸张。中信证券去年净利润超300亿,今年一季度单季就赚了102亿,同比涨55%,2025年加权ROE是10.59%,2026年上半年年化接近14%。
这不是一家的行情,是全行业都在改善。我们拆开看看。
1.经纪业务涨了44%——市场热闹了,成交量上来了,佣金和基金销售都跟着涨。
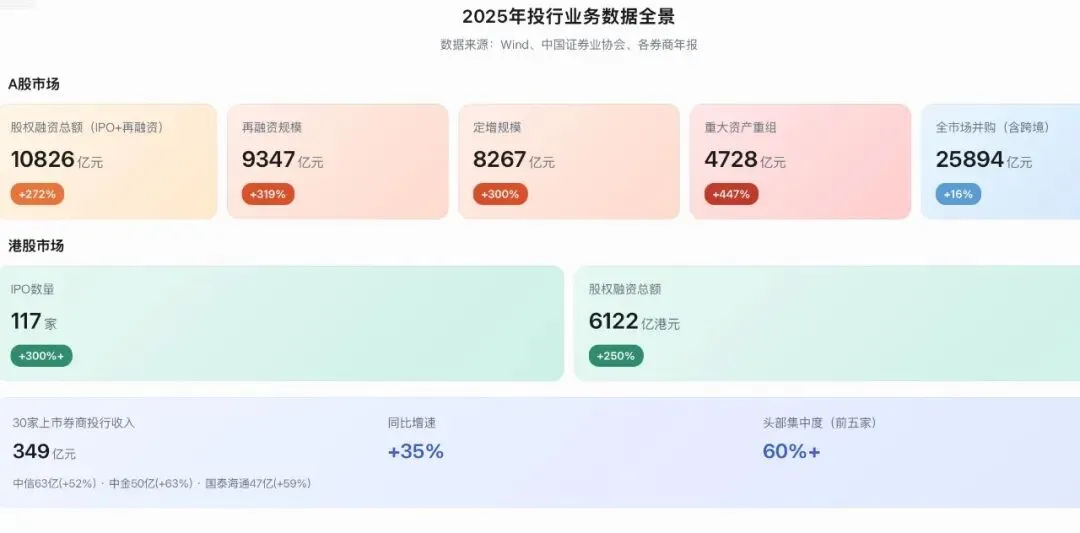
2.投行业务涨了38%——见图,3倍上涨的子业务非常多。
3.资管业务涨了8%,不高,但稳。
4.自营业务涨了33%,是拉动利润的主力。
行话说:经纪看人气,投行看政策,资管看规模,自营看行情。去年这四条腿,没有一条拖后腿的。
再看估值--非常便宜啊
现在券商板块PB大概1.2到1.3倍。近十年的中位数是1.45倍,现在处于近十年7%分位——过去十年里,93%的时间都比现在贵。
ROE 7.6%,PB 1.3倍。算一下隐含回报率:7.6/1.3=5.8.现在10年期国债才1.7%。买券商隐含的盈利回报接近6%,比无风险利率高3倍还多,这还没算盈利增长带来的股价弹性。
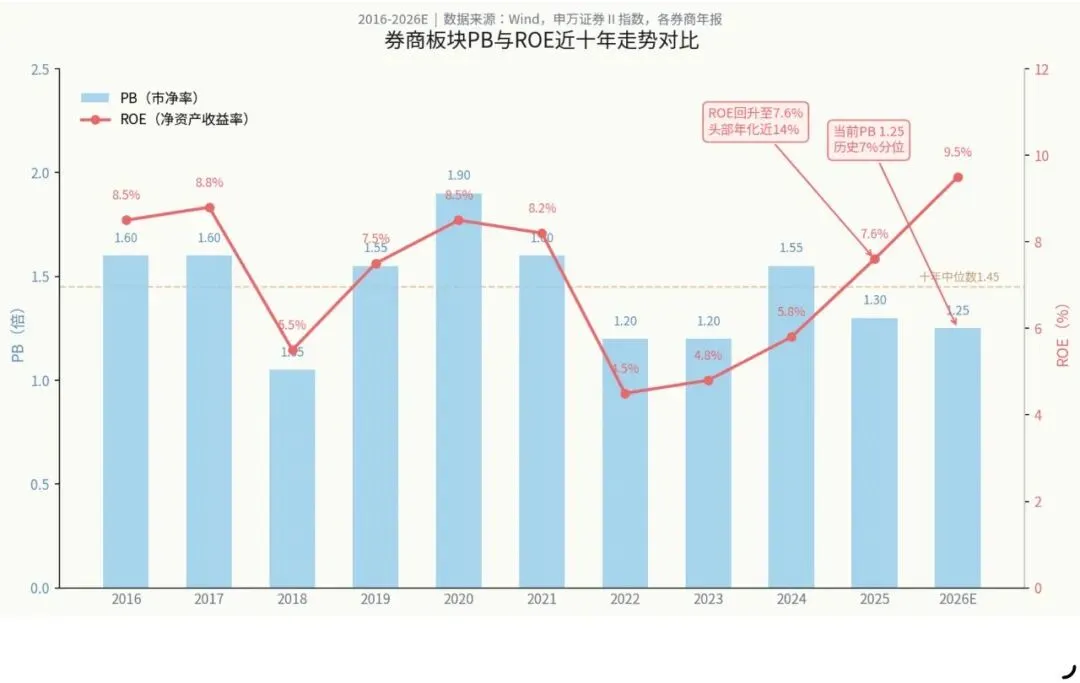
回溯历史上2018年、2022年:ROE掉到5%以下,PB也跟着跌到1倍出头——典型的"戴维斯双杀"
2020年:ROE回升到8.5%,PB冲到1.9倍——"戴维斯双击"
现在(2025-2026):ROE从5.8%回升到7.6%,还在往上走,但PB反而只有1.25倍,比十年中位数1.45还低——这就是"盈利在改善,估值还在地板上"的错配。
更有意思的是公募基金的持仓
就两个字:很低!当前公募配置比例是0.45%
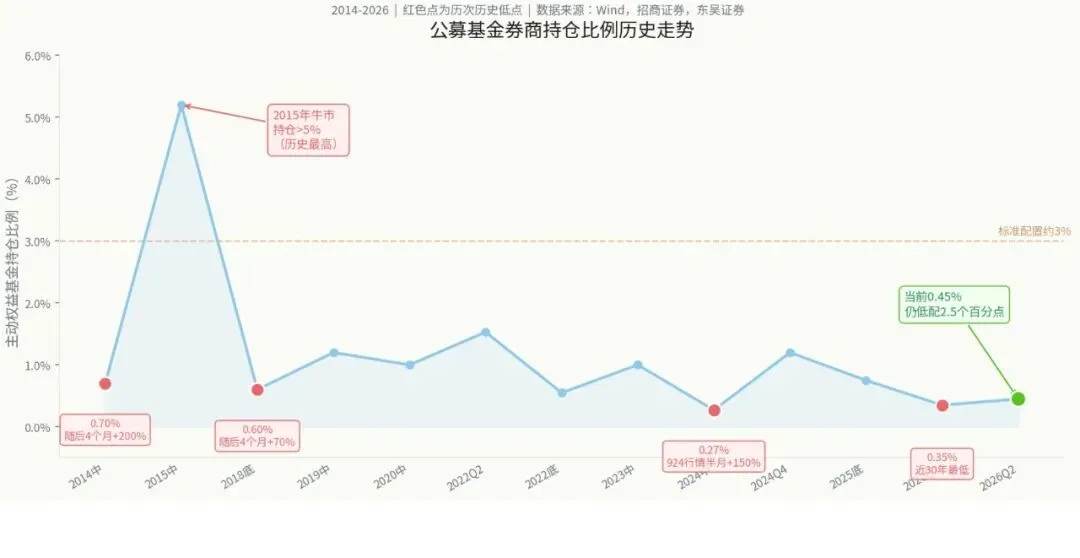
业绩好、估值低、机构低配——这三个放在一起。
核心就一个担心:
这是不是周期性的?
券商这个行业,跟市场行情绑定太深了。市场好的时候,经纪、自营、两融全爆发;市场一冷,业绩立刻掉下去。2018年、2022年,券商业绩都大幅下滑过。
所以机构的逻辑是:现在业绩好,是因为去年市场好。如果今年市场冷下来,业绩会不会又掉回去?既然不确定,那就先不买。
这个担心不是没道理。但我觉得有一个变化值得注意:券商的盈利结构,跟十年前不一样了。
未来还会一样吗?
十年前,券商基本靠经纪和自营,这两块都是强周期,市场一冷就完蛋。现在不一样了,资管、投行、财富管理的占比在提升,这些业务的稳定性比自营高得多。虽然还没到"弱周期"的程度,但波动确实比以前小了。
而且,政策红利。今年4月的创业板改革,允许未盈利企业上市,直接打开了投行的增量空间。做市商、ETF、期权、股指期货,这些也都是新业务。不是一次性刺激,是持续的制度性红利。
所以我的判断是:周期性还在,但没以前那么强了。业绩的底部,可能比市场预期的要高。
回到最关心的问题,如果其他板块流出的资金增配券商,那么会怎么演绎?简单测算如图
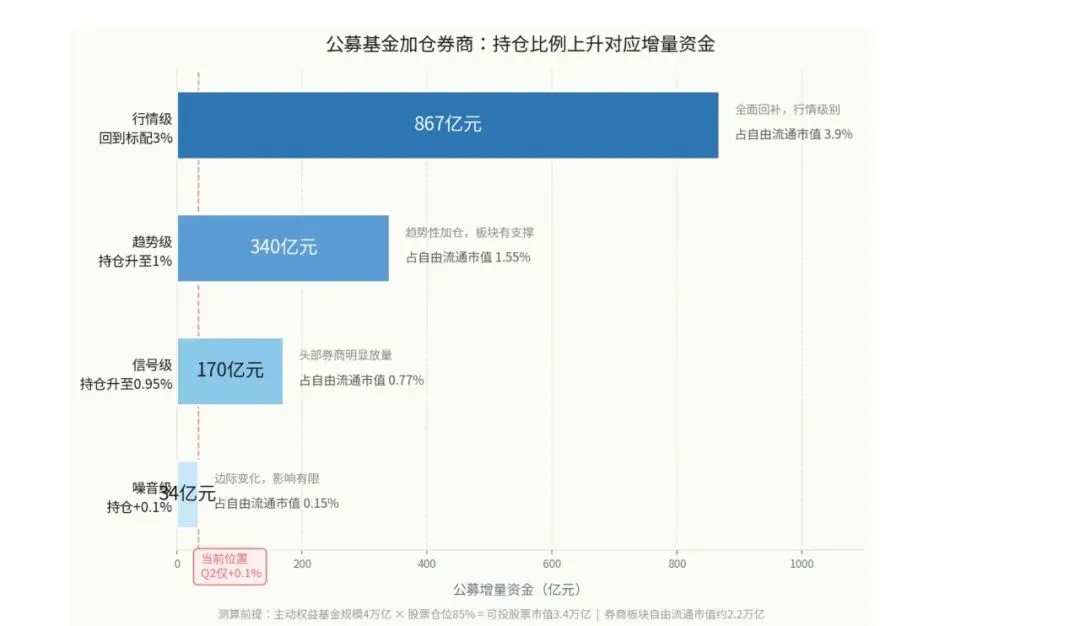
+0.5%(170亿):信号级,头部券商会明显放量
+1.0%(340亿):趋势级,板块有明显支撑,历史上对应30-50%的反弹
+2.55%(867亿):行情级,回到标准配置3%,对应翻倍行情
当下怎么看?
现在AI硬件短期机会不大。同时美国加息预期还在,全球流动性偏紧,资金不会再像去年那样无脑追高成长股。
那钱会去哪?会去找业绩确定、估值低、有回补空间的品种。
券商是"等风来"的品种
海同一片,渡法万千。完。



发表评论
发表评论: