科技修复尚未结束 龙头券商业绩大增 | 权益市场周报AI摘要:外部扰动下 A 股延续结构性行情,机构建议均衡配置资源品、高股息蓝筹与科技成长。AI 算力带动半导体设备、先进封装国产替代高景气。头部券商业绩大增、估值低位,叠加政策与国际化机遇,估值修复空间充足。
上周,A股三大指数集体大涨,沪指下跌0.56%,深证成指下跌1.81%,创业板指下跌2.23%。行业方面涨少跌多,石油石化、有色金属、银行、农林牧渔等上涨;传媒、计算机、国防军工、电子、食品饮料等下跌。
1、配置资源,稳中求进
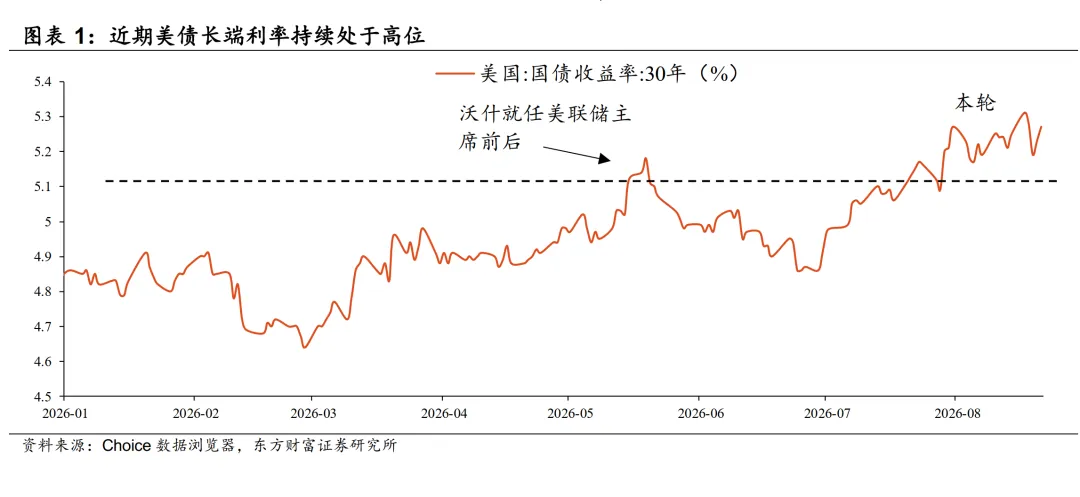
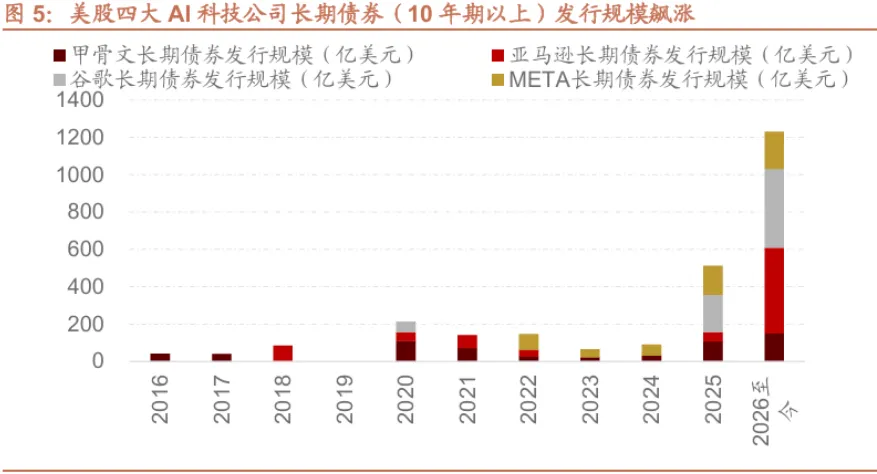
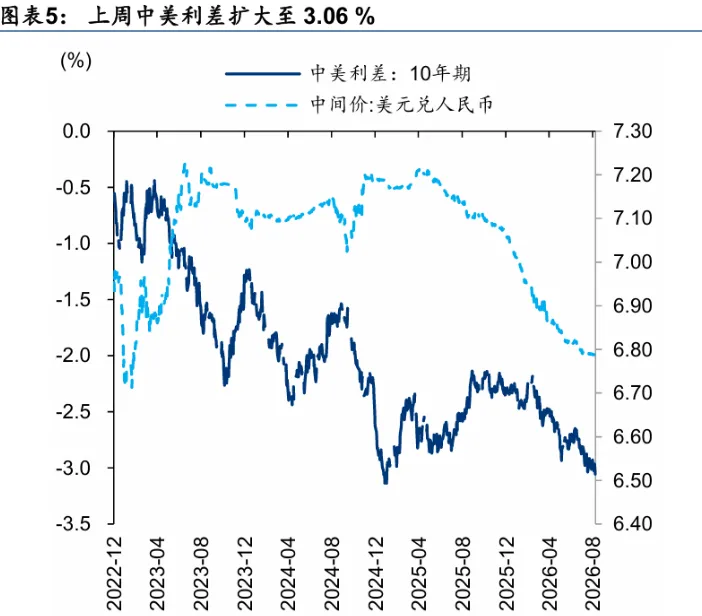
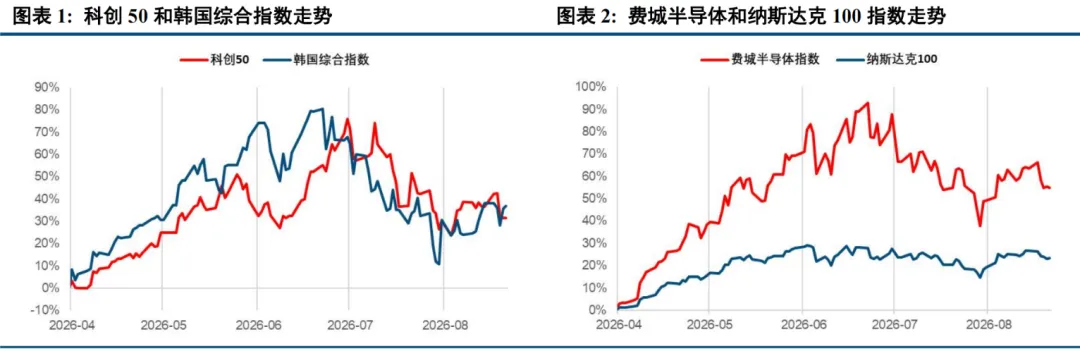
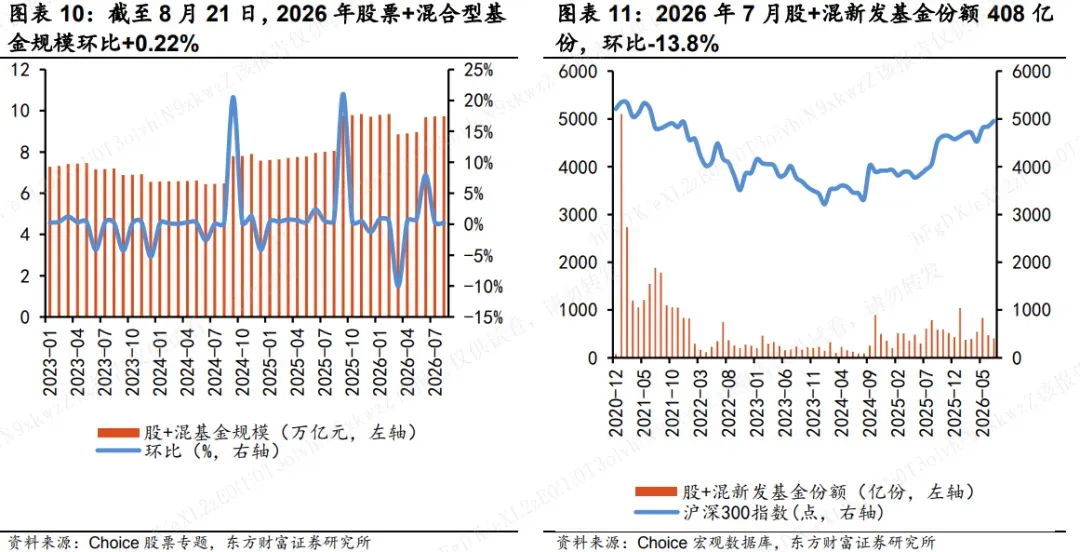
总体来看,中东地缘风险未消,超级厄尔尼诺风险抬头,海外经济滞胀风险上升,美国股债汇波动风险仍存,整体环境相对有利资源品,建议考虑配置贵金属、能源及农产品等资源股,同时精选估值合理、行业景气或者企业盈利增长前景稳定的价值蓝筹。长端美债利率上行反映了AI融资挤出、财政赤字和期限溢价抬升等结构性问题,财政部回购只能缓解局部流动性压力;外部利率和地缘风险将压制短期风险偏好,使A股进入更重业绩、重结构的阶段。国内扩内需、“六张网”和地产政策正加速落地,但经济仍处于总量偏弱、新旧动能分化的K型格局,因此市场机会更集中于科技创新、高端装备出海及受益于政策落地的低估值方向。当前强结构行情波动率放大,红利仍是配置底仓,结构上重点配置银行、交运等盈利稳定型偏强的方向,此外,煤炭景气出现回升迹象,高股息仍存在一定吸引力,可考虑小幅增配;其次,AI链配置中可沿着盈利与低拥挤方向再平衡。A股两融与ETF资金此消彼长,出清未完但波动收敛,前期抄底资金的回本卖压或制约反弹斜率。策略层面修复行情下有底上有顶,政策托底意愿明确,但增量资金尚未形成合力,存量博弈特征明显,指数向上突破需要更强的催化。配置层面兼顾景气与平衡,等待科技板块出清。行业重点关注:AI(上游材料设备、国产算力等)、创新药、有色、机械、新能源、红利等。2、【半导体板块大幅反弹】
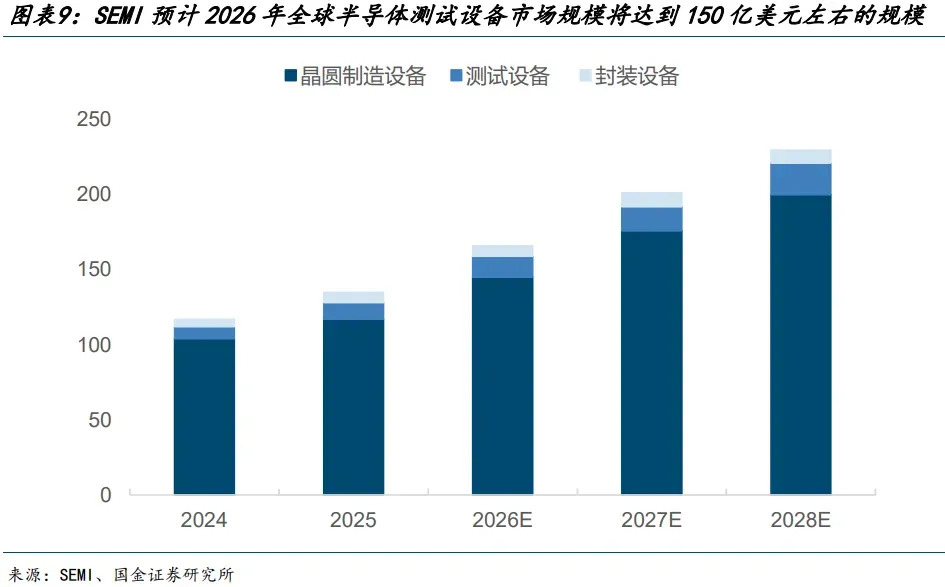
国金证券:AI驱动半导体测试设备迈向结构成长
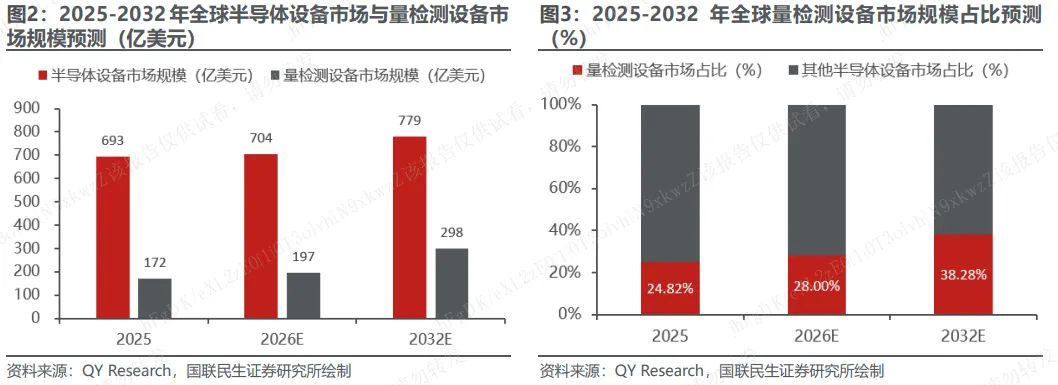
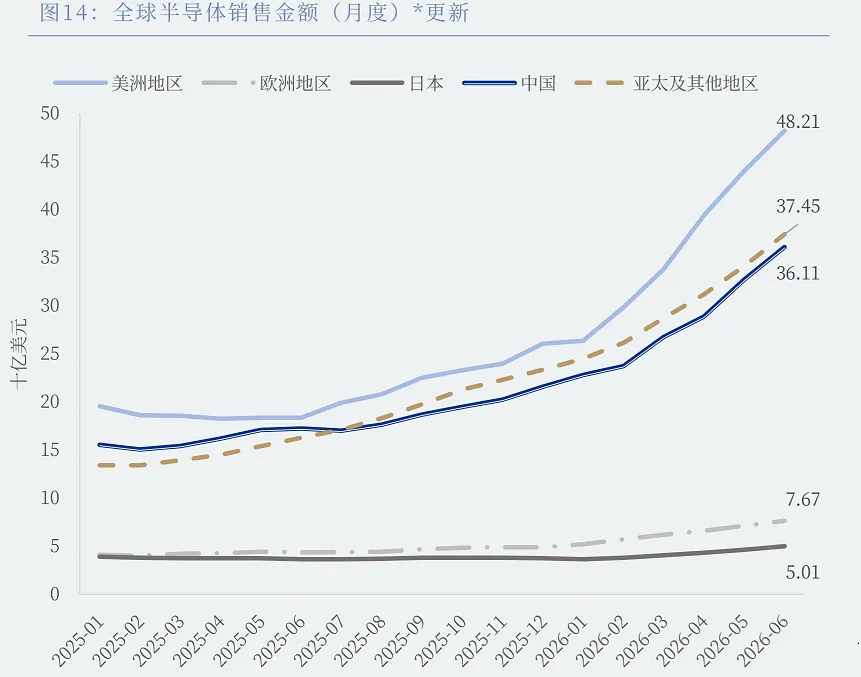
AI基础设施扩张从“更多芯片、更复杂芯片、更多测试”三个维度拉动设备需求。我们认为,本轮测试设备景气主要是由AI服务器扩容、HBM及先进封装放量共同推动的结构性增长。芯片数量增加扩大测试基数,复杂度提升带动单颗测试资源和TestCell配置升级,测试插入点及测试时间增加则进一步推升设备容量需求。建议优先关注已建立核心测试平台、具备头部客户验证和规模化交付能力。国联民生证券:国产替代前景广阔在AI算力需求增长驱动的这一轮晶圆厂扩产与先进制程等技术迭代中,量检测设备作为高弹性、早兑现、强国产替代逻辑的半导体质控核心环节,有望比晶圆制造本身更早放量受益。若AI算力资本开支维持高位、晶圆厂扩产、芯片向更高制程迭代的趋势延续,量检测设备景气度将延续,持续具备投资价值。AI发展拉动存储与先进逻辑需求,海外Fab厂加速扩产,海外半导体设备龙头业绩持续新高。中国头部逻辑与存储厂商产能与国际巨头均存在显著差距,市场份额提升空间广阔。随着国内资本开支上行与设备国产化率提升,国产半导体设备厂商有望凭借国产替代优势持续提升业绩与市场份额。近期半导体板块震荡走弱,板块下一阶段趋势上涨行情有待于资金拥挤度明显下降之后。我们建议关注处于业绩拐点初期的模拟芯片和功率半导体板块以及先进封装扩产受益的设备和材料板块。3、【龙头券商业绩大增】东方财富证券:估值修复行情可期
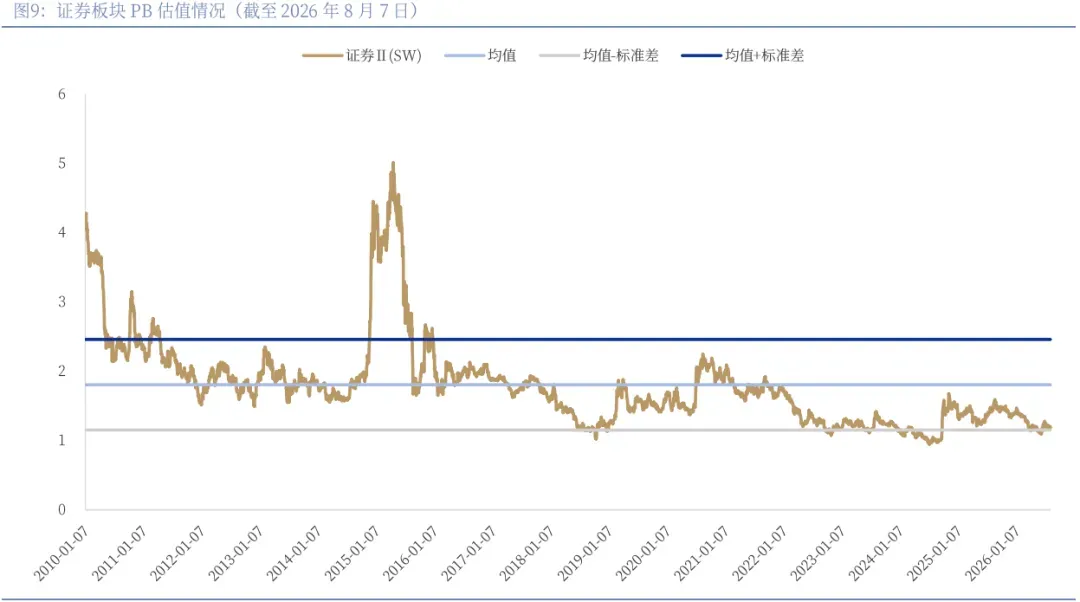
本周多家上市券商披露2026年半年报,头部券商表现尤为亮眼。从业务驱动看,上半年A股市场交投活跃、两融余额维持高位,直接夯实券商经纪、两融业务基本盘;同时券商直投、另类投资板块依托科创赛道打开业务增长空间,成为重要增量。我们认为,当前板块估值仍处历史低位,与盈利高增显著背离,估值修复行情可期。
2026年是“十五五”规划的开局之年,在加快建设金融强国与资本市场深化改革政策指引下,货币政策适度宽松延续、资本市场环境不断优化、投资者信心重塑等多方面利好因素有望持续推动证券板块景气上行。当前市场活跃度维持高位,财富管理转型、国际化业务拓展、金融科技赋能有望成为行业提升ROE的驱动力。西部证券:在资本市场高水平开放持续推进背景下,中资券商国际化迎来三方面重要发展机遇:1)近年来,监管持续完善跨境业务制度体系,资本市场双向开放由市场准入开放逐步转向制度型开放,为券商国际化提供政策基础;2)企业境外融资、海外投资及居民全球资产配置需求不断增长,推动跨境金融服务需求扩容。3)在国内传统业务盈利空间收窄、行业ROE中枢下移背景下,国际业务逐渐成为券商突破增长瓶颈、打造第二增长曲线的重要方向。头部券商香港子公司ROE远超集团,国际业务发展为集团盈利能力提升提供关键支撑。

 研报速递

发表评论
发表评论: