
 研报速递
8月27日晚间,一条消息在券商圈炸开:中金公司换股吸收合并东兴证券、信达证券的事项,获上交所并购重组委审核通过。按2026年半年报数据简单加总,三家总资产合计约12500亿元(约1.25万亿),归母净利合计约103.2亿元。一出手就是万亿级航母。不过要提醒一句:过会不等于落地,这笔交易尚需证监会批准。
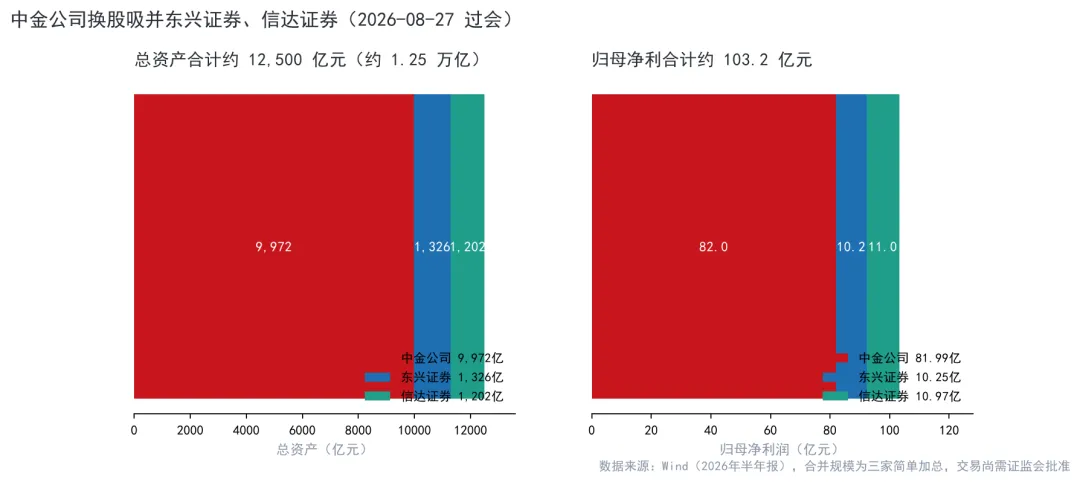 三家券商2026上半年总资产与归母净利润(数据来源:Wind;合并规模为简单加总,交易尚需证监会批准)
这笔交易到底在做什么
形式是"换股吸收合并":中金公司向两家公司的股东发行新股,换取他们手中的东兴证券、信达证券股份,合并完成后两家公司注销,资产、业务、人员全部并入中金。对原有股东来说,手里的股票按比例换成中金股票。好处是不用掏现金,对中金的现金流压力小;不确定的地方在于换股比例是否划算,以及整合要花多长时间。
1.25万亿,是什么量级
Wind数据显示,2026年上半年三者总资产分别是:中金公司9971.50亿元、东兴证券1326.38亿元、信达证券1202.50亿元,合计约12500亿元。归母净利分别是81.99亿、10.25亿、10.97亿,合计约103.2亿元。中金一家就贡献了近八成资产和八成利润,所以这次合并对中金自身的体量提升有限,真正的意义在于补齐牌照、网点与区域覆盖,以及股东层面的整合。
为什么偏偏是现在
三个背景。一是政策明确鼓励:监管多次提出要培育一流投资银行,支持头部券商通过并购重组做优做强。二是行业太分散:国内上百家券商,业务同质化严重,佣金费率连年下滑,中小券商生存空间被持续挤压。三是股东层面的整合需求:同一体系内的券商资源,与其内部竞争,不如合并成一家打出去。这几股力量叠加,并购潮就不难理解了。
对普通股民意味着什么
分两层看。短期,券商股的炒作逻辑会激活:每一次行业并购,市场都会重新想象"剩余标的",相关个股容易有情绪行情。中期,要看整合是否真的产生协同:网点合并能否降本、投行团队能否互补、资管规模能否做大。历史经验是,并购的公告效应往往大于实际协同,1+1是否大于2,通常要两三年才看得清。
凯叔的提醒
最重要的一条:过会≠完成。这单交易还需证监会批准,中间仍有变数,换股比例、整合方案也可能调整。看到"并购"两个字就冲进去,是最容易踩的坑。真正值得跟踪的信号有三个:证监会核准日期、换股比例的最终定价、整合后第一个完整年度的成本收入比是否下降。盯紧这三件事,比盯盘有用得多。
跟你的钱包有什么关系
如果你持有券商股或券商主题基金,短期会有情绪提振,但别把它当成业绩兑现。券商行业的核心矛盾是"同质化竞争+费率下滑",并购解决的是集中度问题,不是需求问题。对普通投资者来说,券商板块更适合在市场低迷时布局,而不是在并购消息满天飞时追高。

发表评论
发表评论: