
 研报速递
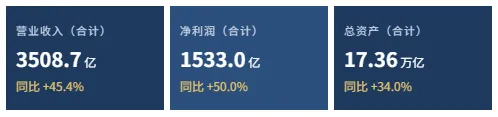
截至2026年8月末,A股上市券商中报披露收官。以2026年中报为基准,42家上市券商合计实现营业收入3508.73亿元,同比增长45.4%;净利润合计1533.05亿元,同比增长50.0%;总资产规模合计17.36万亿元,同比增长34.0%。三大核心指标全线大增,券商板块迎来近年罕见的“中期业绩爆发”。
三大指标齐头并进
从总量看,2026年上半年券商行业呈现“营收、净利、资产”同步扩张的格局。净利润增速50.0%显著高于营收增速45.4%,行业在收入扩张的同时,盈利能力同步抬升,费用管控与杠杆效率均有改善;总资产增速34.0%略低于营收增速,规模扩张更多靠“提质”而非单纯“摊大”。
净利润:头部爆发、尾部承压
净利润是衡量券商“赚钱能力”核心指标。2026年上半年,中信证券以 238.88 亿元稳居榜首,国泰海通以 209.52 亿元紧随其后,二者合计占行业净利润的近三成。
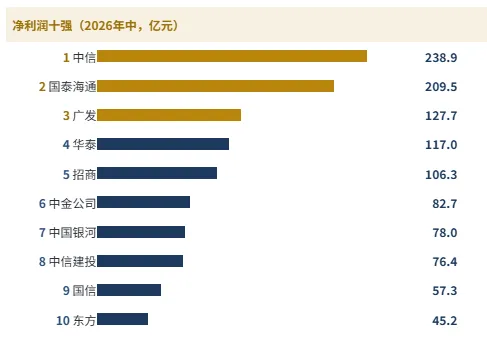
从增速看,头部券商净利弹性显著:招商证券净利同比增长104.9% 实现翻倍,中金公司(+90.8%)、广发证券(+82.3%)、中信建投(+69.2%)、中信证券(+68.9%)紧随其后。
尾部则明显承压:全行业仅 红塔证券(-23.5%)与 华林证券(-23.2%)两家净利同比下滑;国信证券(+6.8%)、长城证券(+0.9%)等增速偏弱,与头部形成鲜明反差。
总资产:国泰海通登顶,头部扩张提速
总资产反映券商的体量与资本实力。2026年中,国泰海通以 25021.78 亿元(约 2.50 万亿元)超越中信证券,登顶行业第一;中信证券以 24699.29 亿元紧随其后,两家成为行业仅有的“2万亿级”券商。
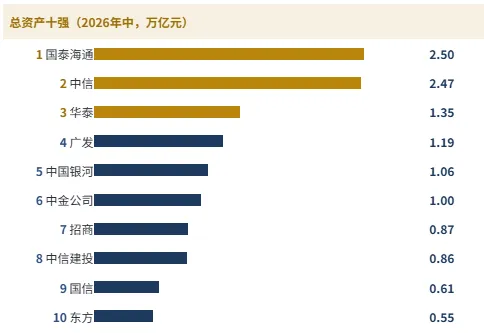
头部券商扩张明显提速,华泰证券(+50.1%)、广发证券(+46.2%)、中金公司(+42.5%)、中信建投(+40.5%)总资产增速均超 40%;而国信证券(+16.9%)、东方证券(+26.2%)等相对温和。规模扩张与合并重组(国泰君安与海通合并为国泰海通)共同推动了头部体量的跃升。
营业收入:合并效应与自营弹性共振
营业收入是券商经营盘子的直接体现。2026年中,国泰海通营收同比 +97.6%,接近翻倍,主因系国泰君安与海通证券合并后的并表效应;招商证券(+108.2%)、广发证券(+74.6%)同样领涨,反映自营与经纪业务的强劲弹性。
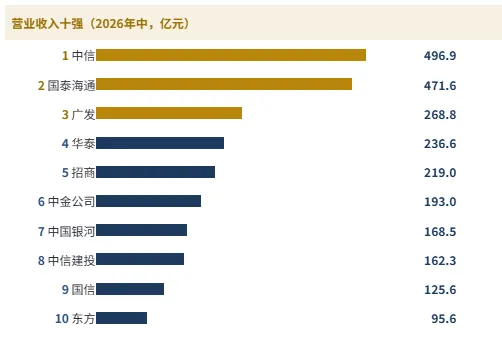
相比之下,全行业仅有 4 家券商营收同比下滑:浙商(-6.6%)、长城(-0.5%)、红塔(-14.0%)、国盛(-18.4%),多为中小券商,且降幅有限,进一步印证了行业的普涨格局。
头部券商:集中度再上台阶
头部效应仍是本轮业绩的核心特征。按净利润合计,前5大券商(CR5)贡献全行业 52.1% 的利润,前10大(CR10)达74.3%;总资产与营收的 CR10 也分别达到71.8% 与69.5%,行业资源向龙头集中的趋势愈发显著。
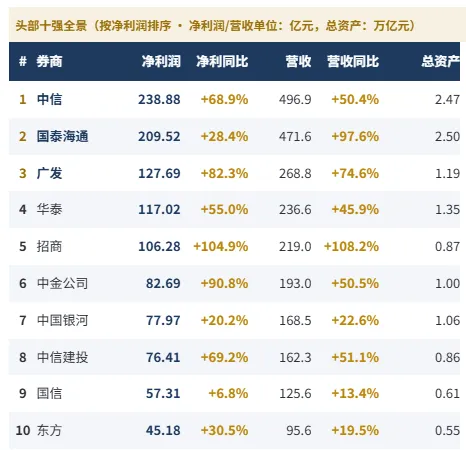
三个变化:
① 中金公司——净利润同比 +90.8%,为十强中最快之一;
② 国信证券——净利润增速仅 +6.8%,为头部十强中唯一增速低于10%;
③ 合并重组——国泰海通并表后总资产、营收双双跃居行业前列。
量价齐升、强者恒强
综合三维度观察,2026年上半年证券行业财务状况可归纳为 “量价齐升、强者恒强、分化收窄” 三个关键词:
2026年中A股券商业绩排行榜
以净利润排序 · 单位:亿元
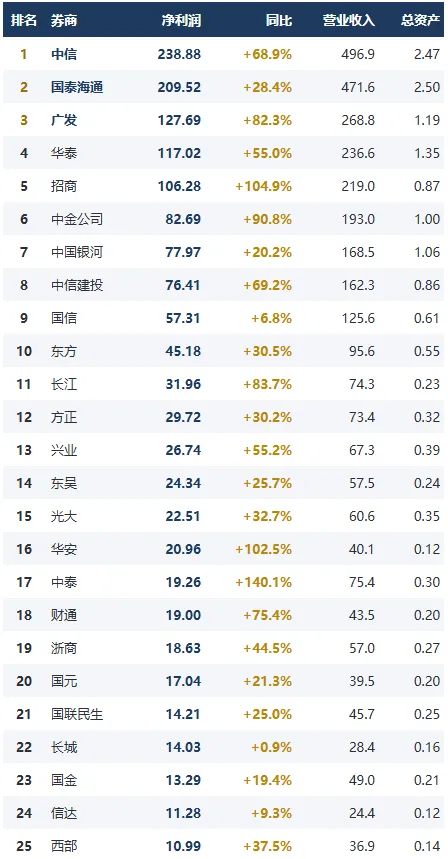
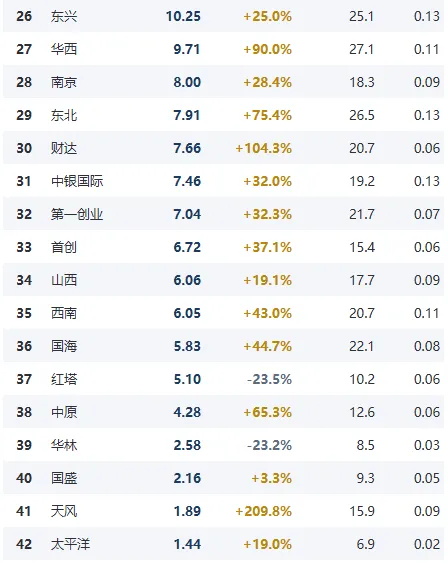
数据说明:以上数据由企业预警通依据市场公开信息汇总,仅供参考,最新数据以产品显示为准,不构成投资建议。覆盖42家A股上市证券公司;财务指标口径为合并报表期末值,货币单位为亿元。

发表评论
发表评论: