研报速递
欧盟政策观察|循环经济|塑料回收|EPR合规
随着欧盟《包装和包装废弃物法规》(PPWR)逐步实施,欧洲塑料回收产业正在迎来一场深刻变革。
一方面,欧盟通过强制再生材料含量要求,为再生塑料创造新的市场需求;另一方面,作为实现高品质塑料循环利用的重要技术路径,化学回收(Chemical Recycling)却面临着生产成本高、商业模式尚不成熟、市场需求不确定等现实挑战。
2026年,欧盟委员会联合研究中心(Joint Research Centre,简称JRC)发布研究报告《化学回收的经济可行性——现状与未来展望》(Economic Viability of Chemical Recycling – Current and Future Perspectives),系统评估欧洲化学回收技术的经济性、产业化前景及相关政策影响。
这份报告释放出一个值得欧洲循环经济产业关注的信号:
化学回收在技术上具有重要潜力,但其未来发展不能仅依靠技术进步,还需要法规驱动的市场需求、合理的成本分担机制以及成熟的产业链协作。
对于塑料生产商、包装企业、回收处理企业以及进入欧盟市场的中国制造商而言,这些变化可能重新塑造未来的合规成本与竞争格局。(transition-pathways.europa.eu)
一、化学回收为何成为欧盟循环经济的重要议题?
长期以来,欧洲塑料回收主要依赖机械回收(Mechanical Recycling),即通过分选、清洗、破碎和熔融等物理处理方式,将废塑料重新加工为再生原料。
机械回收技术相对成熟,成本通常较低,但对于混合塑料、污染严重的包装废弃物、多层复合材料及部分高品质应用场景,仍然存在一定局限。
化学回收则通过化学反应,将废塑料分解为单体、化学原料或其他可进一步加工的物质,再用于生产新的塑料产品。
这使其在处理部分难以机械回收的废塑料,以及生产接近原生品质的再生材料方面,具有独特价值。
但问题在于:技术上可行,是否意味着经济上可行?
JRC此次研究正是围绕这一核心问题展开。
二、JRC报告揭示的五大关键结论
1. 化学回收成本明显高于原生塑料
JRC研究指出,当前欧洲化学回收的主要障碍并不是无法生产高品质塑料,而是其成本仍然缺乏竞争力。
热解路线生产的化学再生聚合物成本与原生聚合物成本之比
基准模型成本倍数: 1.4–3.7倍
基准情景再生聚合物价格: €3,000/吨
来源:JRC 2026,执行摘要。为模型估算,不代表所有企业的实际交易价格。
在不同假设条件下,热解路线生产的再生聚合物价格约为每吨1,500欧元至4,000欧元以上。
此外,热解路线从废塑料投入到最终材料再生的收率通常约为30%—50%。这意味着部分投入物最终无法转化为可计入材料回收的塑料产品。
即使通过扩大生产规模、提高设备效率和优化工艺,短期内也难以从根本上消除这种成本差距。(transition-pathways.europa.eu)
2. 不同化学回收技术的经济表现差异显著
化学回收并非单一技术,而是包含多种不同的工艺路线。
JRC重点研究了热解(Pyrolysis)和溶剂解聚(Solvolysis)两类技术。
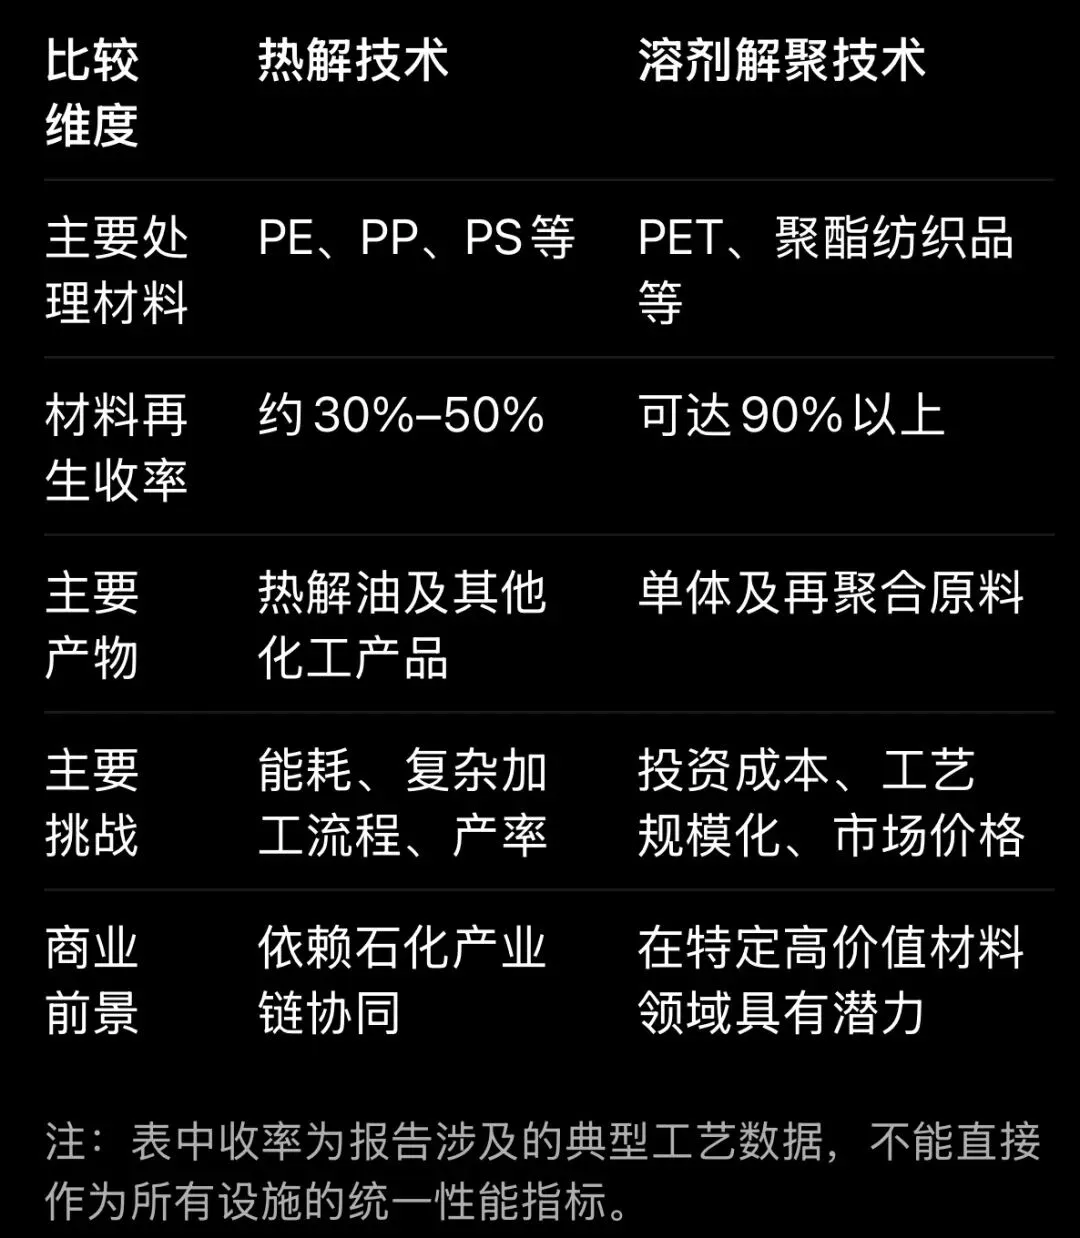
对于PET材料,JRC收集的欧洲溶剂解聚项目数据表明,再生PET产出的总成本约为每吨2,150欧元,上下浮动约500欧元。
这一水平仍然高于报告所引用的部分原生PET和机械再生PET市场价格。
由此可见,化学回收的经济性高度依赖于废料种类、技术路线、产品质量要求以及最终应用市场。
3. 欧盟法规正在创造新的再生塑料需求
尽管化学回收成本较高,但欧盟正在通过强制性再生材料含量要求,为再生塑料建立市场需求。
其中,两项法规尤其重要:
《一次性塑料指令》(SUPD)要求到2030年,相关塑料饮料瓶中的再生塑料含量达到至少30%。
《包装和包装废弃物法规》(PPWR)针对不同类型的塑料包装设置最低再生材料含量要求。例如,到2030年,部分非PET接触敏感型塑料包装的最低再生含量要求为10%。
这些要求意味着,未来部分企业不能仅根据原料价格决定是否使用再生塑料,还需要考虑法定再生含量目标。
但JRC也提醒,法规产生的再生材料需求,并不等于化学回收产品的销量已经得到保证。
企业仍可能通过机械回收、材料替代、包装设计优化或其他合法路径实现合规。
4. 质量平衡规则可能决定化学回收的商业价值
化学回收产业面临的另一个重要问题,是如何认定最终产品中的再生材料含量。
在部分石化生产过程中,废塑料热解油可能与原生化石原料共同进入生产装置。
此时,最终产品中的再生含量无法简单通过物理分离进行识别,需要使用质量平衡方法(Mass Balance)进行核算和分配。
例如,企业投入一定数量的再生原料,但生产过程中同时产生塑料、燃料和其他产品。那么,究竟有多少再生原料可以分配到塑料产品中,直接关系到企业能够申报多少再生含量。
JRC指出,较严格的质量平衡分配规则可能显著增加单位合规再生材料的成本。
报告所采用的某些不利分配假设甚至可能使热解路线的成本差距扩大至10倍或更高,但这不是普遍适用的市场价格结论。
2026年6月,欧盟已针对SUPD出台相关再生含量计算、核查和报告规则。报告编写时,PPWR下的相关规则仍存在进一步明确的需求。
因此,未来欧洲化学回收产业的竞争,不仅是技术与成本的竞争,也涉及再生含量核算、认证、追溯以及法规适用规则。
5. 欧洲化学回收产业仍面临结构性压力
JRC指出,欧洲化学回收行业面临多重挑战:
- 欧洲能源和原材料价格较高,增加了回收企业的运营成本。
- 来自欧盟以外地区的塑料及再生材料竞争,对欧洲本土生产商形成压力。
- 部分法规实施细则尚不明确,影响企业投资决策。
- 大型商业化设施的真实运营成本数据仍然不足。
- 未来客户愿意为化学再生材料支付多少溢价,仍存在不确定性。
这些因素共同影响着欧洲化学回收项目的投资吸引力。
报告认为,如果本土塑料产业在相关再生含量义务全面实施之前已经丧失竞争力,那么仅依靠强制需求目标,也未必能够保证欧洲本土化学回收产业的发展。
三、对欧洲EPR体系意味着什么?
值得注意的是,JRC报告主要研究塑料化学回收的技术经济性,并非专门针对生产者延伸责任制度(EPR)进行评估。
但从产业链角度来看,其研究结论对于未来欧洲包装EPR体系具有重要参考价值。
首先,包装回收成本可能面临新的结构性变化。
随着再生材料质量要求提高,传统机械回收难以满足的部分废塑料可能需要采用更加复杂的处理技术。
如果相关处理成本不能通过再生材料销售收入覆盖,产业链就需要探索其他融资和成本分担机制。
其次,生产者责任组织(PRO)的作用可能进一步延伸。
传统包装EPR体系主要关注废包装收集、分类、回收处理及相关费用分担。
未来,随着再生材料含量要求和可追溯性要求不断强化,PRO及其合作伙伴可能需要加强对回收材料质量、去向和数据证明的管理。
最后,EPR费用与再生材料采购成本需要区别考虑。
企业向PRO支付的EPR费用,并不等同于购买再生塑料的成本。两者属于不同的成本环节,也不能简单依据化学回收生产成本推算未来EPR费率。
不过,回收技术结构和市场价格的变化,仍可能间接影响EPR体系的长期成本。
四、对进入欧盟市场的中国企业有哪些启示?
对于中国汽车制造商、包装生产商、消费品企业以及塑料材料供应商而言,这份报告至少带来三个值得关注的方向。
第一,提前将再生材料含量要求纳入产品设计和采购体系。
特别是使用大量塑料包装的企业,应结合包装类别、材料组成和适用法规,评估未来再生材料采购需求及其成本。
第二,关注化学回收材料的认证与可追溯性。
未来采购再生塑料时,企业不仅需要关注价格,还应核实材料是否满足相应的再生含量计算、验证和证明要求。
第三,建立覆盖产品全生命周期的合规管理机制。
对于汽车行业而言,包装、塑料零部件、电池及报废车辆分别受到不同法规体系的约束。企业需要区分不同产品类别的法律义务,避免将包装领域的再生含量要求直接套用到汽车零部件。
从长期来看,欧盟循环经济合规正在从传统的废弃物管理,逐步向产品设计、材料采购、再生原料使用以及供应链追溯延伸。
这也意味着,中国企业进入欧洲市场时,需要将EPR合规与产品循环经济战略进行更加紧密的结合。
五、未来展望:化学回收不会取代机械回收
JRC研究并未得出化学回收将全面替代机械回收的结论。
相反,两种技术更可能形成互补关系。
对于清洁、单一材质、适合机械处理的塑料废弃物,机械回收通常仍然具有明显的经济优势。
对于复杂混合材料、部分污染塑料以及对再生产品质量要求较高的应用领域,化学回收则可能发挥更大作用。
未来欧洲塑料循环经济体系的关键,不是选择某一种技术,而是如何建立兼顾环境效益、经济可行性与法规合规的回收体系。
真正决定化学回收产业未来的,不仅是能否将废塑料重新变成塑料,更是能否在合理成本下,实现可验证、可持续、具有市场竞争力的材料循环。
结语
欧盟JRC这份研究报告揭示了欧洲循环经济转型过程中的一个核心矛盾:
环保目标正在提高,技术解决方案正在成熟,但经济可行性仍然是产业规模化发展的关键门槛。
未来,随着PPWR等法规逐步实施,欧洲再生塑料市场可能出现新的供需结构和竞争格局。
对于回收企业而言,需要持续提升技术效率和产品质量;对于PRO而言,需要关注回收体系的长期经济可持续性;对于制造商而言,则需要提前规划再生材料采购、产品设计和合规管理。
欧洲塑料循环经济的下一阶段,或许不再只是追求更高的回收率,而是推动真正具有商业可持续性的高质量循环利用。
报告来源
欧盟委员会联合研究中心(JRC),2026年
Economic Viability of Chemical Recycling – Current and Future Perspectives
报告编号:JRC147061
DOI:10.2760/6105801
阅读欧盟JRC完整英文报告(PDF,107页)本文基于JRC研究报告编写。有关EPR体系及中国企业的影响分析属于延伸解读,并非欧盟委员会正式政策立场。报告主要研究工作于2025年开展,部分2026年最新市场变化可能未被完整纳入。