研报速递
· 市场认知 ·
你点"买入"之后,
股票到底是谁卖给你的?
在美股,除了券商,还有做市商。券商只负责开户,真正进行交易的是做市商。
你在 App 里点一下"买入",0.5 秒成交,零佣金。
但你想过没有:这笔单子是谁接的?股票又是谁卖给你的?
很多人以为答案是"券商",其实只对了一半。今天用两张图讲清楚美股市场的幕后分工:券商和做市商。
一张订单的旅行
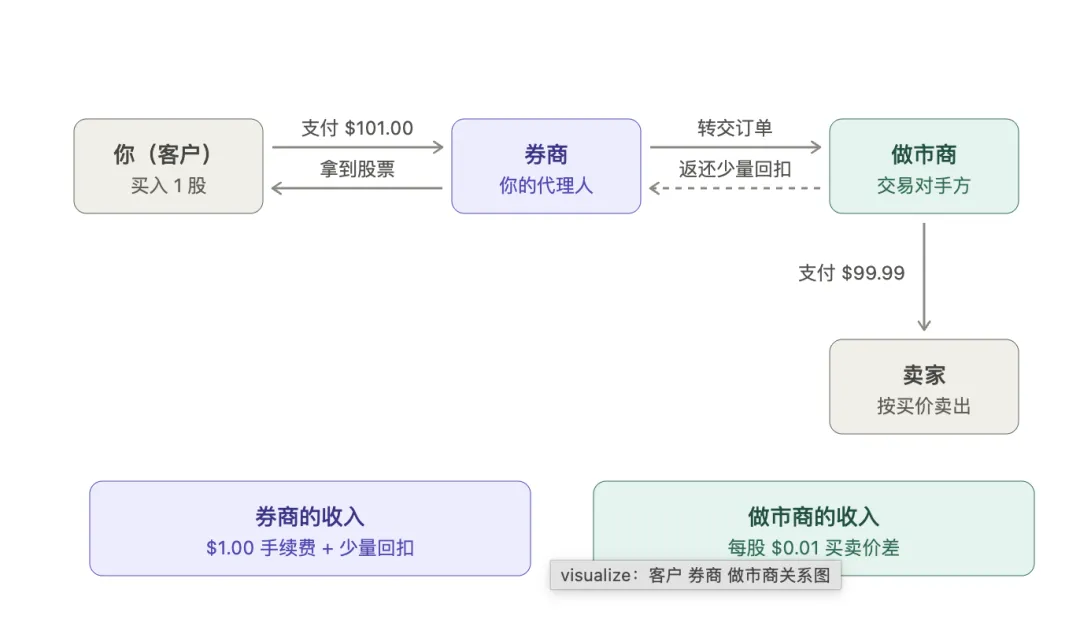
你买入 1 股,支付 $101,中间经过了两个角色:
券商(你的代理人):接到你的单子,收 $1.00 手续费(零佣金时代这部分趋近于零),然后做了一件关键的事——把你的订单转交给做市商,而不是送去交易所。做市商还会返还给券商少量回扣(订单流付款,PFOF)。
做市商(你的交易对手方):接下你的买单,自己扮演"卖家",给你股票、收你 $101。转手它按 $99.99 从真正的卖家那里买入,赚中间的买卖价差——图里是 $0.01,现实中往往只有几分几厘。
看明白了吗?大多数时候,券商根本没参与你的成交——它是中介,做市商才是坐在你对面的人。
两大阵营,两种活法
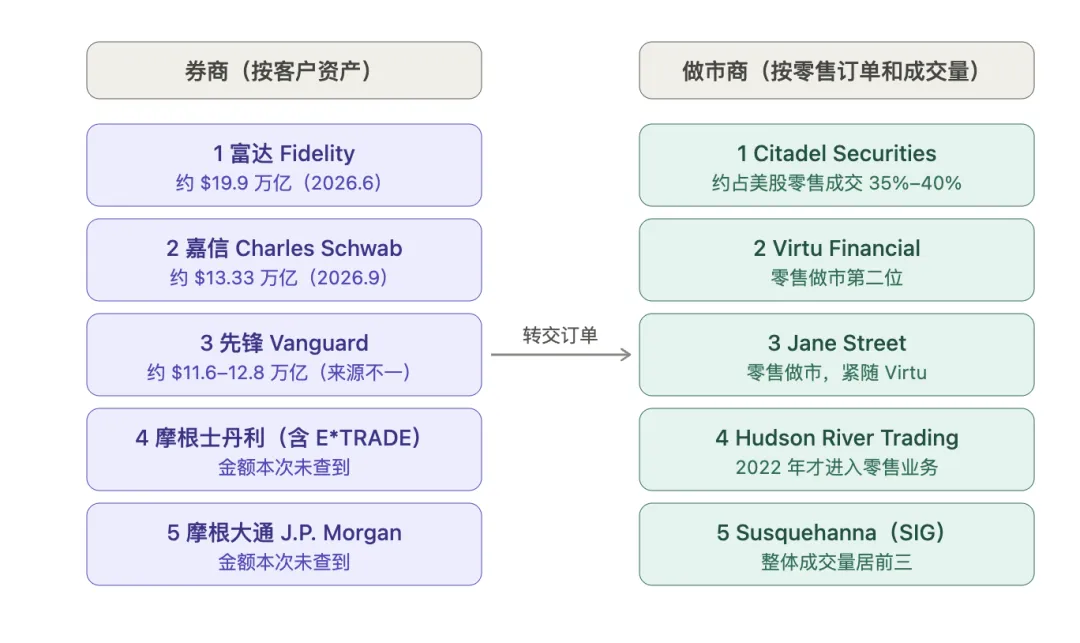
这两个角色是两门完全不同的生意:
券商阵营按客户资产规模排:富达 Fidelity 约 $19.9 万亿(2026.6)、嘉信 Schwab 约 $13.33 万亿(2026.9)、先锋 Vanguard 约 $11.6–12.8 万亿(来源不一),后面是摩根士丹利(含 E*TRADE)和摩根大通。
做市商阵营按零售订单和成交量排:Citadel Securities 约占美股零售成交 35%–40%,Virtu 紧随其后,然后是 Jane Street、2022 年才切入零售业务的 Hudson River Trading,以及整体成交居前三的 Susquehanna(SIG)。
三个反直觉的地方
反直觉 1:做市商每单只赚"看不见"的几分几厘,为什么不低买高卖多赚点?
答案是:不敢。做市商之间是赤裸裸的竞争。每一单的利润要和成交量相乘,算出一个总收益的最大值——如果你一单极端情况下赚 1 块钱,别人只赚 5 毛、甚至只赚 1 分钱,订单全跑别人家去,你就没有市场了。所以竞争的结果是:每单利润被压到几分几厘,几乎看不见,但乘上每天天量的成交笔数,积少成多,日进斗金。
做市商赚的不是"每单的大钱",而是"所有人的小钱"。
反直觉 2:你不用付钱给券商,做市商反而倒贴钱给券商。
券商把订单转交给做市商,很多美国做市商还会给券商少量回扣(合法的订单流付款)。这就相当于:A 委托 B 做事,B 不但不收 A 的钱,A 也不用付一分钱,B 反而还要分一点利润给 A。
这就是典型的"羊毛出在猪身上"——你以为是免费服务,其实你的订单流本身就是商品,只是付费的不是你,而是坐在交易另一端的做市商。
反直觉 3:做市商赚的是市场的钱,不是券商的钱。
整个链条是这样的:我委派券商,按 100 块钱买股票;券商又把单子委派给做市商。做市商拿到订单后,转身在市场上以 99.9999的价格把股票买进来,再按约定价格卖给买家。
它低买高卖,赚的是市场本身的价差,和券商一毛钱关系都没有。券商赚手续费和回扣,做市商赚价差——两条完全独立的收入线,合起来构成了你这笔"免费"交易的完整账本。
下次下单前可以想想:你付的不只是价格,还有价差。
看懂订单去哪儿了,才算真正看懂美股市场。
(数据来源见配图标注;做市商份额为行业估算,供参考)
关注我,下期讲:你的订单为什么不去交易所