研报速递
大西洋苏伊士型油轮运价已触底
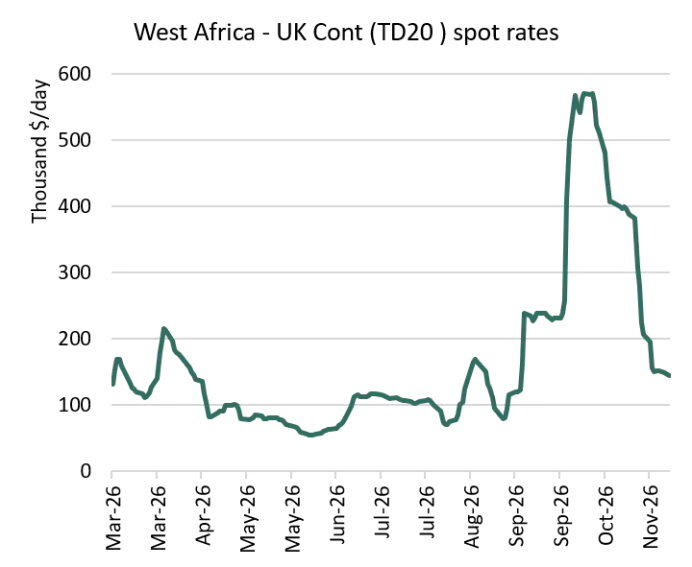
苏伊士型油轮运价已从10月中旬的异常高位回落。由于当时大西洋地区超大型油轮VLCC运价飙升至空前高位,亚洲租家转而使用苏伊士型油轮承运长航次货盘。苏伊士型油轮的基准航线——TD20(西非至英国-欧洲大陆)自10月中旬以来已下跌约75%,从57万美元/天的高点降至目前的14.5万美元/天。
来源:波罗的海交易所
尽管推高10月运价的异常需求正在消退,但供应端受到的影响依然存在。创纪录的长航次租用、越来越多运力向东方转移,以及中东地区低效的运力流转,正不断收紧苏伊士型油轮的可用运力。所有这些因素都将使大西洋地区苏伊士型油轮的运力保持紧张,同时,如果长航次套利的经济效益改善,运价存在再度冲高的可能性。
根据Vortexa的数据,10月份苏伊士型油轮直接从大西洋至亚洲的航次达到89次,创历史新高,较9月份增加了25个航次。
在10月前往亚洲的苏伊士型油轮航次中:
l30%的航次来自俄罗斯(包括里海石油管道CPC油),主要驶往印度。航次数量环比基本持平。
l35%的航次来自西非。该地区航次数量环比翻了一番多,新增运力几乎全部来自前往中国的航线。
l14%的航次来自巴西。目的地均匀分布在印度、中国和新加坡。
l其余航次源自墨西哥湾(9%)、委内瑞拉(5%)和北非(7%)。
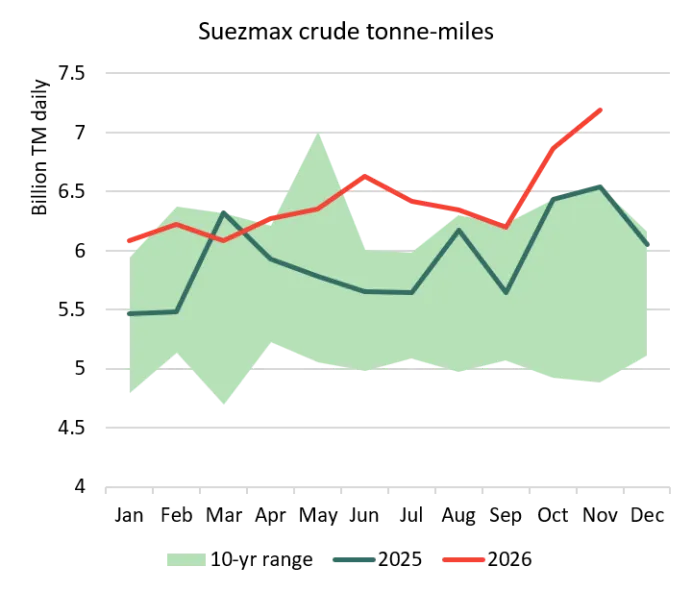
长航次装载量的激增,推动苏伊士型原油船吨海里在货物追踪数据中创下历史新高,较战争爆发前的2月份水平高出16%,较去年同期高出10%。在途的苏伊士型油轮原油货量也处于历史高位,从10月初至11月中旬,平均每天达3.85亿桶。这比2020年5月的前纪录高出1,000万桶。
来源:Vortexa,2026年11月(含1日至15日数据)
尽管吨海里与在途货量双双创下历史新高,但11月上半月苏伊士型油轮的装载量较10月下降了180万桶/日。同期,大西洋至亚洲的航次数量下滑14%,不过大西洋区域内部的装载量保持平稳。
然而,尽管长航次运输需求有所放缓,但苏伊士型油轮的即期运价似乎已止跌企稳。近几日,大西洋地区的即期运价评估基本持平。
10月长航次运输与中东货运激增后,大西洋供应端持续吃紧
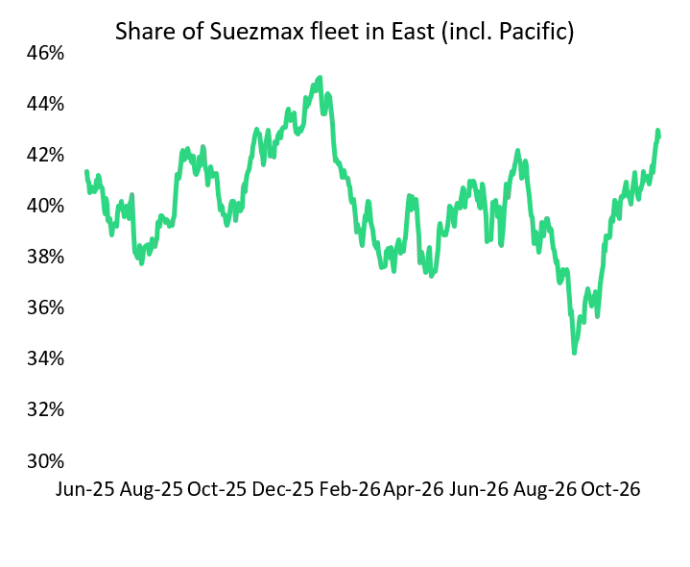
目前,位于东方的苏伊士型油轮(含美洲太平洋沿岸)占比达43%,创下十个月新高。受前往大西洋航程较长以及中东货盘吸引力影响,未来几周大西洋地区的苏伊士型油轮供应可能将持续受到压制。
来源:Vortexa
中东地区苏伊士型油轮交易活动的增加,进一步加剧了低效运营,并收紧了全球可用运力。10月份,经霍尔木兹海峡通过苏伊士型油轮运输的原油量较9月增加了54万桶/日,达到170万桶/日。这是开战以来苏伊士型油轮经该海峡运输的最高运量。11月上半月,苏伊士型油轮经霍尔木兹海峡的过境量已回落至9月水平,但中东地区苏伊士型油轮装载量增加所导致的低效问题并未消除。
10月份,苏伊士型油轮参与霍尔木兹海峡穿梭运输系统的程度也有所增加。当月,中东湾内装载的120万桶/日原油通过船对船(STS)过驳至苏伊士型油轮或从苏伊士型油轮过驳出,较9月增加了57万桶/日。11月上半月,涉及苏伊士型油轮的霍尔木兹海峡穿梭船对船过驳量仍维持在100万桶/日的高位。
目前,大西洋地区的VLCC运价正在回落,这应会带动长航次VLCC运输需求的恢复。过去一个月里,通过VLCC将原油从大西洋运往东亚的运输成本已下跌过半。
大西洋地区的VLCC运力十分紧张,目前近83%的船队部署在苏伊士运河以东。如果长航次VLCC需求迅速回升,由于可用运力紧张,运价可能会大幅飙升。届时,将货盘拆分至长航次苏伊士型油轮货盘的经济效益可能再次变得具有吸引力。
电话: +86 21 6321 2233 |邮箱: snp.cn@braemar.com
声明:本报告中的信息基于撰写时的市场情况,虽已尽合理审慎义务,但 Braemar Plc 及其关联公司对其中任何错误或基于事实的观点不承担责任。部分航运数据可能有限或需估算,分析结果仅供参考。市场分析无法保证准确性,航运属于高风险行业,未来走势可能受不可控因素影响。本报告仅供指定收件人使用,未经 Braemar Plc 书面许可,不得传阅、引用或提供给第三方。如获授权,必须披露完整报告及免责声明,避免断章取义。Braemar Plc 对因使用本报告信息或数据而产生的任何后果不承担法律责任。