九家券商潜伏DeepSeek:95亿买1.56%,中信独吞八成九家券商潜伏DeepSeek:95亿只买1.56%股权,中信独吞八成📌 核心观点核心判断:券商潜伏DeepSeek第二轮融资,合计测算出资95.1亿元,但穿透后真正拿到的DeepSeek股权只有约1.56%。这是一场结构极度分化的卡位战——中信证券一家吃掉84.8%的份额,其余八家分食剩下的零头。更关键的是,这笔明星投资当期不进利润表,收益兑现高度依赖科创板IPO窗口。DeepSeek第二轮融资落地,本轮融资规模约1055亿元,投后估值约6155亿元,被视为中国一级市场的现象级融资。工商信息显示,主体杭州深度求索注册资本由约1645万元增至1991.87万元,增幅约21.1%。真正的看点在新增股东"杭州程砚"——它是本轮外部股东的统一持股平台,登记出资额从0.6万元猛增至34.39亿元,新增31家合伙人。腾讯、宁德时代、中国移动、中信证券等产业方与金融机构都经这个平台完成出资。据财联社穿透测算,至少九家券商已潜伏其中:中信证券、中金公司、国元证券、财通证券、东方证券、浙商证券、申万宏源、华福证券、中信建投。一、先看懂两个容易混淆的口径看这张表最容易踩的坑,是把"平台份额"和"穿透持股"当成一回事。两者差了整整一个数量级。券商持股主体平台份额穿透持股测算出资中信证券中信证券投资7.6522%1.321%80.7亿中金公司中金浦成等0.482%0.083%5.1亿国元证券石溪兆易一号等0.430%0.074%4.5亿财通证券天津砺思星深0.193%0.033%2.0亿东方证券石溪兆易一号0.128%0.022%1.4亿浙商证券石溪兆易一号0.085%0.015%0.9亿申万宏源嘉兴聚源曜辉0.045%0.008%0.5亿华福证券石溪兆易一号0.004%0.001%≈0中信建投福建时代泽远0.003%0.001%≈0合计—9.02%1.558%95.1亿数据为媒体按本轮1055亿元融资规模与平台份额穿透测算,非官方披露口径。9.02%是券商在持股平台"杭州程砚"里的份额,而程砚本身只持有DeepSeek约17.27%;两层穿透下来,券商真正拿到的DeepSeek股权约1.56%。95.1亿元是按融资规模倒推的测算出资,实际以工商登记为准。▲ 九家券商测算出资对比这张柱状图把分化的程度直接画了出来:中信证券80.7亿,是其余八家合计(约14.4亿)的5.7倍。华福、中信建投的出资额小到在图上几乎看不见。二、中信证券:一家吃肉,吃的是三重收益中信证券的这笔投资,量级远超"财务参股"。80.7亿对应其全资另类子公司"中信证券投资"现有注册资本130亿的约62%——这不是试水,是压上重注。更精妙的是身份叠加。DeepSeek已选定中信证券担任科创板IPO辅导机构。股东加辅导机构双重身份,意味着中信有望同时锁定三条收益线:收益线来源确定性投资收益1.321%穿透股权的增值依赖IPO估值承销保荐费上市辅导与承销较高跟投份额科创板跟投制度首日兑现这是典型的"投行+投资"联动,九家里目前只有中信一家做到。作为参照,2026年至今科创板跟投首日收益达138.52亿,同比增超21倍,中金、中信建投、中信等五家占全行业75%。这个兑现通道目前是通的,但波动极大。三、其余八家:三条路径,含金量天差地别▲ 九家券商的三条入场路径同样是参投,八家券商的入场方式分三条路径,含金量差别很大。第一条是自有资金直投,只有中信和中金。中金通过中金浦成出资,此前市场传闻其本轮出资20亿至80亿,实际落地仅5.1亿——差异或与口径有关:中金资本在管基金超6200亿,客户资金不计入自有资金敞口,其真实"参与度"可能远高于表内持股。第二条是借道市场化GP做LP,这是中小券商的主流选择。国元、东方、浙商、华福四家挤在同一只基金——杭州石溪兆易一号(管理人北京石溪清流,目标规模27.85亿)。四家分食约6.8亿额度,本质是通过GP分到的额度,而非被DeepSeek直接选中。国元的4.5亿相当于其前三季度归母净利润20.82亿的21.6%,对一家中型券商是不小的敞口。第三条是各借一只基金间接入场:财通走砺思资本通道(天津砺思星深,本轮第五大出资方),申万宏源经嘉兴聚源曜辉、中信建投经福建时代泽远(属宁德时代体系)入场,份额都极小。📌 核心观点核心观点:中小券商的处境是"用真金白银买一张牌桌的门票,但坐的是最边上的位置"。份额小到不影响报表,却要承担同样的锁定期与流动性风险。四、明星项目不等于当期利润这是最容易被忽视、也最致命的一点。五年锁定期叠加不享有投票权,决定了这是一笔长期财务投资。Pre-IPO阶段通常按成本法或权益法核算,上市前不随二级市场波动;即便上市,确认收益还要按流动性折价计提。换句话说,这笔投资的账面收益兑现,几乎完全押在科创板IPO窗口上。窗口开,则中信的三重收益线同时兑现;窗口不开,则95.1亿的资金要继续趴在表内等待。⚠️ 风险提示风险提示一:95.1亿元为媒体穿透测算值,非官方披露数据,单个股东实际出资以工商登记和后续公告为准。风险提示二:收益兑现高度依赖IPO窗口与估值,五年锁定期内存在不确定性,明星项目不等于当期利润。风险提示三:中小券商单笔出资占净利润比重高(如国元达21.6%),叠加锁定期流动性约束,对资本充足形成占用。从更高的视角看,这轮DeepSeek融资真正揭示的,是一级市场定价权的转移。6155亿估值下,出资方争取条件的反馈"基本没有协商空间",甚至有LP因名单未获通过而出局。当项目方拥有绝对议价权,机构拼的不再是资金实力,而是行业口碑与可输出的产业资源——战略投资属性,正在压倒财务投资诉求。这是AI叙事进入深水区的信号:钱,已经不再是稀缺的那一端。💬 大师兄闲谈大师兄闲谈|牌桌上的位置比筹码更重要九家券商挤进同一张牌桌,最值得玩味的不是谁出了多少钱,而是位置。中信既是股东又是辅导机构,三条收益线一起抓;四家中小券商挤在同一只基金里,分到的是边角料额度。同一轮融资,有人吃肉有人喝汤,差别不在胆量,在能否提供DeepSeek真正需要的东西。当一家公司对出资方"基本没有协商空间"时,说明筹码已经不在出钱这一端了——这是判断任何一轮融资含金量的通用标尺,放到定增、放到二级市场都一样成立。贵不贵,从来不是查一张估值表能算清的。免责声明:本文基于公开信息整理,所涉出资数据为媒体穿透测算,仅供参考,不构成投资建议。市场有风险,投资需谨慎。免责声明:本文基于公开信息整理,仅供参考,不构成投资建议。市场有风险,投资需谨慎。© 2026 投行大师兄@研知研值

 研报速递
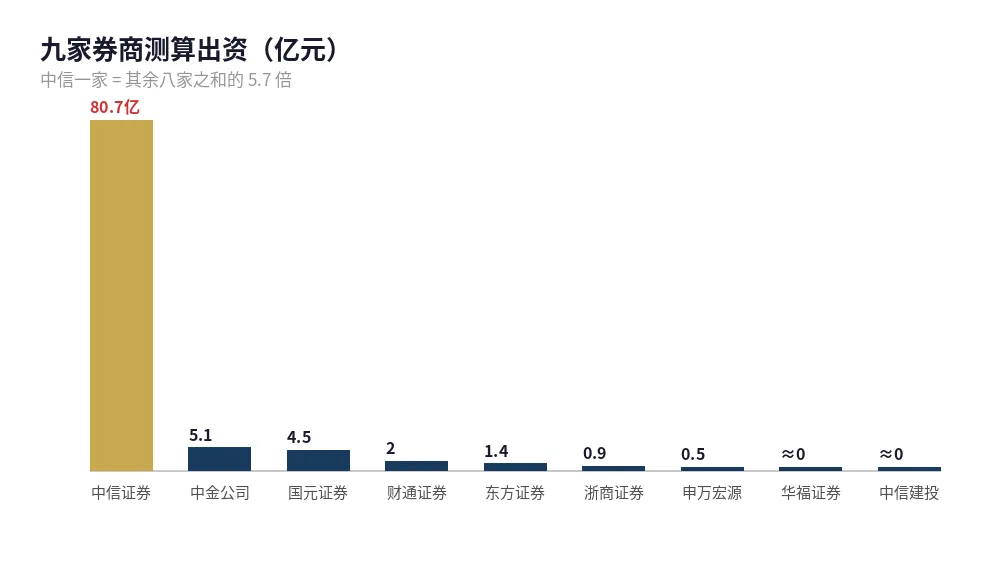 ▲ 九家券商测算出资对比
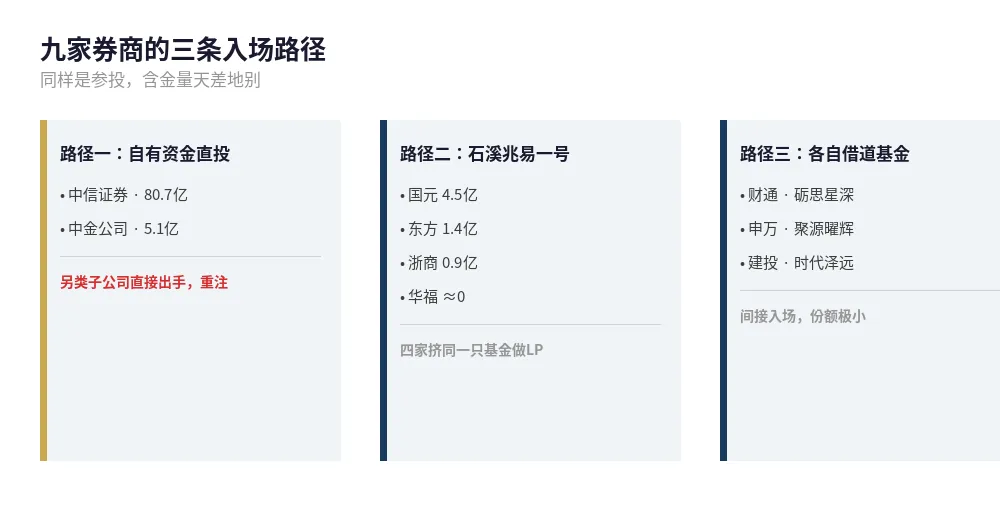 ▲ 九家券商的三条入场路径▲ 九家券商测算出资对比▲ 九家券商的三条入场路径