研报速递
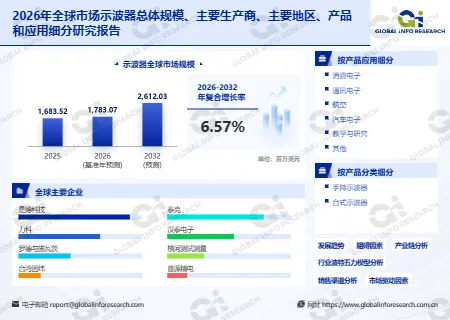
文章摘要:示波器是电子测量领域最基础、也最难被替代的一类仪器,它把看不见的电信号变成可读的波形,工程师靠它判断一条链路到底是通了还是坏了。2025年全球示波器市场规模约为16.84亿美元,预计2032年将达到26.12亿美元,2026至2032年期间年复合增长率为6.6%。据Global Info Research统计,这一增速并不算惊人,但结构变化远比总量变化剧烈:高端带宽段被三家欧美厂商牢牢占住,中端正在被中国厂商用带宽指标一点点啃下来,低端则已经变成价格战的战场。环洋市场咨询在长期跟踪电子测量仪器赛道的过程中发现,真正决定未来七年格局的,不是谁的价格更低,而是谁能把前端模拟芯片、模数转换器和探头这三件事同时做好。本文从行业概述、市场规模、产品与应用、竞争格局、产业链、驱动因素、发展机遇、进入壁垒八个层面展开分析。
一、行业概述
示波器的基本原理并不复杂:把随时间变化的电压信号送进前端衰减与放大电路,再由模数转换器按固定节拍采样,采样点存入高速存储器,最后由处理单元重建为波形显示出来。听起来像是把一段连续的动作拆成一帧帧照片再连起来播放,难点全部藏在"帧率"和"清晰度"里。衡量一台示波器的核心指标只有三个:带宽决定它能看见多快的信号,采样率决定它把这段信号切得多细,存储深度决定它一次能记录多长的过程。三者之中,带宽是最硬的指标,因为带宽不够,高于带宽上限的频率成分会被直接抹掉,屏幕上显示的波形再漂亮也是失真的。
从技术代际看,示波器经历了模拟实时、数字存储、混合信号、超宽带实时四个阶段。模拟示波器靠阴极射线管直接偏转电子束,响应快但无法存储、无法触发复杂事件,如今只在教学和少数维修场景残留。数字存储示波器把信号数字化后写入存储器,从此具备了单次捕获、自动测量、波形运算的能力,这是当前台式机的主流形态。混合信号示波器在模拟通道之外增加了逻辑通道,可以同时观察模拟波形与数字总线,解决了嵌入式系统"模拟与数字对不上"的老问题。超宽带实时示波器则是为通信与半导体前沿准备的,带宽动辄数十吉赫兹,采样率进入每秒数百吉采样级别,单台价格可以顶一台豪华轿车。
当前行业的技术分水岭集中在两个方向。一是带宽与采样率的军备竞赛,谁能把前端模拟带宽做上去,谁就能进入6G预研、高速光模块、3纳米以下制程的测试清单。二是自研芯片的比重,高端示波器的前端放大器、跟踪保持电路、模数转换器长期依赖少数专用器件供应商,能否自研直接决定了成本结构、供货安全和产品迭代节奏。中国厂商这几年在中低端快速起量,靠的是通用器件加规模化设计;要往高端走,绕不开这两道坎。
二、市场规模与增长预测
据Global Info Research统计,2025年全球示波器市场规模约为16.84亿美元,到2032年将增长至26.12亿美元,七年间新增约9.28亿美元,年复合增长率6.6%。这一水平在电子测量仪器整体盘子里属于中等偏上,原因是示波器既有科研与国防的刚性需求托底,又有通信与汽车电子两块增量拉动。
区域结构上,北美是最大单一市场,2025年规模约5.05亿美元,占全球三成,驱动力来自半导体设备投资和航空航天国防项目,加州一地就贡献了该区域四成左右的营收,这与几家头部厂商的总部位置高度重合。欧洲市场由汽车电子测试支撑,德国一国占到欧洲市场的55%,本土化生产让当地厂商的成本压低了约12%,这也是欧洲客户对"本地服务响应"格外看重的原因。中国2025年市场规模约3.37亿美元,占比约两成,增速高于全球平均,消费电子和新能源汽车测试是两大引擎。
价格分层比区域分层更能说明问题。带宽50吉赫兹以上的高端市场,单台均价超过10万美元,三家欧美厂商合计占据75%的份额,客户集中在地域网、光通信模块厂、晶圆厂和国家级实验室,采购决策周期长、验证门槛高。
带宽1至50吉赫兹的中端市场是当前争夺最激烈的区间,单台价格从几千到几万美元不等,客户是通信设备商、汽车零部件厂、高校与研究所,中国厂商正是从这个区间切入。带宽低于1吉赫兹的低端市场,中国厂商合计占据60%的份额,手持机型均价已经下探到300美元,利润薄但出货量大,主要流向售后维修、职业院校和创客市场。
三、产品分类与应用场景
产品分类
按形态与用途划分,示波器大致可以分为五类。台式数字示波器是绝对主力,通道数从2通道到8通道不等,带宽覆盖几十兆赫兹到数吉赫兹,是研发实验室和产线的标准配置。手持式与便携式示波器强调电池续航、防护等级和现场可用性,带宽通常较低,但具备万用表、记录仪等复合功能,服务于电力巡检、电梯维保、现场调试。混合信号示波器在模拟通道之外提供8至64路逻辑通道,配合协议解码功能,是嵌入式与汽车电子开发的核心工具。高带宽实时示波器带宽在50吉赫兹以上,采样率极高,主要用于光通信、高速串行总线和前沿通信研究。模块化与基于个人计算机的示波器把采集前端做成插卡或外置盒,靠主机软件完成显示与分析,优势是通道密度高、易于集成到自动化测试系统。
应用场景
通信是示波器最传统也最高端的应用。5G大规模部署带来了 Massive MIMO、毫米波、高速前传的测试需求,6G预研则把测试频段推向太赫兹,2025年支持60吉赫兹以上带宽的示波器出货量预计增长270%。是德科技2024年推出的UXR0804A带宽达110吉赫兹、采样率256吉采样每秒,已经拿到华为、高通等企业的订单,用于6G原型机的信号分析。这类设备卖的不是仪器,而是"能不能看见"的能力。
汽车电子是近五年增速最快的场景。800伏高压平台普及之后,碳化硅器件的动态特性测试成为刚需,车规级示波器(200兆赫兹带宽配5吉采样每秒)年增速达到34%。泰克2024年发布的MSO6B系列通过了ISO 26262 ASIL-D认证,成为比亚迪、蔚来等车企的指定测试设备。车企采购示波器时看的不是带宽数字,而是认证证书、温度范围和长期供货承诺,这一点与消费电子客户完全不同。
半导体制造与研发是单价最高的场景。3纳米以下制程的器件表征、良率分析、高速接口验证都依赖超宽带示波器,带宽要求普遍在50吉赫兹以上,台积电、三星等晶圆厂的采购量占到高端市场的40%。力科2024年推出的LabMaster 10Zi-A带宽100吉赫兹,已经用于台积电3纳米产线的良率优化。航空航天与国防则看重单次捕获与长存储,用于雷达、电子对抗、卫星载荷的瞬态事件记录。生物医学是新兴场景,脑电、肌电、神经信号采集对噪声和共模抑制的要求极高,罗德与施瓦茨的RTC1000系列通过FDA认证后进入这一领域,2025年生物医学领域示波器需求增速达到42%。教育与维修市场则以低端机型为主,走量但不贡献利润。
四、竞争格局与主要参与者
据环洋市场咨询(Global Info Research)统计,全球示波器市场呈现明显的三层结构,且每一层的竞争逻辑完全不同。
高端层的玩家只有三家:是德科技、泰克、力科,合计份额约75%。是德科技的优势在带宽与系统集成,从示波器延伸到矢量网络分析仪、信号源,形成完整的信号链测试方案,客户买一台往往带出一串。泰克强在易用性与汽车、嵌入式生态,MSO系列在工程师群体中的认知度极高,配套的探头与解码软件构成了软性锁定。力科则在超高端带宽上保持记录,LabMaster系列长期服务于光通信与前沿研究客户。这一层的竞争不在价格,而在"下一代产品什么时候能出来",谁的带宽领先半年,谁就能拿下当年的旗舰订单。
中端层(1至50吉赫兹)由罗德与施瓦茨、横河测试测量主导,两家都依托自身在射频与工业测量领域的积累,产品稳定、渠道扎实。中国厂商普源精电是这个区间最值得注意的挑战者,其DS70000系列把带宽做到13吉赫兹,已经抢下约15%的中端份额。这个突破的意义不在于份额数字,而在于证明了"高带宽前端加自研芯片"这条路对中国厂商是可行的。中端客户对价格敏感但对性能也有底线,一旦国产机型在带宽、底噪、触发精度上追平,替换就会快速发生。
低端层(带宽低于1吉赫兹)已经高度中国化,鼎阳科技、优利德等厂商合计占据60%的市场,手持机型均价下探至300美元。
区域策略上,三方的打法差异鲜明。北美走"高端定制",靠与头部客户联合定义产品,把最新制程的测试需求锁进自己的路线图。中国走"性价比加快响应",普源精电、鼎阳科技的本土化服务响应速度比欧美厂商快约3倍,客户提出定制需求后数周内就能给出样机。欧洲走"合规驱动",以功能安全、计量溯源、环保指令为准入门槛,用标准把后来者挡在门外。
五、产业链结构分析
示波器产业链的上游是器件,中游是整机,下游是行业客户,看似简单,价值分布却极不均衡。
上游最关键的三个环节是模数转换器、前端模拟芯片和探头。模数转换器的采样率与有效位数直接决定整机性能上限,高采样率器件长期由少数几家专用厂商供应,交期长、议价空间小。前端模拟芯片包括低噪声放大器、可变衰减器、跟踪保持电路,要在几十吉赫兹的频率上保持平坦响应,设计难度极高,是高端机型最难国产化的部分。探头常被忽视,实际上它是测量链路的第一环,一只高带宽有源差分探头的价格可以达到整机的十分之一,且属于消耗品,毛利远高于主机。此外,现场可编程门阵列与专用集成电路负责触发、抽取、运算,时基与时钟电路决定抖动指标。
中游是整机设计与制造,核心能力在于把上述器件整合成一台指标均衡、长期稳定的仪器,并配套开发上位机软件、自动化接口和行业应用包。这一环节的壁垒不在单点技术,而在系统集成经验:同样的器件,不同厂家的底噪、失真、触发灵敏度可以差出一个档次。
下游客户可以分为四类。通信设备商与运营商关注带宽与协议解码;汽车与零部件厂关注功能安全认证与温度适应性;半导体厂关注带宽、存储深度与自动化集成能力;高校与研究所关注性价比与开放编程接口。不同客户对服务的期待也不同,晶圆厂要求现场驻场支持,高校更依赖公开文档与社区。
产业链的价值重心正在向上游和耗材端移动。整机毛利被中低端价格战压缩,而高端前端芯片与有源探头仍保持高毛利,这也是头部厂商纷纷自研芯片、强化探头产品线的根本原因。校准与计量服务是另一块稳定收入,客户往往按年签订服务合同,形成持续现金流。
六、主要驱动因素
第一是通信代际更替。每一代移动通信都会把测试频段和带宽要求推高一个台阶,5G带来了毫米波与大规模天线测试,6G预研直接把需求推到太赫兹。测试仪器必须先行于商用设备,这决定了通信是示波器最稳定、最舍得花钱的需求来源。
第二是汽车高压化与智能化。800伏平台、碳化硅与氮化镓器件、车载以太网、域控制器,每一个变化都带来新的测试项。车规认证把测试设备的门槛抬高了,也把单台价值量抬高了,愿意为认证付费的客户不会在仪器上省预算。
第三是半导体工艺升级。制程越先进,器件越快、信号越小,对带宽和噪声的要求越苛刻。晶圆厂在良率优化上的投入几乎是无限的,因为一次良率提升带来的收益远超仪器采购成本。
第四是国产替代的政策与供应链双重推动。国内客户在交付周期、服务响应、数据安全上的诉求,给本土厂商打开了窗口;同时本土厂商在通用器件与规模化设计上的成本优势,使其在中低端具备持续进攻能力。
第五是科研与国防的刚性投入。量子计算、卫星通信、雷达升级都需要高端测量能力,这类采购受经济周期影响小,是行业的下限保障。
七、行业发展机遇
量子测量是最值得关注的新引擎。是德科技2024年发布的量子控制示波器QCS系列可以实现纳秒级时序控制,已经应用于IBM的量子计算机研发,环洋市场咨询(Global Info Research)预计到2030年量子测试相关需求将占到示波器市场的15%左右。这一场景的特点是单价极高、技术门槛极高、客户极少但极稳定,一旦进入供应链就很难被替换。
生物医学是第二个增量。脑机接口、可穿戴生理监测、神经调控设备的研发都在增加对低噪声、多通道、长时间记录的需求,医疗认证虽然麻烦,但认证本身就是护城河。2025年该领域42%的需求增速说明市场已经开始放量。
人工智能赋能把示波器从"看波形"推向"判故障"。力科2024年发布的WaveMaster 8000HD系列集成了AI故障预测功能,可将产线停机时间减少约30%,客户包括英特尔、台积电等半导体巨头。这个方向的价值在于把仪器从成本项变成效率项,客户算的不再是仪器价格,而是停机损失。
软件定义与服务化是第四条路。把采集前端与显示分析解耦,让客户按需订阅协议解码包、自动化测试脚本、云端波形库,可以把一次性硬件销售变成持续收入。对中小厂商而言,这也是绕开硬件军备竞赛、在细分行业做深的现实路径。
八、进入壁垒与市场展望
技术壁垒集中在三处。一是高带宽前端模拟电路,要在几十吉赫兹上保持平坦响应和低噪声,需要长期的工艺积累与器件选型经验,无法靠购买现成方案速成。二是高速模数转换器,采样率与有效位数的组合是硬指标,供应受限时整机性能直接锁死。三是探头与校准体系,探头决定测量链路的真实性,校准体系决定数据的可信度,两者都需要长期投入。
认证与标准壁垒同样不容忽视。车规需要功能安全认证,医疗需要法规准入,军工需要保密资质,计量需要溯源能力。这些认证周期动辄一两年,费用高昂,但一旦取得就形成事实上的排他性。
展望未来七年,全球示波器市场将从16.84亿美元增长到26.12亿美元,年均6.6%的增速背后是结构性换挡:低端增长靠新兴市场设备更新,中端增长靠国产替代与汽车电子,高端增长靠通信代际与半导体制程。
中国厂商的份额会继续上升,但上升的路径会从"低价换量"转向"带宽换位",普源精电13吉赫兹产品的意义正在于此。欧美厂商则会进一步向系统方案与服务收缩,用软件和生态维持毛利。对行业参与者而言,未来最危险的不是需求不足,而是在带宽与芯片两条主线上同时掉队。
Q1:示波器的带宽指标为什么比采样率更关键?
A(答):带宽决定仪器能真实捕捉的最高频率成分,超出带宽的信号会被衰减和抹平,此时采样率再高也只是把失真的波形切得更细,无法还原原始信息;采样率的作用是在带宽足够的前提下保证波形细节不被漏掉,因此选型时应先看带宽是否覆盖被测信号的主要谐波,再按四至五倍原则匹配采样率。
Q2:中国厂商在中端市场的突破能否复制到高端?
A(答):部分可以,但节奏会慢很多。中端突破依赖的是通用器件整合、规模化设计与快速服务,这条路已经被普源精电13吉赫兹产品验证;高端则需要自研高带宽前端芯片、高速模数转换器和有源探头,还要通过晶圆厂与通信设备商的长期验证,任一环节缺失都无法进入采购清单,因此高端替代更可能先在特定细分场景落地,而非全面铺开。
Q3:量子测量与生物医学这两个新场景,谁会先形成规模?
A(答):生物医学更可能先起量,因为脑电、生理监测、神经调控的设备基数大、认证路径相对清晰,2025年42%的需求增速已经反映出放量迹象;量子测量虽然单价极高、技术门槛极高,但客户集中在少数研究机构与量子计算企业,短期内更像是高价值小众市场,其战略意义大于营收意义。
本文参考Global Info Research发布的《2026年全球市场示波器总体规模、主要生产商、主要地区、产品和应用细分研究报告》。
【关于环洋市场咨询(Global Info Research)】
环洋市场咨询(Global Info Research)是一家以全球化为视野、以价值洞察为核心的综合性市场研究机构。我们秉持“定位全球,慧聚价值”的理念,为全球企业、投资机构及政府部门提供精准、深入、可落地的行业分析与战略决策支持,致力于成为您在全球商业环境中把握机遇、应对挑战的智慧伙伴。
更多相关业务咨询:专项市场调研、可行性研究/报告、市场进入研究、行业地位证明、行业竞争格局研究、商业模式/计划书、产业趋势及机会研究、白皮书/蓝皮书、区域市场发展研究报告、定期市场监测报告、竞品调查研究、对标研究/政策研究、消费者行为研究、行业技术趋势研究、IPO募投可研、市场占有率及排名证明、第三方认证、企业出海业务规划及策略研究报告、十五五规划分析报告等
联系我们:
微信/电话:176 6505 2062
联系邮箱:report@globalinforesearch.com
中文官网:https://www.globalinforesearch.com.cn
英文官网:https://www.globalinforesearch.com
更多行业动态请关注环洋市场咨询微信公众号:Global Info Research,“定位全球,慧聚价值”,每日最新资讯精彩不断!
可快速添加联系方式: