研报速递
随着智能工厂与自动化仓储持续落地,工业环境隔离、物流通行效率、能耗管控的重要性不断凸显。高速门作为高频通行场景下的关键工业配套系统,正在从单一的隔断设备,逐步演变为工厂自动化体系中的重要基础设施,在冷链、医药、半导体、动力电池等高要求场景中价值持续释放。本报告围绕全球高速门行业市场规模、产品结构、区域格局、产业链、供需驱动与风险机遇展开系统分析。
调研显示,2025年全球高速门市场规模大约为27.98亿美元,预计2032年将达到43.96亿美元,2026-2032期间年复合增长率(CAGR)为6.7%。(未来几年,本行业具有很大不确定性,本文的2026-2032年的预测数据是基于过去几年的历史发展、行业专家观点、以及本文分析师观点,综合给出的预测。)
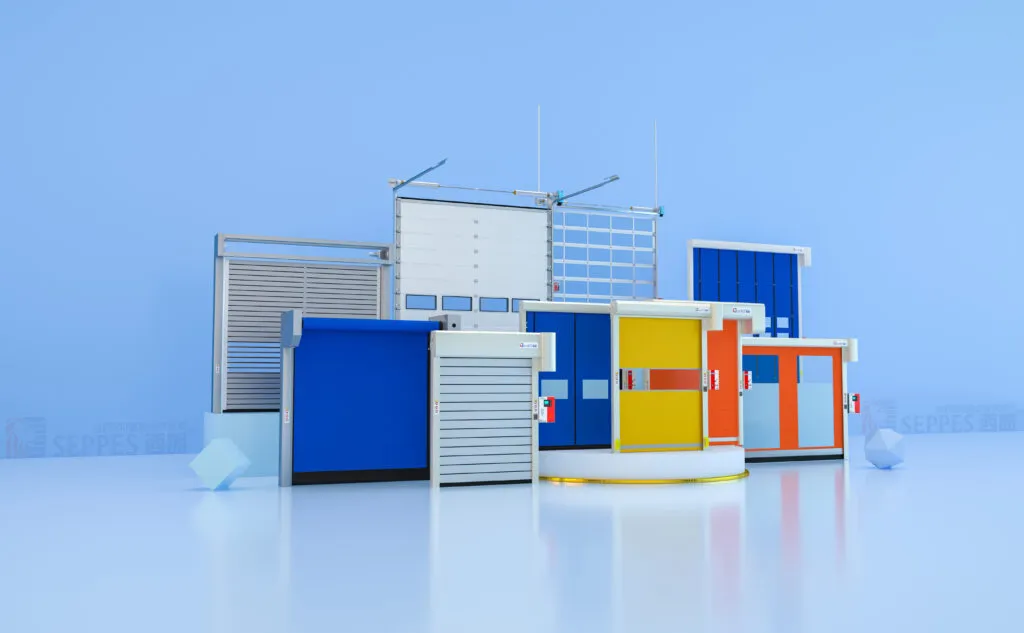
高速门是适配高频通行、环境隔离场景的动力工业门系统,核心优势是可在短启闭周期内稳定连续运行、安全可靠。整套系统主要分为柔性高速门与刚性高速门两大类:柔性高速门一般采用增强型技术织物门帘;刚性高速门门板材质多为铝合金、钢材或隔热板材。整套产品配套包含门框、导轨、驱动电机、减速机构、控制器、安全传感器、开启装置等组件。
高速门的性能评价不只看启闭速度,是综合高频循环耐久能力、密封性、安全防护、抗风性能、隔热保温以及连续运行稳定性的整体指标。按照适用环境温度划分,又可分为常温高速门、冷库 / 低温环境专用隔热高速门。下游应用集中在仓储物流、工业制造、食品饮料、汽车、医药生命科学、半导体、电池制造等领域,适合对启闭时效、环境隔离、能耗管控、生产连续性要求较高的工业场景。
01
行业发展趋势
高速门正从单一工业配套设备,逐步转型为工厂自动化体系里的核心基础设施。行业研发重心已经从单纯追求更快启闭速度,转向综合优化通行效率、密封隔热、防风、安全感知、低运维成本与数字化互联能力。
柔性自修复高速门依旧是内部高频物流通道的主流选择;刚性螺旋高速门、隔热型高速门、低温专用高速门,在建筑外围洞口、安防、高稳定环境场景的价值持续提升。
控制端智能化集成成为主流方向:高速门逐步和输送线、AGV/AMR 机器人、门禁系统、工厂自动化平台联动协同。
产品模块化、驱动平台标准化、传感系统集成化,能够缩短现场调试周期、降低后期维护难度。长期发展来看,高速门将强化场景定制能力,融合物理隔断、物流调度、能源管控、设备在线监测多重功能;客户采购决策,也将更多参考设备全生命周期运营成本与综合收益。
02
竞争格局
全球高速门市场参与者分为三大梯队:跨国头部厂商、区域专业厂商、大量本土中小型制造企业。核心头部企业包括 ASSA ABLOY AB、Hörmann Group、Rite-Hite Holding Corporation、Nucor Corporation、Sanwa Holdings Corporation,具备完善产品矩阵、深厚工业客户资源与全球化服务网络;其余专业厂商依靠螺旋刚性高速门、专项工程方案、本地化交付效率打造差异化优势。
2025 年全球前五大厂商合计营收占比 53.08%,剩余市场份额由众多区域、本土企业瓜分,足以体现安装交付、定制化能力、售后响应在本行业的关键作用。行业竞争不单纯比拼生产规模:大厂依托丰富产品线、存量客户资源、全球化配套服务形成壁垒;区域厂商凭借短交期、灵活定制、就近售后抢占市场。当前标准柔性高速门价格内卷加剧,行业差异化赛道集中在刚性 / 隔热高端产品、自动化系统集成、高可靠运维服务以及存量设备改造后市场。
03
地区市场分析
亚太地区是目前全球最大高速门市场,2025 年营收占比 31.94%,预计 2032 年份额还将继续提升。区域内工业底盘雄厚,智能仓储、自动化工厂、冷链基建、半导体与电池产能持续扩张;中国是亚太第一大单一市场,东南亚、印度伴随制造业转移、物流基建落地,释放新增需求。亚太市场以新建项目、新增装机需求为主,增量属性突出。
欧洲、北美属于成熟核心市场,需求结构偏向存量设备更换、节能改造、控制系统升级,需求重心向隔热型、高端特种高速门迁移。拉美市场基数偏小,依托物流、食品加工、工业基建稳步增长;中东及非洲整体体量有限,但冷链、食品工业投资带动高速门保持较高增速。区域市场特征分化明显:发展中市场以新增装机渗透为主,欧美成熟市场增长动力来自存量替换与产品价值升级。
04
细分市场分析
从产品形态看:柔性高速门是市场销量基本盘,2025 年销量占比超 80%。其技术成熟、启闭速度快、安装成本友好,适配绝大多数内部物流、常规工业通道;但柔性高速门营收占比不足 70%,反映刚性高速门单套价值更高。刚性高速门 2025 年营收占比 31.02%,随着客户对隔热、抗风、耐久、外洞口使用要求提升,收入占比有望持续上行。整体来看,柔性门继续走量,市场增量价值更多来自刚性、特种高端产品。
按使用温度划分:常温高速门保有最大安装体量;冷库、低温工况高速门销量占比偏低,但 2025 年营收占比约 20%,单品溢价能力强,溢价来自隔热结构、专用密封、低温驱动、定制化工程方案。
按下游应用划分:仓储物流、零售领域仍是第一大收入来源;电子、半导体、电池赛道需求潜力突出,营收占比预计由 2025 年 12.68% 提升至 2032 年 14.68%。高价值需求持续向工况复杂、环境严苛、停机损失成本高的场景倾斜。
05
产业链分析
上游原材料及零部件:柔性高速门核心原料为功能性织物、高分子门帘、框架、驱动电控组件;刚性螺旋高速门消耗铝型材、碳钢 / 不锈钢板材、精密机械构件、隔热门板;食品、医药、洁净、冷库场景,额外配套不锈钢材质、高性能密封件、低温电控系统。上游关键成本影响项:铝型材、电机与驱动系统、高端控制器、安全传感器。
中游环节:不只是零部件组装,还涵盖结构设计、门帘 / 门板加工、框架生产、电气装配、控制系统组态、安全集成、出厂测试、现场工程、安装调试。硬件同质化趋势下,价值重心逐步转移到场景化方案设计、自动化对接、调试质量、售后运维、备件供应、存量改造升级。即便硬件配置相近,服务商的本地化服务网络、复杂项目交付能力,会直接拉开企业竞争力差距。
下游渠道:产品通过厂商直销、专业经销商、工程安装商、自动化系统集成商触达终端工业客户。
06
下游市场机会
优质需求集中在高速门启闭频次、隔离性能直接决定生产效率与能耗成本的场景:自动化分拨中心需要适配叉车、输送线、移动机器人协同通行;冷链项目核心诉求是减少热空气侵入、降低制冷能耗;食品医药工厂看重表面卫生、密封隔断、洁净分区;半导体、电池工厂对环境稳定性、工序间物流隔离标准严苛;汽车及通用制造业保有海量待升级的内外部洞口存量。未来高价值项目,会把高速门作为工厂整体运营系统统筹规划,设备稳定性、节能效益、洁净管控、自动化兼容能力共同纳入采购评估体系。
市场动态
01
市场驱动因素
工厂、仓储自动化渗透率持续提升,高吞吐物流园区新建扩张,传统厂房智能化改造拉动基础需求;
节能降本需求升温,高速门快速启闭 + 密封结构减少恒温车间、冷库冷热交换,降低能耗;
冷链物流、医药冷链产业扩容,带动低温隔热高速门需求;
食品、医药、半导体、动力电池行业对洁净分区、环境稳定的管控标准提升,特种高速门应用价值凸显;
高频自动化、恒温受控场景下,高速门投资回报清晰,客户付费意愿更强。
02
市场限制因素
高速门初始投入成本偏高,低启闭频次场景,投资回报不足,限制渗透率;
工业门产品生命周期长,存量替换节奏慢;项目成本不只是设备款,还包含洞口改造、电气配套、安全改造、非标定制费用;
标准柔性高速门技术门槛较低,区域厂商众多,价格竞争激烈,压制单品盈利空间;
行业需求和制造业、工业地产资本开支强相关,固定资产投资下行时,新增订单承压。
03
市场机遇
高端赛道红利:刚性高速门、隔热款、低温冷库专用高速门等场景化产品溢价空间大;
区域机遇:亚太自动化基建带来持续新增量,欧美存量市场打开替换、节能改造、高端升级空间;
后市场蓝海:控制系统升级、预测性维护、备件、安全改造、全周期运维服务,创造持续性收入;
系统集成:高速门和自动化物流设备深度联动,从独立硬件升级为智能工厂基础设施,打开价值天花板。
04
行业风险与挑战
高速门综合了机械、传动、电气控制、传感安全等多个技术模块,基础制造门槛不高,但安装调试质量直接决定长期稳定性,项目交付能力是核心考验。企业跨区域、跨国拓展业务,必须同步搭建工程支持、备件仓储、应急服务体系,海外扩张投入成本远高于单纯卖货。同时,洞口尺寸、现场工况、客户工艺差异大,很难实现完全标准化生产;上游铝型材、电机、功能面料、传感器等原材料价格波动会挤压利润;中小厂商低价竞争持续存在。长期竞争壁垒不在于基础参数,而在于产品可靠性、定制化工程能力与本地化服务体系。
总结
亚太地区2025年收入占比达到31.94%,仍是全球最主要的增量需求来源
柔性高速门占2025年全球销量81.45%,刚性高速门则贡献31.02%的收入
仓储物流及零售占2025年收入21.16%,继续保持最大下游应用地位
冷库及冻结环境高速门占2025年收入20.04%,未来收入占比仍有提升空间
前5家制造商2025年合计占收入53.08%,区域及本地供应商仍占据较大市场空间
相关报告:《全球与中国高速门市场现状及未来发展趋势》
报告研究全球与中国市场高速门的产能、产量、销量、销售额、价格及未来趋势。重点分析全球与中国市场的主要厂商产品特点、产品规格、价格、销量、销售收入及全球和中国市场主要生产商的市场份额。历史数据为2021至2025年,预测数据为2026至2032年。
第1章: 报告统计范围、产品细分及主要的下游市场,行业背景、发展历史、现状及趋势等
第2章: 全球总体规模(产能、产量、销量、需求量、销售收入等数据,2021-2032年)
第3章: 全球高速门主要地区分析,包括销量、销售收入等
第4章: 全球范围内高速门主要厂商竞争分析,主要包括高速门产能、销量、收入、市场份额、价格、产地及行业集中度分析
第5章: 全球高速门主要厂商基本情况介绍,包括公司简介、高速门产品型号、销量、收入、价格及最新动态等
第6章: 全球不同产品类型高速门销量、收入、价格及份额等
第7章: 全球不同应用高速门销量、收入、价格及份额等
第8章: 产业链、上下游分析、销售渠道与客户分析等
第9章: 行业动态、增长驱动因素、发展机遇、有利因素、不利及阻碍因素、行业政策等
第10章: 报告结论
【关于我们】
广州辰宇信息咨询有限公司(Win Market)是提供专业市场调研报告、定制化产品报告、管理咨询服务、IPO咨询、产业链调查、数据库和市场行业研究服务于一体的商业信息咨询公司,为企业制定发展战略提供市场信息和数据分析支持。涵盖化工材料、机械设备、医疗设备及耗材、电子半导体、软件、包装、网络及通信、汽车交通、医疗护理、原料药品及保健品等30多个行业。

长按识别,咨询详情