研报速递
2026年10月,国内及贸易出口合计销量301.6万辆,环比增长2%,同比下降9.2%。从细分市场特征来看,国内乘用车品类分化加剧,轿车市场份额已连续五个月跌破40%。本报告围绕10月国内及贸易出口的销量走势与细分市场特征进行研究分析。
汽车市场销量走势分析
国内及贸易出口市场概况:累计同比降幅进一步扩大
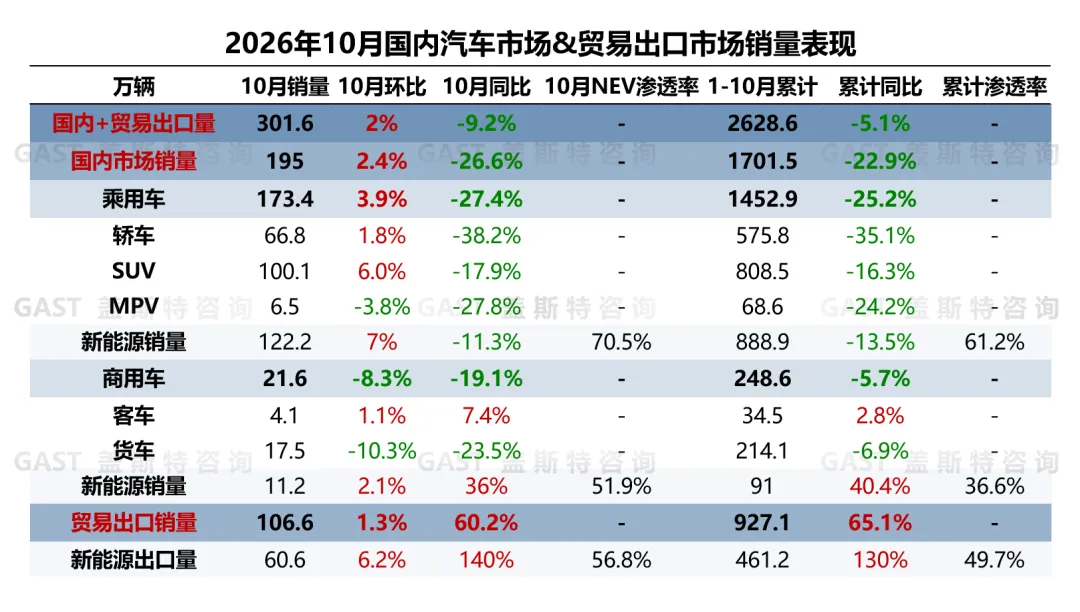
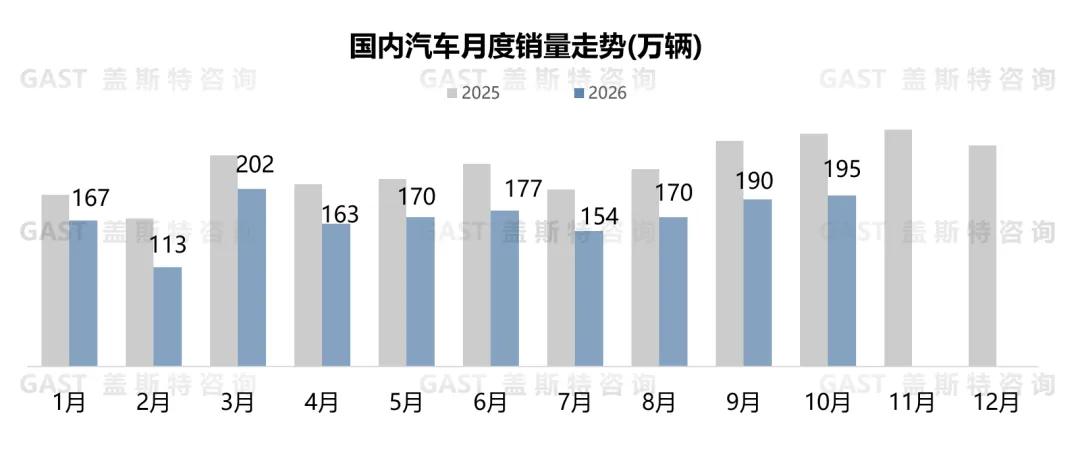
2026年10月,国内及贸易出口合计销量301.6万辆,环比增长2%,同比下降9.2%。内需持续下滑与出口高增形成显著分化:国内销量同比降幅连续七个月超20%;出口规模持续刷新纪录、连续5个月月销突破百万辆。
从各细分市场来看,国内乘用车市场持续承压,同比延续两位数下滑;商用车市场同环比双双回落。贸易出口保持60%以上的同比增速,其中NEV出口维持高增态势,单月渗透率已接近57%。
国内汽车销量概况
10月,国内汽车销售195万辆,环比增长2.4%,同比下降26.6%。乘用车领域动力结构分化加剧,新能源车型渗透率已突破70%;燃油车同比减量达50万辆。商用车板块新能源车型实现同环比双增,其中新能源重卡同比增长69%。
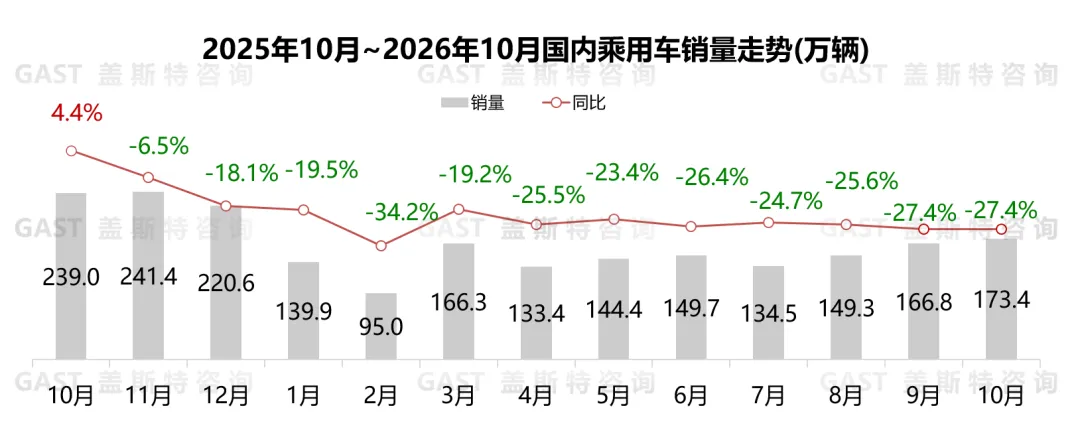
国内乘用车销量:连续12个月同比下滑
10月,国内乘用车销售173.4万辆,环比增长3.9%,同比下降27.4%。政策方面,青岛、呼和浩特等地区落地国庆专项补贴;供给方面,细分市场新品投放节奏加快,多款小型车集中改款上市,带动A0级市场同环比双增长;需求方面,终端观望情绪持续固化,消费者普遍等待年末优惠,比价决策更为审慎。
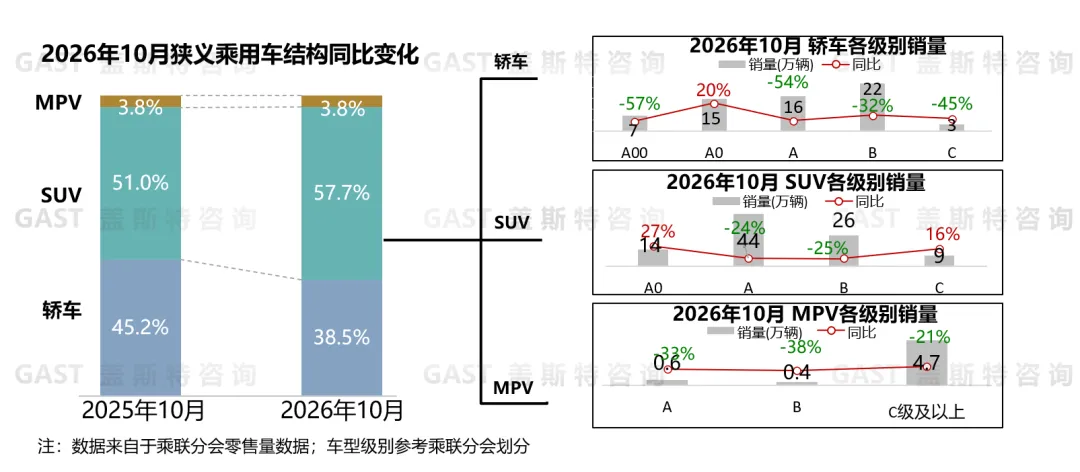
国内乘用车品类维度:SUV份额稳固增长
轿车份额为38.5%,同比下降6.7个百分点。A00级车型整体走弱,但一汽奔腾小马依托促销与版本上新,月销接近1.8万辆。A0级同比增长20%,吉利星愿、上汽通用五菱缤果Pro、奇瑞QQ3EV均创下上市以来零售新高。A级与B级市场同比降幅进一步扩大,ICE持续萎靡,但宝马3系临近换代加大终端优惠,带动月销环比上行;银河TT、方程S等NEV新品也为细分市场带来一定增量。
SUV份额为57.7%,同比增长6.7个百分点。A0级自主NEV主导格局强化,比亚迪元UP飞驰版上市拉动月销量突破2.8万辆;零跑A10销量超2.7万辆。A级与B级自主ICE普遍下滑,部分增量由NEV新品贡献,小鹏MONA L03、小米澎程N70、长城H10等新车月销量均超万辆。C级及以上市场新品快速上量,小米澎程N90、比亚迪大唐月销均超1.1万辆。
MPV份额为3.8%,同比持平。A级市场持续收缩,仅上汽通用五菱星光730实现同比正增长,月销超4千辆。B级市场车型销量普遍同比下滑。C级市场中部分改款新品带来增量,2027款魏牌高山8、岚图梦想家9等车型上市,带动魏牌高山、岚图梦想家系列整体销量环比明显回升。
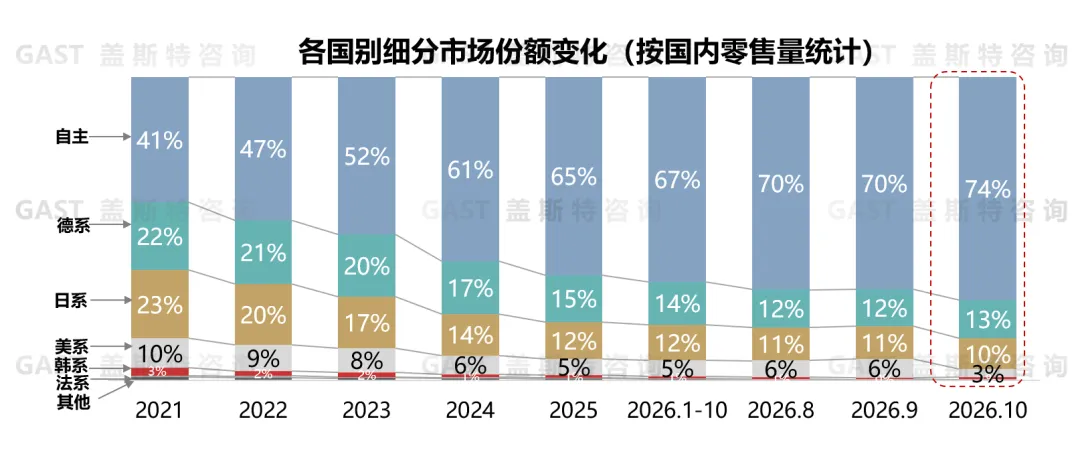
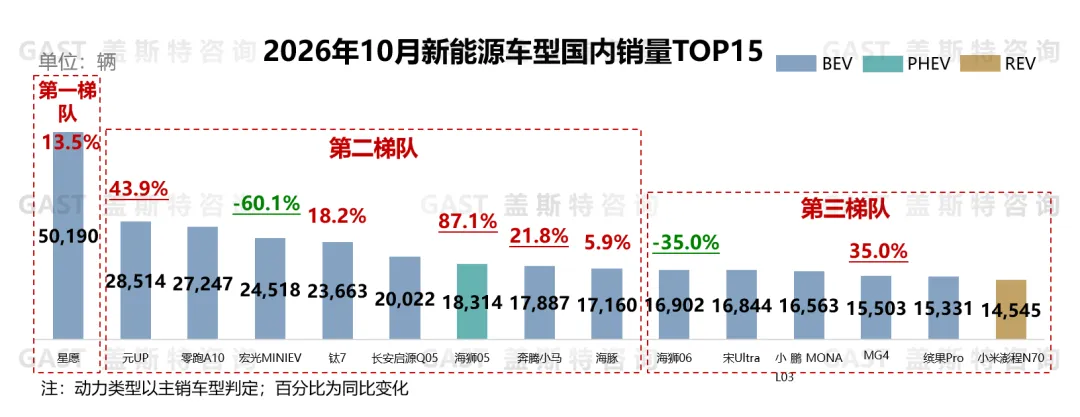
国内乘用车国别维度:自主品牌份额创历史新高
市场份额角度,10月自主品牌份额达73.5%,同比增长4.9个百分点。
销量变化角度,10月自主品牌同比降幅收窄至25%以内;日系、美系降幅进一步扩大。
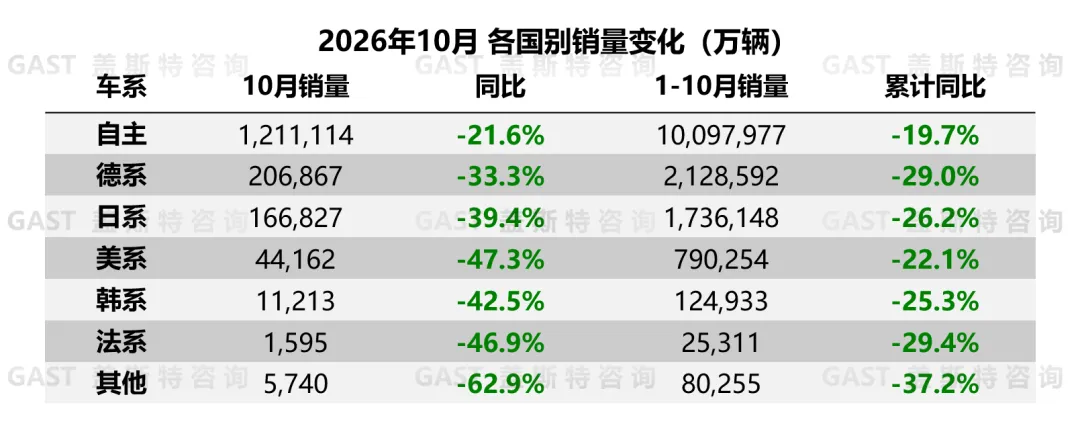
乘用车企业国内销量TOP10:自主品牌占据6席
从10月TOP10厂商的销量表现来看,比亚迪同比降幅收窄,长安国内销量反超奇瑞升至第三位。具体来看,比亚迪:依托王朝网部分车型改款及方程豹新品拉动,同比降幅显著收窄;吉利:国内销量延续同比下滑态势,但银河TT等车型开始起量,同时主品牌部分燃油车型版本焕新,带动吉利销量环比改善;长安:同比降幅明显收窄,其中启源品牌国内销量实现同环比双增长,Q05与Q06累计销量超3万辆;奇瑞:国内市场持续承压,10月捷途品牌同比腰斩;上汽通用五菱依靠宏光MINIEV、缤果Pro两款车型,较上月合计增量超万辆,带动厂商整体环比转正;丰田系10月同环比均下滑,ICE车型仅三款破万。
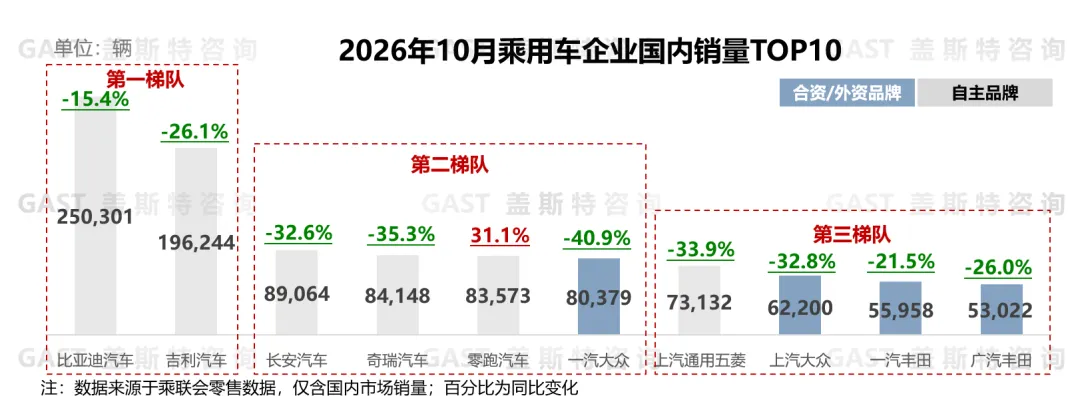
国内新能源乘用车销量概况
10月,国内新能源乘用车销售122.2万辆,环比增长7%,同比下降11.3%。NEV内部动力结构分化延续,15万元以下纯电新品集中投放并快速上量,叠加高油价放大纯电车型的经济性优势,推动消费选择进一步向纯电倾斜。
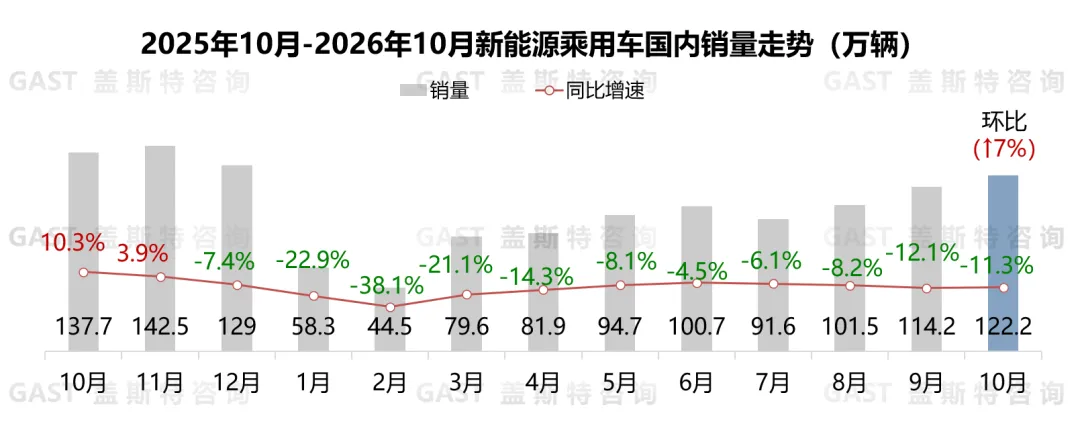
新能源乘用车国内销量TOP15车型:纯电占据主导地位
10月,TOP15车型中纯电车型占据13席,插混和增程车型各1款上榜。具体来看,吉利星愿:加码金秋购车权益刺激销量增长,月销量创零售历史新高;比亚迪元UP:飞驰版上市提供限时置换补贴,销量环比提升;上汽通用五菱宏光MINIEV:第五代四门版上市叠加国庆至高1万元置换补贴,月销量环比提升80%;方程豹钛7面临哈弗H10等同品类方盒子新品放量,市场竞争加剧,销量环比回落;一汽奔腾小马加推新配置,叠加终端优惠持续释放,销量大幅回升;小鹏MONA L03:产能持续爬坡,加快积压订单交付,月销量突破1.6万辆;MG4推出周年限量版,并搭配限时补贴等多重购车权益,进一步刺激终端销量;小米澎程N系列首个完整交付月,销量突破2.6万辆。
国内商用车销量:同环比双下滑
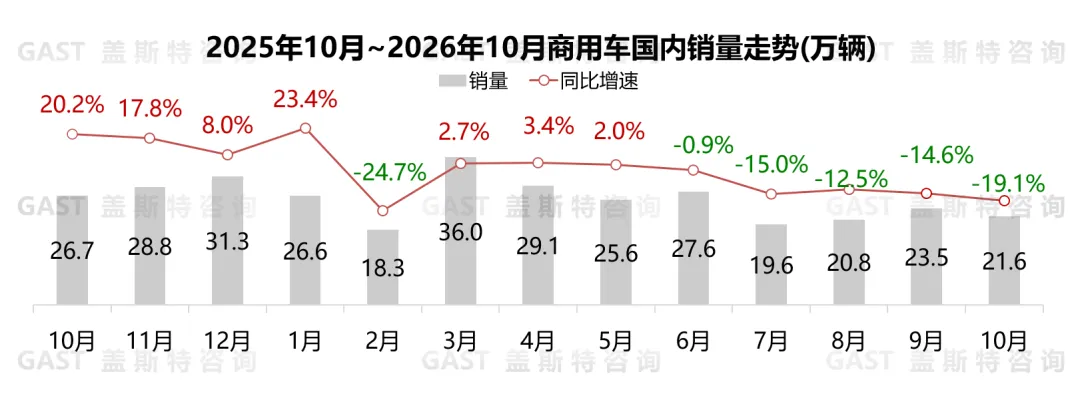
10月,商用车国内销售21.6万辆,环比下降8.3%,同比下降19.1%。动力结构持续分化,NEV商用车同比增长36%,传统燃油商用车同比下滑超40%,国内商用车市场NEV渗透率接近52%。
从细分市场看,10月货车国内销售17.5万辆,环比下降10.3%,同比下降23.5%。受去年同期基数偏高、货运大盘持续低迷共同影响,货车同环比降幅均超过10%;客车国内销售4.1万辆,环比增长1.1%,同比增长7.4%,十一黄金周旅游市场回暖,带动相关购车需求集中释放。
汽车贸易出口总体概况
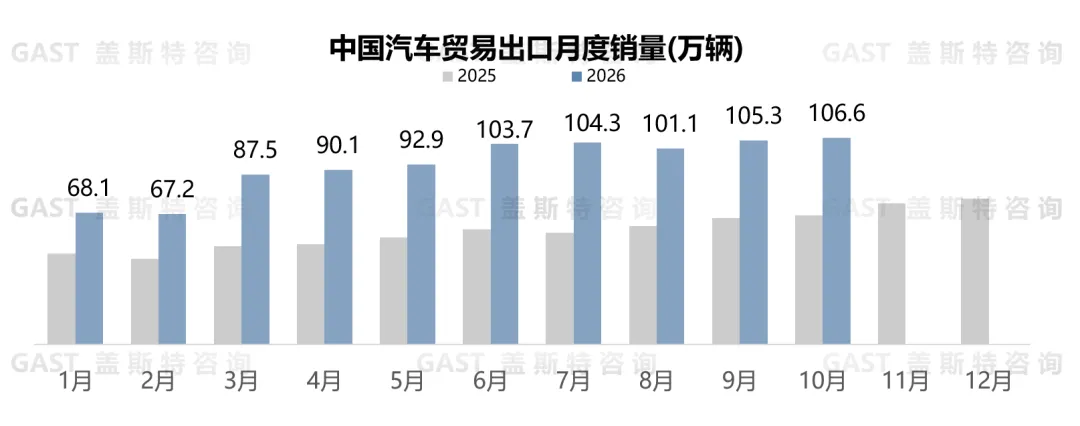
10月,汽车贸易出口106.6万辆,环比增长1.3%,同比增长60.2%。从动力类型看,ICE贸易出口量同比增长超12%,NEV贸易出口量同比增长1.4倍,占总出口量比例超56%。
新能源汽车贸易出口销量:延续同比翻倍增长
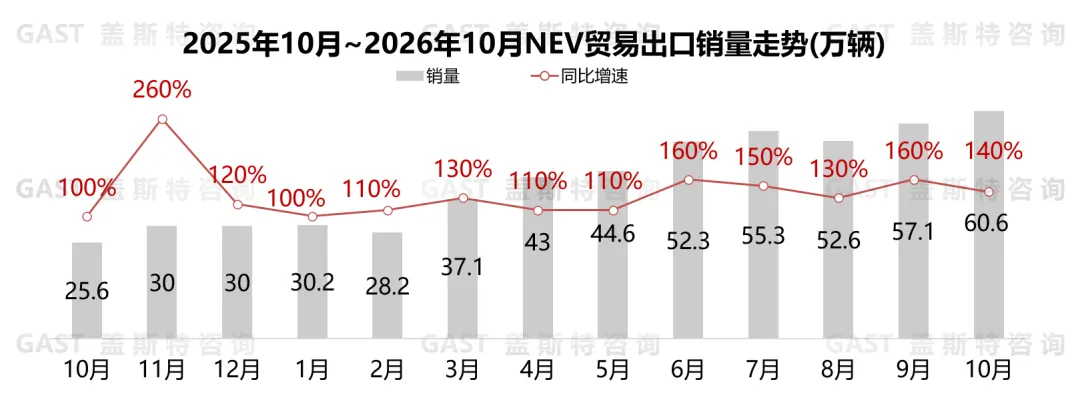
10月,新能源汽车贸易出口60.6万辆,环比增长6.2%,同比增长1.4倍。从车型结构看,NEV乘用车贡献超34万增量;从动力类型看,纯电贡献超20万辆增量。
细分市场特征解析
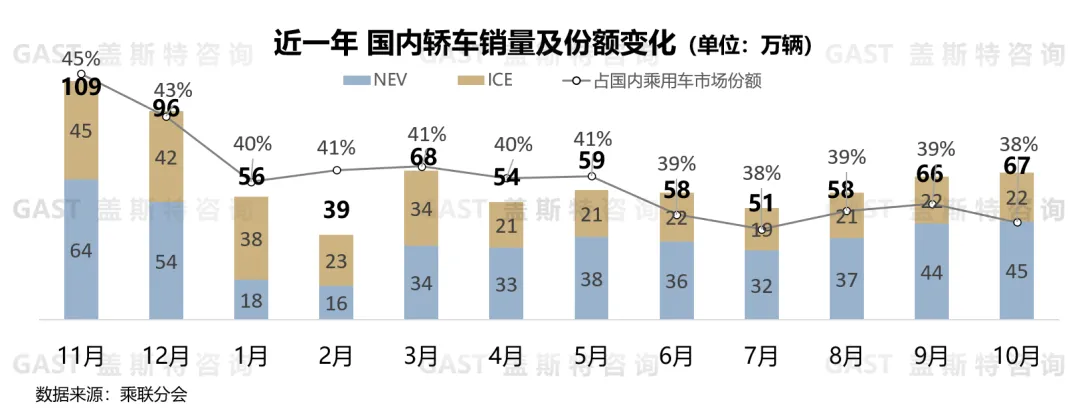
细分市场特征:轿车市场份额连续五个月跌破40%
1-10月轿车累计销量576万辆,同比下滑35.1%,降幅高于乘用车整体大盘,在国内乘用车市场的份额已连续五个月低于40%。
从动力结构来看,1-10月轿车板块新能源、燃油车型同比降幅均超过30%;其中新能源轿车同比减少163万辆,减量规模占轿车市场总减量的比重过半。一方面政策退坡显著压制微型纯电需求,A00级车型同比降幅超60%;另一方面主流价位插混新品供给不足,缺少增量拉动,销量同样明显回落。
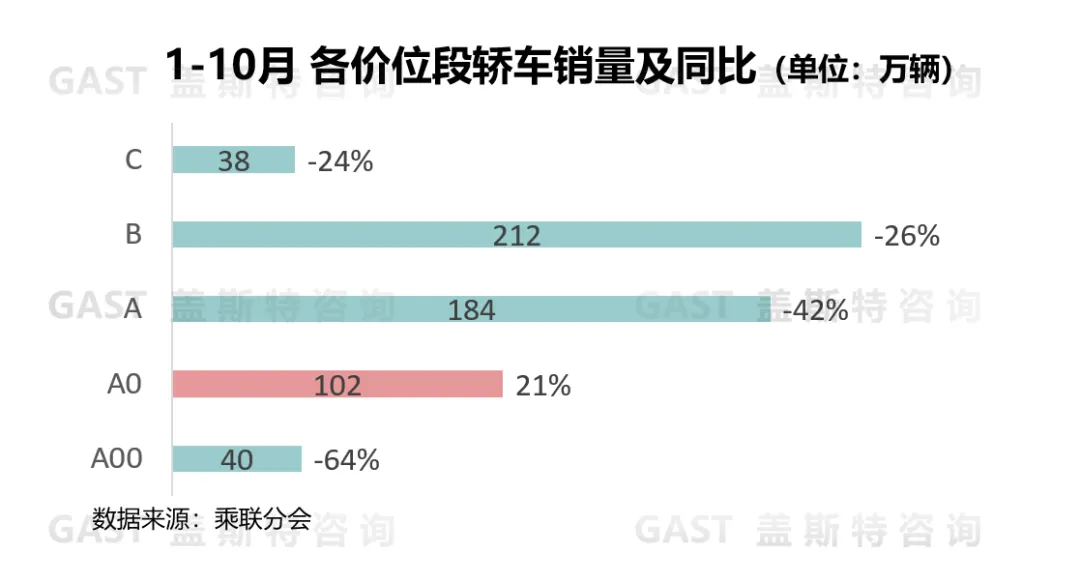
从不同级别来看,1-10月A0级同比增长21%,成为唯一实现同比正增长的细分板块。该级别车型适配城市通勤与短途代步场景,叠加供给端低价高配车型持续增多、智能化核心配置下放,对A00级、A级市场形成替代挤压。与之相对,A00级受政策退坡影响、A级燃油车受高油价制约,需求持续走弱。中高端板块韧性相对突出,小米SU7、Model 3等中高端纯电运动车型需求较为稳定,叠加豪华燃油车降价刺激,中高端轿车市场降幅维持在20%左右。
盖斯特观点:当前乘用车内需整体承压,轿车市场寒意尤为突出,这一走势是供需两端多重因素共同作用的结果。供给端,车企在各价位段新能源轿车产品投放不足;需求端,轿车场景适配性有限,叠加SUV持续分流消费需求,共同拖累轿车市场份额显著回落。
盖斯特部分咨询项目介绍
某国内整车企业-全面AI化转型战略与落地方案
某国内整车企业-基于AI的创新能力体系建设
某国内整车企业-新出海趋势与发展策略研究
某国内整车企业-企业产品开发体系再造
某国内整车企业-企业技术路线优化策略研究
某国内整车企业-企业智能制造体系升级方案研究
某国内整车企业-智能网联汽车发展战略与关键问题研究
某国内整车企业-飞行汽车发展潜力与落地策略研究
某外资豪华车企业-电动车成本综合优化策略
某外资整车企业-新本土化与应对策略研究
某外资整车企业-AI转型策略研究
某外资整车企业-中国未来出行方式与商业模式研究
某外资整车企业-产业发展、政策研究及企业应对策略综合研究
某造车新势力企业-下一代AI产品形态设计及能力建设
某造车新势力企业-电动汽车产品与技术策划
某大型国企-汽车业务发展战略及投资布局方案
某国内零部件企业-AI技术底座(AIDV)战略发展项目
某国内零部件企业-人形机器人发展潜力与路径研究
某国内零部件企业-研发体系重构与研发流程优化方案
某外资零部件企业-中国智能座舱业务发展战略与商业模式解析
某外资大型能源公司-电动化转型策略研究
某国内供应商企业-充电基础设施布局及商业模式分析
某大型科技企业-智能网联汽车全生命周期设计策略研究
某国内研究机构-汽车大数据产业发展战略、业务模式与企业数字化转型研究
某直辖市-“十四五”汽车产业发展战略研究
长三角某城市-汽车未来特色小镇建设规划
某省会城市-汽车及相关产业集群转型升级与精准招商策略
近期回顾