研报速递
2026称重快餐行业研究报告节选
(附完整报告下载)
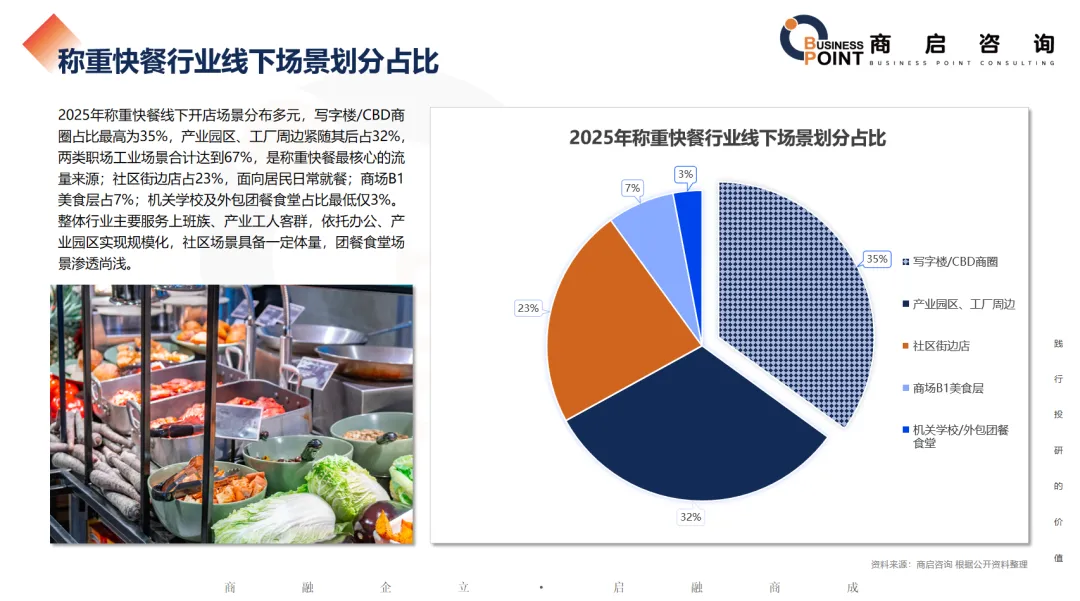
称重快餐行业概述及分类
称重快餐行业可从计价选餐、运营形态、门店场景三大维度划分模式。计价模式包含荤素同价称重、荤素分价称重、混合计价三类;同价称重是市场主流,但容易引发消费争议,分价称重成为行业纠偏方向,混合计价则兼顾经营灵活度。运营形态分为明档现炒、保温台自选、智慧系统辅助三类:明档现炒主打锅气新鲜,保温自选运营效率更高,智慧系统升级是2025年后品牌迭代重点。在门店场景上,高端写字楼店曾迎来扩张高峰,受 “价格刺客” 负面舆情影响,门店数量大幅收缩;社区性价比门店依靠合理定价重塑消费者信任;团餐食堂衍生门店依托封闭内部场景,抗风险能力相对突出。
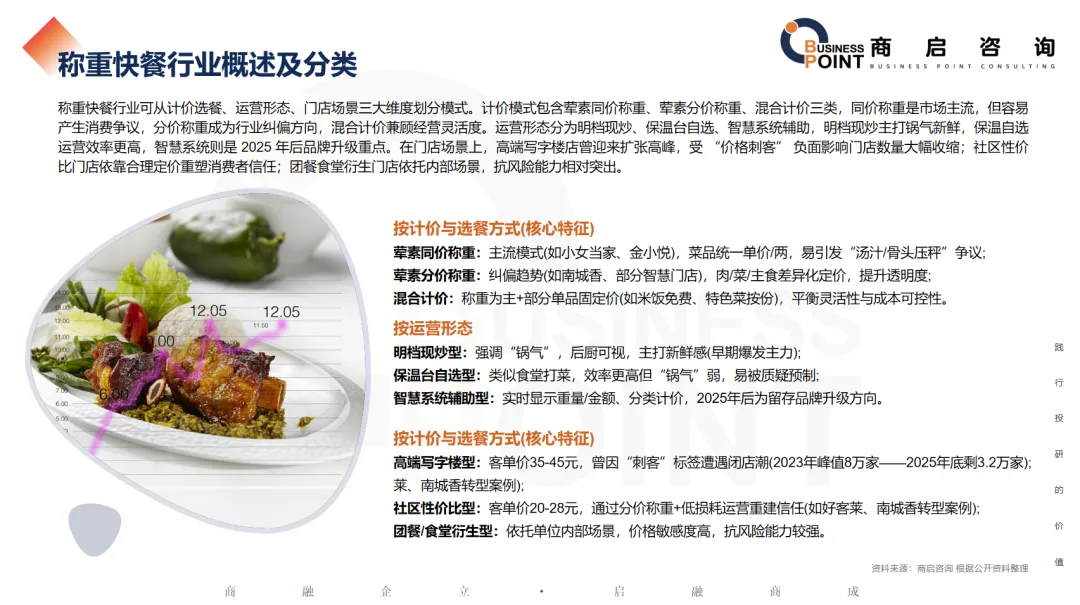
称重快餐行业经营主体划分
2025年称重快餐行业经营主体格局分散,个体夫妻店与区域小店占据绝对主流,占比高达72%,构成行业基本盘;区域连锁品牌占比18%,代表品牌有小女当家、饱李李等,依靠本地化运营形成一定规模;全国大型快餐品牌试点门店占比仅10%,大米先生、老乡鸡、老娘舅等头部企业仅做少量布局。整体来看,行业仍以个体散户为主力,全国性连锁渗透程度偏低,连锁化提升具备较大发展空间。
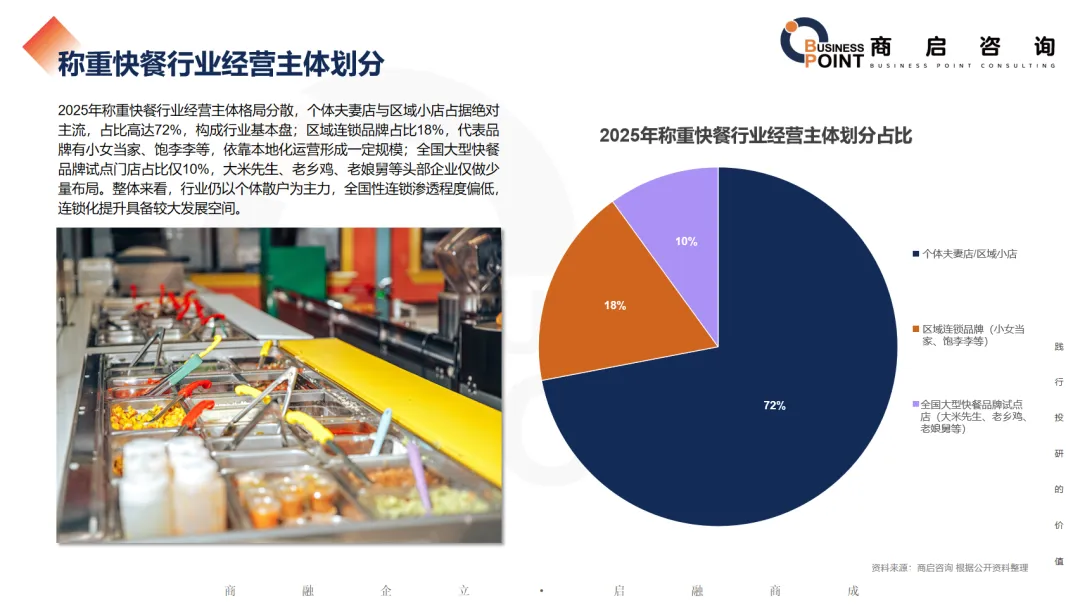
称重快餐行业按计价经营模式划分
2025年称重快餐计价经营模式当中,混合模式(称重+小碗菜+固定套餐)占比最高,达到65%,成为行业主流选择。该模式融合多种选餐形式,能够适配多元消费需求;纯称重模式占比22%,依旧保有一定市场份额;传统纯称重占比13%,占比相对最低。可以看出行业正在脱离单一传统称重玩法,向混合多元的计价方案转型,以此减少消费争议、丰富顾客选择。
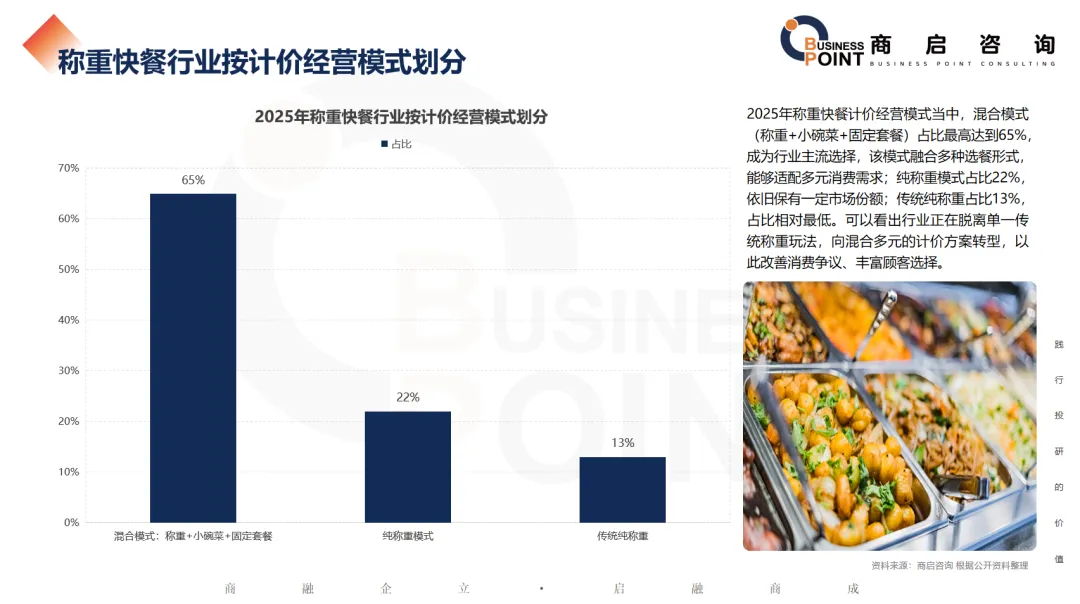
称重快餐行业线下场景划分占比
2025年称重快餐线下开店场景分布多元,写字楼/CBD商圈占比最高,为35%;产业园区、工厂周边紧随其后,占32%。两类职场、工业场景合计达到67%,是称重快餐最核心的流量来源;社区街边店占23%,面向居民日常就餐;商场B1美食层占7%;机关学校及外包团餐食堂占比最低,仅3%。整体行业主要服务上班族、产业工人客群,依托办公、产业园区实现规模化经营,社区场景具备一定体量,团餐食堂场景渗透尚浅。
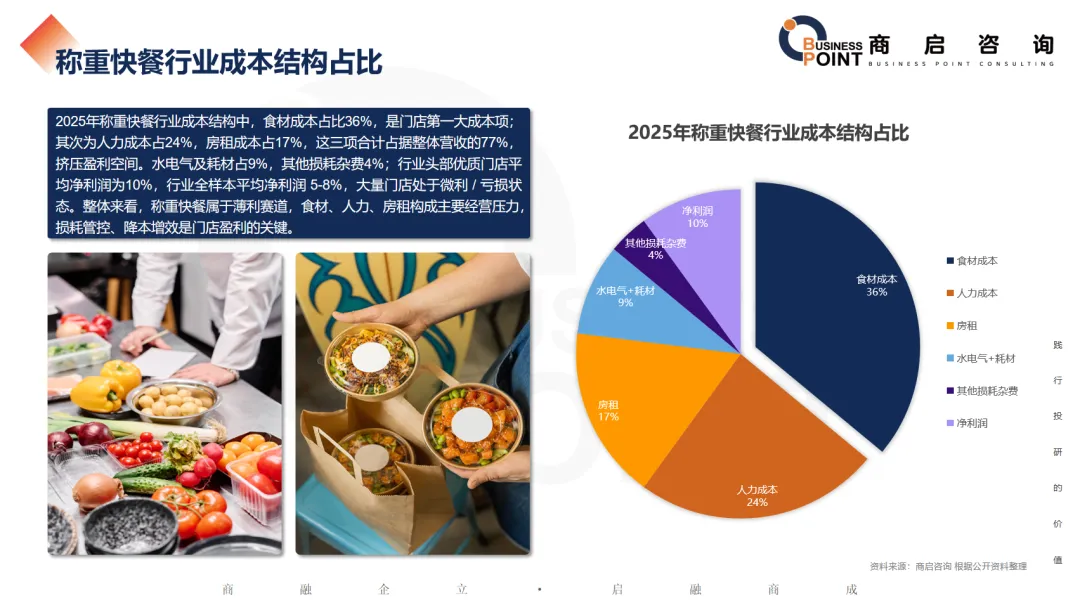
称重快餐行业成本结构占比
2025年称重快餐行业成本结构中,食材成本占比36%,是门店第一大成本项;其次为人力成本占24%,房租成本占17%,这三项合计占据整体营收的77%,挤压盈利空间。水电气及耗材占9%,其他损耗杂费4%;行业头部优质门店平均净利润为10%,行业全样本平均净利润5-8%,大量门店处于微利或亏损状态。整体来看,称重快餐属于薄利赛道,食材、人力、房租构成主要经营压力,损耗管控、降本增效是门店盈利的关键。
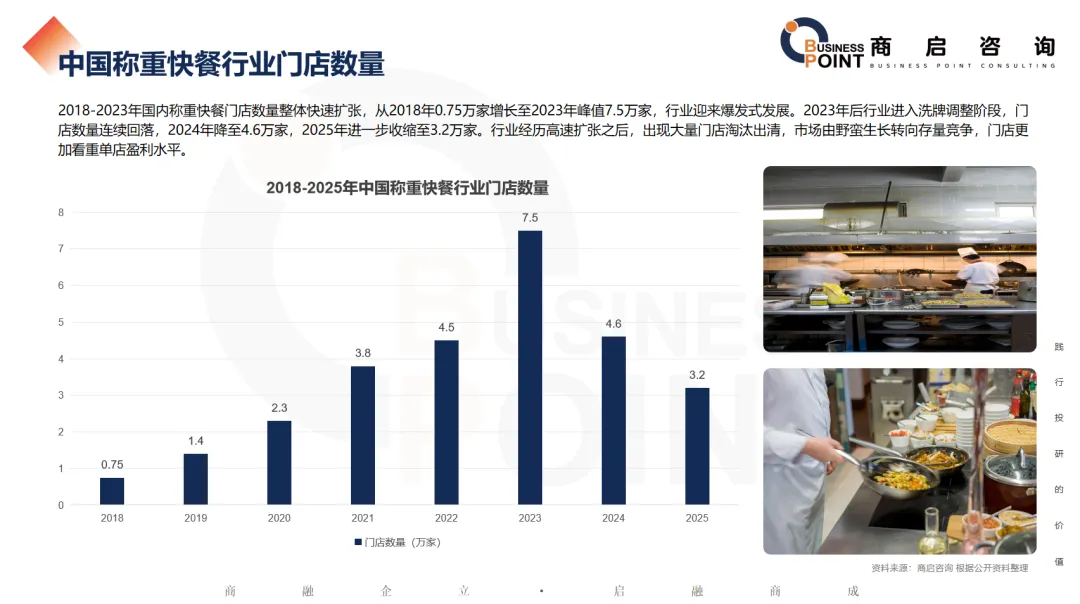
中国称重快餐行业门店数量
2018–2023年国内称重快餐门店数量整体快速扩张,从2018年0.75万家增长至2023年峰值7.5万家,行业迎来爆发式发展。2023年后行业进入洗牌调整阶段,门店数量连续回落,2024年降至4.6万家,2025年进一步收缩至3.2万家。行业经历高速扩张之后,大量门店淘汰出清,市场由野蛮生长转向存量竞争,门店经营重心转向单店盈利水平。
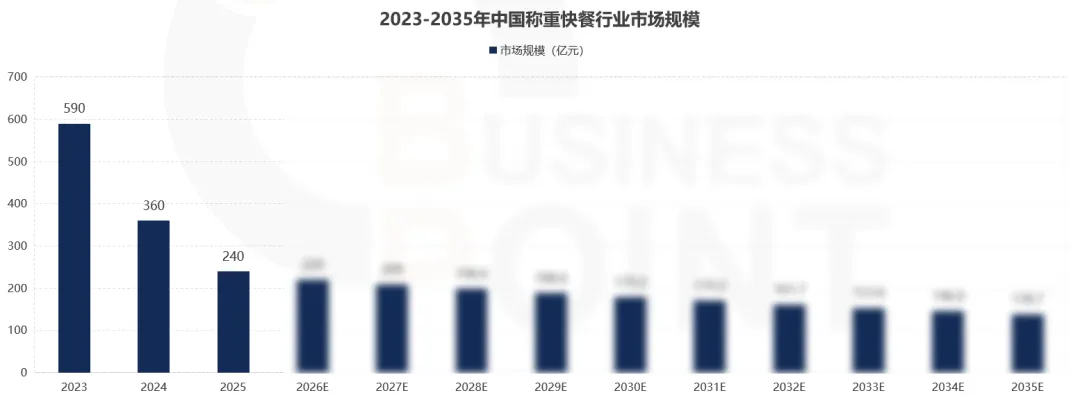
中国称重快餐行业市场规模
2023-2035年称重快餐行业市场规模整体呈持续下行走势,2023年市场规模达到590亿元高点;伴随行业门店洗牌出清,2024-2025年规模快速回落至360亿元、240亿元。商启咨询预计,2026年中国称重快餐行业市场规模将降至220亿元,2035年预计降至138.7亿元。行业告别高速扩张时代,单纯依靠称重模式的红利逐步消退,未来市场机会更多来自混合模式升级、连锁化运营以及单店盈利效率提升。
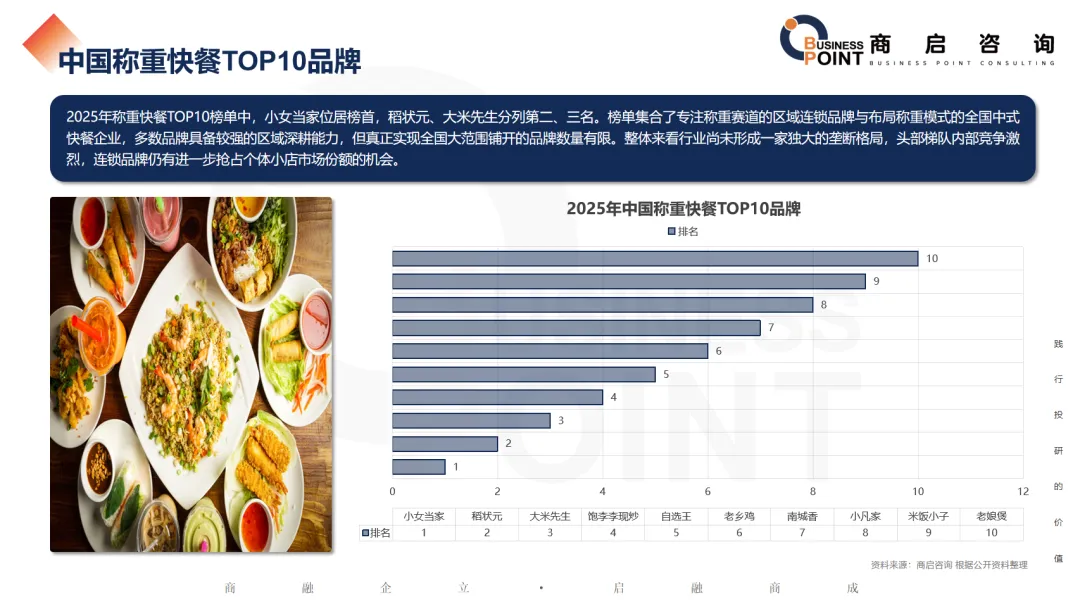
中国称重快餐TOP10品牌
2025年称重快餐TOP10榜单中,小女当家位居榜首,稻状元、大米先生分列第二、三名。榜单集合了专注称重赛道的区域连锁品牌与布局称重模式的全国中式快餐企业,多数品牌具备较强的区域深耕能力,但真正实现全国大范围铺开的品牌数量有限。整体来看行业尚未形成一家独大的垄断格局,头部梯队内部竞争激烈,连锁品牌仍有进一步抢占个体小店市场份额的机会。
小女当家行业市场规模
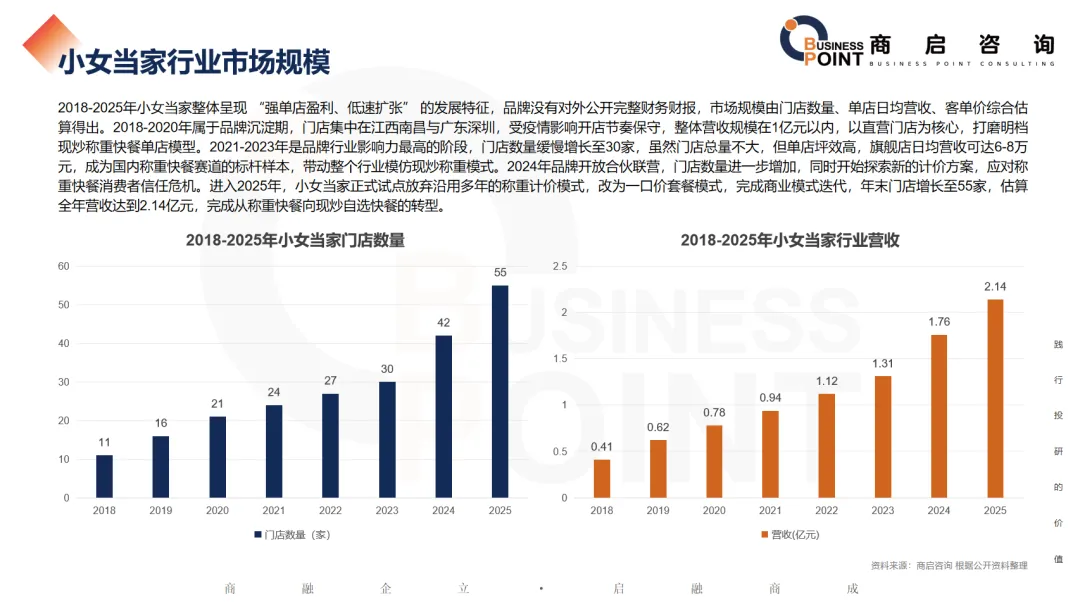
2018-2025年,小女当家整体呈现 “强单店盈利、低速扩张” 的发展特征。品牌没有对外公开完整财务财报,市场规模由门店数量、单店日均营收、客单价综合估算得出。2018–2020年属于品牌沉淀期,门店集中在江西南昌与广东深圳;受疫情影响,开店节奏保守,整体营收规模在1亿元以内,以直营门店为核心,打磨明档现炒称重快餐单店模型。2021–2023年是品牌行业影响力最高的阶段,门店数量缓慢增长至 30 家;虽然门店总量不大,但单店坪效高,旗舰店日均营收可达6-8万元,成为国内称重快餐赛道的标杆样本,带动整个行业模仿现炒称重模式。2024年品牌开放合伙联营,门店数量进一步增加,同时开始探索新的计价方案,应对称重快餐的消费者信任危机。进入2025年,小女当家正式试点放弃沿用多年的称重计价模式,改为一口价套餐模式,完成商业模式迭代;年末门店增长至55家,估算全年营收达到2.14亿元,完成从称重快餐向现炒自选快餐的转型。
稻状元行业市场规模
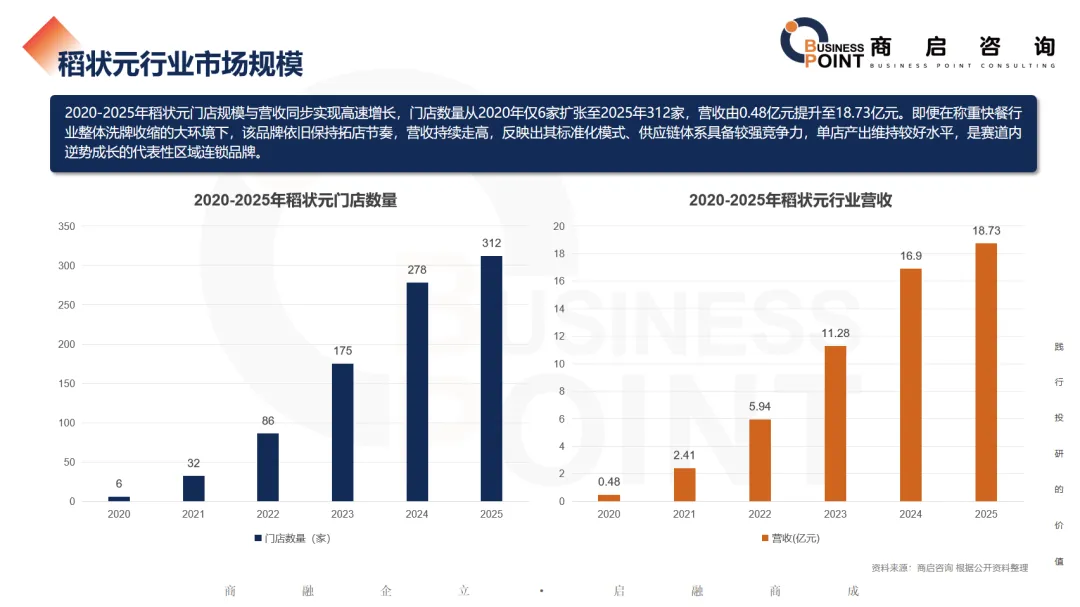
2020–2025年,稻状元门店规模与营收同步实现高速增长,门店数量从2020年的6家扩张至2025年312家,营收由0.48亿元提升至18.73亿元。即便在称重快餐行业整体洗牌收缩的大环境下,该品牌依旧保持拓店节奏,营收持续走高,反映出其标准化模式、供应链体系具备较强竞争力,单店产出维持较好水平,是赛道内逆势成长的代表性区域连锁品牌。
大米先生行业市场规模
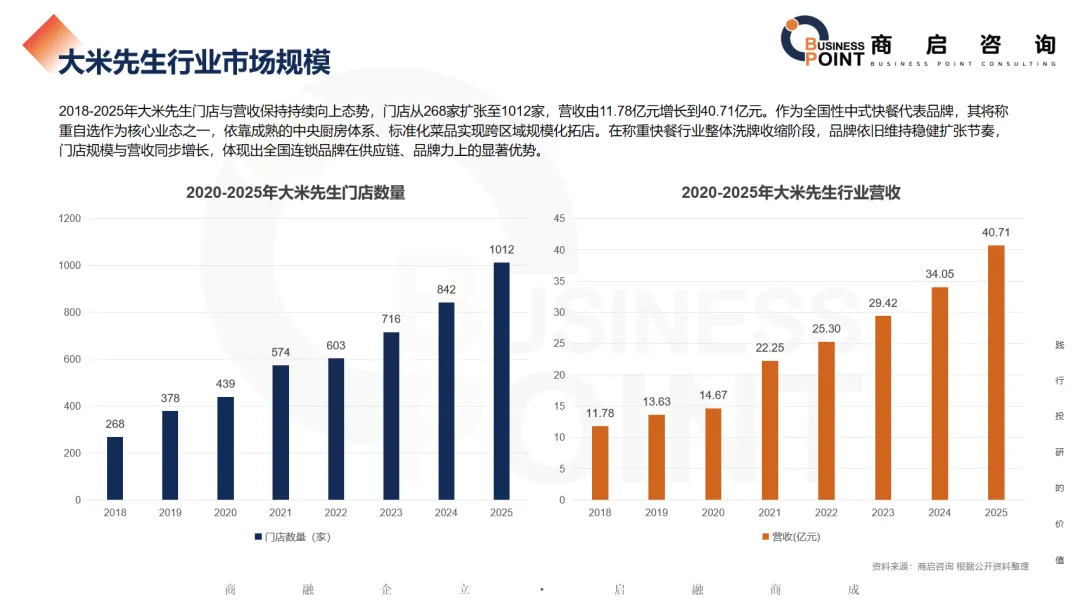
2018-2025年,大米先生门店与营收保持持续向上态势,门店从268家扩张至1012家,营收由11.78亿元增长到40.71亿元。作为全国性中式快餐代表品牌,其将称重自选作为核心业态之一,依靠成熟的中央厨房体系、标准化菜品实现跨区域规模化拓店。在称重快餐行业整体洗牌收缩阶段,品牌依旧维持稳健扩张节奏,门店规模与营收同步增长,体现出全国连锁品牌在供应链、品牌力上的显著优势。
饱李李现炒行业市场规模
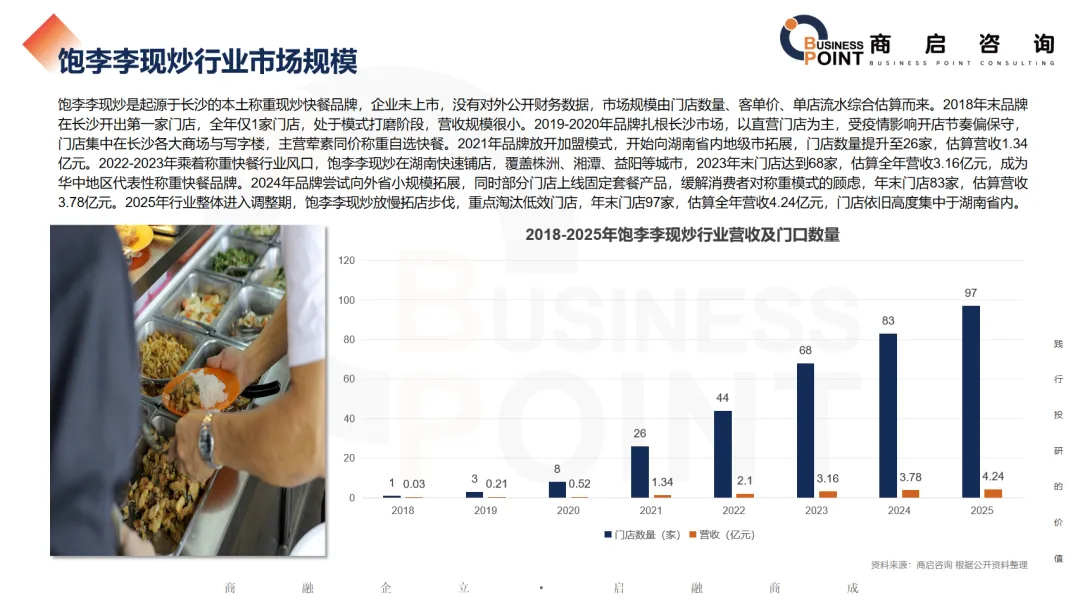
饱李李现炒是起源于长沙的本土称重现炒快餐品牌,企业未上市,没有对外公开财务数据,市场规模由门店数量、客单价、单店流水综合估算而来。2018年末品牌在长沙开出第一家门店,全年仅1家门店,处于模式打磨阶段,营收规模很小。2019–2020年品牌扎根长沙市场,以直营门店为主;受疫情影响开店节奏偏保守,门店集中在长沙各大商场与写字楼,主营荤素同价称重自选快餐。2021年品牌放开加盟模式,开始向湖南省内地级市拓展,门店数量提升至 26家,估算营收1.34亿元。2022–2023年乘着称重快餐行业风口,饱李李现炒在湖南快速铺店,覆盖株洲、湘潭、益阳等城市,2023年末门店达到68家,估算全年营收3.16亿元,成为华中地区代表性称重快餐品牌。2024年品牌尝试向外省小规模拓展,同时部分门店上线固定套餐产品,缓解消费者对称重模式的顾虑,年末门店83家,估算营收3.78亿元。2025年行业整体进入调整期,饱李李现炒放慢拓店步伐,重点淘汰低效门店,年末门店97家,估算全年营收4.24亿元,门店依旧高度集中于湖南省内。
Q&A
Q1:称重快餐行业的发展历程分为哪几个阶段?
A:五个阶段:①雏形萌芽期(2011—2016)——食堂模式民间化;②商业化起点(2017—2019)——小女当家在深圳定型明档现炒+称重模式;③连锁入局期(2020—2022)——西贝、大米先生等入局;④巅峰与拐点(2023)——门店超8万家,“快餐刺客”乱象爆发;⑤洗牌纠偏期(2024—2026)——大规模闭店,模式向透明化修正。
Q2:称重快餐行业洗牌有多严重?
A:2023年巅峰时门店超 8万家,2025年底仅剩 3.2万家,两年关停约4.8万家,闭店率超60%,新店平均寿命仅6—7个月。存活的多为明码标价、荤素分价的复合型门店。
Q3:称重快餐的成本结构和盈利水平如何?
A:食材 36%、人力 24%、房租 17%,三项合计占营收77%。头部优质门店平均净利润约 10%,全样本平均仅 5—8%,大量门店微利或亏损,属薄利赛道。
Q4:目前称重快餐主流的计价经营模式是什么?
A:混合模式(称重+小碗菜+固定套餐)占比最高,达65%,成为行业主流;纯称重占22%,传统纯称重仅13%。行业正转向混合多元计价以改善消费争议。
Q5:称重快餐的区域和场景分布有什么特点?
A:区域上,华东34%、华南28%,合计超六成,北方仅8%。场景上,写字楼/CBD占35%、产业园区/工厂占32%,合计67%为核心流量;社区街边占23%,团餐食堂仅3%。
Q6:称重快餐行业未来发展趋势是什么?
A:四大趋势:①模式上从纯称重走向混合双轨制;②场景上收缩高成本CBD,向社区、园区、团餐回流;③产品与供应链保留明档现炒,用智能炒菜设备降本,弱化大厨依赖;④消费与价格上质价比为王,客单价天花板约30元,计价透明化成为经营关键。
END
商启1000+行业研究报告 为投融资赋能
关于我们
商启产业研究院,联合国内各大智库单位发起建立“行业研究数据库”,分析行业的总体运行态势,对产业政策动向及时进行深入的研究与探讨,剖析行业发展中面临的风险或投资机会,为有关政府、企业和投资机构提供决策参考。
电话联系:0755-23617325
业务联系:185 6575 9885
网址:www.businesspoint.com.cn
地址:深圳市福田区福中三路 1006 号 诺德金融中心 7E-1 号
关注商启产业研究院了解更多报告!

联系我们
做商业计划书、定制行研
电话联系
18565759885

更多关注
关注“商启商业计划书”公众号
了解更多撰写商业计划书的知识与技巧
关注“商启IPO研究院”公众号
了解更多新股IPO实时资讯

免责声明
“商启咨询” 发布的所有原创文章,均由商启合规咨询团队成员个人创作,“商启咨询” 不对任何方因使用相关文章而直接或间接导致的任何损失或损害承担责任。建议读者就有关内容作出行动前咨询合规咨询服务团队更具针对性的专业意见。
BUSINESS POINT CONSULTING
公众号|商启研究院
长按观看
免责声明:本文信息、数据均来源于公开资料,本公司对这些信息或表达的意见并不构成投资建议,内容观点不代表本公司立场,请仅学习参考,我们尊重作者的成果,如有侵权,请联系我们及时删除。
4