研报速递
调研主体:独立精品咖啡店主理人(新店筹备,计划 2027 年开业)
调研周期:2026.12–2027.02
调研范围:长清大学城片区、历城洪家楼片区、济南大学片区
调研高校:山东师范大学(长清)、山东中医药大学、山东交通学院、山东工艺美术学院、山东女子学院、山东大学、山东建筑大学、济南大学等
调研方式:问卷调研、深度访谈、竞品神秘顾客探店、场地踏勘
调研样本:累计回收问卷 1216 份,有效问卷 1142 份;分层深度访谈学生 76 人;走访连锁咖啡、校内水吧、独立咖啡店共 42 家
调研目的:支撑新店项目开发、产品设计、定价规划、市场推广方案制定,评估选址可行性,识别市场机会与风险
一、调研概况
本次调研面向济南高校在读学生,覆盖大一至研究生,包含文科师范、艺术、理工、医科等多类专业群体,兼顾高频咖啡消费者、偶尔消费群体以及不喝咖啡的潜在客群。问卷共 20 题,分为单选题、多选题、开放题三类,围绕消费习惯、价格接受度、产品偏好、消费场景、门店配套、信息渠道、活动偏好、现存痛点展开;同步结合线下探店、点位踏勘,收集片区竞争、人流、商铺租赁、寒暑假客流等实地信息。调研全程匿名,数据仅用于新店开发与推广策划。
二、消费者调研结果分析
(一)基础画像
样本中本科生占比 82.3%,研究生占 17.7%;专业分布:文科 / 师范类 36.1%、艺术类 22.5%、理工类 27.4%、医科类 10.2%、其他 3.8%。
艺术类、文科师范类学生社交打卡需求更强;理工、医科、研究生群体自习备考需求稳定,是长期复购核心客群。
(二)咖啡消费频率
几乎不喝咖啡:28.7%
每月 1–2 次:24.2%
每周 1–2 次:31.6%
每周 3–5 次:11.4%
几乎每天:4.1%
结论:学生群体以低频、间歇性消费为主,高频刚需占比偏低,存在大量潜在转化客群,新店不能只依靠硬核咖啡爱好者,需要搭配无咖啡因饮品、茶饮、甜品拓宽客群。
(三)购买渠道偏好
学生首选渠道为瑞幸、库迪等连锁咖啡(62.4%),其次是外卖平台、校内水吧;校外独立咖啡店选择占比仅 18.9%。
连锁品牌依靠低价、补贴、外卖覆盖抢占市场;独立店目前不是学生消费首选,核心短板在于价格、距离以及学生认知不足。
(四)价格接受度
10 元以内:14.6%
10–15 元:47.8%(主流区间)
15–20 元:29.1%
20–25 元:6.7%
25 元以上:1.8%
同时,仅 41.2% 受访者愿意为独立精品咖啡相比连锁多支付 3–5 元;37.5% 受访者表示不愿意。
结论:主力定价带锁定 10–15 元,少量精品款控制在 15–20 元;高溢价精品款受众有限,不适合作为主推。
(五)产品偏好
奶咖接受度最高,其次是果咖、风味特调;黑咖啡受众集中在研究生、长期咖啡爱好者;无咖啡因茶类、甜品面包需求突出,是撬动不喝咖啡人群的关键。含酒精特调接受度低,学生顾虑校规、安全,不建议作为常规产品。
(六)消费场景
排名靠前场景:早八提神、店内自习备考、路上打包带走;其次是朋友小聚、小组讨论、拍照打卡。
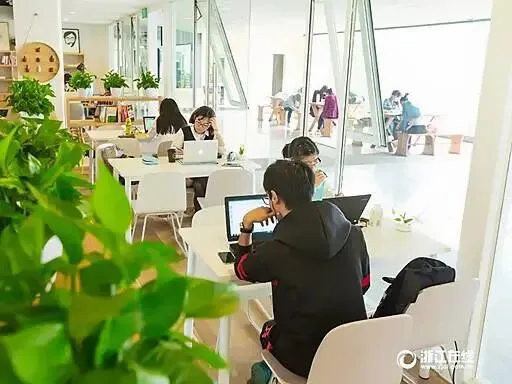
自习是独立咖啡店最大差异化机会,连锁门店大多座位紧张、环境嘈杂,难以满足长时间自习需求。
(七)门店配套需求
学生最看重:充足充电插座、稳定 Wi‑Fi、长桌自习位;其次是柔和灯光、小包间讨论区。户外座位需求在艺术院校周边更高。
配套直接决定门店竞争力,是区别瑞幸、库迪的核心卖点。
(八)信息获取渠道(市场推广重点)
学生获取探店信息渠道排序:校园墙 / 表白墙、同学朋友推荐、小红书、抖音;美团饿了么、班级社群次之。
校园私域 + 口碑传播优先级高于短视频投放;小红书适合打卡种草,抖音辅助引流,校园墙是低成本、高转化渠道。
(九)优惠与活动偏好
吸引力最高的优惠:学生专属折扣、集点卡;其次是周中特价、自习套餐。包月自习卡接受人群集中在考研党;
线下活动偏好:新品试喝会、手冲体验课、摄影打卡;读书会、手作活动受众偏小众。
开业引流福利优先选择低价引流、打卡送周边 / 饮品,性价比高、传播快。
(十)消费时段
午间、下午自习时段(14:00–17:30)、晚间(18:00–21:00)是客流高峰;早间时段客流集中但多为打包快取;21 点后需求明显下降。门店营业时间建议 8:00–21:30。
(十一)外卖关注点
外卖学生最在意包装防漏保冷、配送速度;其次是外卖专属优惠。很多门店无法送到宿舍,是外卖板块一大痛点。
(十二)开放题痛点汇总
1. 现有咖啡店共性问题:座位少、插座不足、环境嘈杂,不适合长时间自习;
2. 连锁门店口味同质化,缺少特色精品饮品;
3. 独立店价格偏高,缺少学生优惠;
4. 关门时间太早,晚自习后无法消费;
5. 外卖包装差、容易洒漏,配送范围受限。
(十三)开放题建议汇总
1. 希望设置学生专属价、自习套餐;
2. 多做新品试饮、手冲体验活动;
3. 增加甜品、轻食、无咖啡因饮品;
4. 灯光柔和,分区设置安静自习区和讨论区;
5. 多在校园墙、小红书发布打卡福利。
三、竞品调研分析
本次调研共走访 42 家竞品门店,分为三类:连锁咖啡(瑞幸、库迪)、校内水吧、本土独立咖啡店。
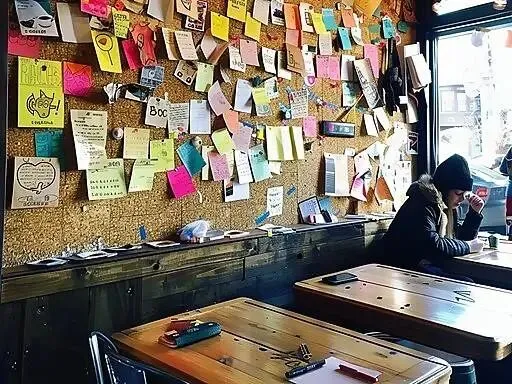
1. 连锁品牌:优势是价格低、出餐快、外卖体系成熟;短板:座位稀缺、环境嘈杂、产品同质化,几乎没有自习服务;主打快取,不适合社交、长时间停留。
2. 校内水吧:距离近、价格便宜;短板:咖啡品质弱、环境简陋、品类单一,氛围感不足。
3. 现有独立咖啡店:环境更好、风味有特色;短板:定价偏高、缺少学生定向优惠、推广弱、很多门店没有专门自习规划,寒暑假客流暴跌。
竞品机会缺口总结:济南高校周边缺少【定价友好、兼顾精品咖啡 + 自习空间、持续做学生活动、重视校园推广】的独立咖啡店。
四、选址片区评估
1. 长清大学城
学生基数大,艺术、师范类院校集中,打卡、社交需求旺盛;租金相对可控;劣势:寒暑假学生全部离校,淡季风险最高,尽量选择靠近居民区的沿街门面,补充淡季客流。
2. 历城洪家楼片区
研究生占比高,自习需求稳定,消费能力更强;周边居民区多,淡季缓冲更好;劣势:商圈成熟,竞争密集,租金偏高。
3. 济南大学片区
在校生体量巨大,但连锁咖啡扎堆,价格战激烈,学生对价格极其敏感,突围难度大。
五、新店项目开发方案(产品、空间、定价)
1. 产品结构
主力:奶咖、平价特调果咖(10–15 元);利润款:精品黑咖啡、小众风味(15–20 元);引流款:无咖啡因茶、气泡饮、甜品面包,覆盖不喝咖啡人群;暂不上含酒精特调。
2. 定价策略
基础款 10–15 元为主流,设置固定学生折扣;推出自习套餐(饮品 + 座位),面向考研备考群体;设置周中特价日,拉动工作日客流。
3. 空间规划
分区设计:安静自习区(长桌、足量插座、柔和灯光)、轻讨论区;预留少量户外座位;Wi‑Fi 全覆盖,不设置限时赶客规则。
六、市场推广方案
1. 渠道策略
优先校园墙、社团合作、学生口碑裂变;小红书打造打卡内容,重点投放长清片区;抖音做短平快探店视频作为辅助;搭建学生社群,发放专属福利。
2. 开业引流
开业低价引流、打卡发小红书 / 校园墙送饮品、赠送挂耳、贴纸周边;上线集点卡活动。
3. 长期运营活动
定期新品试喝会、手冲体验课;和社团合作,提供活动场地;考研季推出自习包月卡。
4. 外卖运营
定制防漏保冷包装,上线外卖专属优惠,尽力拓展配送范围。
七、风险识别与应对措施
1. 寒暑假淡季风险
应对:选址优先兼顾居民区;淡季调整菜单,面向周边居民;缩减营业时间,控制人力成本;开发周边散客、社区订单。
2. 连锁品牌低价竞争
应对:不和连锁拼低价,主打自习空间、特色体验、线下活动,走差异化路线,不正面价格战。
3. 学生客群流动性大,每年毕业流失
应对:持续和新生社团、迎新活动合作,持续拉新,保持社群运营。
4. 校园宣传管控风险
应对:主要在校外商业街、校门周边开展调研和推广,合规合作校园墙、社团,避免违规宣传。
八、调研结论
济南高校学生咖啡市场有稳定需求,但当前市场供给两极分化:连锁主打低价快取,独立店普遍价格偏高、缺少学生运营思维。新店核心定位是平价精品咖啡 + 学生自习社交空间,以 10–15 元价格带为核心,依靠自习配套、校园渠道、线下体验活动打造差异化,优先落地长清大学城片区,其次洪家楼片区,避开济大等高度内卷片区。只要做好产品性价比、空间配套、校园推广,能够形成稳定复购客群,具备较好的开店可行性。
九、后续行动建议
1. 在长清大学城意向片区筛选门面,进一步洽谈租金、物业、外摆资质;
2. 基于调研结果定稿菜单、设计门店布局;
3. 提前对接校园墙、社团负责人,储备开业推广资源;
4. 完善自习套餐、会员、集点卡等运营规则;
5. 持续跟踪片区竞品上新、优惠活动,动态调整策略。