研报速递
内容提要:从十二项验证判据、三层标准体系到单柜价值量反推,讨论工程要求如何转化为供应商门槛与定价(下篇,第六至九章+附录)
上篇回顾
上篇沿回路划出五层 53 个密封点,把国标底线、厂商扩展值与项目实际值分开写成工况表,给出四类介质与胶料的刚性对应关系(冷板式二醇水溶液以 EPDM 为主,浸没式氟化液必须 FFKM),并说明微漏更常由沟槽、配合面与装配划伤决定,而非胶料本身。
本篇从第五步【验证体系】继续,回答两个更实际的问题:这些要求如何被证明,又如何转化为供应商门槛与价格。章节编号延续上篇(第六至九章),附录 A/B/C 置于文末。
液冷系统密封件应用研究报告(上):53 点密封点地图 · 工况 · 材料与结构选择
06
—
验证体系:从"能成型"转向"能证明"
6.1 材料参数不能预测服役表现
《液冷系统密封可靠性技术白皮书》给出的核心主张是:液冷系统的密封可靠性不由材料性能决定,而由验证体系决定。这一判断有具体的经验基础:
硬度相同、牌号不同的两个 EPDM,在 PG25 中浸泡 1000 h 后的压缩永久变形可能相差一倍;拉伸强度高的胶料未必抗挤出;耐温范围宽的胶料未必抗添加剂攻击。真正能预测服役表现的,是在模拟工况下测得的数据,而这些数据只能通过系统化验证获得。
由此可以区分三类行业误判:
① 把密封当作标准件采购,按尺寸下单、按价格比价;
② 把"通过出厂气密"当作"密封可靠",而气密合格只能证明此刻不漏,不能证明 5000 次插拔之后、10 年之后、-20℃ 冷启动时不漏;
③ 把材料当成唯一变量,而实际失效中相当比例源于装配划伤、沟槽设计不当、压缩率不足与介质添加剂反应。
三者共同指向同一结论:密封是系统问题,不单单是材料问题。
6.2 十二项验证判据与三级组织
按"材料级—部件级—系统级"组织,可作为内部验证 SOP 与客户技术销售工具。
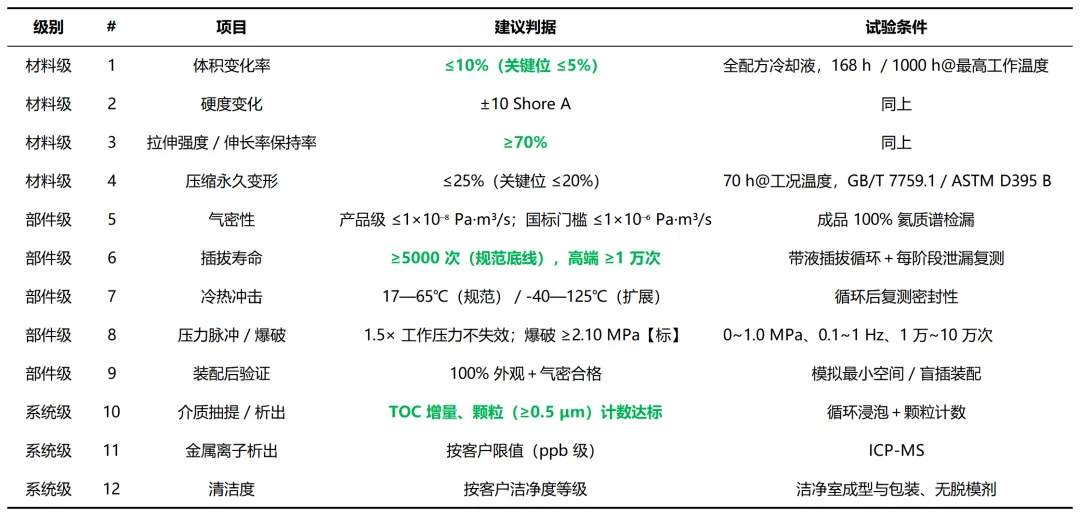
第 6 项与第 9 项是液冷行业最容易被跳过、也最容易出事的两项:前者需要台架投入,后者需要工艺纪律,都不是"买好胶料"能解决的。
型式试验还应覆盖热循环(-40℃↔125℃ 或 -20℃↔85℃ 工况模拟,1000 次)、振动(随机 15—2000 Hz)、盐雾(中性 192 h,不锈钢壳体)、低温(-40℃×4 h 绕芯轴 180° 无裂纹)与压缩应力松弛(25% 压缩、100℃×168—2000 h,应力保持率 ≥70%—80%)。
三级验证的组织方式各有分工:
第一级来料与配方验证(每批次)保证不出批次事故;
第二级产品定型验证(每个新项目)保证项目能交付;
第三级长期跟踪验证(每年或每次介质变更,1000 h 以上+现场失效件回溯)才真正积累难以复制的数据。
多数企业把资源集中在前两级,第三级恰是"介质—材料相容性数据库"的来源。
建议将该数据库按 PG25、EG50、主流氟化液、PFAS-free 新介质四类,每类 3—5 个胶种 × 3 个温度点建设,作为独立资产管理。
6.3 三种泄漏口径不可换算
引用泄漏指标时,必须区分三种测试条件:
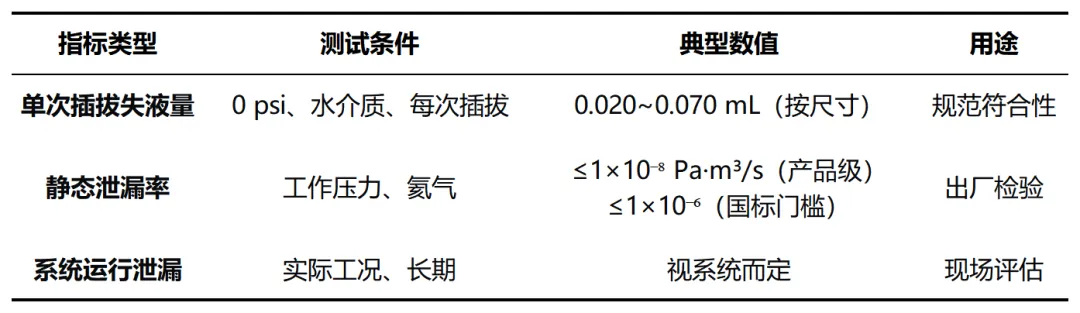
口径警示 三者不可换算、不可比较、不可混用。
技术文件中最常见的错误,是把"单次插拔 0.02 mL"当作"系统泄漏率"使用,从而得出完全错误的结论。类似地,OCP 的 5000 次插拔与国标起草稿的 1000 次,分别是产品级要求与最低门槛,不宜并列为"冲突数据"。
6.4 五级检验与批次追溯
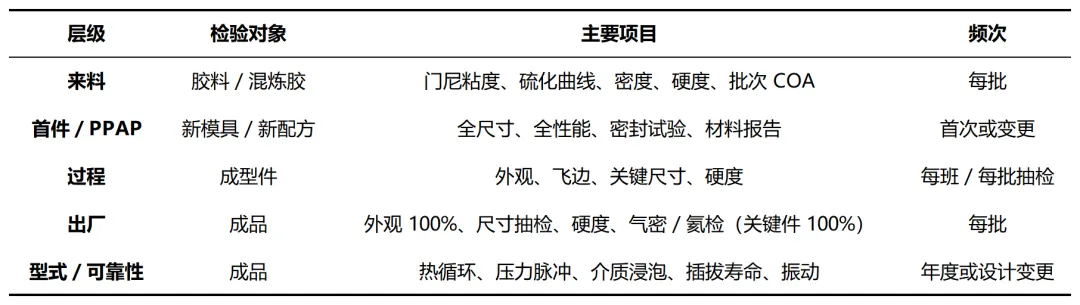
常用方法标准包括 GB/T 3452.1/3452.2、ISO 3601-1/-3、GB/T 531.1、GB/T 528、GB/T 7759.1、GB/T 1690、GB/T 3512、GB/T 15256、ASTM D395/D471/D6147 等。抽样按 GB/T 2828.1 一般检验水平 II,关键安全件(快接头密封、浸没法兰)AQL 1.0,一般件 AQL 1.5;同批次尺寸超差 ≥5% 时加倍抽样,仍不合格整批拒收。
追溯链条须覆盖胶料批次→混炼批次→成型机台/模号→后处理(二次硫化/清洗)→检验记录→出货批次,建议保存 5—10 年以对应设备设计寿命,每批留样 3—5 件保存 ≥3 年。交付文件通常包括 COA、氦检/气密报告(含设备校准记录)、PPAP/首件报告、材料合规文件(RoHS、REACH、PFAS 声明、UL 证书)、洁净度/析出报告,以及客诉时的 8D 失效分析报告。
6.5 异常发生后的五步失效分析
验证解决预防,失效分析解决归因。现场出现渗漏时,跳过任何一步都容易得出错误结论。
第一步,确认现象,不先拆解。记录泄漏位置、发生时机(初装/运行多久/插拔后)、介质状态(变色、浑浊、异味)、环境条件(温度与压力波动)、是否伴随颗粒;先拍照留样再动手。相当比例的关键证据在拆解过程中被破坏。
第二步,分离变量。同批次密封件是否只在该点位失效?同一位置换新件是否复现?换件后不复现,问题多在装配或沟槽;复现,则问题多在材料或结构。
第三步,断面与表面分析。断面显微观察区分切口、挤出、撕裂与老化龟裂;硬度与体积变化测量判断是否化学侵蚀;表面形貌判断装配划伤与压痕不均。
第四步,介质回溯。取系统内冷却液检测 pH、电导率、添加剂浓度与颗粒计数。大量"密封件失效"实际是介质劣化的结果。
第五步,复现验证。用同批胶料、同批介质、模拟工况在实验室内复现。只有能复现才算找到根因,不能复现的结论只能称为疑似原因。
这套流程的输出,是把"密封件坏了"转化为"在什么条件下、以什么机理、因什么原因失效"的可追溯结论——而可追溯的结论,才是改进设计的有效输入。
6.6 供应商能力评估:问什么比打分更重要
工作区白皮书给出的技术能力评估清单共 20 项,按四组加权:
材料与配方 25 分(介质相容性数据库 8 分权重最高)、
产品与工艺 25 分(沟槽协同设计与洁净成型各 6 分)、
验证与数据 30 分(插拔台架 8 分权重最高)、
体系与响应 20 分(变更管理 6 分)。
评分参考为
85—100 分可作核心供应商并具备联合开发能力,
70—84 分为合格供应商但建议限定在非关键点位,
50—69 分仅适合标准件/备件,
低于 50 分不建议进入关键点位。
清单的用途不在于打分,而在于提问。第 2 项(相容性数据库)、第 12 项(5000 次带液插拔台架)、第 13 项(按工况温度提供实测压缩永久变形曲线,而非标准值)、第 19 项(配方/工艺变更的通知机制与再验证周期)最能区分"能做件"与"能担责"。当供应商无法回答其中某一项时,答案本身就是信息。
07
—
标准与认证:门槛正在被重新定义
7.1 三层标准体系
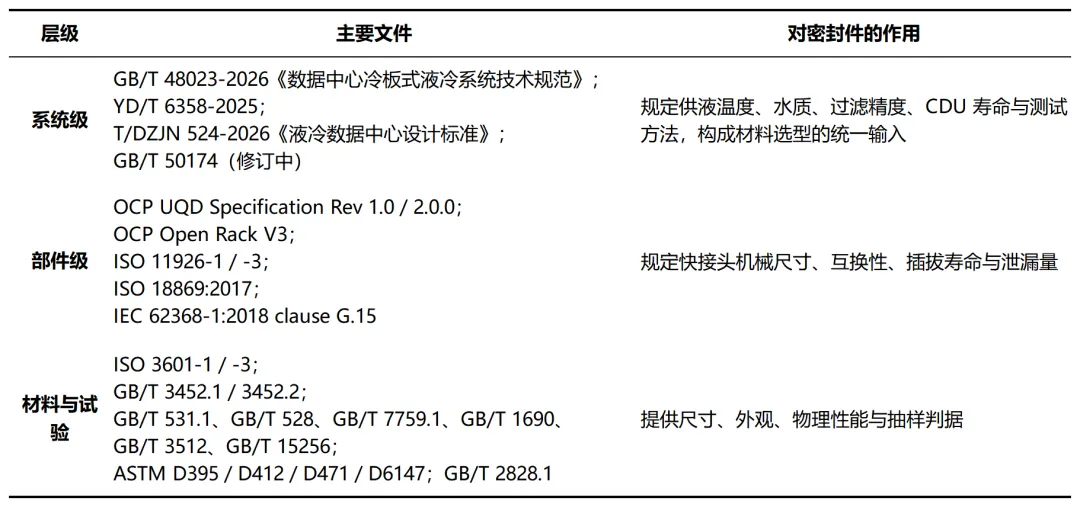
三层体系里没有任何一部液冷密封件专项标准。密封件的要求散落在系统标准、部件规范与通用材料试验标准中,由客户技术协议兜底。这带来两项后果:同一类产品在不同客户处的验证要求差异很大,供应商的验证成本被重复投入;反过来,标准缺位之处,企业标准就是竞争力——谁能把自己的验证方法写进客户技术协议,谁就在事实上参与制定规则。
其余两处空白更具体:OCP UQD 规范只覆盖水基工质,氟化液浸没与两相浸没的密封要求至今没有统一标准,这也是浸没式供应商格局高度集中的原因之一,没有标准就只能靠客户逐个认证;UQDB 盲插型的对接容差、导向结构、插合力与抗振要求均无公开规范,由整机厂与连接器厂联合定义。
7.2 国标把哪些"及格线"写死了
GB/T 48023-2026 与《数据中心冷板式液冷机柜通用规范》中,与密封件直接相关的条款可归纳为:
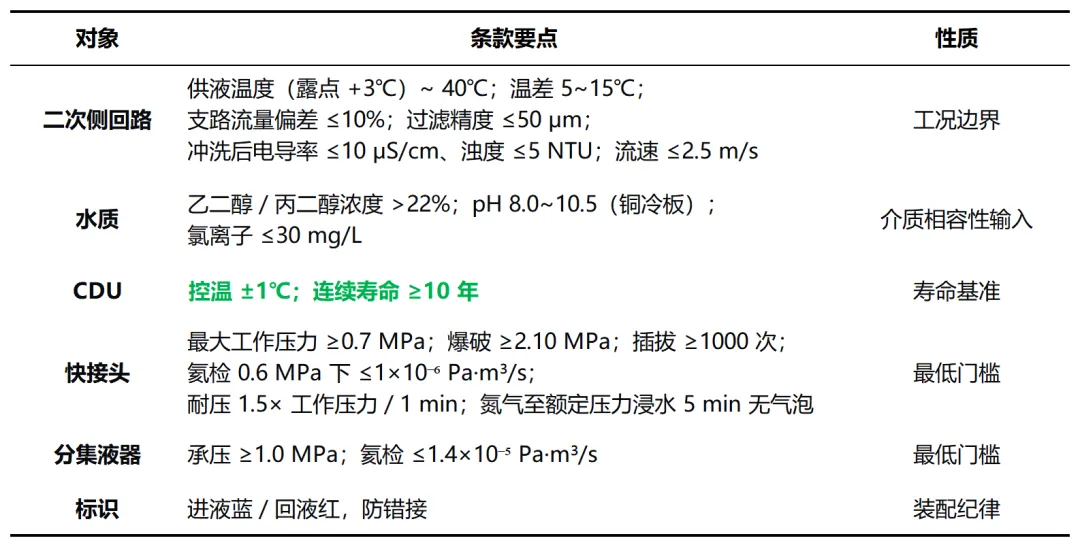
规格收敛的直接效果是模具复用率提升、批次一致性要求提高、检测能力成为准入门槛。对具备自动化产线与检测能力的企业是利好,对依靠非标定制生存的小厂是清退。
2027 年 2 月 1 日国标实施前后的 12 个月,是供应商名录重排的窗口期;这一窗口对密封件企业的意义不在"通过认证",而在于能否把自有验证方法固化为客户技术协议的一部分。
7.3 认证有三道门,BOM 定标权随客户而异
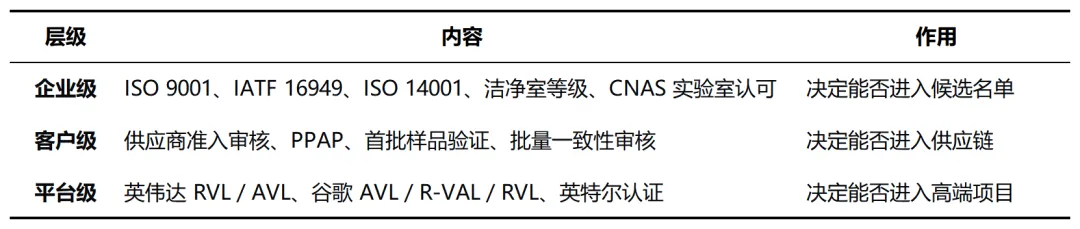
不同平台的认证逻辑并不相同。东方证券对 2025~2026 年供应链模式的描述可作参照:英伟达 GB200"强制指定少数供应商",GB300 之后"放权由 CSP/ODM/OEM 在 RVL 内自选",但需同时具备 RVL 与 ODM/OEM 的 AVL;
谷歌则由系统商作为一级供应商直供,并"向谷歌指定部件供应商采购(无自主权)"。这意味着密封件的采购决策权,在英伟达体系部分落在 UQD 厂与 ODM,在谷歌体系则更靠近终端,不存在统一答案。技术销售必须先确认这一层,再决定攻哪个环节。
由此可以理解密封件企业的商业位置。其最大客户往往不是云厂商,而是快接头厂、冷板厂与 CDU 厂;终端客户只写技术要求,不直接采购 O 形圈。这门生意的本质是二级配套,议价权天然弱于一级供应商。快接头厂决定密封件的规格、材料、供应商名单与价格,认证周期通常 1~2 年,一旦定型,更换密封件意味着重新做整机氦检与可靠性验证,切换成本极高。核心销售动作因此不是拜访云厂商,而是进入部件厂的 AVL。
认证是最大的沉没成本,也是最大的护城河。
典型路径为:
材料配方→样件→客户台架(压力脉冲、热循环、介质浸泡)→快接头/冷板厂验证→服务器厂或云厂商 AVL→批量供货,周期 1~2 年,费用从数十万到数百万元。
认证通过则切换成本极高,失败则前期投入全部沉没。这个行业的竞争因此更接近"少犯错、熬时间",而非快速迭代。
08
—
产业映射:金额小、后果重的定价错配
8.1 市场规模:三套口径,没有权威统计
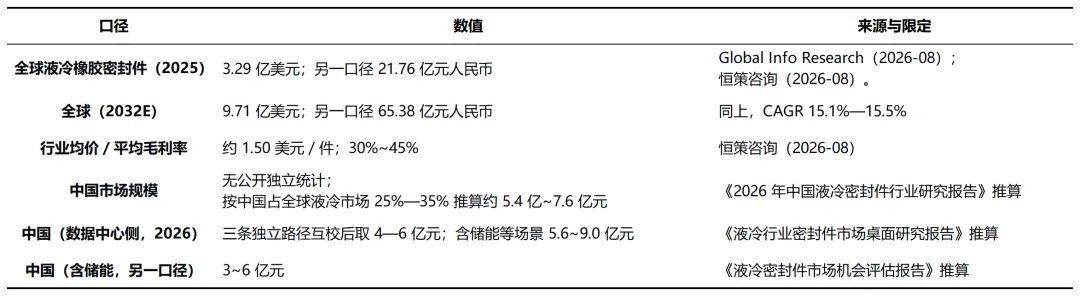
三组推算结果离散(数据中心侧 2.85~13.0 亿元),原因是"密封件"的定义边界不同:单柜反推只算橡胶类密封件(O 圈、膨胀节、垫片),连接器成本反推算的是含密封盖在内的全部密封材料,系统占比反推还包含金属密封与焊接等非橡胶方案。桌面研究报告取前两条路径的交集作为核心结论,把第三条作为上限,这一处理比取平均值更可取。
需要明确排除的数字:中文渠道流传的"液冷密封垫圈 45 亿元""120 亿元"多来自 B2B 营销页面,把储能、新能源汽车与充电桩场景混入数据中心口径,不能用于本行业测算。任何把"液冷千亿市场"直接按比例套到密封件上的估算,都会高估一个数量级以上。
关键判断 结论的量级是稳定的,精确值不是。
全球约 10~20 亿元、中国约 4~9 亿元(含不同场景口径),这是一个"够看不够撑"的细分市场。用于判断量级与结构可以,用于投资测算或产能规划则必须先做一手验证。
8.2 单柜价值量:两条反推路径与一次交叉验证
路径一,按 BOM 占比。东吴证券对 Rubin 级 NVL72 的测算为单柜液冷系统价值量 14 万~16 万美元;密封件按 2%~4% 计,对应 0.28 万~0.64 万美元/柜(约 2 万~4.6 万元/柜)。
路径二,按实物用量。GB300 单柜 UQD 约 252 对(GB200 为 108 对),Rubin NVL72 需约 162 张冷板;若每对快接头含 4~8 只密封圈、每张冷板含 2~4 只,单柜密封件数量约 1000~2000 只,按均价 1.5 美元/件计为 1500~3000 美元,再加 CDU/Manifold 大尺寸法兰垫与 FFKM 件,落在 2000~6000 美元区间自洽。《液冷密封件行业研究报告》给出的另一组拆算是:单柜 250 对 UQD、每对 6 只密封圈、每只 1.5 美元,约 2250 美元/柜;若其中 10% 为 FFKM(单价 15~50 美元/只),仅这部分即增加 225~1125 美元。
即便按保守值计算,价格弹性与可靠性权重仍严重不匹配。密封件降价 30%,单柜只省 750~1200 美元;一次泄漏导致的停机与硬件损失可能是数十万至数百万元。在液冷场景中,密封件本应是低价格敏感度、高可靠性权重的品类,现实中却常被按标准件压价。这是当前行业最显著的一处定价错配。
8.3 需求由三个乘数决定,且三个都在上升
密封件需求 ≈ 液冷系统数量 × 单系统密封点位数 × 更换频次。
系统数量:2026H1 中国液冷服务器厂商收入同比 +153.1%(IDC),赛迪口径下液冷数据中心市场 2025 年 159.8 亿元、2026 年预计 232.5 亿元;中商产业研究院口径的液冷服务器渗透率由 2025 年 20% 升至 2026 年 37%。
单系统点位数:单柜功率从 GB300 的 140 kW 升至 Rubin 的 190~230 kW,液冷覆盖从 GPU 扩展到 CPU、交换芯片、DPU、光模块与配电模块,UQD 由 108 对增至 252 对。华泰证券的单柜 BOM 显示,冷板占比从 GB200 的 22.8% 升至 GB300 的 34.1%,价值向离芯片更近的环节迁移,冷板越复杂,其上密封点位越多。
更换频次:快接头插拔寿命国标最低 1000 次、OCP 产品级 5000 次;运维热插拔、服务器迭代、漏液排查、浸没式补液与开盖检修,都会带来密封件更换。
密封件由此成为液冷产业链中少数具备耗材属性的环节。设备销售是一次性的,密封件是持续复购的;后市场备件毛利可达 50% 以上且不受年降条款约束。但国内目前几乎没有企业建立液冷密封件的后市场服务体系,这一块仍是空白。反向因素同样存在:插拔寿命提高与集成化管路会压低单柜更换频次与点位数量,耗材属性的强度取决于运维模式,不能按线性外推。
8.4 竞争格局:三层玩家与真实国产化分层
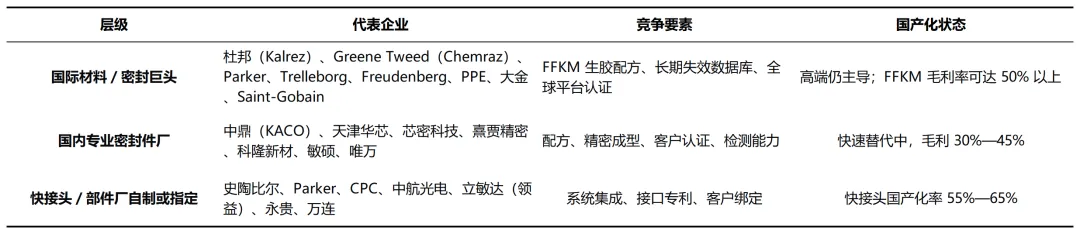
这个行业不存在有意义的"液冷密封件 CR5"。真实结构是高端三到五家、中端十余家、低端数百家,且高低端之间几乎没有品牌壁垒,只有认证壁垒与失效数据壁垒。普通 EPDM 制品国产化充分,珠三角与长三角大量中小橡胶制品厂以"液冷 O 形圈"名义供货,部分使用低质生胶与回收填料,是行业最大的隐性风险源。
分环节看国产化程度:EPDM 密封圈(水基冷板)已充分竞争,毛利压至 20%~30%;FKM 为中端主力但选型不当仍会溶胀;快接头 UQD 约 55%~65%,良率与产能仍在爬坡;半导体级 FFKM 制品国产化率不足 15%,生胶极低,是真正的卡脖子环节;高端微通道冷板密封仍以台系厂商认证领先。
快接头是密封件最大的单一载体。中国液冷连接器市场由 2021 年 18 亿元增至 2024 年 50.11 亿元(CAGR 40.6%),2025 年预计 65 亿元,CR5 超过 70%(智研咨询/头豹)。2024 年份额约为史陶比尔 30%、Parker 15%、中航光电 15%、正北连接 10%、永贵 6%;至 2026 年,中航光电 UQD 已通过 GB200/GB300 认证,立敏达进入 Rubin Manifold 生态,永贵小批量出货,万连具备全系列与完整测试体系。国产化速度超出多数预期,对密封件厂是双刃剑:国产快接头厂更愿意采用国产密封件并共同开发,也更倾向于把价格压到极限。
华源证券把快接头的国产化短板明确写为"零泄漏设计、耐用次数"(2026-06)。在液冷产业链的所有环节里,这是唯一被公开研究直接点明"卡在密封上"的一处。
8.5 商业模式与定价机制
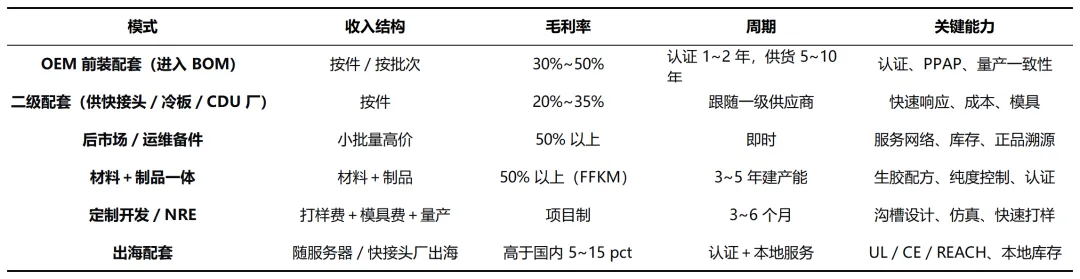
价格形成受三条机制约束。
① 年降:进入 BOM 后通常有 3%~5% 的年降条款(连接器行业口径为 5%~10%),靠良率提升与规模化消化。
② 对标:客户以国际品牌价格为锚,要求国产件为其 50%~70%,FFKM 件因缺乏国产替代而议价空间最大。
③ 失效成本转嫁:一旦泄漏导致整柜损坏,索赔金额远超货值,供应商通常被要求签署质量协议并承担连带责任——这也是客户不敢轻易更换供应商的原因。
密封件企业与终端之间还隔着一重结构性约束:云厂商通过 JDM 模式深度介入规格定义,同时导入多家供应商比价。腾讯常规保留 7 家候选厂商同步比价,字节与阿里输出热设计、冗余标准、通信协议与介质指标,由供应商联合开发样机。标准化硬件单品的利润被系统性压缩,2026H1 冷板毛利率跌至 8.43%(曙光数创)即是这一机制的产物。
密封件作为非核心件,处在更容易被要求让利的位置。
8.6 机会与风险
按确定性排序的四项机会:
① 单柜用量随功率密度上升,且单价随材料等级提升(EPDM→氟硅→FFKM),是少数具备量价齐升条件的环节;
② FFKM 国产替代的结构性窗口,半导体级国产化率不足 15%,国产氟化液放量会带动"国产工质+国产密封材料"的配套验证需求;
③ 国标实施带来的规格收敛与规模化红利;
④ 运维后市场的耗材复购,毛利高且不受年降约束。
按杀伤力排序的五项风险:
① 把可靠性关键件当标准件卖,低价竞争的最大受害者是最终承担泄漏风险的客户;
② FFKM 生胶受制于人,价格、交期与供应稳定性受海外影响,地缘或 PFAS 监管变化可能导致高端产品线断供;
③ PFAS 监管的长期不确定性,FFKM、PTFE、FKM 均属含氟聚合物,需提前布局非 PFAS 替代方案;
④ 认证周期与客户集中度的双重挤压,单一客户流失可能造成 30%~50% 的收入波动;
⑤ 技术路线切换导致产品线报废,冷板式与浸没式对材料与结构的要求差异极大,重仓单一体系在 2028~2030 年浸没式放量时可能面临模具、配方与认证资产贬值。
此外还有两项较少被讨论的变量:集成化管路对密封点总数的结构性压缩;以及大金 2027 年 FFKM 扩产带来的"量增价减",对国内生胶国产化而言是窗口收窄。
8.7 可跟踪的观察清单
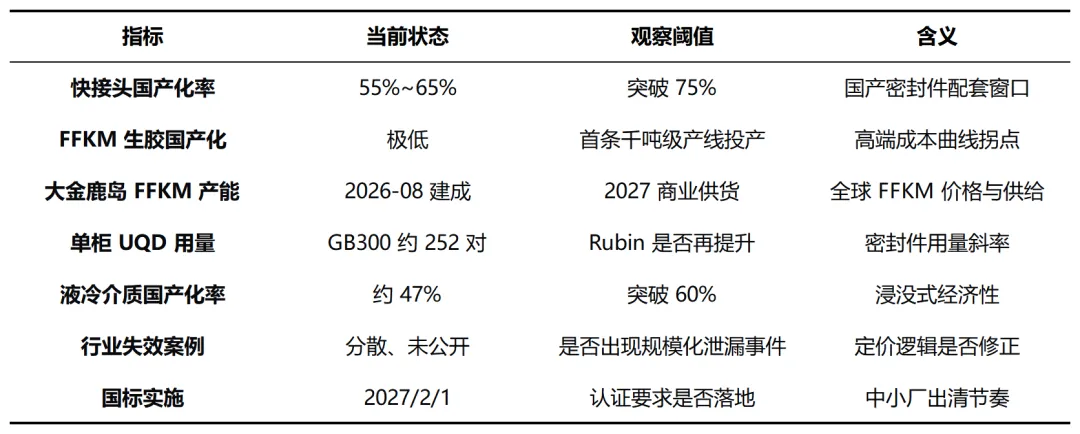
时间维度上,
2026Q4 为 Rubin 机柜批量交付与云厂商采购落地,密封件订单同步上行;
2027H1 国标实施、国产快接头产能爬坡,规格收敛与认证门槛提高;
2027 全年 FFKM 供给趋于宽松、国产替代加速;
2028~2030 年若浸没式与两相液冷规模化、单柜功率突破 250 kW,材料端能力将决定胜负。
09
—
结论与未决问题
9.1 六项判断
其一,密封件正在从辅料变为可靠性关键件,但定价逻辑的修正会滞后 1~2 年。 BOM 占比 2%~4%(另一口径 0.4%~1.5%)、失效成本数十倍于货值的不对称性,已被头部客户部分认知——要求氦检报告、析出数据与批次追溯的条款正在增加,但尚未反映在采购价格上。修正的触发点大概率是首批大规模部署后的集中失效案例,2027~2028 年会是分水岭。这一判断是可证伪的:若届时既无规模化失效事件,价格也未上行,说明现有的低价结构已被供应链接受,需重新考虑。
其二,材料分层已经固化。 冷板式主流工况(≤40~45℃、0.35~0.7 MPa、二醇水溶液)用 EPDM 足够;浸没式氟化液必须 FFKM。只有 EPDM 会被锁在低毛利区,只有 FFKM 会被锁在小众市场,双线布局是必选项。FFKM 是尖刀不是主菜,这一定位在浸没式规模天花板被突破之前不会改变。
其三,国产替代的胜负手在生胶,不在制品。 成型、修边与检测可以追赶,生胶配方、纯度与批次稳定性需要 5~10 年积累。四条技术路径(并购获取材料数据库、生胶自研、氟化工向上游延伸、全链路自主)在 2027~2028 年会出现第一次分化。
其四,标准统一会加速"规格收敛—规模效应—价格下行—集中度上升"的循环。 GB/T 48023-2026 实施后,接口与测试方法统一,模具与产线复用率提升,单位成本下降;非标定制溢价消失,中小厂的价格优势被抹平。总量增长、单价下降、集中度上升,与光伏、锂电的早期路径相似。
其五,竞争焦点从"能不能做"转向"能不能证明"。 核心能力不再是成型,而是提供数据:介质浸泡 1000 h 后的体积变化、压缩永久变形曲线、氦检漏率分布、离子析出谱、颗粒计数、加速老化寿命模型。检测能力会成为比产能更硬的壁垒;在标准缺位处,企业标准就是竞争力。
其六,出海是增量,门槛在认证与本地服务。 国产快接头、冷板、CDU 随服务器厂出海,密封件作为配套件同步出海是自然路径;但海外客户要求 UL/CE/REACH 认证、本地库存与失效分析响应,单纯低价供货难以持续。
9.3 研究局限
GB/T 48023-2026 原文未逐条核对,本文引用的供液温度、水质、过滤精度与快接头测试方法来自标准解读、起草稿与公开摘要,个别条款为二手解读;中国液冷密封件市场规模无权威统计,文中 4~9 亿元均为推算,误差可能较大;部分企业订单与份额来自媒体与研报转述,未经公告逐一核实;材料性能表为行业典型值,不同牌号差异显著;工况表为设计参考,不替代工况计算与型式试验;53 点主表目前仅 4 个点位完成逐格证据链回填,其余为结构性骨架。
*** 本文不构成投资建议,也不构成对任何特定企业技术水平的评价。***
9.4 结语
液冷系统的密封问题,表面上是选什么胶料,实质上是能否证明它在十年、五千次插拔、四十五摄氏度与全配方冷却液条件下一直不漏。
行业当前的状态是材料供应充足、制品供应充足,而能把话说清楚的供应商稀缺:能同时给出全配方浸泡数据、带液插拔曲线、析出物计数与批次一致性报告的企业仍是少数。
这构成一道清晰的技术分工——做材料的解决"能不能耐",做结构的解决"会不会挤",做工艺的解决"装配时会不会坏",做验证的解决"客户敢不敢用"。第四件事,是密封件从零件走向方案的路径,也是这个金额占比不足几个百分点的品类,能够重新被定价的前提。
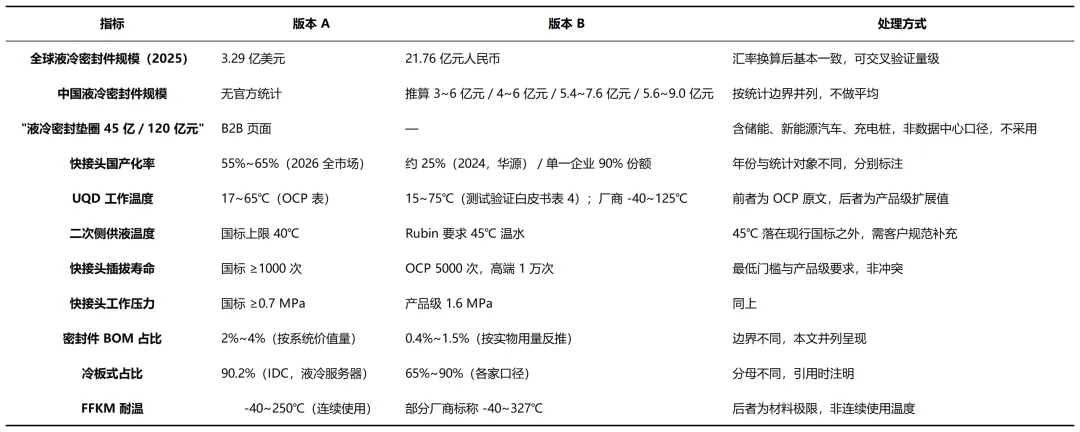
附录 A
—
主要数据口径冲突对照
附录 B
—
主要参考来源
标准与规范:
GB/T 48023-2026《数据中心冷板式液冷系统技术规范》;《数据中心冷板式液冷机柜通用规范》(起草稿);YD/T 6358-2025;T/DZJN 524-2026;OCP UQD Specification Rev 1.0/2.0.0;ISO 3601-1/-3、ISO 18869:2017、ISO 11926-1/-3、IEC 62368-1:2018;GB/T 3452.1/3452.2、GB/T 531.1、GB/T 528、GB/T 7759.1、GB/T 1690、GB/T 3512、GB/T 15256、GB/T 2828.1;ASTM D395/D471/D6147。
市场与产业:
Global Info Research《Global Rubber Seals for Liquid Cooling Market 2026》(2026-08);恒策咨询(2026-08);IDC 中国液冷服务器市场跟踪(2026-11);赛迪顾问《2025—2026 年中国液冷数据中心市场报告》;东吴证券《液冷:下一代 AIDC 基础设施》(2026-07-22);申万宏源《液冷系列报告一》(2026-07-28);华泰证券《汽零行业深度:智造同源抢滩千亿液冷赛道》(2026-07-01);华源证券《从可选到刚需》(2026-06-30);东方证券《AI 液冷系列之三》(2025-12-29);头豹研究院《液冷连接器行业研究》(2025-04);智研咨询、中商产业研究院、浙商证券《储能温控行业深度报告》。
公司与融资:
中鼎股份投资者关系记录(2026 半年报);科隆新材(920098)投资者关系活动记录表(2026-05-21);天津华芯 A 轮融资报道(2026-09);大金氟化学鹿岛 FFKM 新厂公告;领益智造/立敏达、中航光电、永贵电器、万连科技公开资料。
技术资料:
《【关键】冷板液冷标准化及技术优化白皮书》;《数据中心冷板式液冷测试验证技术白皮书》;《绿色节能液冷数据中心白皮书》;《冷板液冷服务器设计白皮书》;《智算背景下冷板式液冷技术应用研究》;Lenovo GB300 NVL72 用户手册(2026-08);NVIDIA MGX 1.2 公开资料(2026-10);华为 FusionServer 全液冷系统用户指南;《液冷数据中心 CDU 技术深度研究报告》(2026-06);工作区 48 份 PDF 全量关键词扫描结果。
内部研究文件:
《2026 年中国液冷密封件行业研究报告》;《液冷系统密封可靠性技术白皮书》(V1.0);《液冷行业密封件市场桌面研究报告》;《液冷密封件市场机会评估报告》;《液冷密封件研究_密封点地图与主表骨架》(53 点/19 列);《液冷密封点位测绘与材料匹配表》(22 点)。
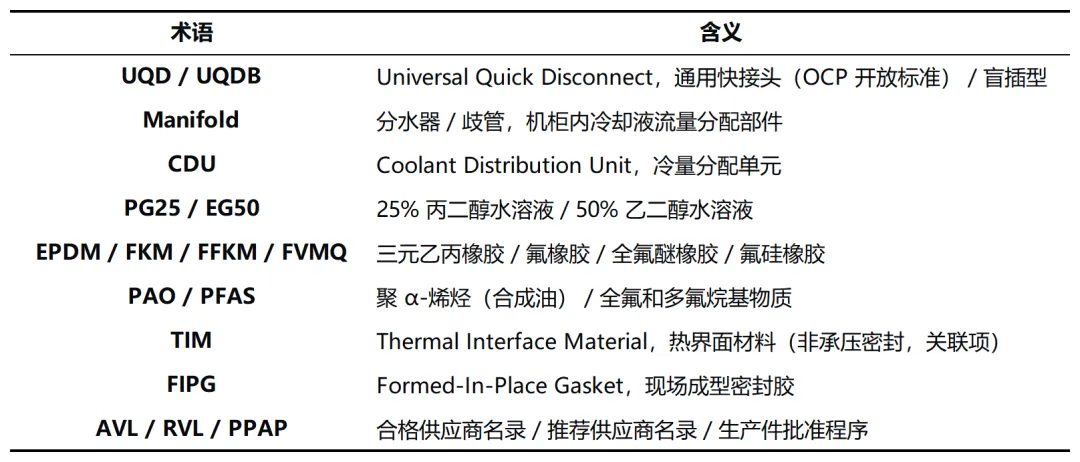
附录 C
—
术语表
液冷系统密封件应用研究(下)· 验证体系与产业定价