研报速递
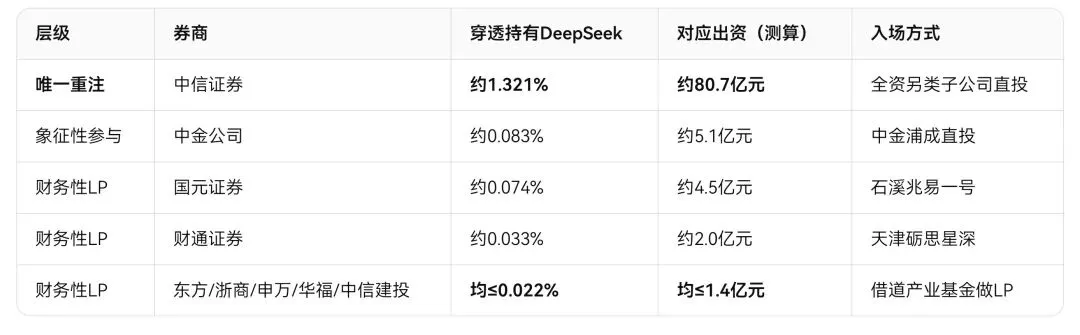
九家券商参投DeepSeek,真正有分量的只有中信。中信穿透持股约1.32%、出资约80.7亿,一家占九家总出资的85%,还是DeepSeek科创板IPO辅导机构。其余八家穿透持股全部低于0.08%,多数不到0.02%,基本是财务性跟投。
DeepSeek第二轮融资后估值6155亿,半年涨约54%。基本面在改善,前7个月营收4.75亿,是去年全年十倍,API毛利率82.9%;但净亏损7.15亿,算力增速追不上用户增速。更关键的是条款:外部资金没有直接股权和投票权,锁定期五年,梁文锋控制超过99.7%。机构买的是车票,不是方向盘。
那直接买券商值得吗?
中信逻辑完整,但“DeepSeek弹性”被高估。 Pre-IPO投资上市前不随二级市场波动,五年锁定加流动性折价,收益兑现按年算。中信市盈率不到10倍,不贵,但股价驱动力仍是大盘beta,不是单一项目重估。其余八家,参股比例对内含价值影响可以忽略,交易的是叙事,不是价值。
A股强相关看两类:一是已公告间接参股的事件驱动型,开润股份、九安医疗、汤臣倍健,公告后有过涨停,但穿透比例极低,价值在“第一个公告”的注意力稀缺;二是业务合作型,紫光股份旗下新华三与DeepSeek在训练、推理、一体机常态化合作,政企订单是更实的跟踪变量,但没有概念溢价。
一句话:券商这条线,适合当头部券商估值修复的辅助叙事,不适合当AI敞口来交易