研报速递
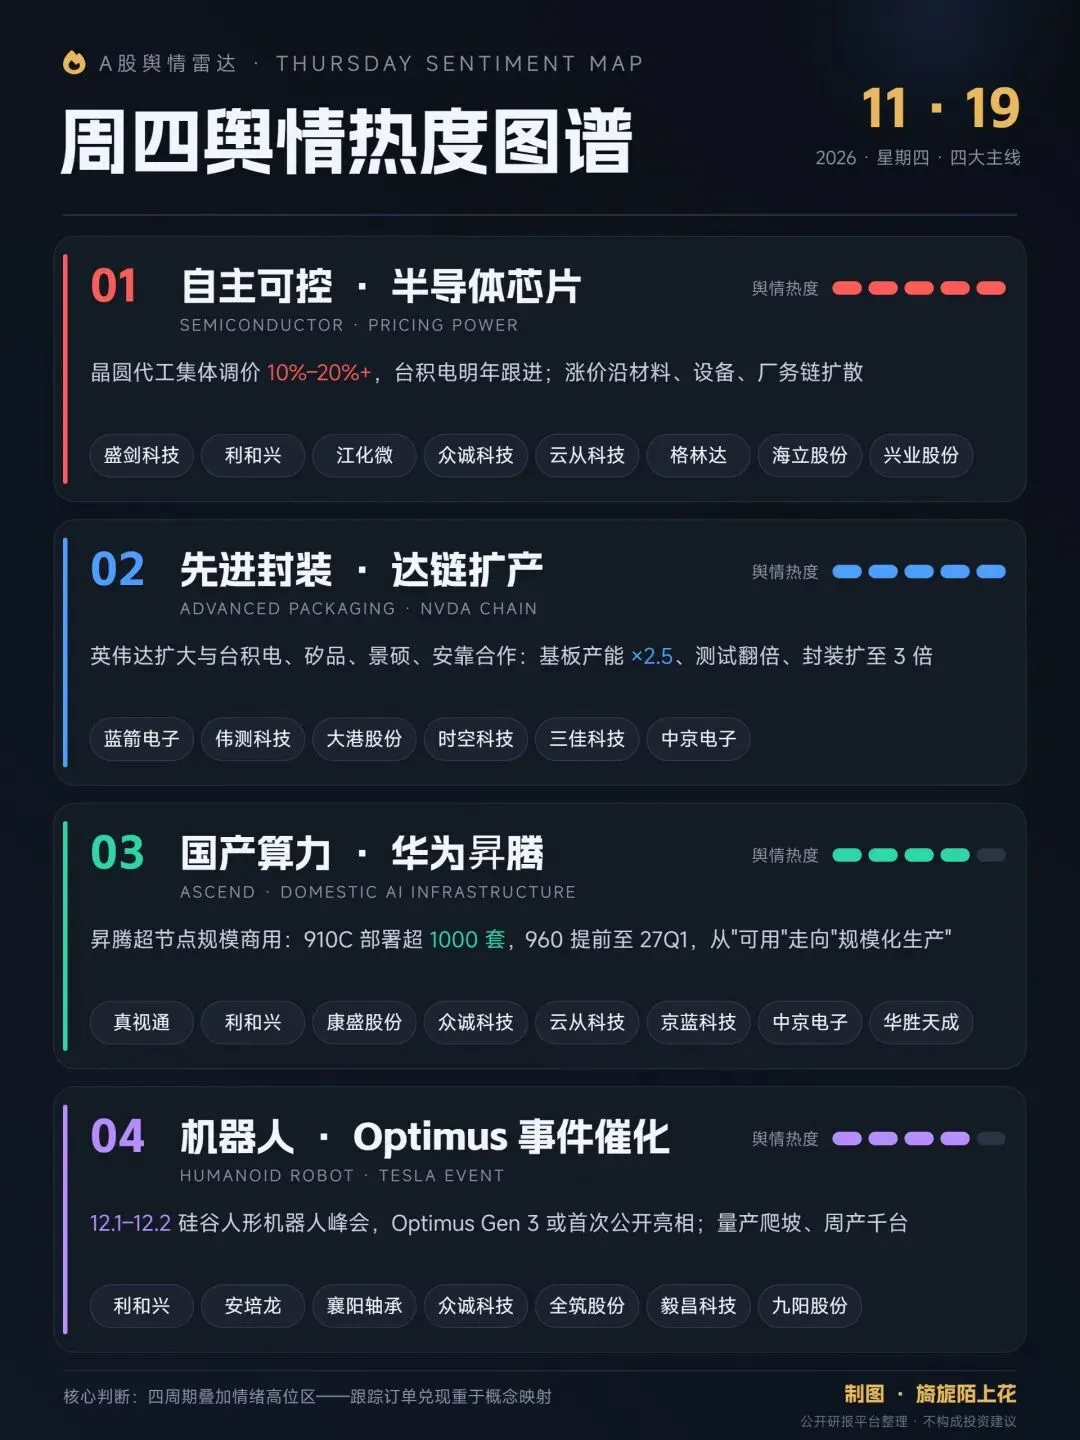
周四舆情热度
①自主可控/半导体芯片-业内人士称,已接获晶圆代工调价通知,涨幅从10%至逾20%不等,明年包括台积电在内的合作晶圆厂都将调价。(盛剑科技、利和兴、江化微、众诚科技、云从科技、格林达、海立股份、兴业股份等)
②先进封装-英伟达宣布扩大与台积电、矽品精密、景硕科技、三星电机、安靠科技、富士康等企业合作,扩充基板、先进封装与晶圆产能(蓝箭电子、伟测科技、大港股份、时空科技、三佳科技、中京电子等)
③国产算力/华为昇腾-随着国内多个昇腾超节点集群落地实现商用,标志着国产AI基础设施从"可用"走向"规模化生产"。(真视通,利和兴、康盛股份、众诚科技、云从科技、京蓝科技、中京电子、华胜天成等)
④机器人-12月1日至2日,2026硅谷人形机器人峰会(Humanoids Summit)将在加州圣马特奥揭幕,官方高调宣称现场将重磅展示特斯拉Optimus Gen 3,或成其面向公众的首次正式亮相。(利和兴、安培龙、襄阳轴承、众诚科技、全筑股份、毅昌科技、九阳股份等)
一、自主可控/半导体芯片:晶圆代工集体调价,涨价链向材料、设备、厂务扩散
事件核实:11月17日台湾《工商时报》报道,有芯片从业者称已接获晶圆代工调价通知,涨幅从 10% 到逾 20% 不等,若售价不调整,毛利率可能影响 4 到 5 个百分点,且明年包括台积电在内的合作晶圆厂都将调价,封测是否跟进仍存变数。
这不是孤立事件:力积电 7 月已将 DRAM 投片价上调约 40%–45%、成熟制程上调 10%–15%,联电预告下半年涨价约 10%,中芯已上调定价,新唐晶圆代工涨约 20%;下游累计已有 140 多家公司发布调价函,覆盖存储、功率、模拟、MCU、驱动 IC 等环节,且部分公司今年已出现第二三轮调价,涨价理由开始从"成本传导"升级为"晶圆成本上涨"。
台积电此前已通知对 7nm 及以下先进制程涨价 5%–10%,影响其约 75% 的晶圆营收来源。
机构逻辑:国信、东吴等研报的核心框架是"半导体厂务设备是全球 AI 基建下一个通胀环节"——晶圆厂扩产遵循"土建—洁净室—厂务设备—工艺设备"的时序,通胀由洁净室向厂务设备传导,海外厂务设备出现供给缺口,国产设备与材料厂商直接受益。
个股逻辑与预期差:
盛剑科技:机构逻辑是泛半导体废气治理龙头(光电显示市占率约 49%、集成电路约 24%)向"系统+设备+材料"三维拓展,L/S 设备、干式真空泵、温控设备国产替代,逻辑相关国产设备国产化率仅 15%–20%,替代空间翻倍。
预期差在反面:格隆汇明确指出,其主营是废气治理而非市场炒作的"光刻胶/先进材料",且 2026 年前三季度归母净利润亏损 1.50 亿元、同比降幅达 587.94%,当前三连板更多是情绪定价。
江化微:G3/G4/G5 级高纯硫酸、氨水、显影液全品类覆盖,客户含中芯国际、长电科技、京东方,机构给予"买入"的逻辑是产品等级全覆盖+半导体收入占比过半(51.32%),涨价周期中湿电子化学品量价齐升弹性直接。
格林达:TMAH 显影液打破日韩垄断、达 SEMI G5 级,SiC 衬底显影液市占率超 50%,中芯国际、长鑫存储认证通过;机构预期差在于其下游仍约 95% 集中在显示面板,半导体放量是"从 0 到 1"的期权而非当期业绩。
兴业股份:本轮炒作锚点是 HBM4 产能扩张带动的光刻胶用酚醛树脂,属"材料涨价映射",弹性真实但体量和验证进度是主要不确定项。
二、先进封装:英伟达再锁供应链,"达链"从 GPU 扩散到基板/封装/测试
事件核实:11月17日英伟达宣布扩大与台积电、矽品、景硕、三星电机、安靠、富士康的合作。景硕将幼狮厂专供英伟达的 ABF 基板产能扩至 3.5 倍以上(2027 下半年投产、2028Q3 达产,英伟达投入超 10 亿美元);矽品专供英伟达的先进封装产能计划 2029 年中前扩至 3 倍;安靠多年协议总额近 30 亿美元,中介层晶圆产能 2028 年底提升超 300%;叠加 10 月 GTC 柏林宣布的揖斐电、欣兴、京元电子合作,英伟达目标三年内基板产能 ×2.5、2027 年测试产能翻倍、CPO 光引擎 2027 年中 ×15。
英伟达三季度供应采购承诺已从 2790 亿美元增至 3900 亿美元(+40%),Vera Rubin NVL72 三季度已批量出货。
机构观点:国盛证券提示管理层稳定性与业务策略演变值得观察,市场可能阶段性转向担忧 AI 资本开支放缓,"总量承压之下,产业链仍有结构性机会";万联证券则认为 AI 算力基础设施需求仍处于扩张阶段,集群内外高速互连带宽需求同步提升。
个股逻辑与预期差:
中京电子:逻辑最实的映射标的之一——FC-BGA 封装基板良率 98.5%(25μm/25μm 线宽),通过通富微电、长电科技认证并用于 7nm 封装,ABF 载板已向英伟达、华为昇腾送样,且投资上游盈骅新材布局 ABF 增层膜,卡位"基板国产化"主线。
大港股份:预期差在于其先进封装能力主要通过控股孙公司苏州科阳实现(TSV、Micro-Bumping、RDL 等晶圆级封装技术),A 股直接封测收入占比有限,属于"参股映射"型标的。
蓝箭电子:需高度警惕的预期差——公司历史上以传统分立器件封测为主,先进封装仅掌握 Flip Chip 单一技术,TSV、WLCSP、2.5D/3D 均未掌握,先进封装收入占比曾不足 3%,与龙头差距明显;近期涨停更多靠"收购成都芯翼+扭亏"事件驱动。
伟测科技:第三方测试龙头,直接映射"2027 年测试产能翻倍"的英伟达扩产链,机构逻辑是 AI 芯片测试时长与复杂度提升带来的单价上移。
三佳科技(文一科技):11月19日涨停归因是"先进封装+合肥国资+并购众合半导体"的事件组合,属设备端并购预期驱动。时空科技:主业为照明工程,与先进封装无实质业务关联,是纯情绪连板标的,基本面预期差最大。
三、国产算力/华为昇腾:超节点从"可用"走向"规模化生产"
产业进展(机构研报平台普遍引用的口径):昇腾 910C 超节点已部署超 1000 套,950 超节点已实现规模商用;Atlas 950 SuperPoD 支持 1024 卡互联、1 EFLOPS FP8 算力、256TB 统一内存,基于灵衢互联协议,4K 超节点组成的十万卡集群 MFU 较传统架构提升 2.75 倍;9 月底 950DT 千卡超节点落地中国移动北京节点,10 月中旬首套 1024 卡液冷超节点在武汉点亮,昇腾 960 芯片(960DT)提前三个季度至 2027Q1 就绪。
财新的定性是:国产 AI 算力正从单芯片竞争迈向系统级集群能力竞争,"谁能把芯片、服务器、网络、液冷、存储高效整合成可规模化交付的系统,谁就占得先机"。
机构逻辑与预期差:主线是"昇腾出货量上修→整机、液冷、IDC、运维服务商订单兑现"。真视通是华为智算中心建设与运维的直接受益标的,机构逻辑是超节点集群落地带来智算中心集成与运维订单,预期差在于订单确认节奏与毛利率;康盛股份锚定液冷(超节点标配液冷,康盛为液冷管路/换热部件),属于"液冷渗透率提升"的卖水人逻辑;利和兴、众诚科技为华为链设备与集成小市值标的,弹性大但业绩兑现验证不足;云从科技作为 AI 算法公司,逻辑是昇腾生态适配带来的国产化订单,预期差在于亏损收窄速度;华胜天成、京蓝科技偏系统集成与运维映射。需要提示:这一组标的中相当部分是"小市值+华为概念"的情绪组合,机构覆盖有限,涨速快、基本面支撑弱,与昇腾真实业绩的关联度需要逐单验证。
四、机器人:Optimus Gen 3 或于 12 月初首次公开亮相
事件核实:12 月 1–2 日 2026 硅谷人形机器人峰会(Humanoids Summit)将在加州圣马特奥举行,官方宣称将重磅展示特斯拉 Optimus Gen 3,或成其面向公众的首次正式亮相;特斯拉、Agility、波士顿动力、Skild AI、银河通用等悉数参会,普通参会票售价 1250 美元以上,且美国首家人形机器人纯标的 Agility 已登陆纳斯达克。
产业跟踪口径显示 Optimus V3 已进入量产爬坡、周产千台左右,特斯拉正在搭建 Optimus Academy 训练场(需 1–2 万台规模),未来 1–2 个月将释放非预编程任务视频;卖方一致预期 2027 年产约 10 万台,多数用于内部部署和训练。
Gen 3 的核心硬件跃迁是 22 自由度"前臂驱动+腱绳丝杠"灵巧手架构。
机构观点:东吴电新等的框架是"T 链主线,O 链与数采主题"——T 链进入从产能建设到业绩兑现的关键阶段,2027 年重点看真实周产、持续交付与利润兑现,三季报观察设备预付款、在建工程、购建长期资产现金流的领先信号;当前 Fremont 日产约 10–20 台,周产 2 万台目标仍需一年以上。
个股逻辑与预期差:
安培龙:力矩/触觉传感器供应商,直接对应灵巧手感知升级主线,机构逻辑是"传感器 ASP 与单机价值量提升"。
襄阳轴承:机器人轴承+湖北国资,11 月 19 日换手率已高达 32.73%,涨停归因含"人形机器人标准",情绪属性浓,预期差在于其机器人业务尚处送样阶段。
毅昌科技:11 月 19 日涨停逻辑是"业绩预增+储能液冷板+人形机器人结构件+控制权变更",多题材叠加,需区分哪些是当期利润、哪些是期权。
全筑股份:主业装修,机器人逻辑为参股/合作映射,基本面关联度低,属纯题材弹性标的。
利和兴、众诚科技: again 出现在机器人名单,体现其"多概念交叉"属性——这类标的的特点是任一主线发酵都能带动,但难以用单一业务估值。
九阳股份:市场将其纳入机器人板块主要基于关联机器人产业布局,与 Optimus 供应链无直接订单关系,预期差最大,谨慎对待。
综合研判
机构共识是:当前处于"涨价扩散+英伟达锁产能+国产算力放量+机器人事件催化"四周期叠加的情绪高位区。国盛、万联等对 AI 链的表述已经从"总量扩张"转为"结构性机会",意味着节奏上更适合跟踪真实订单与业绩兑现(测试产能、在建工程、预付款、调价函落地),而不是单纯追逐概念映射。尤其需要注意两组预期差:一是盛剑科技、蓝箭电子、时空科技这类"业务实质与炒作标签存在距离"的标的,情绪溢价回落风险高;二是中京电子、伟测科技这类有真实客户验证与产能卡位的标的,回调后仍有机构逻辑支撑。以上仅为公开资讯与研报观点整理,不构成投资建议。
更多资讯尽在星球