研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/4412ccaf1fd4
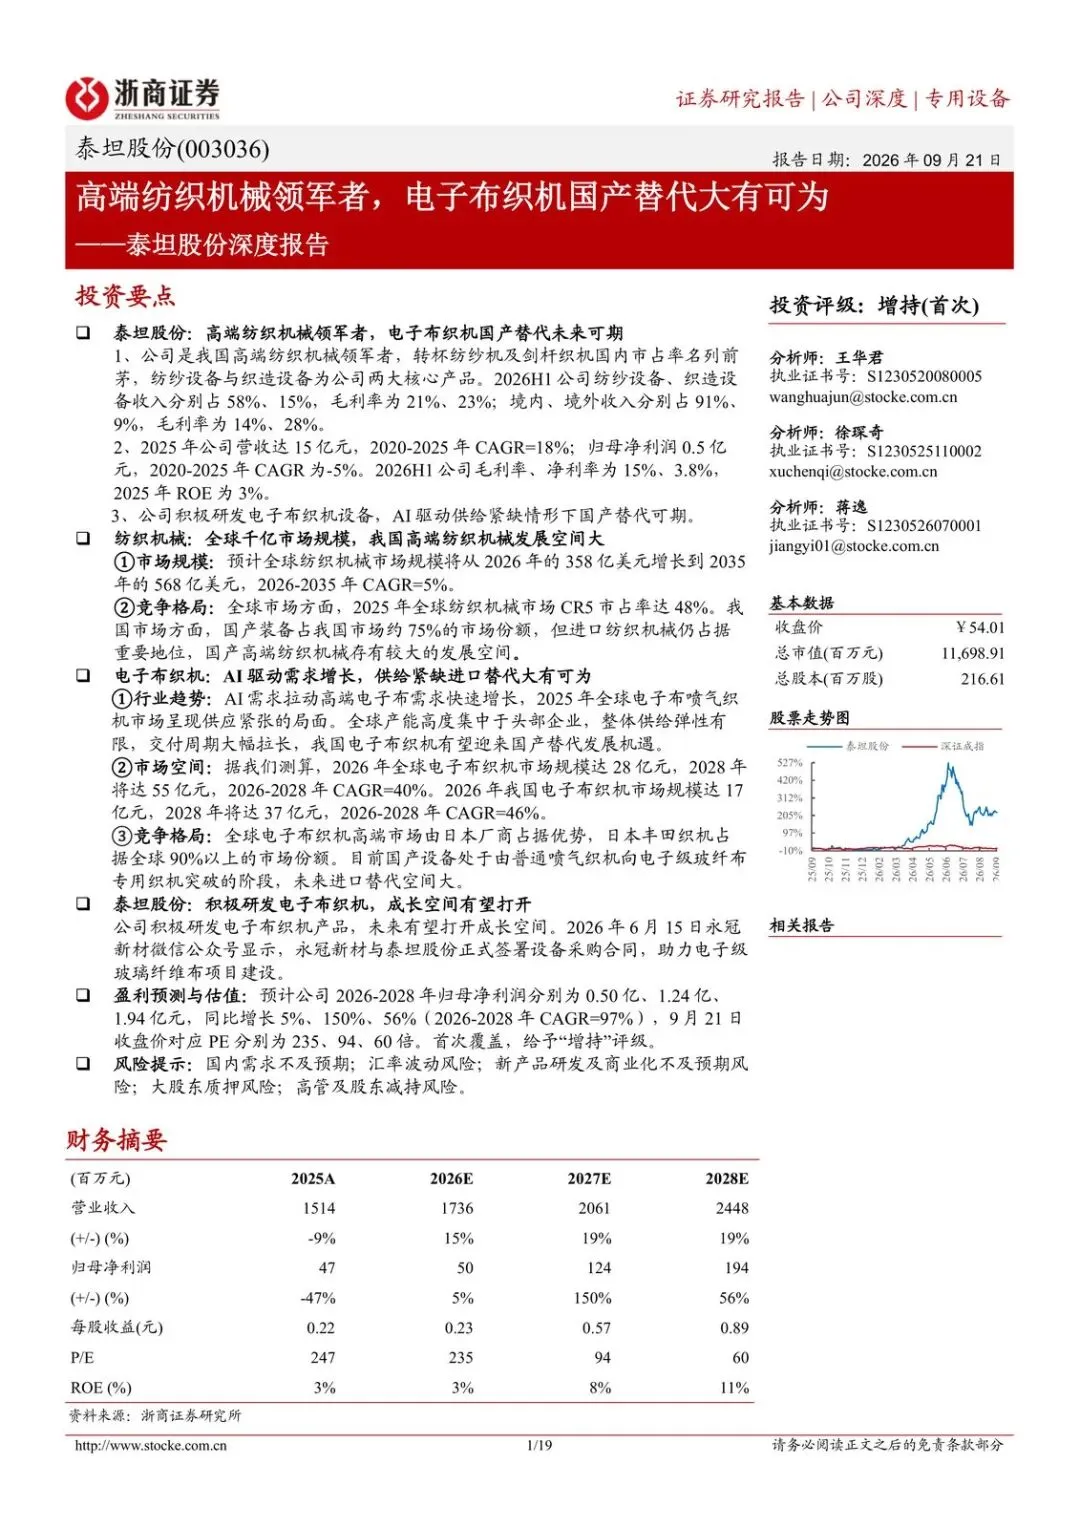
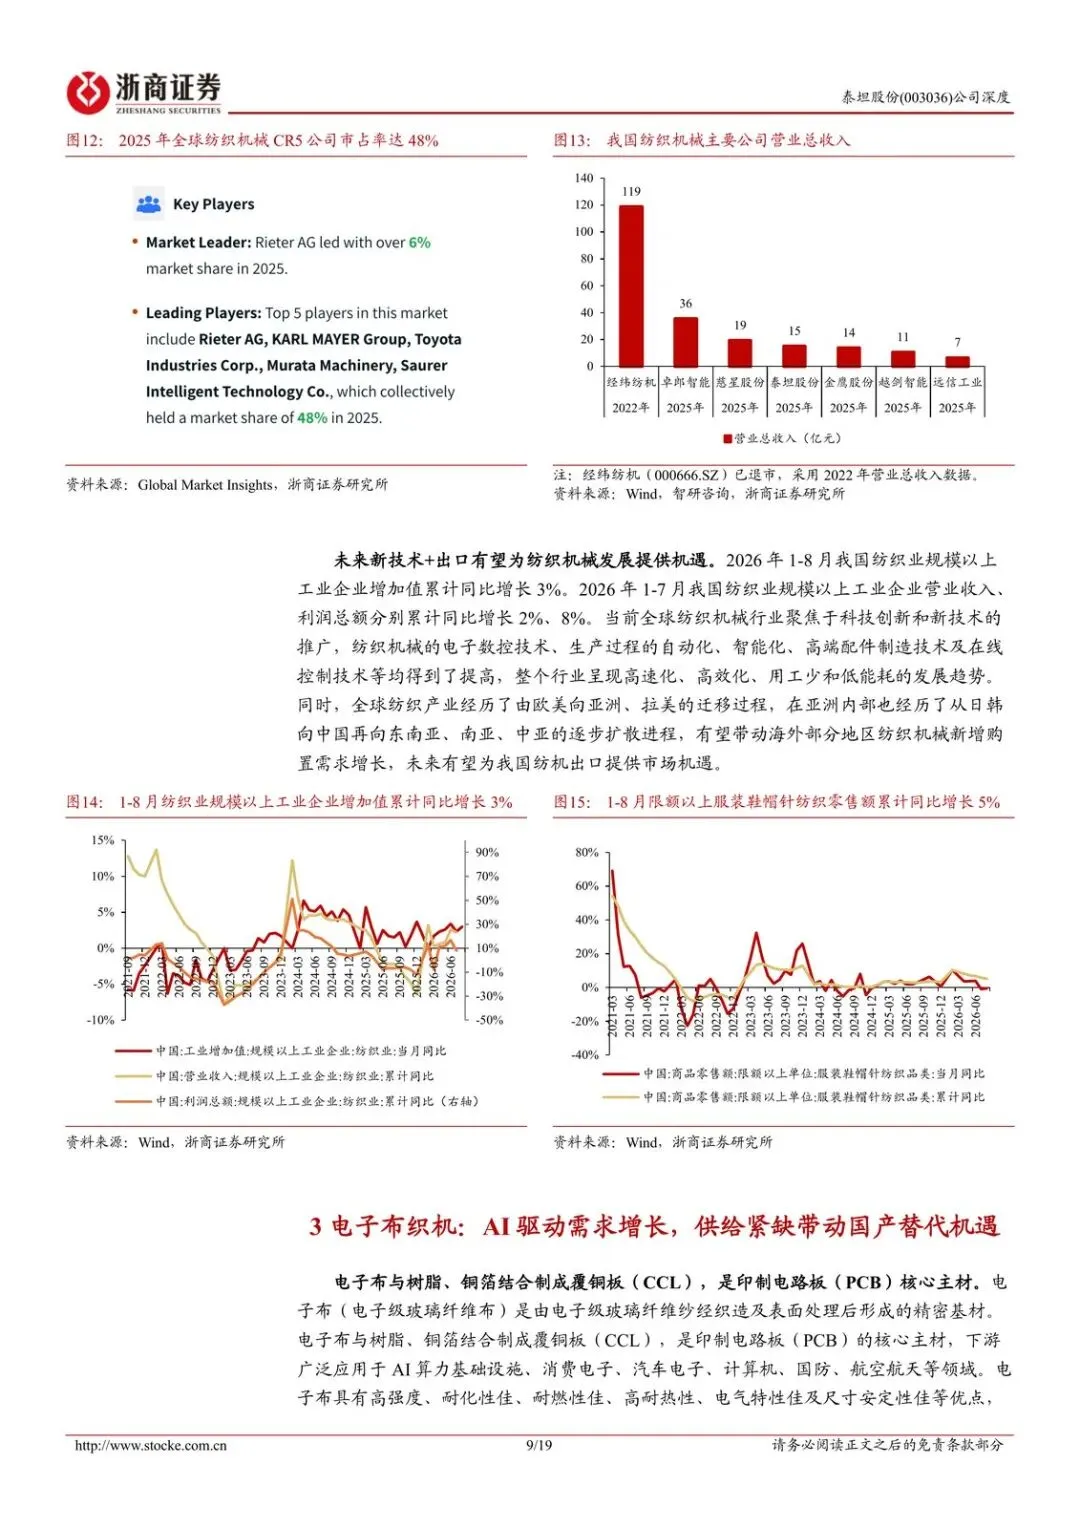
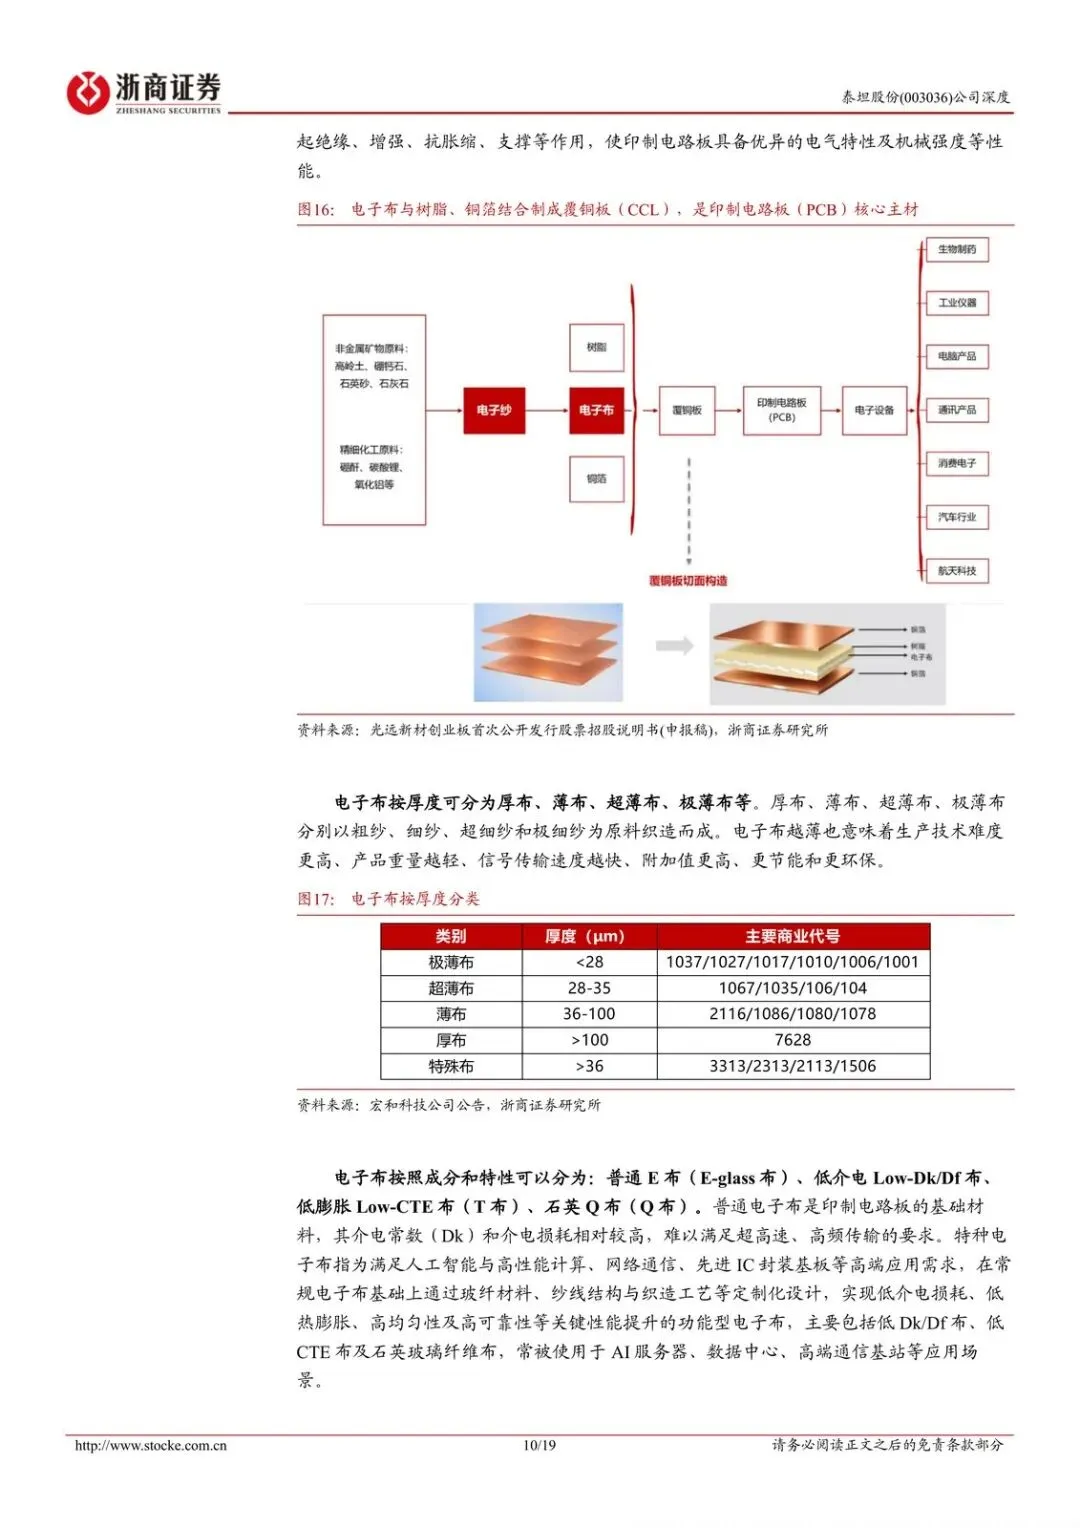
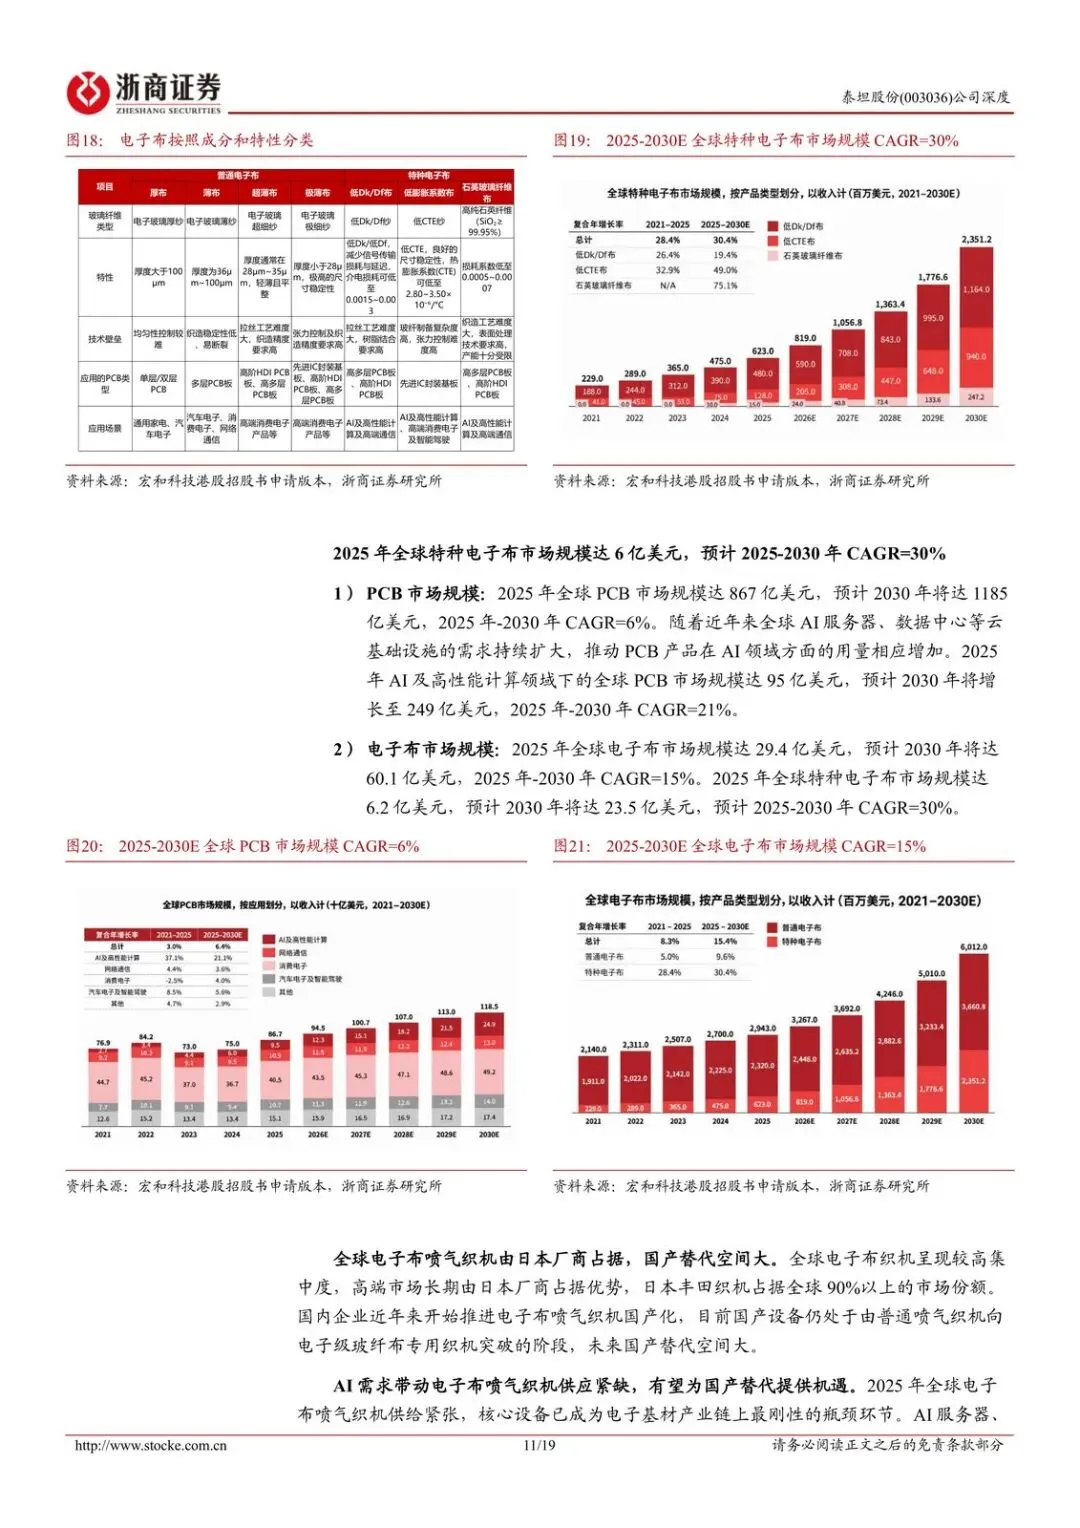
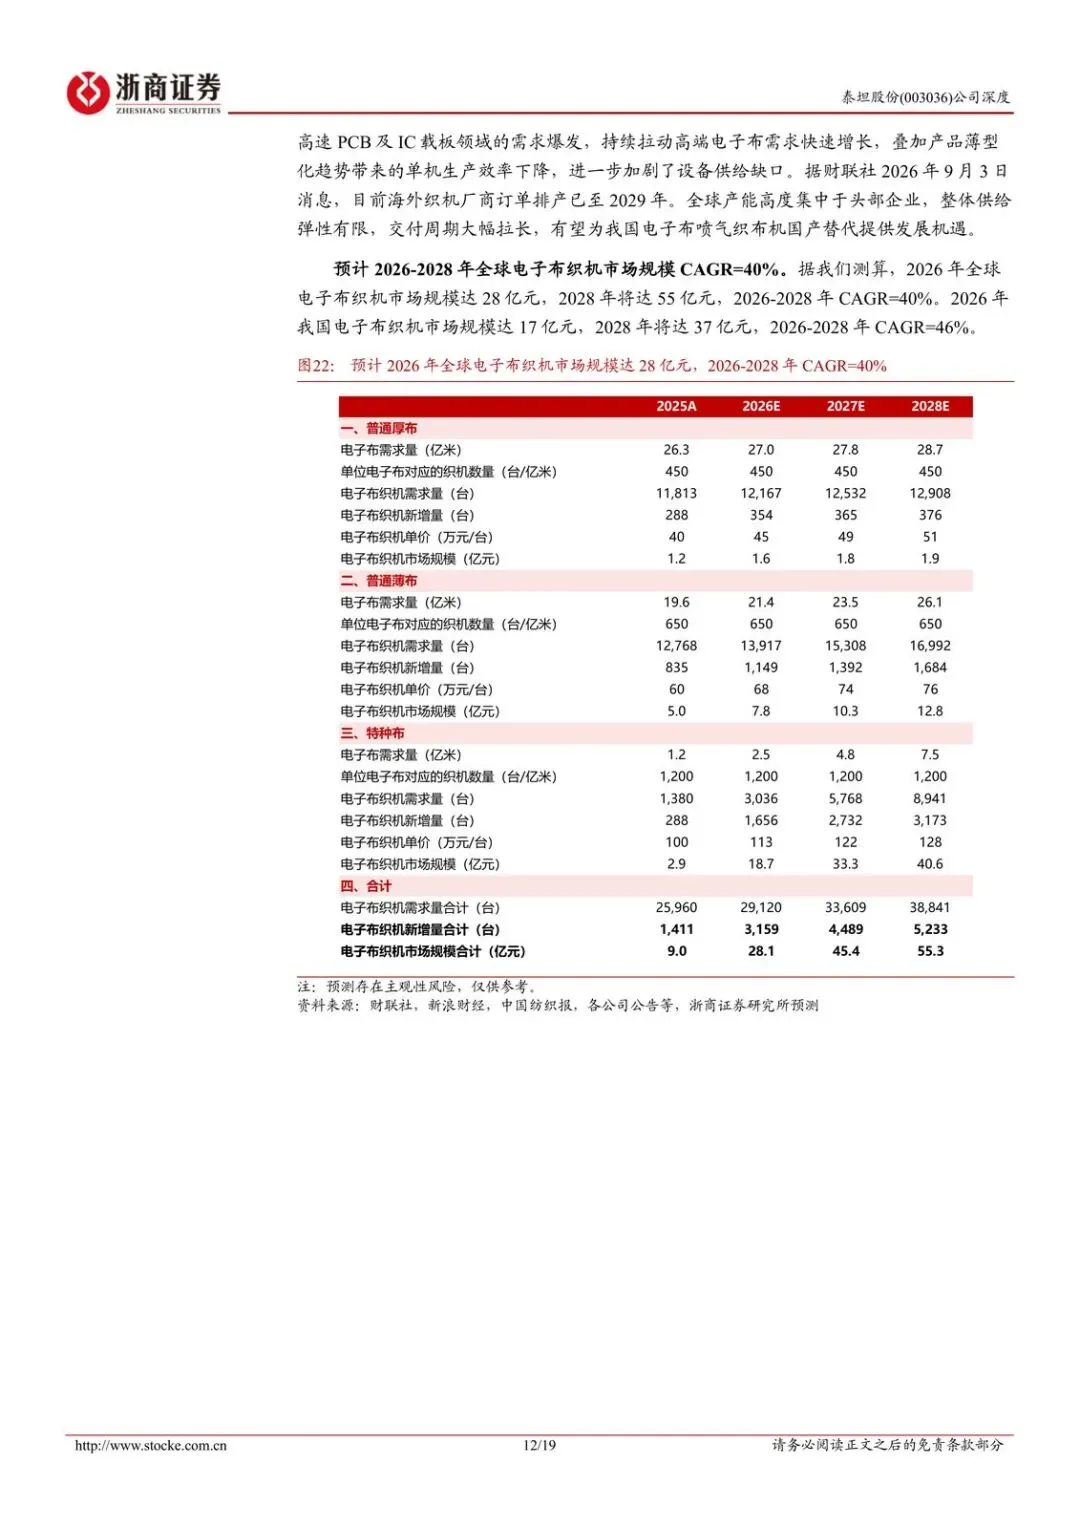
泰坦股份现在值不值看,不看纺纱机市占率,看电子布织机能不能把利润从“保规模”拉回增长曲线。浙商首次覆盖给“增持”,核心押的就是这件事:AI把高端电子布织机做成供给瓶颈,日本丰田织机拿走全球90%以上份额,国产还在从普通喷气织机往电子级玻纤布专用织机爬坡。
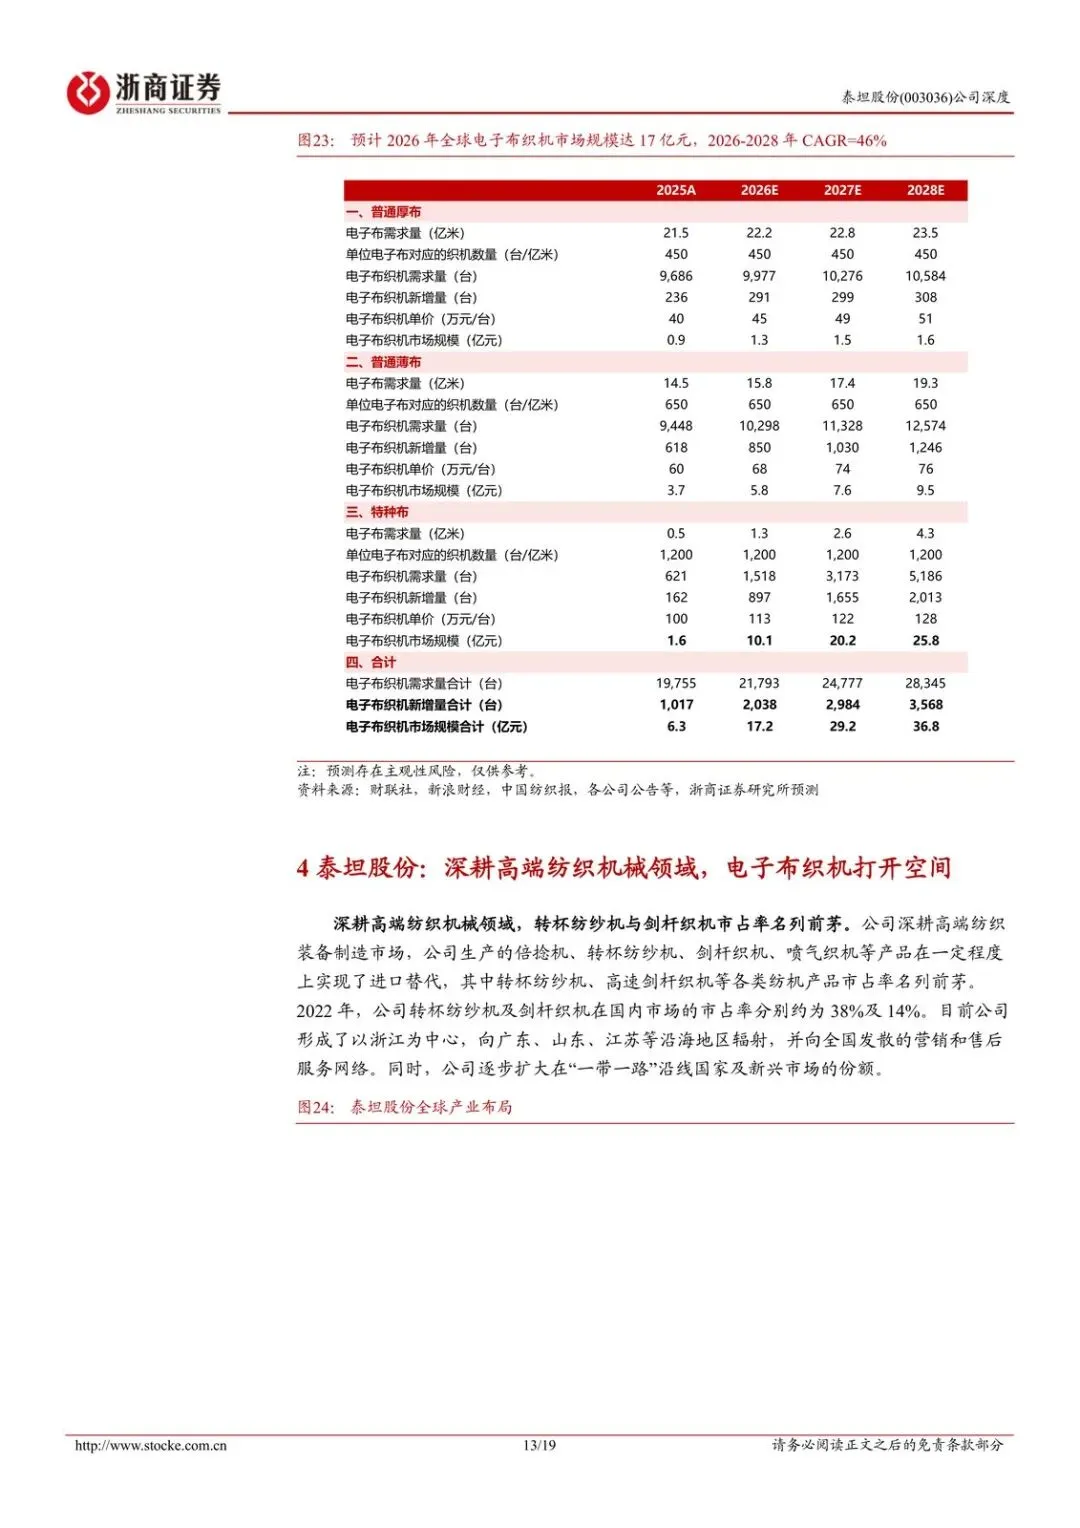
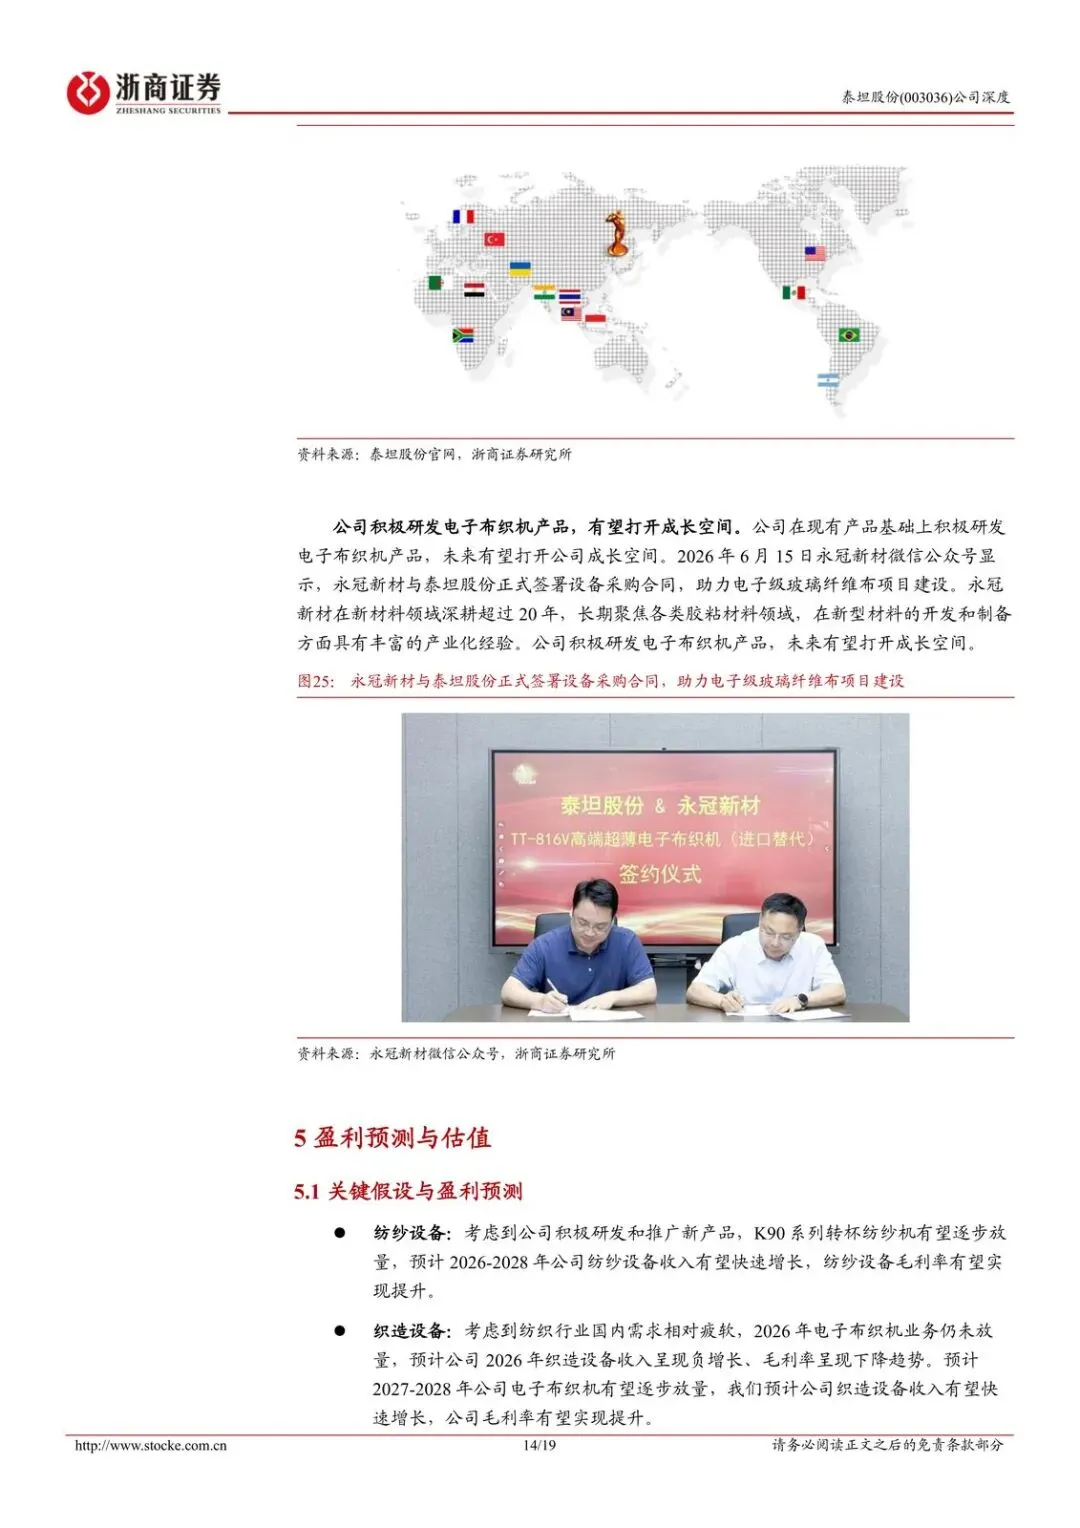
为什么是现在。2025年全球电子布喷气织机已经供应紧张,交付周期拉长,产能卡在头部。机构测算2026年全球电子布织机市场28亿元、2028年55亿元,CAGR约40%;中国从17亿元到37亿元,CAGR约46%。公司这边2026年6月15日已有公开信号:永冠新材与泰坦签署设备采购合同,对接电子级玻璃纤维布项目。需求在涨、进口机交不出来、国产第一次摸到订单,这三件事叠在同一年。
主业能撑住,利润还撑不住
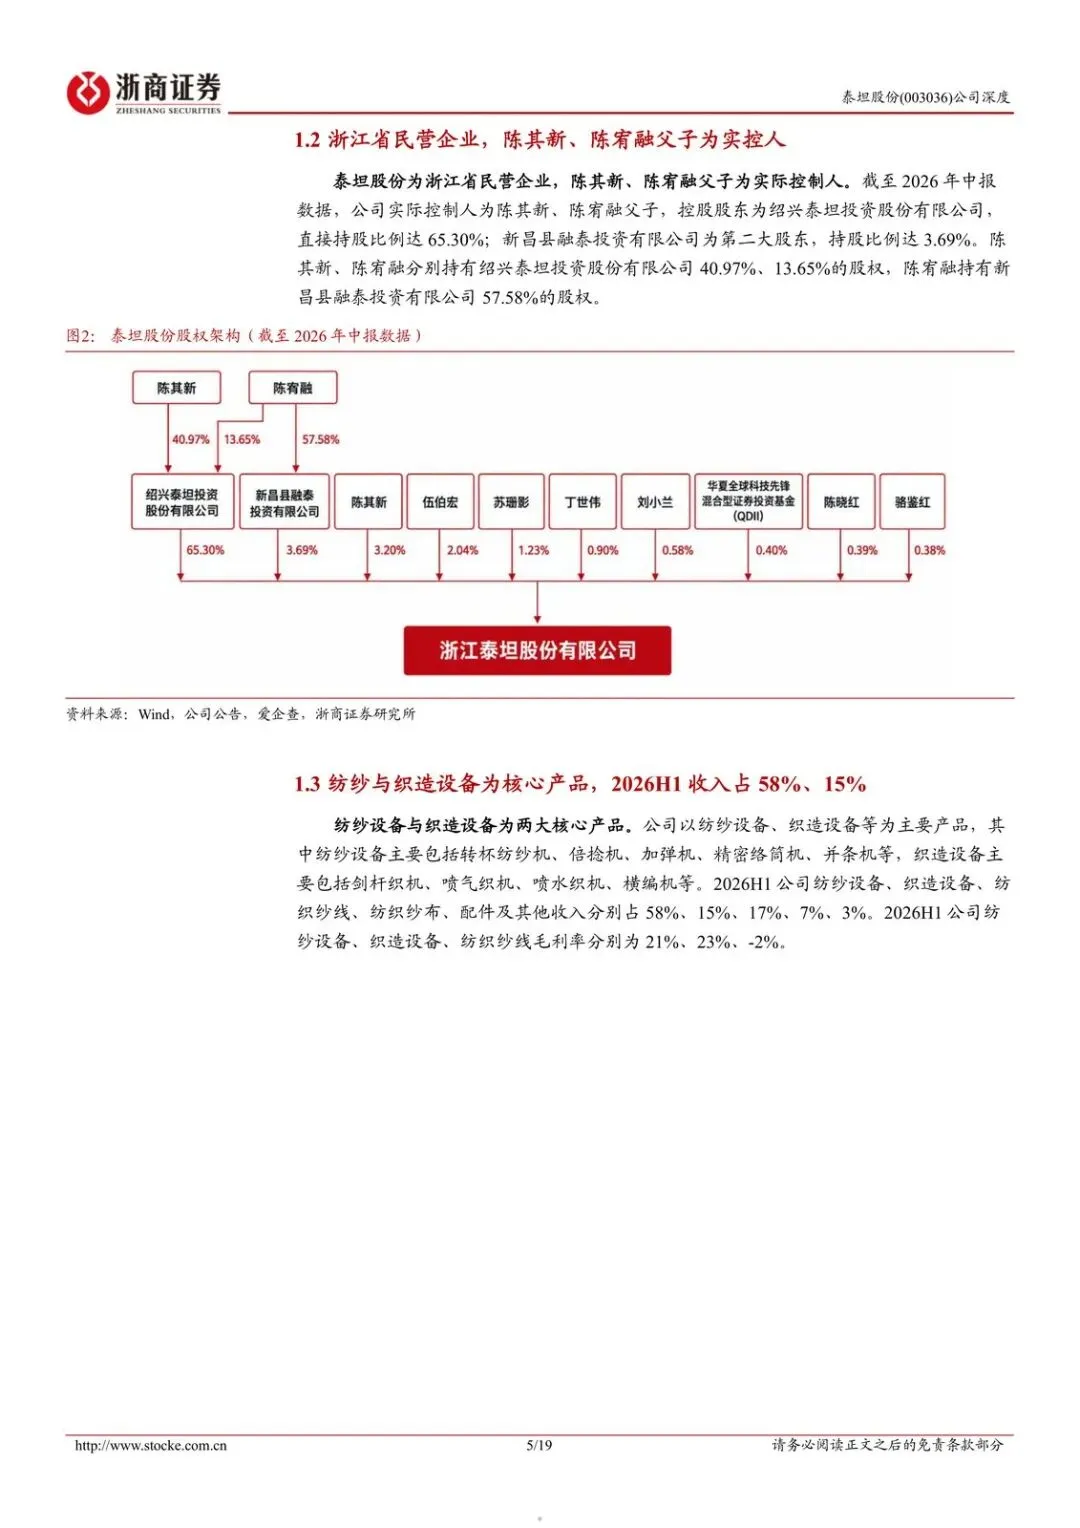
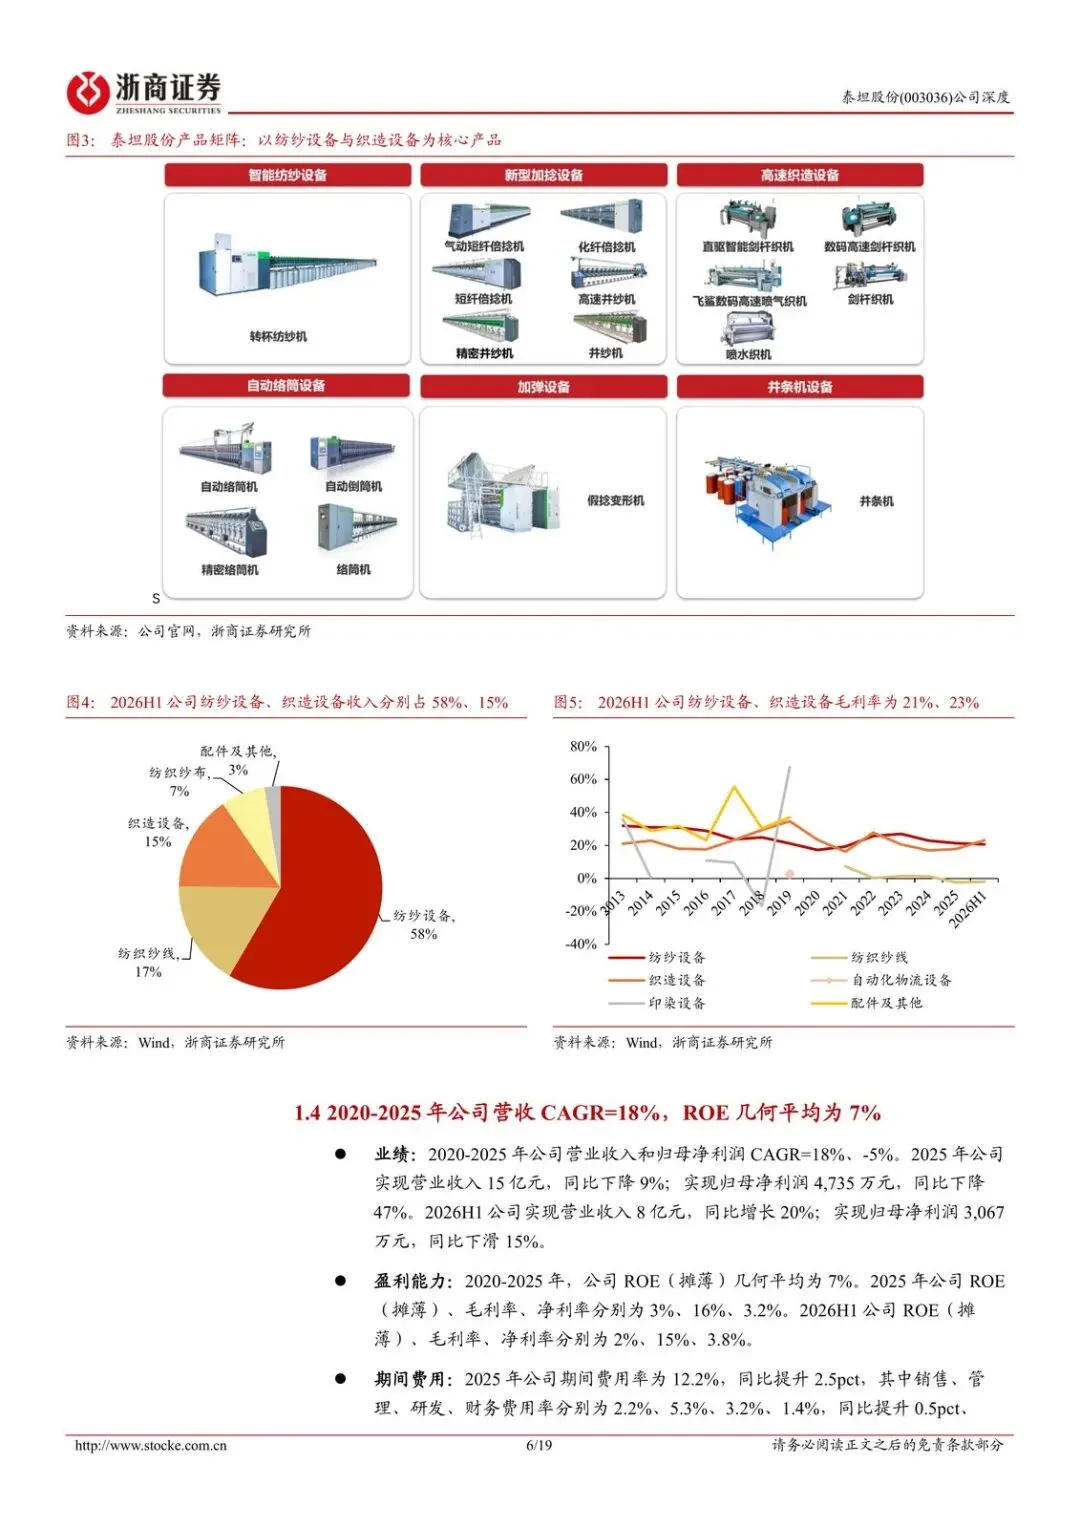
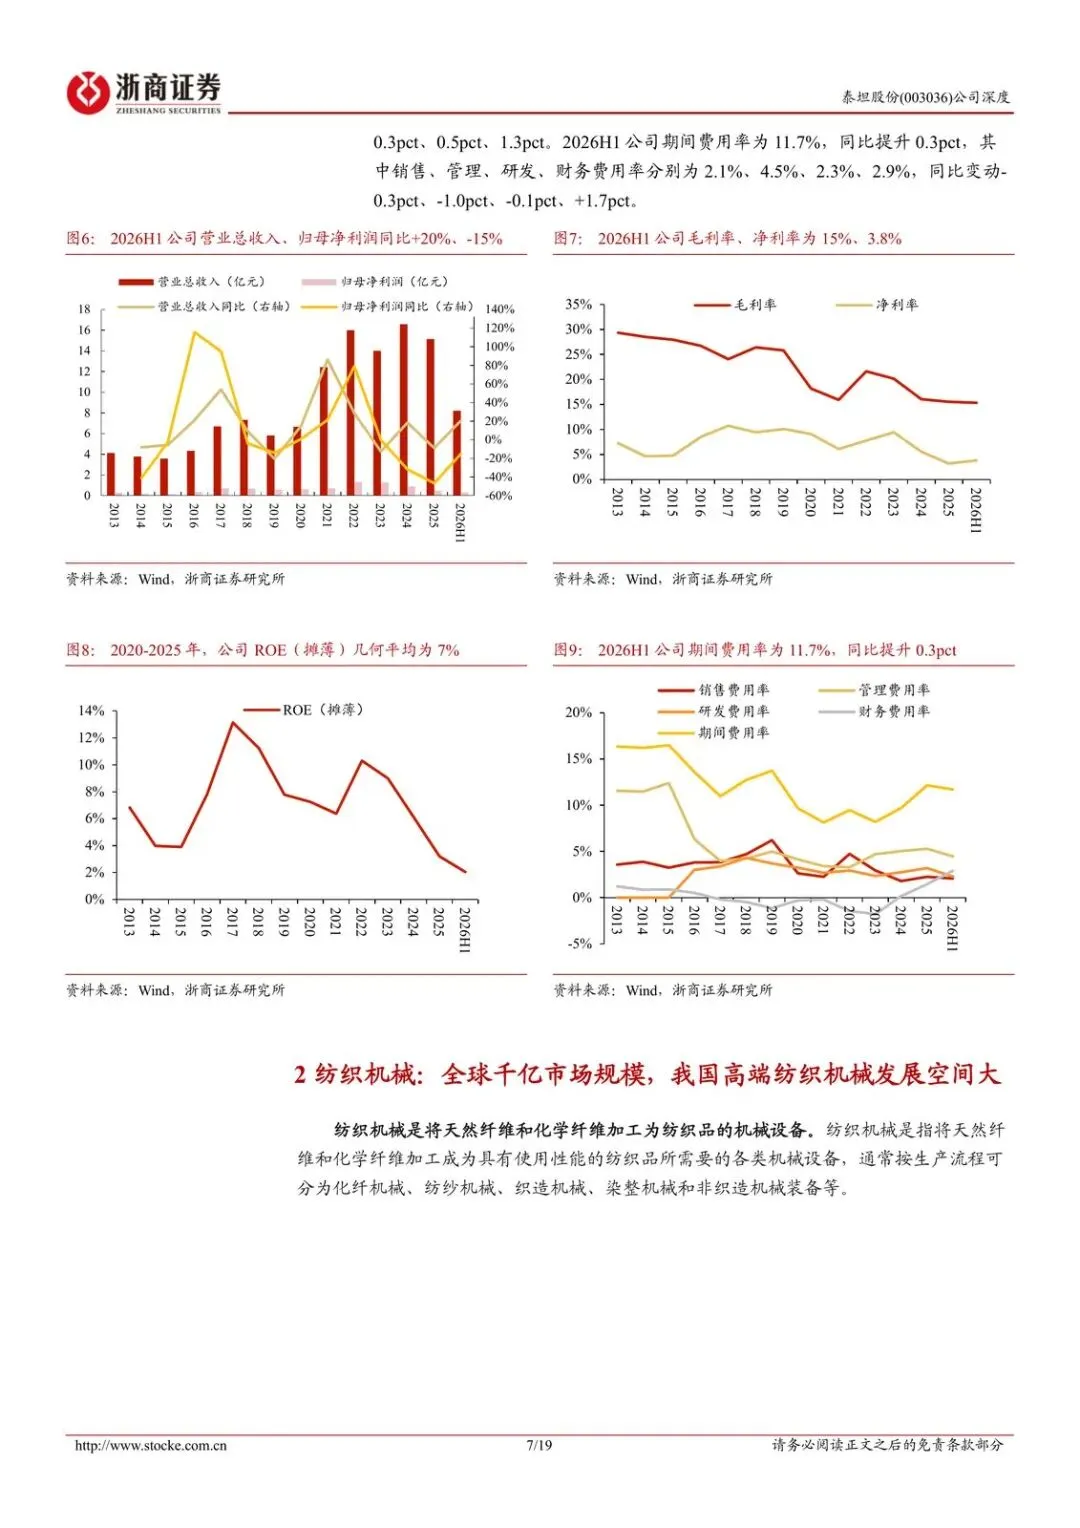
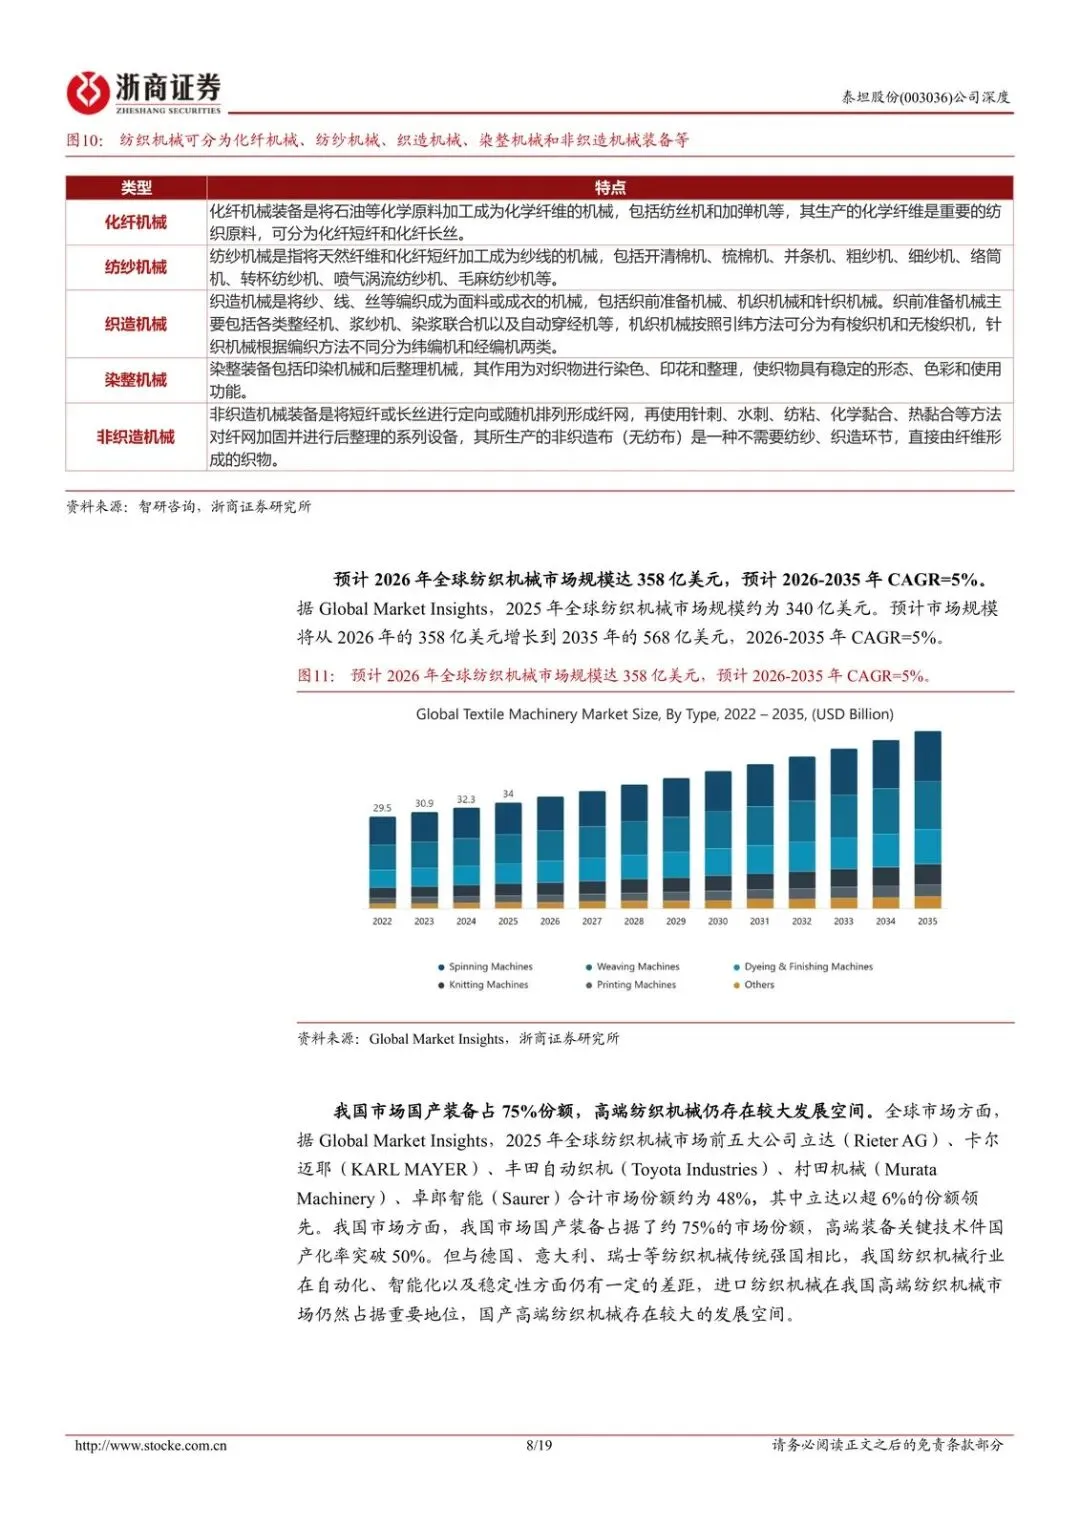
公司是转杯纺纱机、剑杆织机国内市占率靠前的高端纺机厂,纺纱和织造是两条腿。2026H1纺纱设备收入占58%、毛利率21%;织造设备占15%、毛利率23%。境内收入91%、毛利率14%;境外9%、毛利率28%。规模不差:2025年营收15亿元,2020-2025年CAGR 18%。利润差一截:2025年归母净利0.5亿元,同期CAGR -5%;2026H1毛利率15%、净利率3.8%;2025年ROE仅3%。2025年营收同比-9%,利润同比-47%。大盘是千亿级纺机(全球2026年358亿美元、2035年568亿美元,CAGR 5%),国产装备已占国内约75%,高端仍大量进口。受益的是能把织造毛利率做上去、把境外28%毛利率放大的厂商;受损的是继续卖普通纺机、利润率钉在低个位数的那一档。
电子布织机才是估值跳板
机构给的盈利预测很陡:2026-2028年归母净利0.50亿、1.24亿、1.94亿元,同比+5%、+150%、+56%,三年CAGR约97%。对应9月21日收盘价54.01元,PE 235、94、60倍,总市值约117亿元。2026年几乎还是“利润原地踏步”,2027年才是兑现年。谁受益:电子布扩产的下游、能交付专用织机的国产设备商。谁受损:交期拉长的进口机、以及如果国产突破失败、利润继续困在0.5亿附近的现有估值。接下来盯三件事:专用织机从研发到批量、永冠这类订单能否复制、利润能不能在2027年真正翻倍。
风险写得很直:国内需求不及预期、汇率、新产品研发及商业化不及预期、大股东质押、高管及股东减持。评级是相对沪深300的“增持”(超额10%–20%),不是无条件买入。
观察清单
- 2026年报利润是否仍卡在约0.50亿元、同比仅个位数增长;若明显低于此,2027年1.24亿元的台阶就需要下修。
- 电子布织机是否从“永冠新材一单”扩到更多电子级玻纤布客户的批量交付,交付周期和验收进度能否对得上2027年利润跳升。
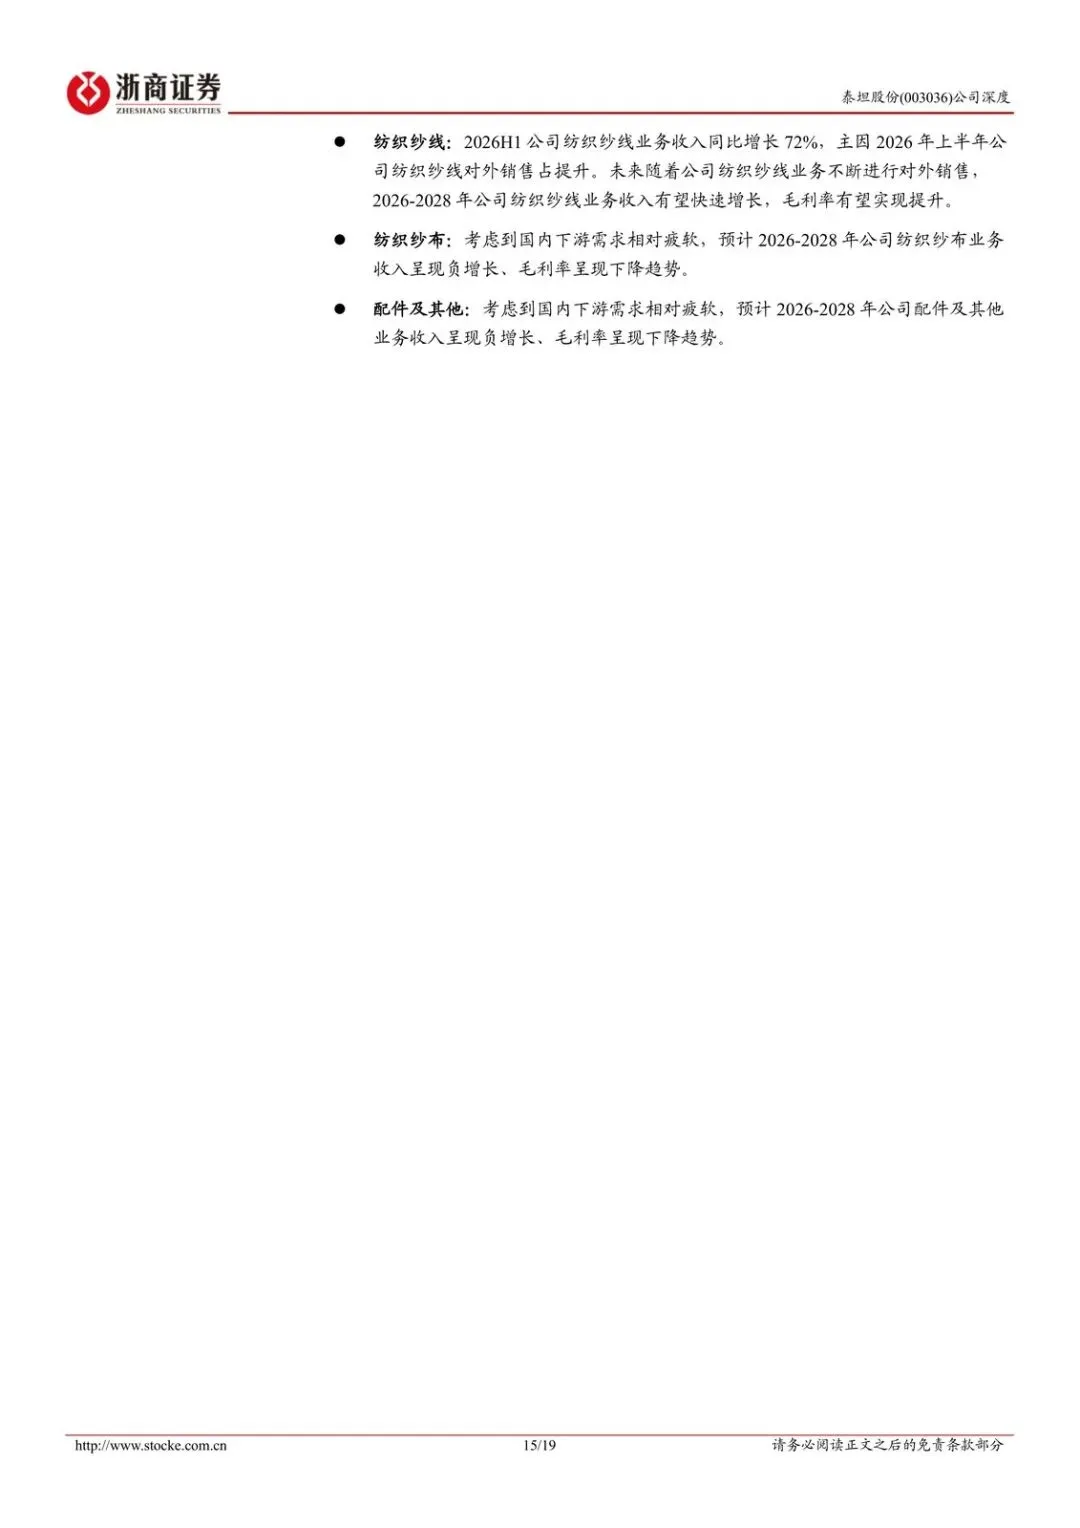
- 织造设备收入占比能否从2026H1的15%抬升,毛利率能否稳住或高于23%,境外收入占比能否从9%往上走(境外毛利率28%)。
- 2027年PE能否从235倍落到机构给的94倍附近,前提是利润同比约+150%兑现,而不是市值先涨、利润后空。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告