研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/ddc9f35a984d
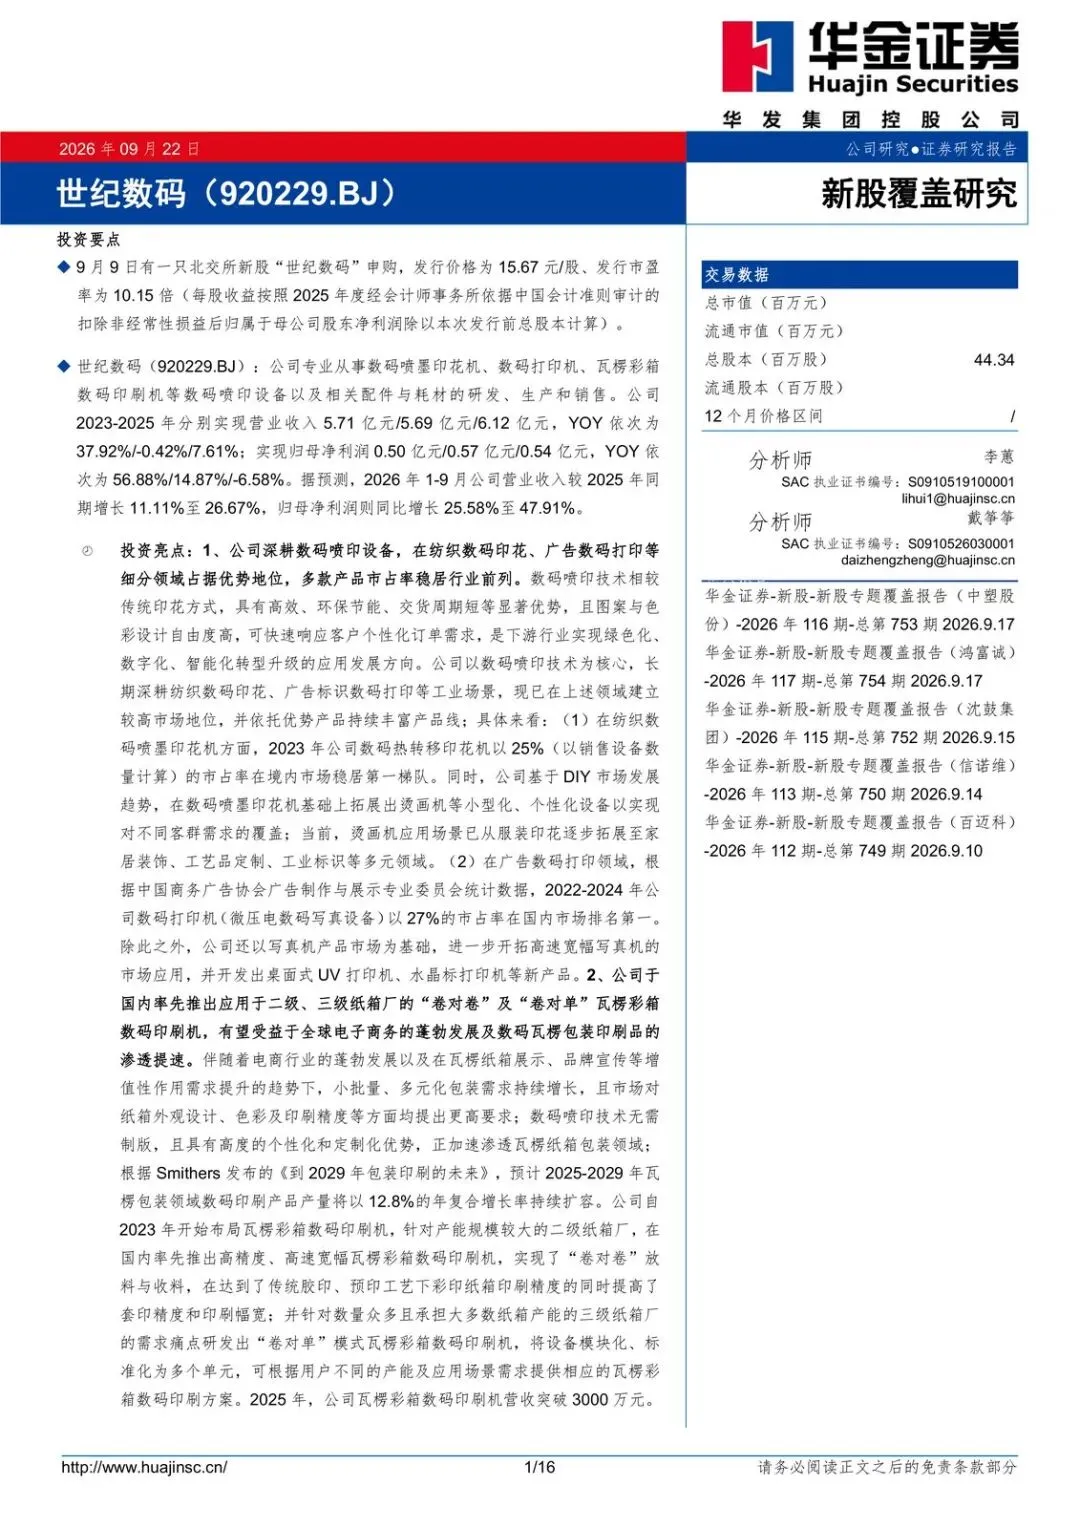
世纪数码拿着两个细分第一梯队的市占率去北交所,定价只有 10.15 倍 PE,但规模和毛利率都明显矮于同行——这不是“便宜即机会”,而是一条需要用瓦楞新业务兑现来证明的成长故事。
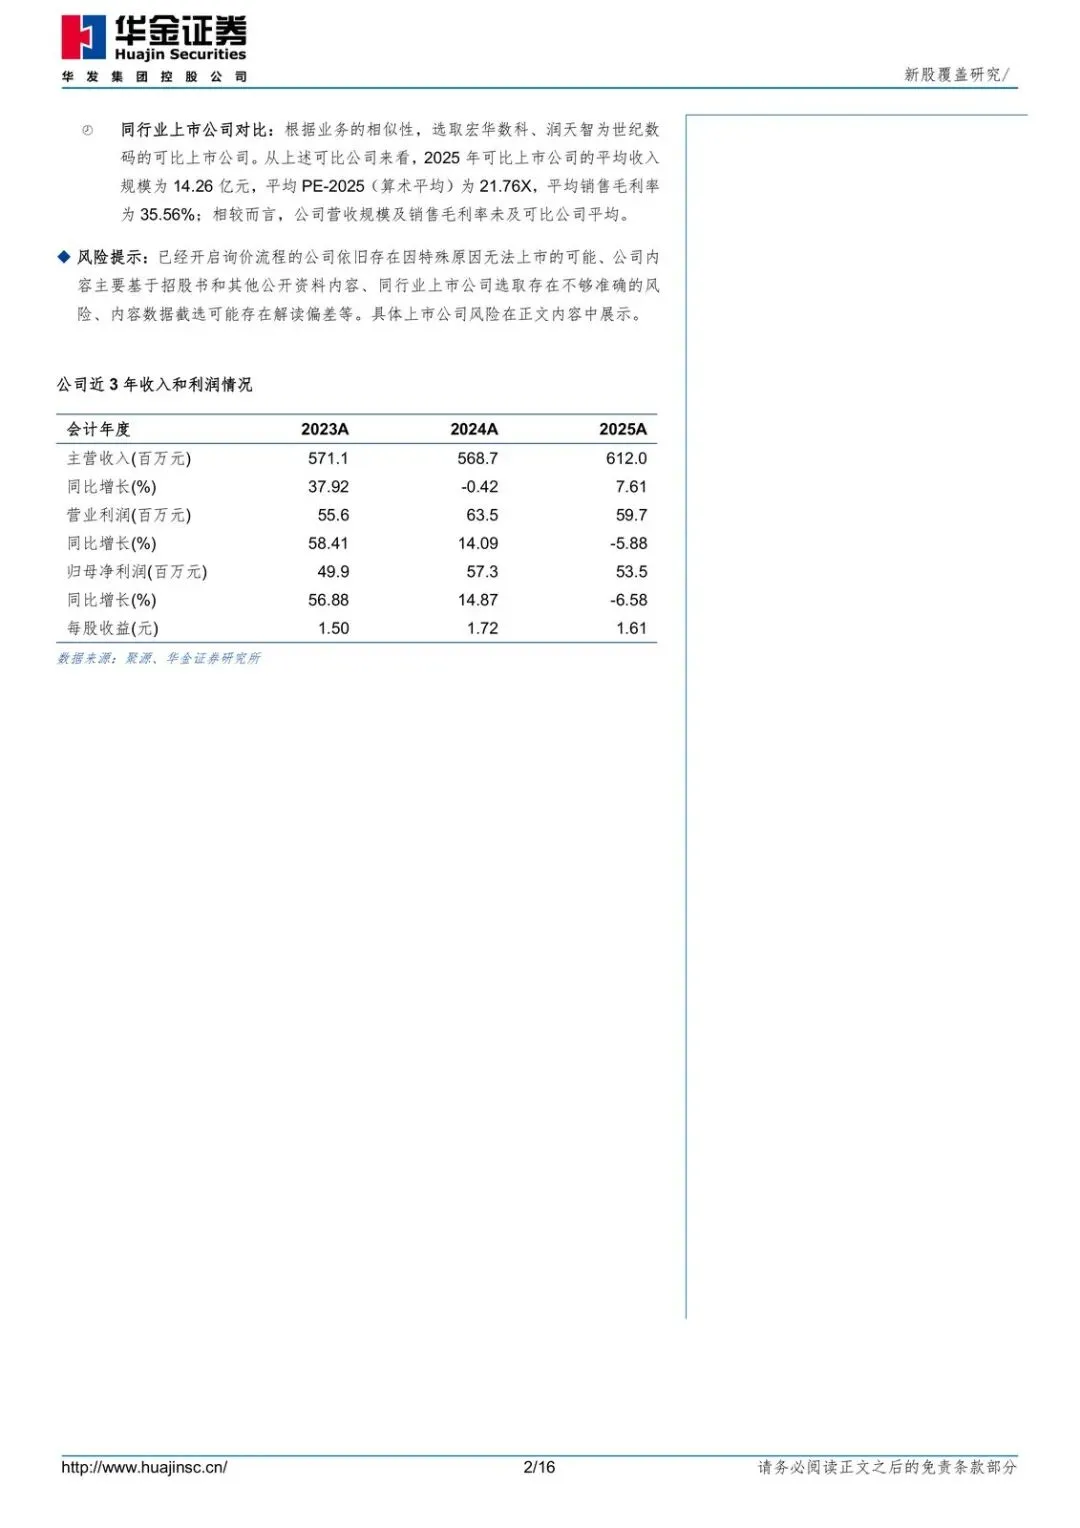
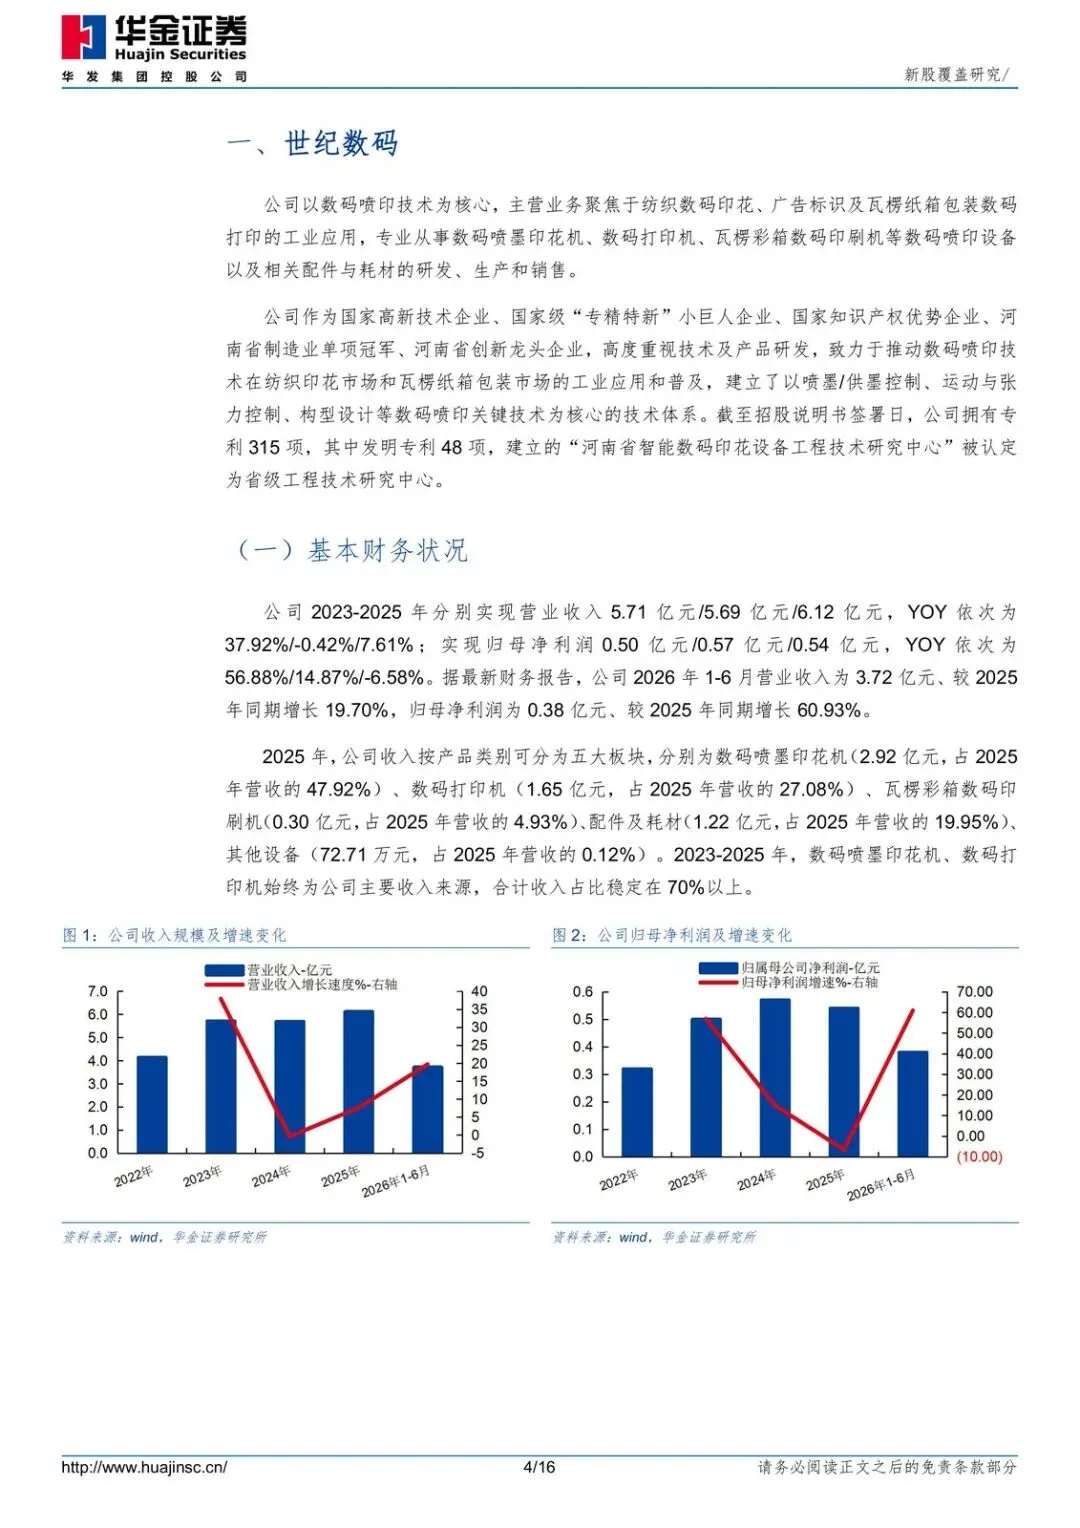
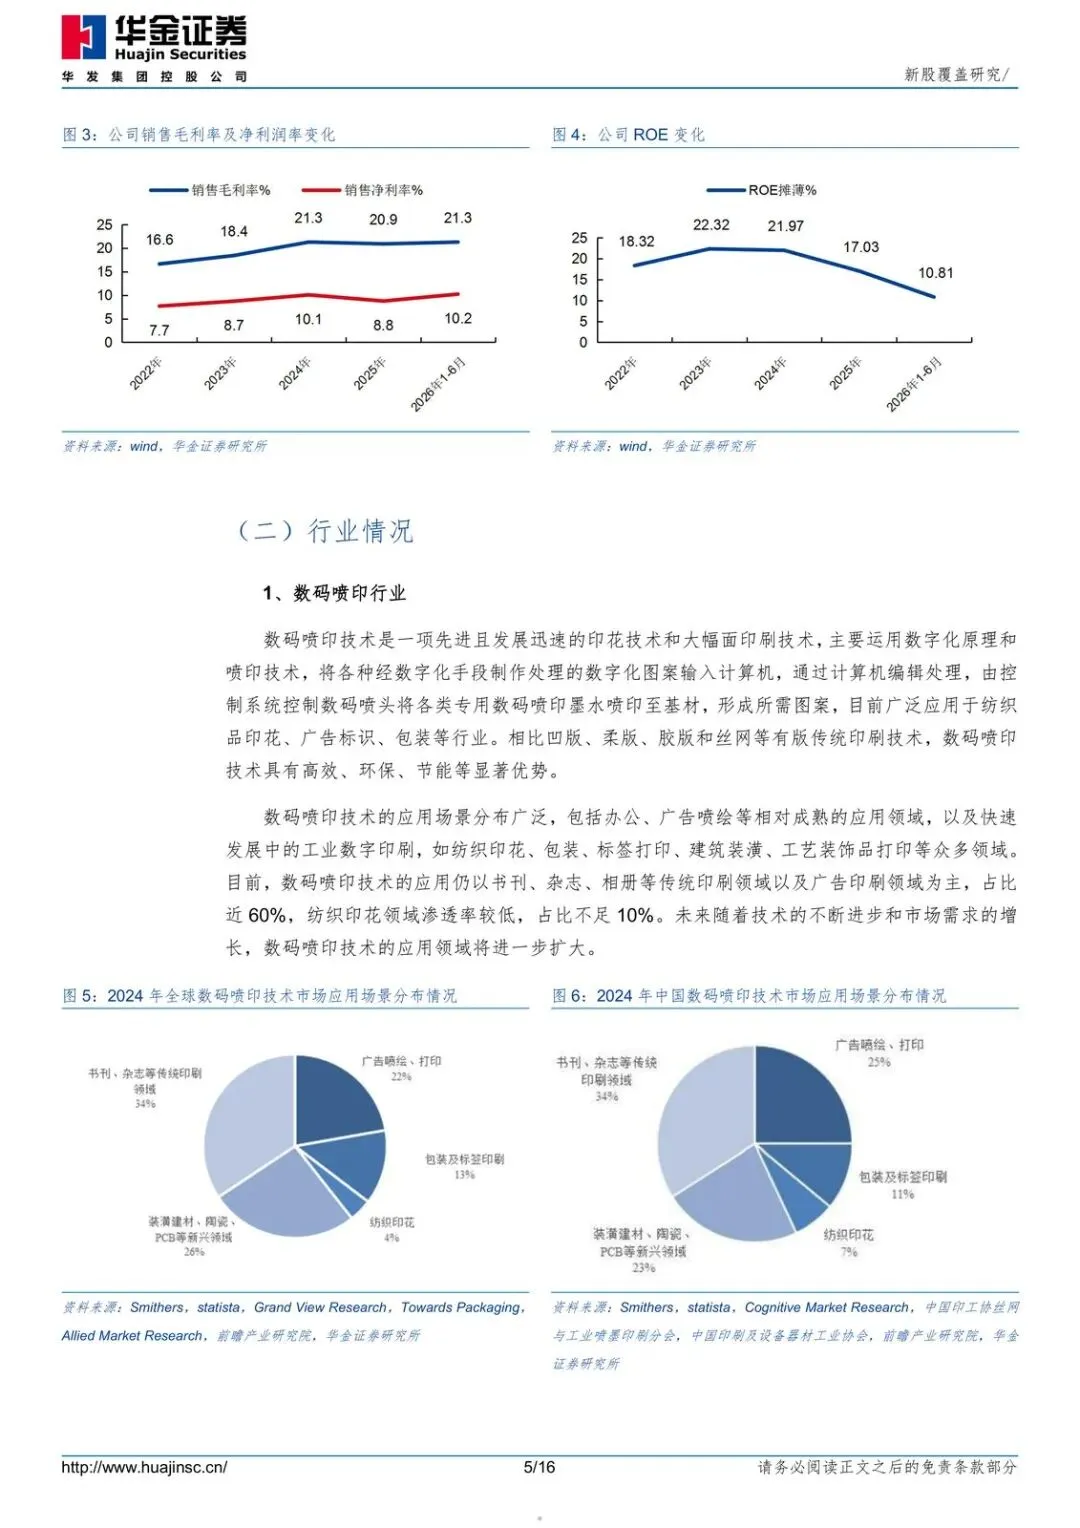
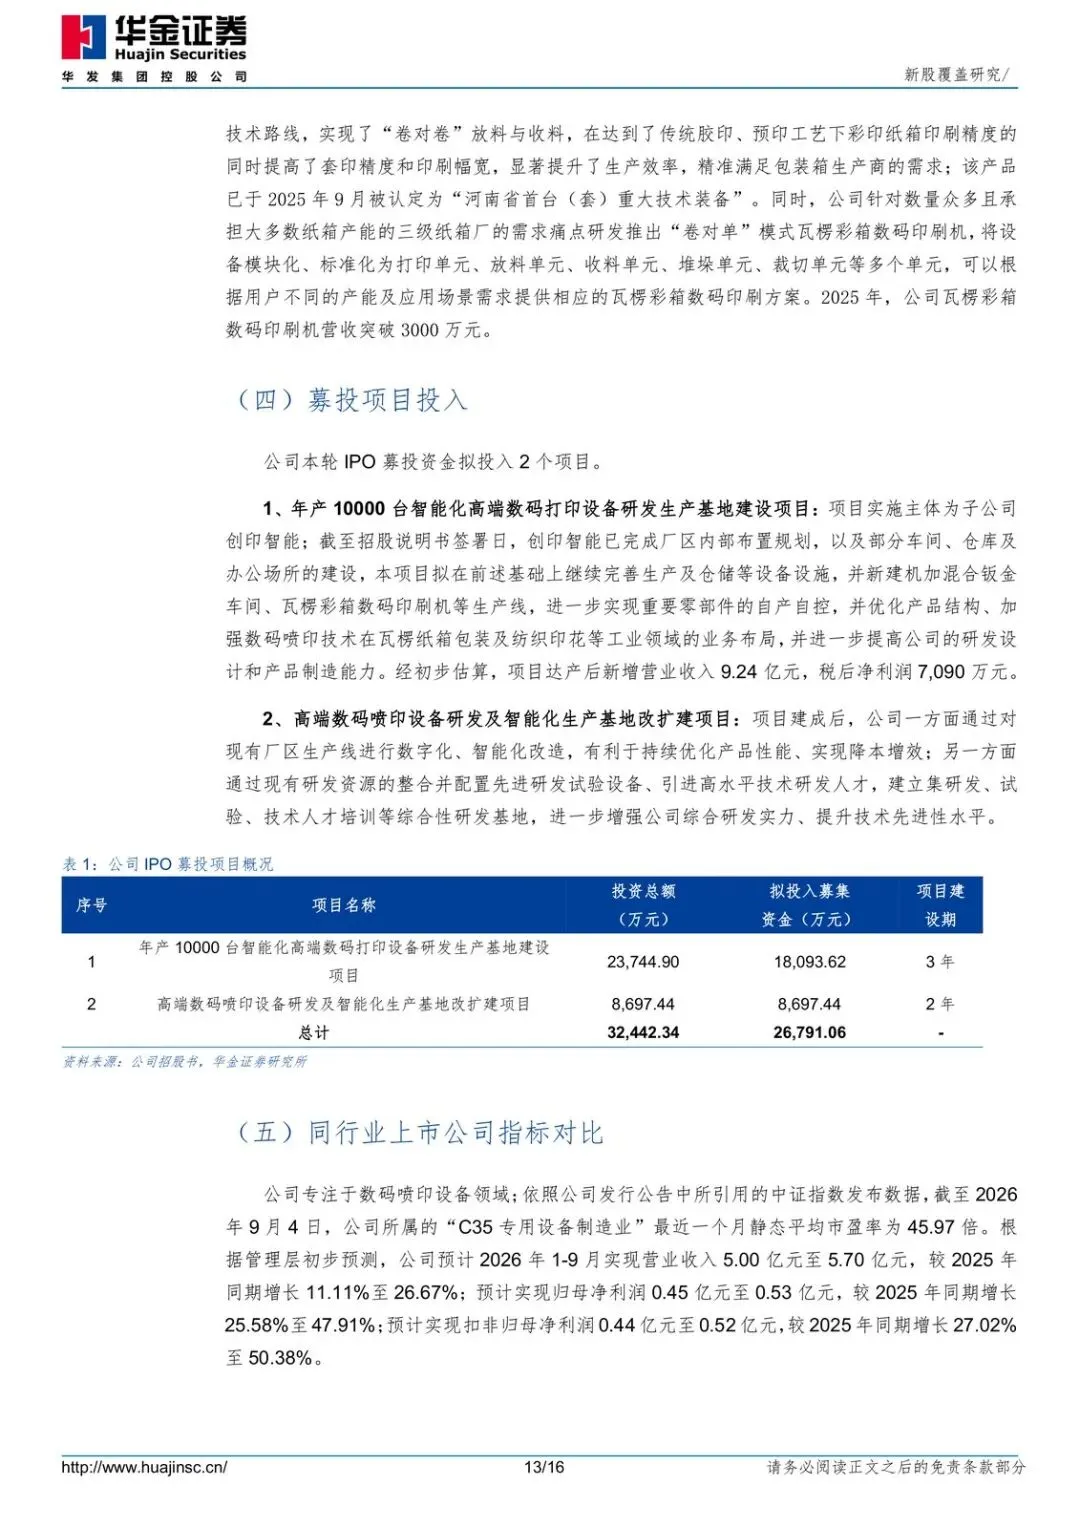
9 月 9 日申购、发行价 15.67 元。公司做数码喷墨印花机、数码打印机、瓦楞彩箱数码印刷机,以及配件耗材。2023–2025 年收入 5.71 / 5.69 / 6.12 亿元,增速 37.92% / -0.42% / 7.61%;归母净利润 0.50 / 0.57 / 0.54 亿元,最后一年掉了 6.58%。预测 2026 年 1–9 月收入同比增 11.11%–26.67%,利润增 25.58%–47.91%。现在值得看,是因为发行倍数压在同行 2025 年平均 21.76 倍之下,而瓦楞这条新曲线刚开始出量。
主线就两件事:老业务护城河够不够厚,新业务能不能把利润重新拉起来。
护城河在细分,不在总量
纺织端,2023 年数码热转移印花机按销售台数计境内市占率 25%,第一梯队。广告端,2022–2024 年微压电数码写真设备国内市占率 27%,排名第一。烫画机从服装印花扩到家居、工艺品、工业标识;写真机再往高速宽幅、桌面 UV、水晶标走。
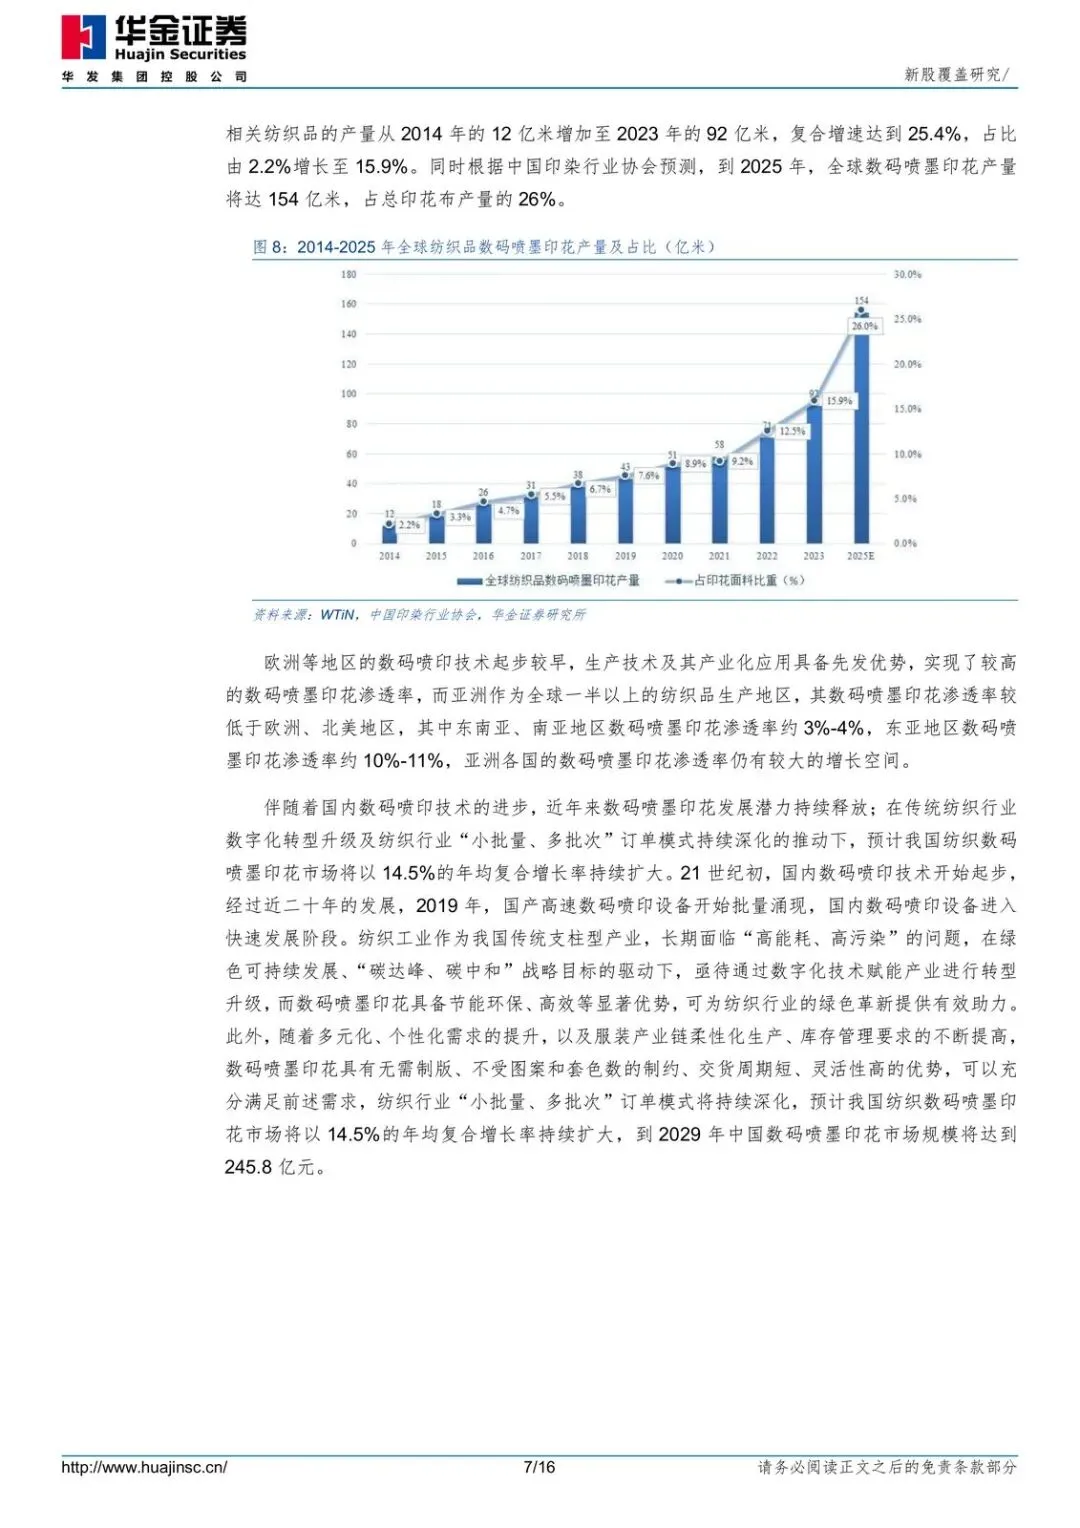
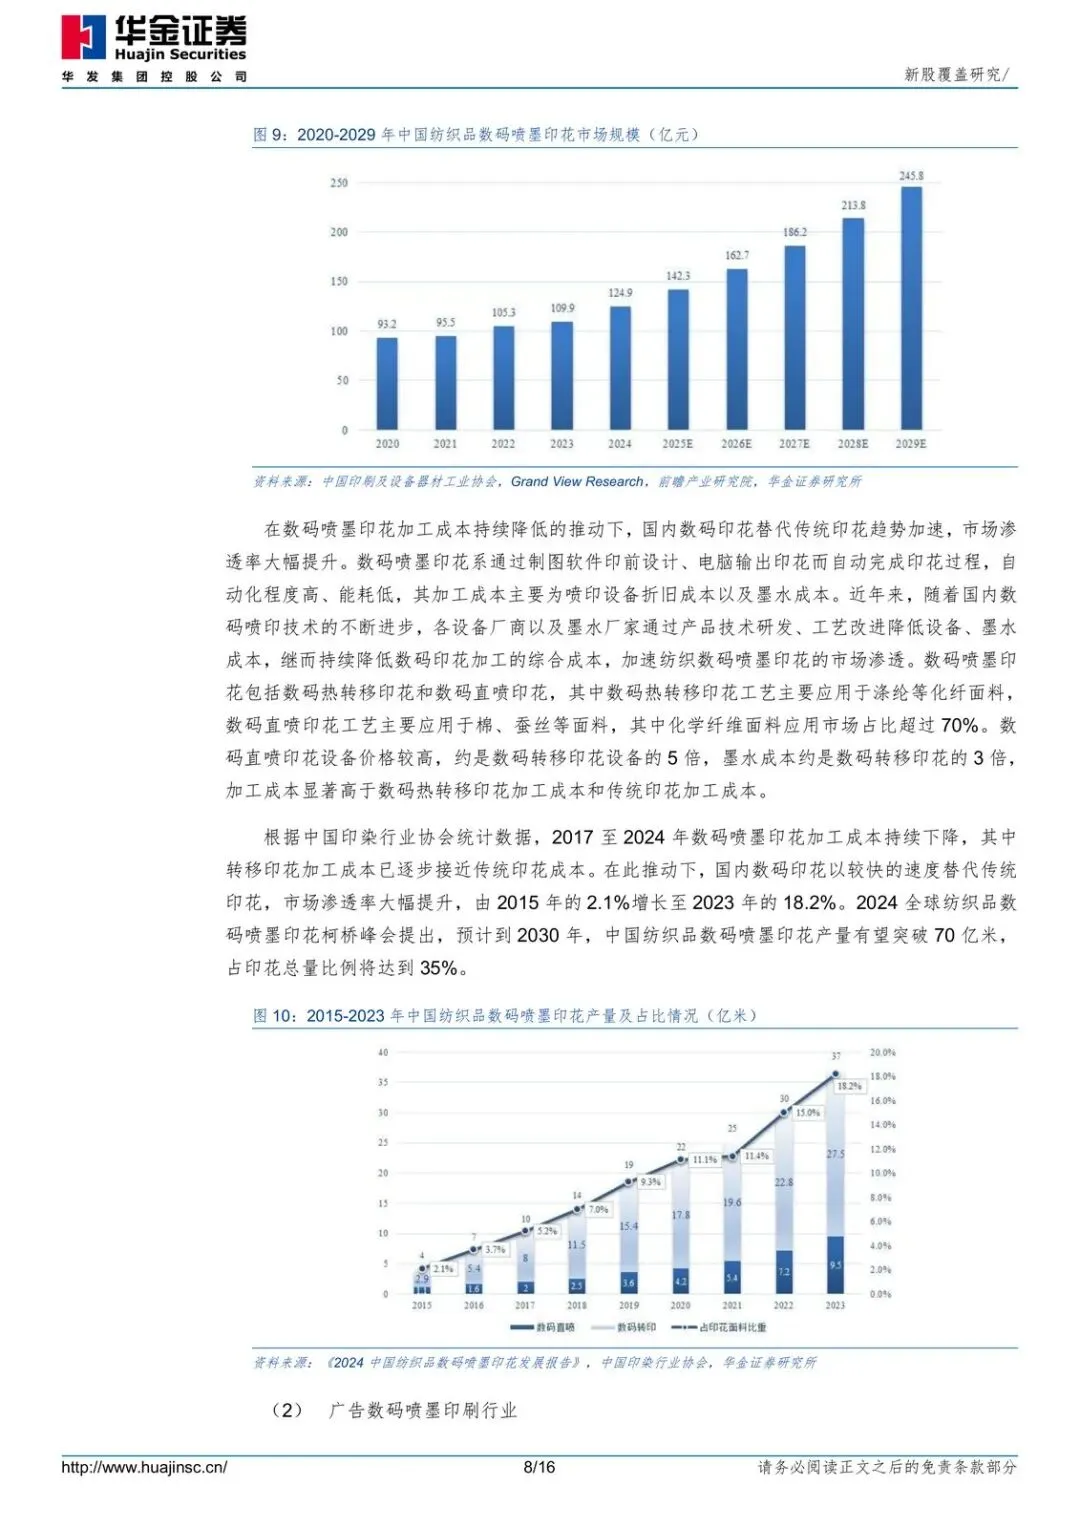
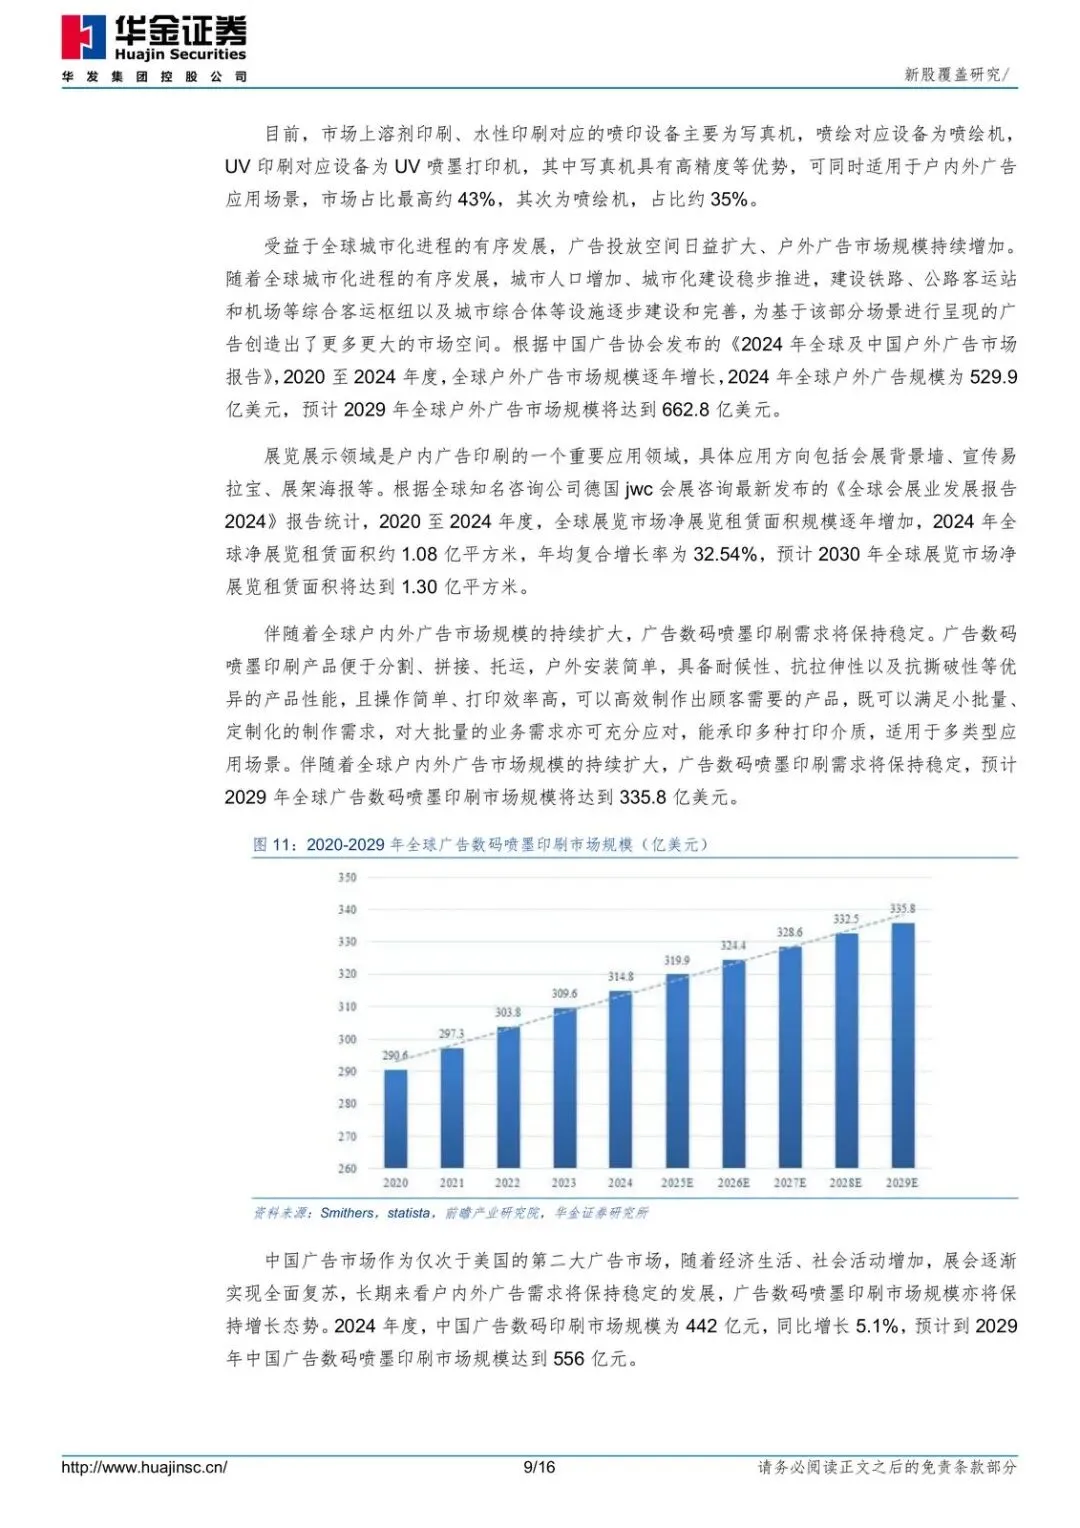
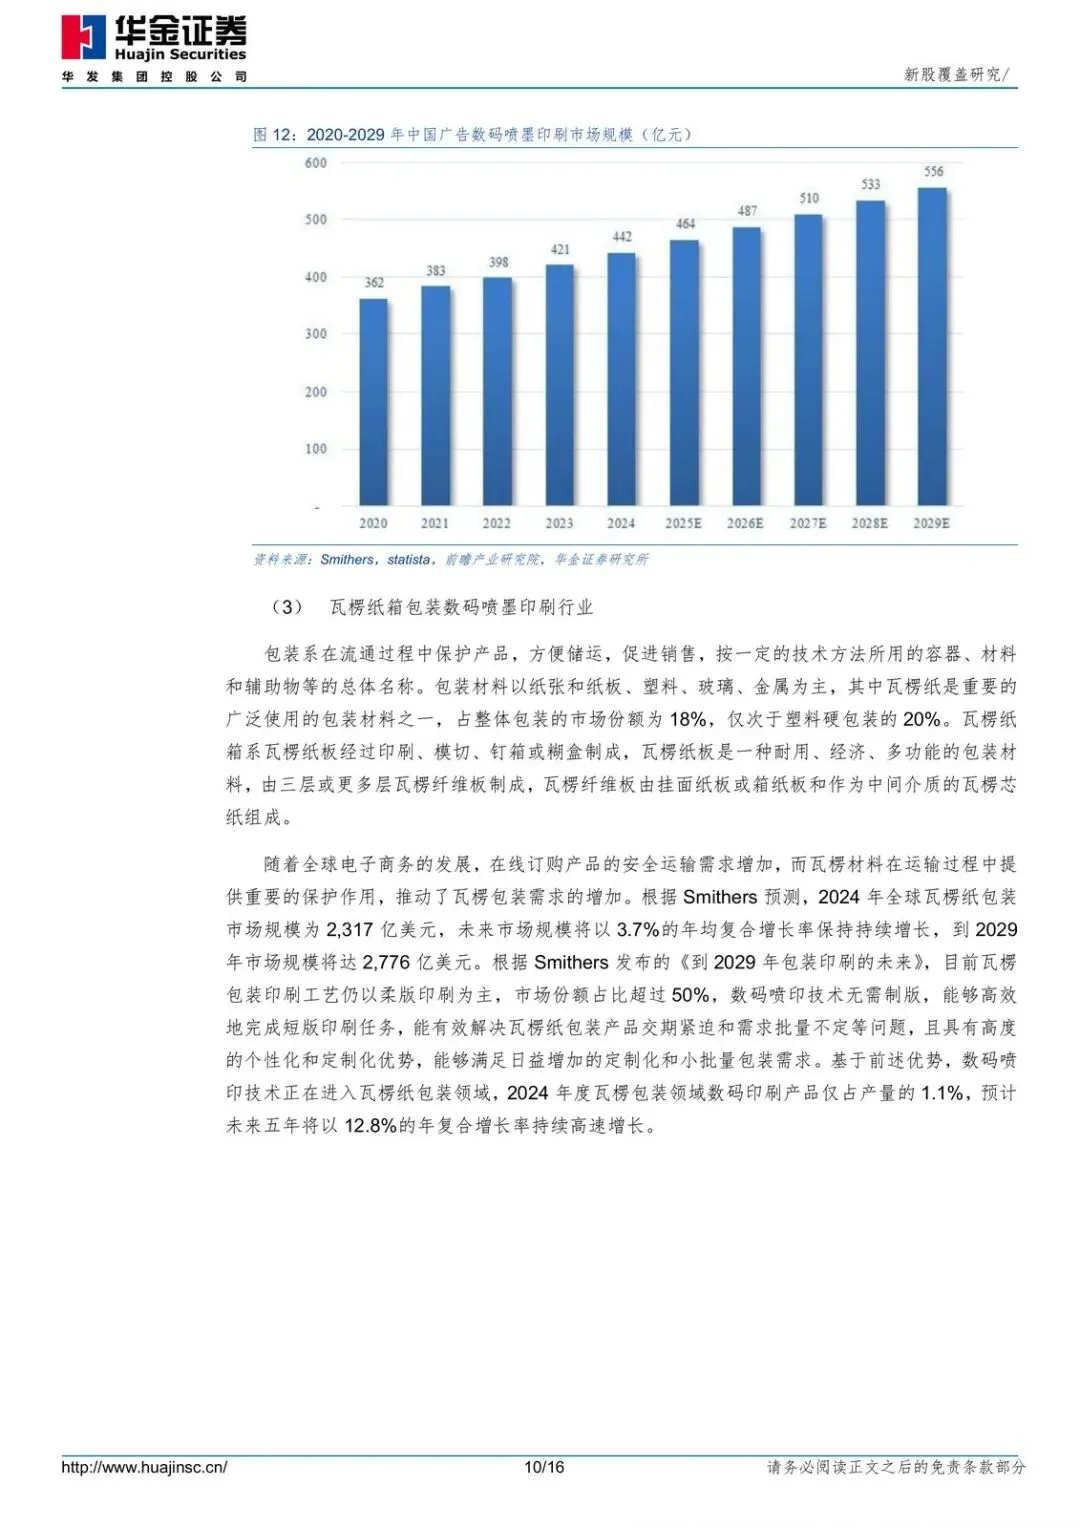
数码喷印相对传统工艺:不用制版、交期短、能耗低、图案自由度高。中国广告数码印刷 2024 年市场规模 442 亿元,同比 5.1%。这解释了“为什么现在还要看它”——下游个性化、小单快反还在扩,公司已经卡在设备侧。
受益的是已经铺开渠道、能卖配件耗材的厂商。2025 年配件及耗材 1.22 亿元,占收入 19.95%;刷机 0.30 亿元,占 4.93%。受损的是仍靠传统制版、大批量胶印抢小单的工厂。
矛盾一:规模和毛利率都矮一截
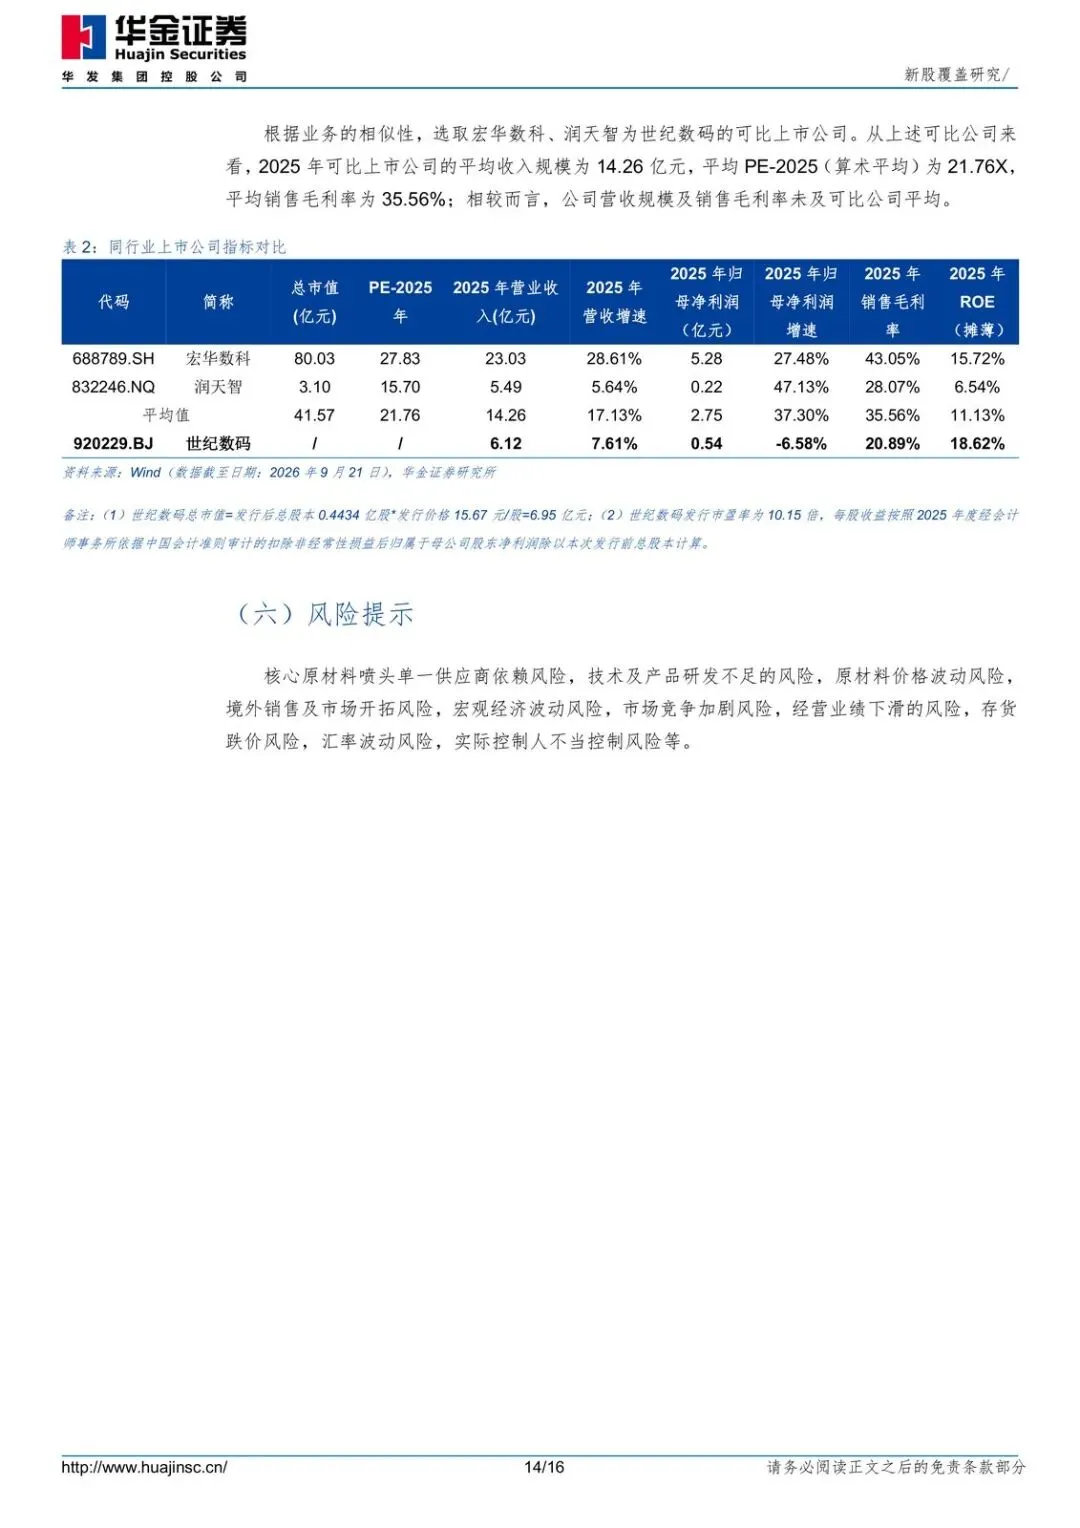
可比公司选宏华数科、润天智。2025 年两家平均收入 14.26 亿元、平均 PE 21.76 倍、平均销售毛利率 35.56%。世纪数码收入 6.12 亿元、毛利率 20.89%、净利率 18.62%。利润规模 0.54 亿元,增速还是负的。
定价 10.15 倍(按 2025 扣非后归母净利润 / 发行前总股本)看起来便宜,对应的是更小的盘子和更薄的毛利。谁受益:若瓦楞和耗材把结构拉上去,估值有修复空间。谁受损:若收入继续个位数、利润再滑,折价就是折价。
矛盾二:利润刚掉一年,瓦楞才刚过 3000 万
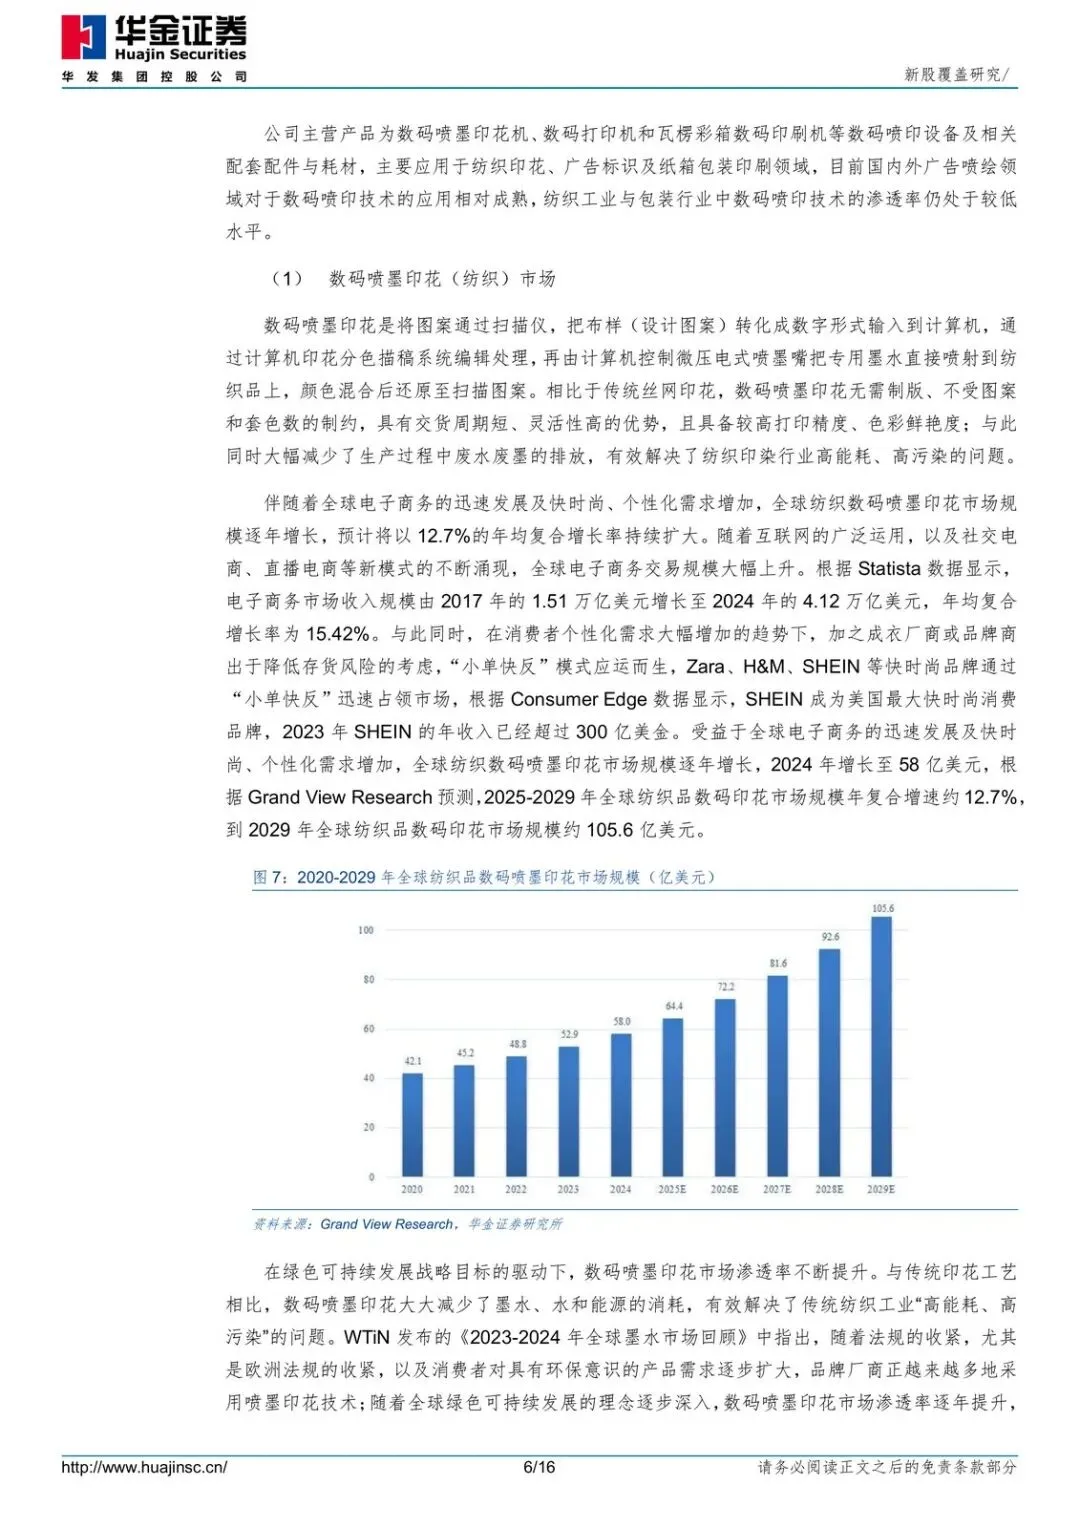
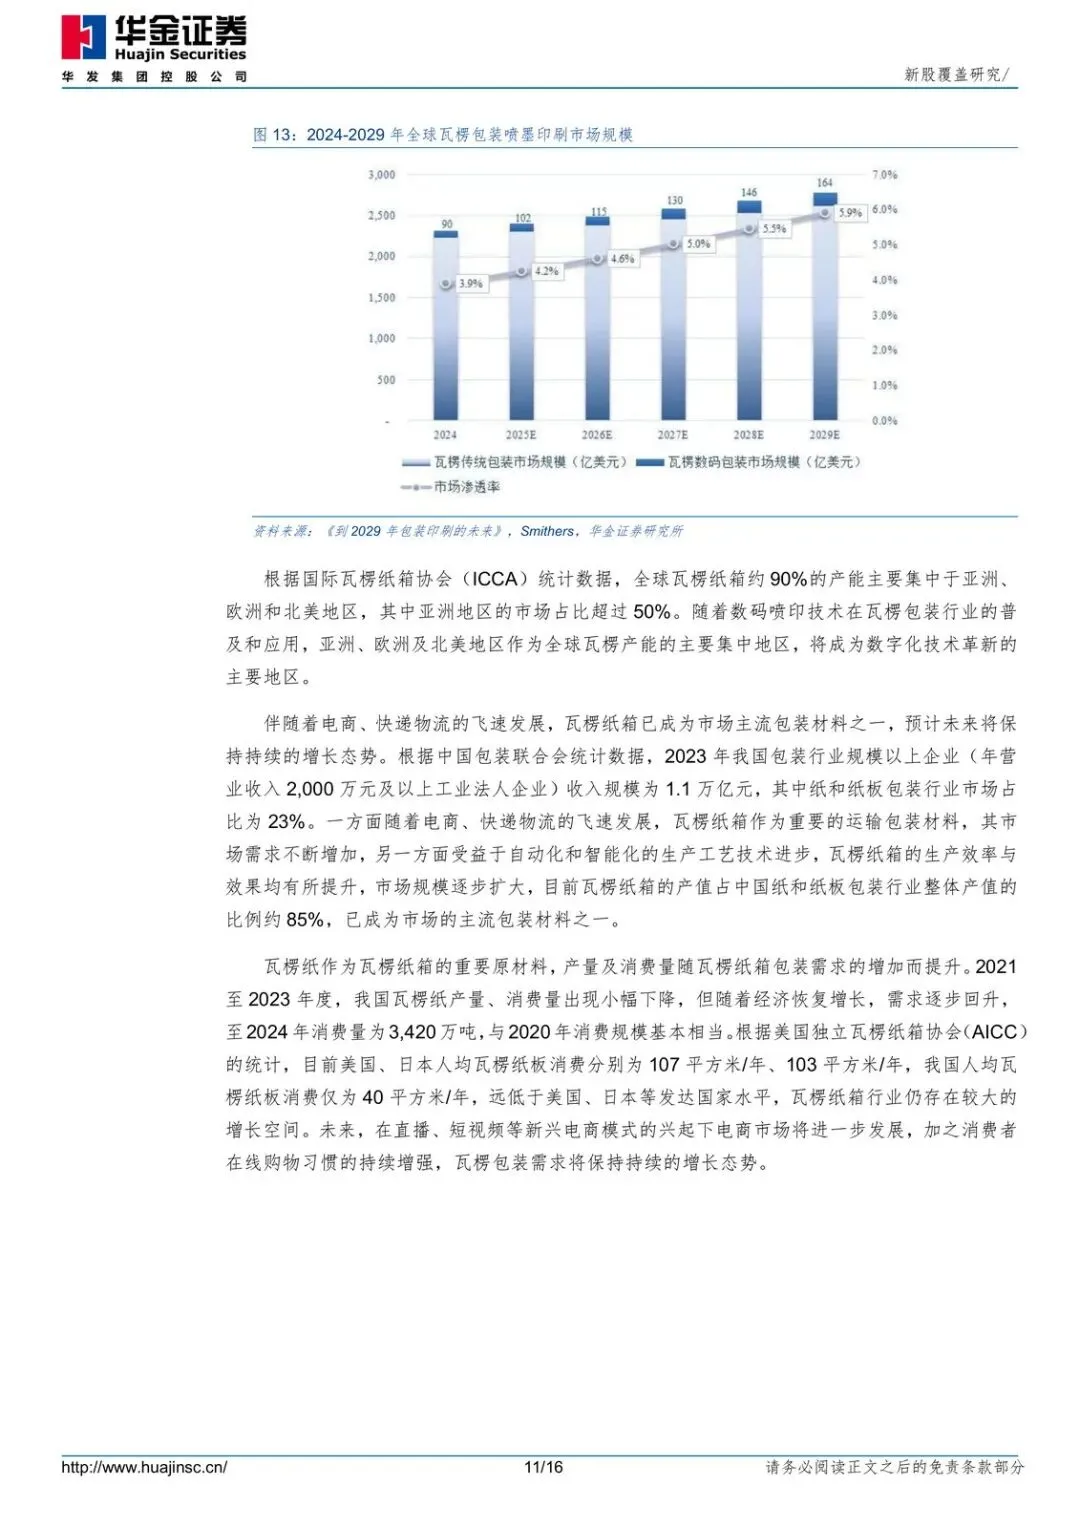
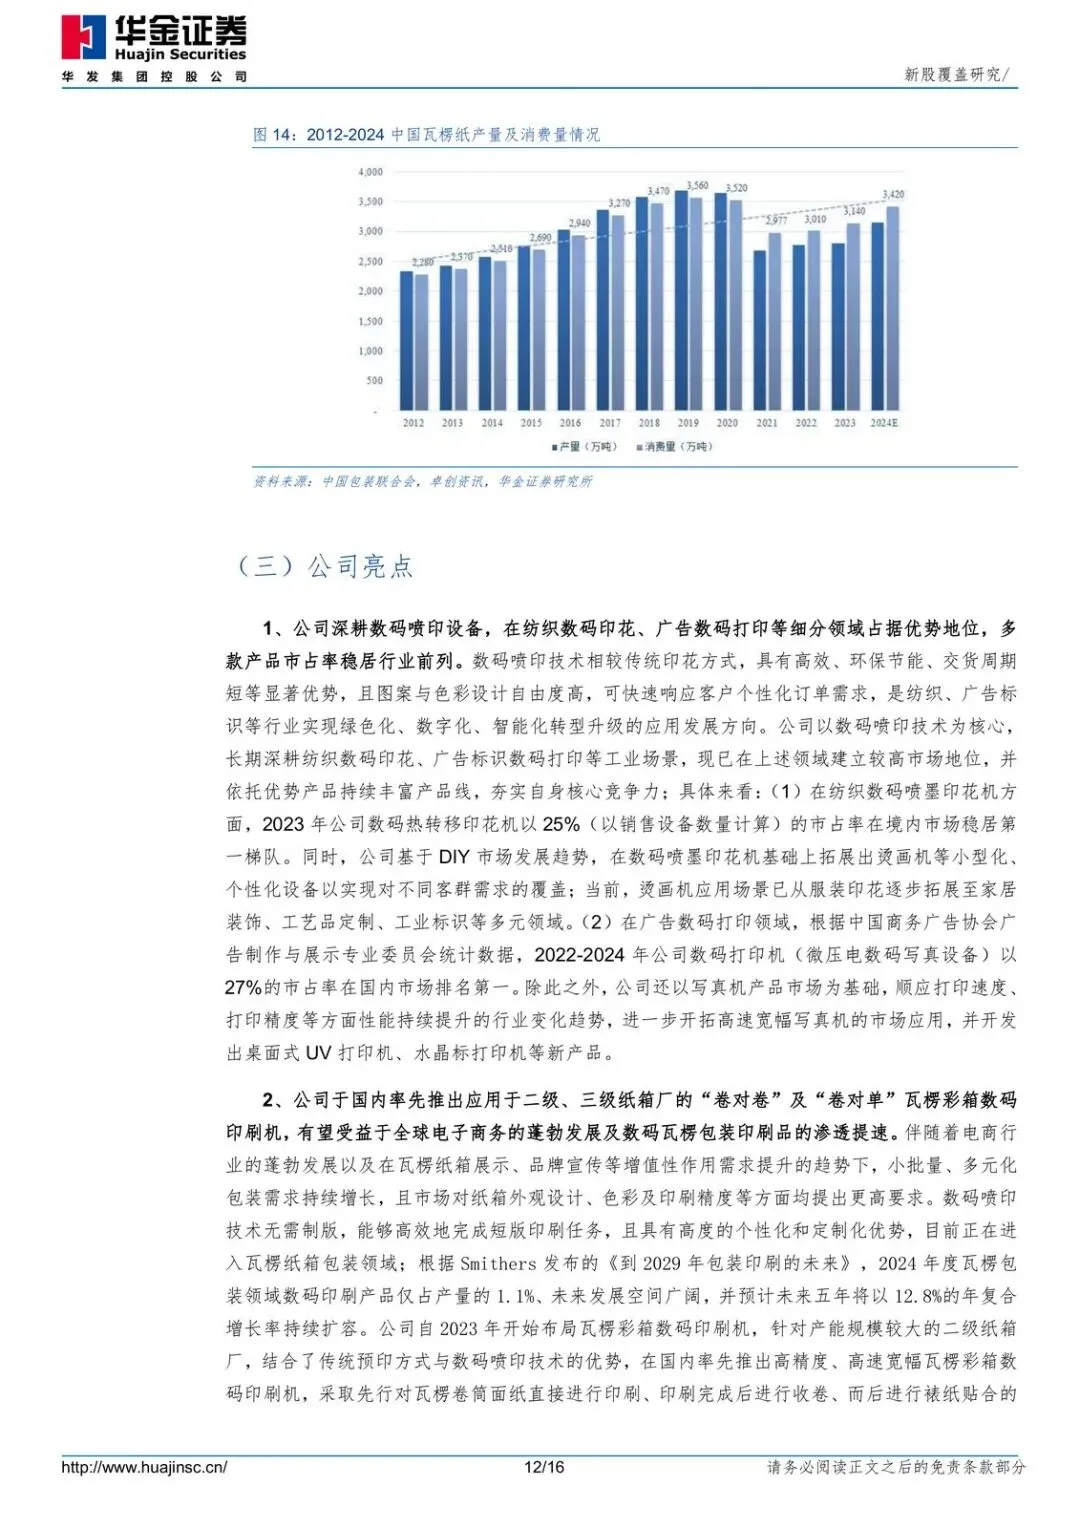
公司 2023 年起做瓦楞彩箱数码印刷机:二级厂推“卷对卷”高速宽幅,三级厂推模块化“卷对单”。2025 年这块营收突破 3000 万元。Smithers 预计 2025–2029 年瓦楞包装数码印刷产量年复合 12.8%。电商小批量、要彩面、要品牌露出,正是数码喷印的渗透窗口。
为什么是现在:渗透刚起步,公司自称国内率先做出这两类机型。接下来盯什么:瓦楞收入能不能从 3000 万级变成真正的第二曲线,以及 2026 年前三季度利润指引(25.58%–47.91%)能不能落地。材料里还有一笔同期利润 0.38 亿元、同比增 60.93% 的数据,说明阶段性弹性已经出现,但全年能否接住仍要看订单。
该盯的清单
- 瓦楞彩箱数码印刷机收入能否在 2025 年 3000 万元基础上继续放量,而不是一次性项目。
- 2026 年 1–9 月收入增速是否落在 11.11%–26.67%、归母净利润增速是否落在 25.58%–47.91%。
- 毛利率能否从 20.89% 向可比平均 35.56% 靠拢,配件耗材占比(2025 年 19.95%)是否继续抬升。
- 发行后 PE 相对宏华数科、润天智 21.76 倍均值的折价是否收窄,还是被规模差长期钉死。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告