研报速递
一
2025年是中国AI产业从技术叙事切换到产业统计的一年。工信部在2026年1月的国新办发布会上给出两个硬数字:全年人工智能核心产业规模突破1.2万亿元,人工智能企业数量超过6200家。把时间往回拨一年,中国信通院《人工智能产业发展研究报告(2025年)》测算2024年核心产业规模已突破9000亿元、同比增长24%。
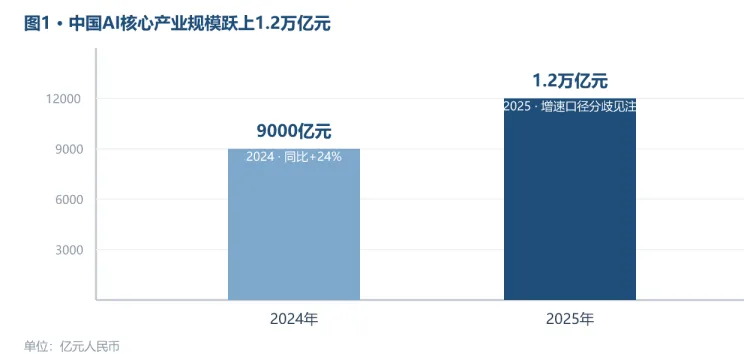
数据来源:中国信通院《人工智能产业发展研究报告(2025年)》(2024年值);工信部/国新办发布会(2025年值,2026.01)。口径提示:中国信通院按2025年产业规模测算同比增长约40%,与"9000亿→1.2万亿"隐含的约33%不一致,两个口径并列,取保守表述"突破1.2万亿",不据此外推精确增速。
这里要先埋一个克制:1.2万亿是核心产业规模,包括芯片、算力、模型、软件与服务等,不等于产业收入或利润。把它与AI带来的经济增量混为一谈,是这两年最常见的数字误会。真正让人意外的是需求侧。CNNIC第57次《中国互联网络发展状况统计报告》显示,截至2025年12月,我国生成式人工智能用户规模达6.02亿人,较2024年底增长141.7%,普及率42.8%,一年提高25.2个百分点。同期网民规模11.25亿、互联网普及率80.1%——也就是说,每十个中国网民里,已有大约四个在用生成式AI。这个渗透速度,比当年移动互联网的普及曲线陡得多。
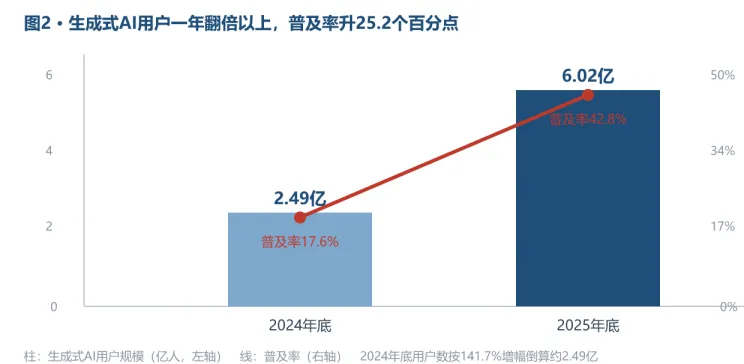
数据来源:CNNIC第57次《中国互联网络发展状况统计报告》(2026.02.05发布),数据时点2025年12月;2024年底用户数由"增长141.7%"倒算,与CNNIC第55次报告口径基本一致。国家网信办另披露截至2025年11月已有611款生成式AI服务完成备案、306款完成登记。
二
要理解中国AI的算力,得先看一张从下往上的传导图。最底下是电和机房,往上是芯片与硬件,再往上是模型,最上面才是用户看得见的应用。过去两年,成本与约束是沿着这条链一层层往上推的。
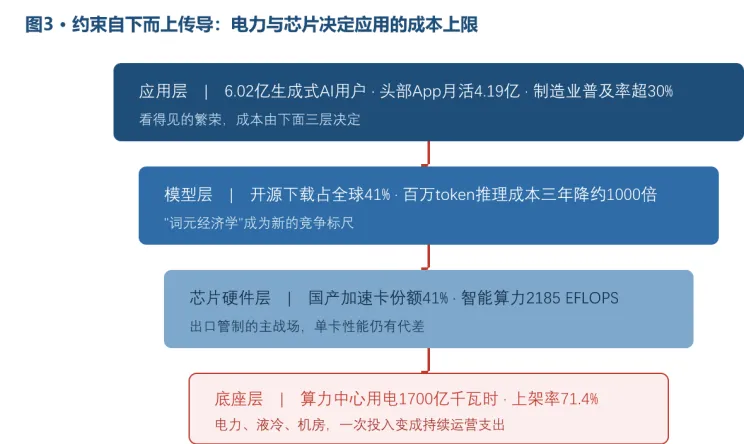
结构图为研究者归纳,非原始数据来源。图中数字来源:用户规模—CNNIC(2025.12);头部App月活—QuestMobile(2026.09);制造业普及率—工信部(2025年底);开源下载占比—HuggingFace《StateofOpenSource:Spring2026》;推理成本—行业综合测算;加速卡份额—IDC(2025全年);智能算力—工信部(2026.06);算力用电—行业测算(2025)。
算力规模的数字很漂亮。工信部数据显示,截至2026年6月底,全国智能算力规模达2185EFLOPS(FP16),同比增长177%,比3月底又增16%,算力设施整体上架率71.4%。IDC与浪潮信息联合发布的《2026年中国人工智能计算力发展评估报告》则预计,2026年中国智能算力规模达2576.5EFLOPS,同比增长87.9%,AI算力市场规模515亿美元、同比增长37%。两个口径一个偏已建成、一个含预测新增,并列看即可。
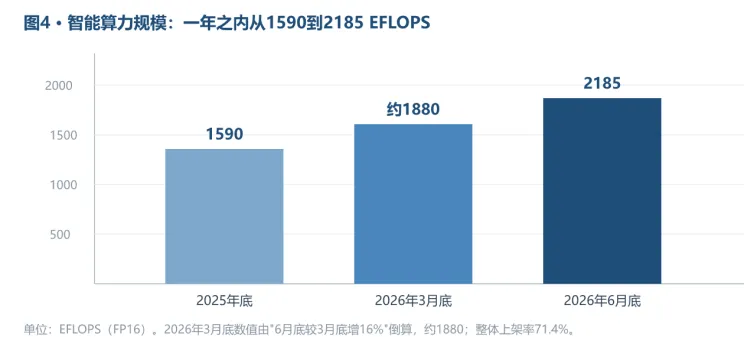
数据来源:工信部(截至2026年6月底数据,2026年发布);CNNIC第57次报告(截至2025年底智能算力规模超1590EFLOPS、万卡智算集群42个)。注:不同机构对FP16/FP8精度口径不同,跨来源比较需谨慎。
国产芯片站上四成——但"可用"和"好用"是两回事
IDC《2025年度中国云端AI加速器市场报告》(媒体转述付费报告)给出的结构是社会各界引用最多的一组:2025年中国AI加速卡总出货约400万张,其中英伟达约220万张、份额约55%,国产厂商合计约165万张、份额41%,AMD约16万张、约4%。国产阵营内部,华为昇腾出货81.2万张、占国产约49%,阿里平头哥26.5万张、约16%,百度昆仑芯与另一家国产芯片厂商各约11.6万张、各约7%,其余厂商分列其后。
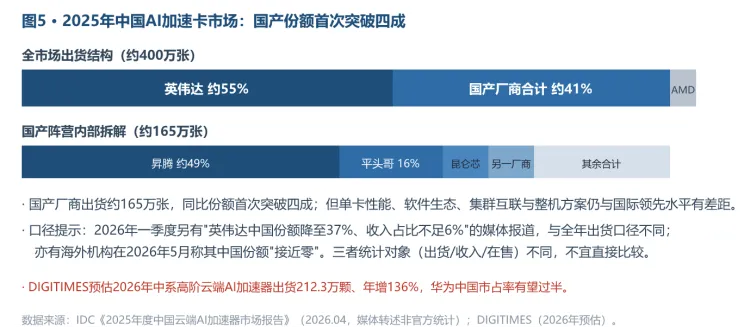
数据来源与口径:IDC出货量口径(媒体转述付费报告,非政府官方统计);国产内部份额按国产165万张为分母计算,昆仑芯与另一厂商各约11.6万张、各占国产约7%。数据性质已分层标注,不作投资依据。
出口管制——越砌越高的墙,结果是把市场让了出去
理解国产份额的跳升,绕不开外部约束这条线。从2022年10月首轮先进计算管制算起,规则一路从A100/H100收紧到A800、H800,再到H20、H200;路径也从看芯片运到哪变成看最终用户是谁,第三国转口、海外子公司租用算力都被纳入审查。2025年4月H20被暂停对华销售,相关厂商单季计提45亿美元费用,叠加后续减值,特供芯片业务累计资产损失约100亿美元。7月管制一度放松,同期国内监管部门又就H20的"漏洞后门风险"进行约谈,市场信任进一步受损。到2026年一季度,海外芯片巨头在中国的收入贡献占比已不足6%。
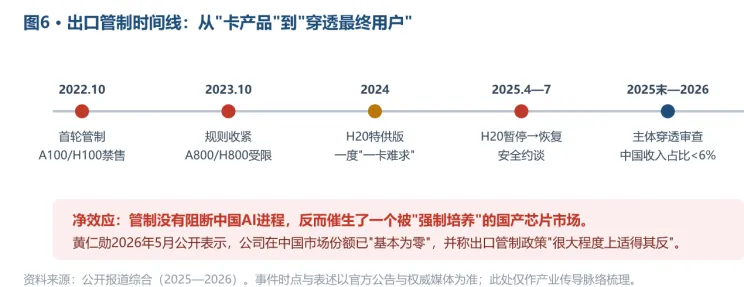
资料来源:综合工信部/网信办公开信息、路透及国内财经媒体2025—2026年报道整理。
另一个正在发生的结构变化,是成本重心从买卡移到养中心。芯片采购是一次性资本开支,电力是持续运营支出。行业测算显示,2025年我国算力中心总用电量约1700亿千瓦时,占全社会用电量1.6%;"十五五"期间算力用电预计每年新增1000亿千瓦时以上,2030年将达8000亿千瓦时、约占全社会用电6%。这意味着未来三年,能否拿到便宜的绿电、能否把上架率从71.4%继续往上提,比多买几万张卡更能决定一家企业的毛利。
三
应用端的座次,QuestMobile的数据给得很清楚。截至2026年9月30日,三家头部AI原生App活跃用户规模分别为4.19亿、1.58亿和1.23亿,第二梯队已滑落到4000万以下。把时间拉回2026年3月,这三家的数字还分别是3.45亿、1.66亿和1.27亿——半年之间,第一名继续扩大领先,第二、三名小幅回落。增速更值得玩味:2026年9月,第一名同比增长约143.6%,第二名同比暴增逾50倍(低基数所致),第三名同比下滑15.2%。规模头部与增速头部并不重合,格局远未固化。
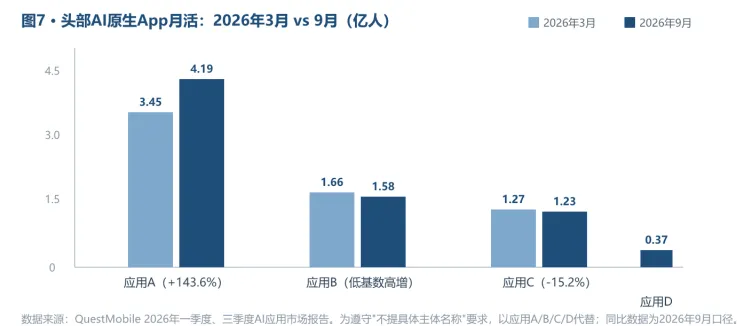
数据来源:QuestMobile《2026年一季度AI应用洞察》《2026年三季度AI应用市场发展报告》。口径:AI原生App活跃用户规模(月活),时点分别为2026年3月、9月30日。应用按规模排序匿名化处理。
用户心智其实已经出现分层。头部应用里,一家走的是"流量—数据—迭代"闭环,依托短视频与资讯生态获客,使用时长以3分钟以内的碎片化交互为主;另一家靠购物、支付、办公的履约生态完成认知跃迁;第三家以推理成本和长上下文守住开发者口碑,使用时长10分钟以上的占比明显更高。表面是同一赛道的排名之争,实际服务的用户群并不完全重叠,直接竞争烈度低于榜单呈现。
模型端的故事更热闹,也更有战略含义。HuggingFace《StateofOpenSource:Spring2026》显示,2025年2月至2026年2月,中国研发的开源模型下载量占全球总量的41%,首次超过美国的36.5%,位居第一;工信部在2026年7月的发布会上披露,我国人工智能开源大模型全球累计下载量已突破100亿次。全球排名前十的开源模型中,有八款来自中国。
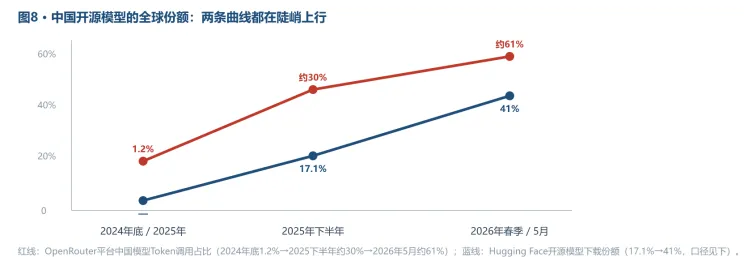
数据来源:a16z基于OpenRouter超100万亿Token的实证研究;HuggingFace《StateofOpenSource:Spring2026》;MIT与HuggingFace2025年联合研究;工信部发布会(2026.07.20)。口径提示:17.1%(2025年联合研究)与41%(2026春季报告,2025.2—2026.2窗口)统计期与分母不同,不可视为同一序列的连续值,此处并列展示以说明趋势方向。
四
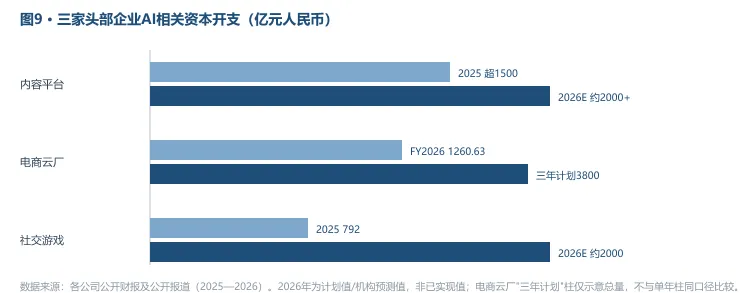
数据来源:各公司公开财报、国新办及交易所披露信息、彭博行业研究、摩根大通预测(2026)。口径:资本开支(Capex),含数据中心、服务器、网络等;部分为企业整体资本开支而非纯AI口径,已在正文说明。
值得注意的是,这些公司并不缺现金,却密集通过配股、银团贷款、发债融资。原因有二:一是自由现金流转负——某电商云厂2026财年自由现金流净流出约466亿元,某社交游戏龙头二季度自由现金流为-138亿元、为2005年以来首次转负;二是回报周期不确定,需要为重资产时代提前储备弹药。资本市场对此并非一边倒看好,配股消息公布后相关股价一度明显下挫,说明投资者在重新掂量这笔账。
政策这条线,2025—2026年密集得像一份倒计时表。2025年3月,"人工智能+"写入政府工作报告;同年8月,国务院印发《关于深入实施"人工智能+"行动的意见》,部署六大重点行动,设定2027、2030、2035三阶段目标;同期《人工智能生成合成内容标识办法》《人工智能安全治理框架》2.0版等相继落地。2026年3月,"十五五"规划纲要专章部署"强化算力算法数据高效供给",提出全面实施"人工智能+"行动;到2026年11月,国家发展改革委进一步明确以落地应用牵引技术创新,优先聚焦矿山开采、高空作业、应急救灾等"险、脏、累、繁、难"场景。治理侧,截至2025年相关技术委员会已主导制定10项国家标准。 政策效应的两面性凸显,需求侧的政策采购与场景开放,给国产模型和算力提供了练兵场,这是份额跳升的重要外因;但监管的同步收紧——内容标识、伦理审查、拟人化互动服务管理——也抬高了合规成本。把政策只当成利好,是误读。
把中美放在一起看,差距的结构就清楚了。穆迪预计2026年美国六大超大规模云服务商资本开支超过7850亿美元,约为中国头部企业(约1400亿美元)的六倍;2025年美国私人AI投资2859亿美元,中国约124亿美元,差距超过23倍。但落到物理容量上,2025年美国数据中心装机约52GW、中国约28GW,差距不到两倍。这中间的落差,来自中国更低的土地、施工和运营成本——用更少的钱,建了相对更多的机房。这正是成本效率这条中国AI主线在基础设施层的体现。
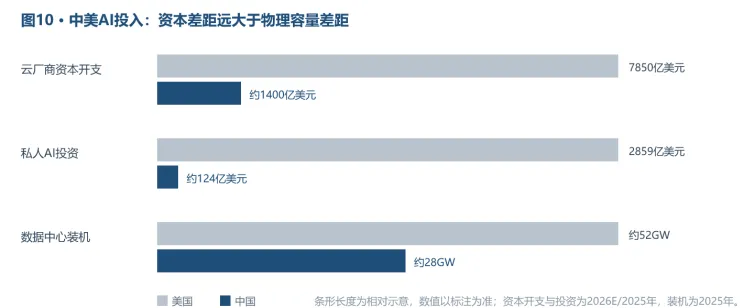
数据来源:穆迪(云厂商资本开支预测,2026);公开统计(2025年私人AI投资);数据中心装机容量行业统计(2025)。口径:三者统计对象不同,条形仅示意相对量级,不作严格比例换算。
五
工信部给出的产业侧数据是:截至2025年底,规模以上制造业企业人工智能技术应用普及率超过30%,重点行业AI渗透率突破八成,人工智能已渗透到领航级智能工厂70%以上的业务场景,沉淀了超过6000个垂直领域模型,带动1700多项关键智能制造装备与工业软件规模化应用。中国信通院的数据也显示,AI云市场规模2025年达567亿元,算力租赁市场2026年一季度达680亿元、同比增长62%。这些数字说明AI已经不是展台上的演示,而是进了质检、研发、客服这些真实环节。
具身智能是其中最受瞩目、也最需要冷静的一块。IDC数据显示,2025年全球人形机器人出货量近1.8万台,同比增长约508%,销售额4.4亿美元;中国是核心市场,国内整机企业超过140家、发布产品超过330款,2025年企业推出的人形机器人超过300款、占全球半数以上。但2026年的出货预测分歧很大:一家国内研究机构预计6.25万台,摩根士丹利则给出约2.8万台的判断,相差超过一倍。IDC预测2030年全球人形机器人出货量将突破51万台,年复合增长率接近95%。
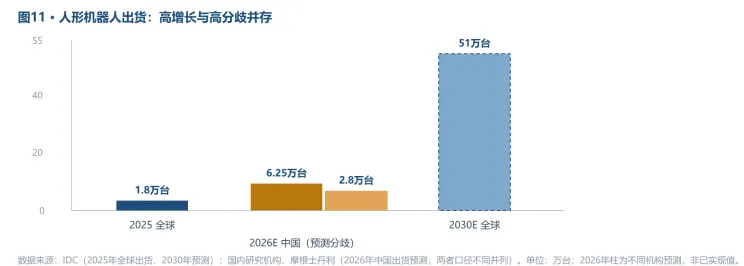
数据来源:IDC《全球人形机器人市场分析》;高工机器人产业研究所、摩根士丹利(2026年出货预测);公开报道综合。口径分歧:2026年中国出货预测区间2.8万—6.25万台,相差逾一倍,并列标注不取单一值。
六
关于市场空间,IDC《全球人工智能和生成式人工智能支出指南》V2版(2026年9月)给出的预测最为系统:中国AI与生成式AI支出将从2025年的637亿美元增长到2030年的3034亿美元,复合年均增长率36.6%,届时将占亚太总量的约55%;亚太整体从1215亿美元增至5552亿美元,CAGR35.5%。分行业看,软件与信息服务占2026年支出的42.7%,金融服务9.8%,政府7.7%,电信6.2%;分用途看,AI基础设施配置约占32%。另据IDC与浪潮信息测算,中国AI算力市场规模2026年515亿美元、2030年有望达1501亿美元,2025—2030年CAGR31.8%。
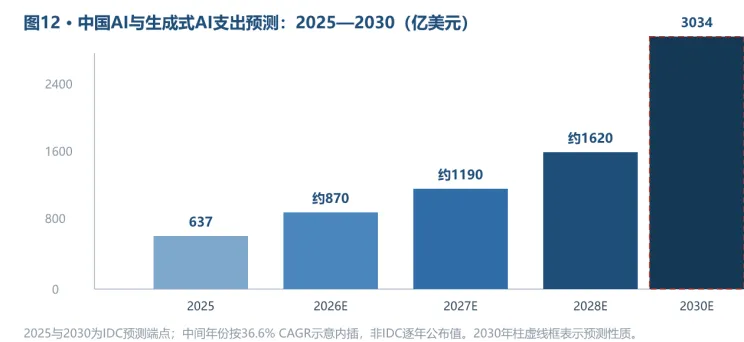
数据来源:IDCWorldwideAIandGenerativeAISpendingGuide,V22026(2026.09.17)。口径:AI与生成式AI支出现值美元;中间年份为按CAGR内插的示意值,已在图注标明,不作独立数据引用。
三条主线
第一条:从训练竞赛转向推理经济学。全球大语言模型推理成本三年下降约1000倍,从每百万token约20美元降至约0.40美元;国内头部模型的调用量以万亿计增长,某头部应用日均Token调用量从2025年底的63万亿升至2026年6月的180万亿。IDC预计到2027年,推理将占智能算力需求的70%以上。采购标准正在从有多少张卡切换为单词元成本、并发吞吐、服务稳定性——这对国产芯片是利好,因为推理场景对生态迁移的要求更低。
第二条:从通用能力转向垂直交付。政策明确把应用攻关聚焦到"险、脏、累、繁、难"场景,制造、能源、交通、医疗等国家级应用中试基地被反复提及。商业化路径也分层了:从全面免费,到个人入门订阅,到重度档替代专业工具,再到企业端切入组织采购与私有化。真正跑通的公司,靠的不是模型榜单名次,而是能否嵌进客户的业务流程。
第三条:从技术竞争扩展到生态与治理竞争。开源权重、开发者工具、标准与合规框架,正在成为新的竞争维度。中国提出《全球人工智能治理倡议》等方案,推动多边机制;企业则用开放模型换取全球开发者的默认选择权。这条主线的不确定性最高——它取决于国际规则如何演化,也取决于开源能否找到可持续的变现方式。
四条核心判断与推翻条件
判断 | 成立依据 | 推翻条件与可观测指标 |
产业景气真实,但增速将被成本约束收敛共识偏乐观 | 2025年核心产业规模1.2万亿、用户6.02亿、AI支出预测CAGR36.6%,需求与投资两端共振。 | 若头部企业自由现金流持续为负、资本开支增速从+77%回落至个位数,或算力上架率跌破60%,则高景气需下修。观测:季度财报Capex与FCF、工信部上架率。 |
国产芯片份额仍会升,但"份额≠对等"反共识 | 2025年国产份额41%,出口管制常态化、主体穿透审查堵死高端引进路径,推理场景降低生态门槛。 | 若在互联网客户的规模采购清单中国产占比停滞、万卡集群稳定性事故频发,或海外高端芯片重新大批量合规进入,则份额提升逻辑减弱。观测:大客户采购披露、集群交付数据。 |
开源生态是中国AI的战略资产,短期不是利润来源分化判断 | HuggingFace下载份额41%、累计下载破100亿次、OpenRouter调用占比领先,全球前十开源模型八款来自中国。 | 若开源调用量被商业闭源API反超、分发管道进一步收紧、或头部厂商停止开源主力模型,则生态优势受损。观测:平台份额月度数据、厂商开源策略变化。 |
具身智能是长坡,但2026不是收获年风险边界 | 2025年全球出货1.8万台(+508%),融资近370亿元,政策与供应链同步推动,成本下降超50%。 | 若2026年出货落在预测区间下沿(2.8万台)甚至更低、工业渗透率停留在5%以下、头部企业持续亏损,则"量产元年"叙事应降级。观测:季度出货、工业场景渗透率、融资节奏。 |
把两年的证据并排放,浮现出来的不是一条平滑上升的曲线,而是一场错位赛跑。
规模端的领先是真实的,1.2万亿元核心产业规模、6.02亿生成式人工智能用户、全球约四成的开源下载份额,这些数字足以说明中国已经把 AI 从实验室推进到了全民可用的程度。但规模不等于竞争力。国产加速卡 41% 的份额,有相当一部分来自出口管制腾出的供给真空,而不是产品性能对等的替代——这个区别决定了它是阶段性红利还是持久优势,也决定了前文反复强调的那个判断:份额的转移可以很快,能力的沉淀只能很慢。
真正值得盯住的,不是下一个季度的用户增量,而是三件事之间能否形成闭环:算力自主能否从能用走到好用且便宜,开源生态的调用量能否沉淀为可持续的商业回报,政策的强力推动能否在合规成本上升的同时不挤出试错空间。产业研究最忌讳的,是把当下的势能误读成未来的确定性。眼下这轮 AI 浪潮里,中国拿到了一张不算差的入场券,但牌局远没有到摊牌的时候。能穿越周期的,从来不是跑得最快的那一批,而是在供给真空消失之后仍然站得住的那一批。
风险揭示:
本报告基于截至 2026 年 11 月的公开信息与近一年可核验资料编制,文中所有格局判断与趋势预期均属产业研究范畴,不构成任何投资建议或决策依据。
数据与口径风险:报告所引规模、份额、用户量等指标来自第三方机构及公开披露,不同来源口径存在分歧之处已并列标注并取保守表述;标注"E"的数值为机构预测而非实际发生值,文中内插年份系按公开增速推算的示意值,均可能存在偏差。数据时点集中于 2025—2026 年,对更长周期的代表性有限。
假设与外部环境风险:报告结论建立在当前政策导向、技术路径与国际环境延续的假设之上。若出现出口管制范围或力度突变、国产算力供给与性能超预期或不及预期、监管及合规成本显著抬升、主要厂商资本开支节奏转向等情形,相关判断需重新评估。正文对四条核心判断已附推翻条件与可观测指标,应以之动态校验,不宜将预期视作既定事实。
使用边界:报告对企业按产业角色作匿名化处理,不涉及个股评级、目标价或买卖建议。读者据此作出的任何决策,其后果由决策者自行承担。
主要数据来源(按正文出现顺序,均为近一年公开资料)
1.中国信息通信研究院《人工智能产业发展研究报告(2025年)》——2024年核心产业规模9000亿元、同比+24%。
2.工业和信息化部、国务院新闻办发布会(2026年1月、3月;2026年6月底数据)——2025年核心产业规模1.2万亿元、企业超6200家;智能算力2185EFLOPS、上架率71.4%;制造业AI普及率超30%。
3.中国互联网络信息中心(CNNIC)第57次《中国互联网络发展状况统计报告》(2026.02.05)——生成式AI用户6.02亿、普及率42.8%、网民11.25亿;万卡集群42个。
4.国家互联网信息办公室——截至2025年11月611款生成式AI服务备案、306款登记;《人工智能生成合成内容标识办法》等。
5.IDC《2025年度中国云端AI加速器市场报告》(2026.04,媒体转述)——加速卡出货400万张、国产41%;DIGITIMES2026年出货预估。
6.QuestMobile《2026年一季度AI应用洞察》《2026年三季度AI应用市场发展报告》——头部App月活、使用时长与增速。
7.HuggingFace《StateofOpenSource:Spring2026》、a16z基于OpenRouter的实证研究、MIT与HuggingFace联合研究——开源模型下载与调用份额。
8.国务院《关于深入实施"人工智能+"行动的意见》(2025.08)、"十五五"规划纲要(2026.03)、国家发展改革委政策解读(2026.11)、《人工智能安全治理框架》2.0版。
9.各公司公开财报、彭博行业研究、穆迪、摩根大通预测(2025—2026)——资本开支、自由现金流、中美投入对比。
10.IDC与浪潮信息《2026年中国人工智能计算力发展评估报告》;IDC《全球人工智能和生成式人工智能支出指南》V22026(2026.09.17);IDC《全球人形机器人市场分析》。
11.高工机器人产业研究所、摩根士丹利、亿欧智库、公开媒体报道——具身智能出货与融资数据。
END

扫描上方关注我们

我们尊重版权,部分文章推送时未能与原作者取得联系,若涉及版权问题,敬请联系小编删除。涉及久阳润泉原创文章,如需转载请标明出处。 |