研报速递
报告由 GGII 等机构联合发布,指出 2026 年行业经历大起大落,上半年资本热度高涨,下半年回归理性,从 Demo 演示转向真实商业化交付。
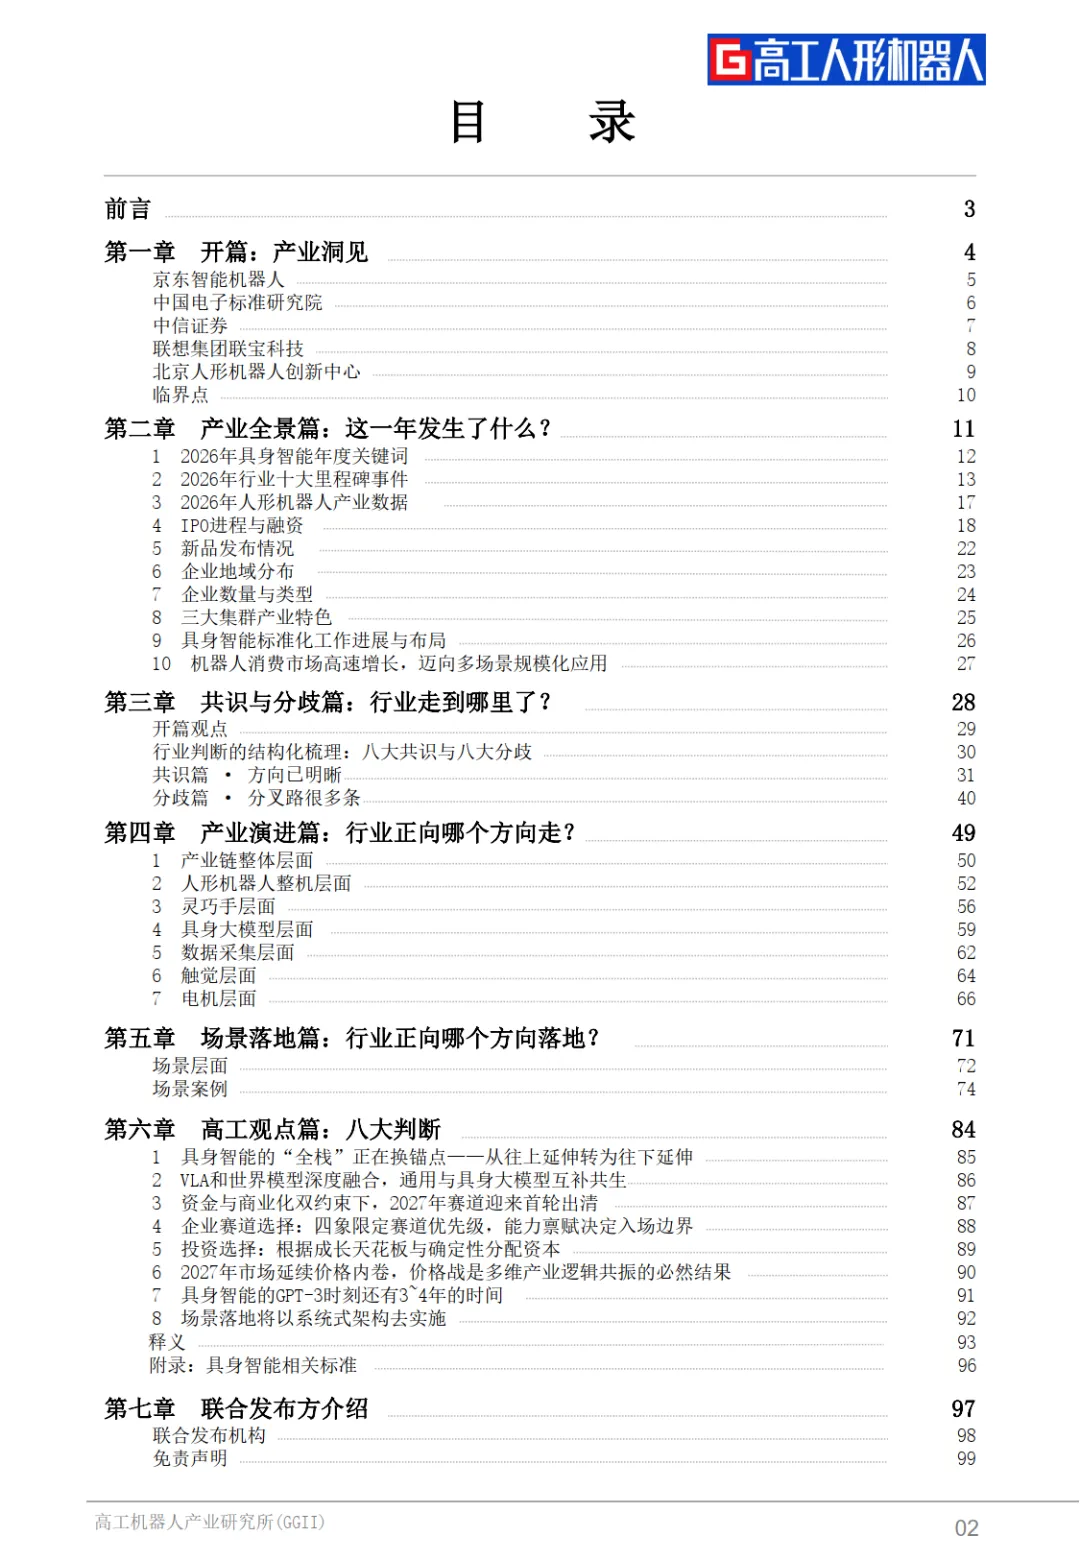
国内具身智能与美国同处全球第一梯队,2026 人形机器人产量有望破 10 万台,融资热度高,本体是资本投入主力,行业形成京津冀、长三角、珠三角三大产业集群。行业形成八大共识与八大分歧:共识上硬件趋于成熟,瓶颈转向大脑、数据与灵巧操作;分歧集中在商业化路径、本体形态、模型路线、爆发时间等。
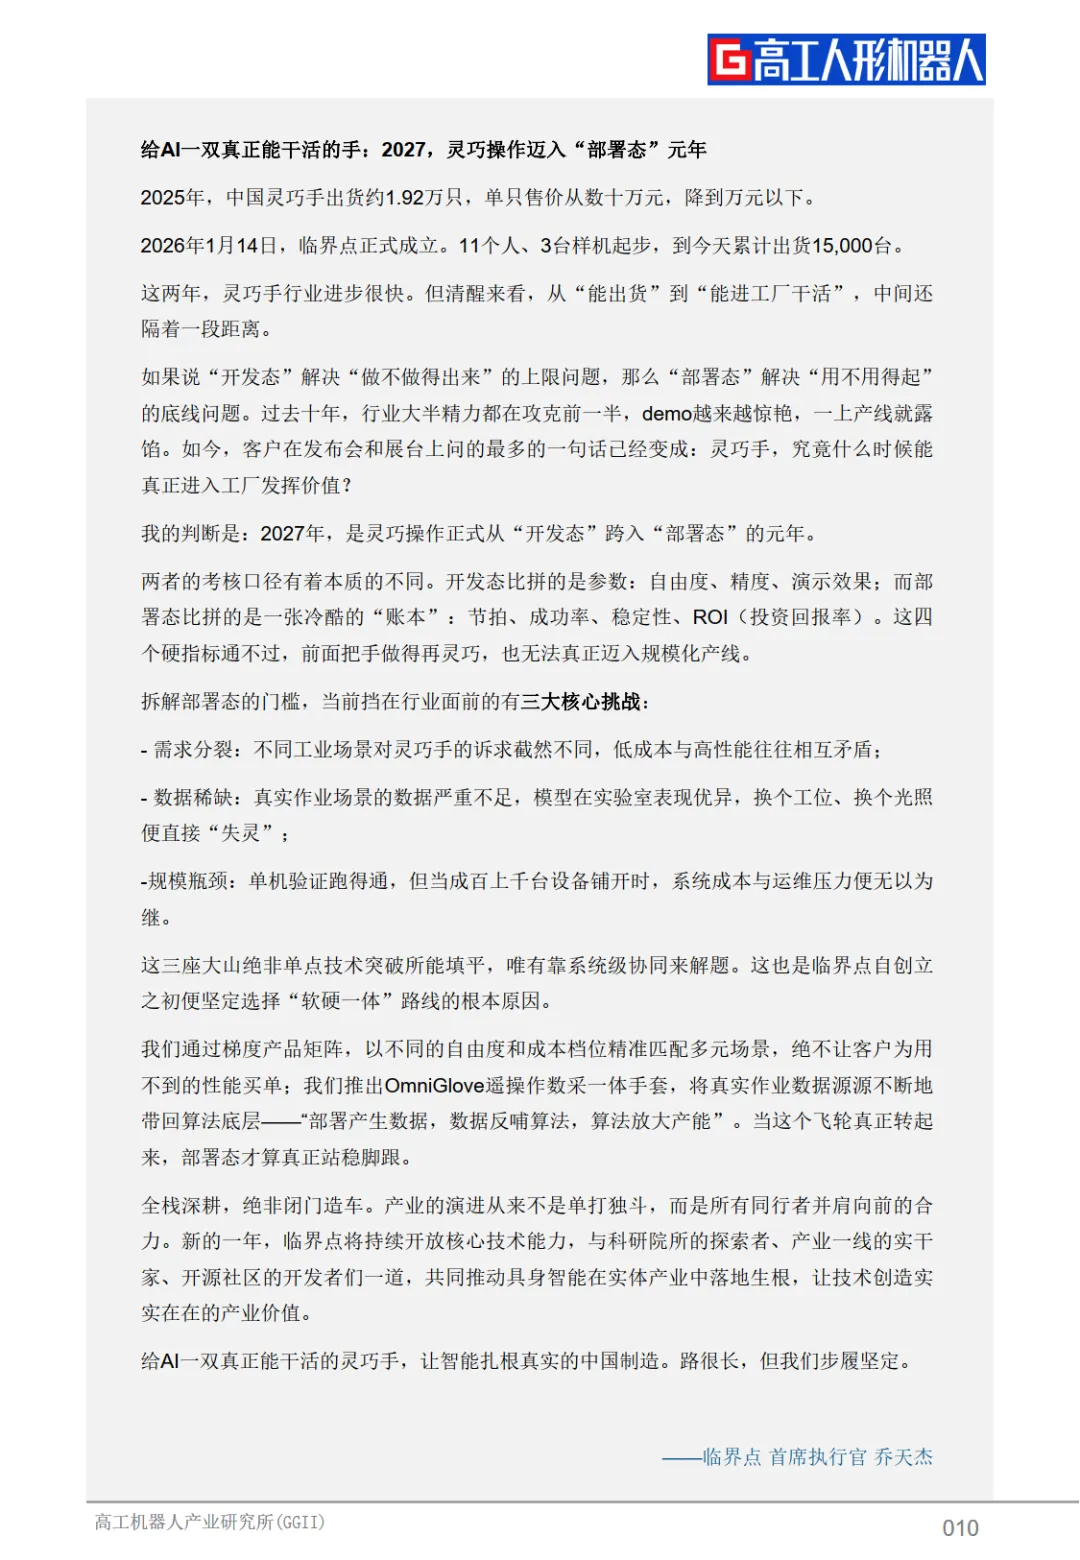
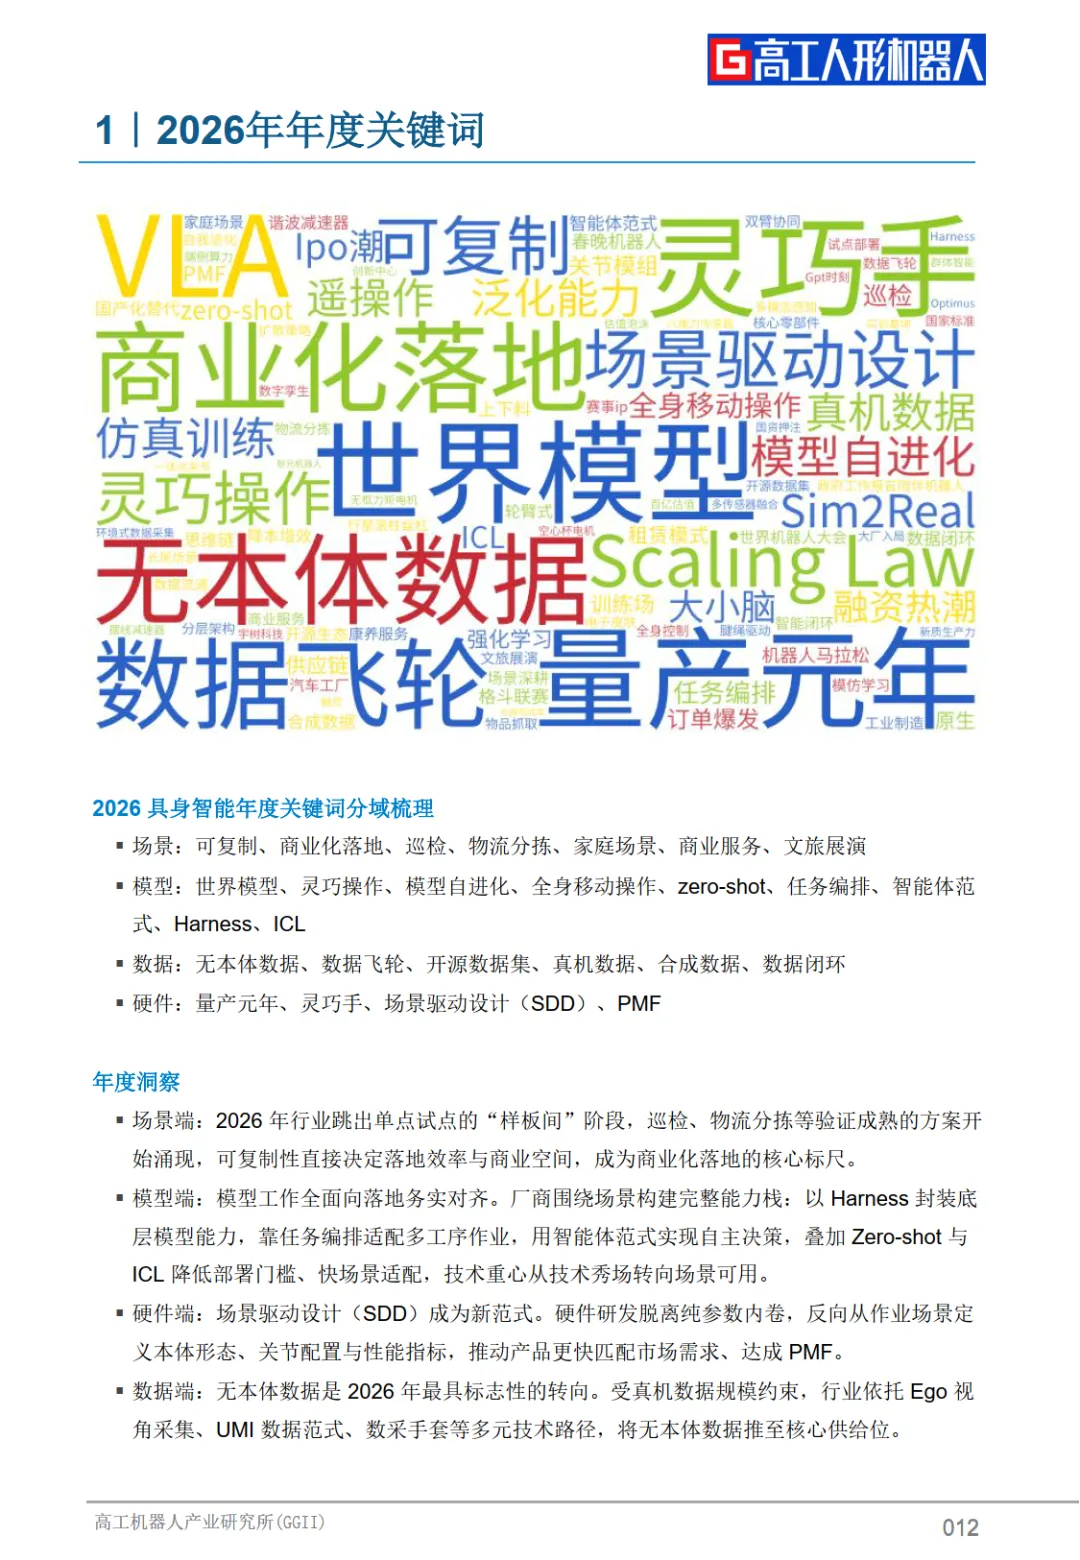
技术层面,行业从 VLA 向世界模型演进,无本体数据采集兴起,灵巧手走向部署态,触觉成为关键。报告预判 2027 年行业迎来首轮出清,价格内卷持续,具身智能 GPT‑3 时刻还需 3‑4 年。落地以工业场景为主,科研教育率先落地,B 端优先于家庭 C 端,场景落地采用云端‑机载‑实时控制的三回路系统架构,企业竞争重心由硬件制造转向部署交付能力。
————
报告节选