研报速递
冷藏运输船行业深度调研报告解读:2021-2032年全球市场全景洞察
精准的市场洞察是企业制定战略、规避风险、捕捉机遇的核心能力。环洋市场咨询(Global Info Research)最新发布的《全球冷藏运输船行业总体规模、主要厂商及IPO上市调研报告,2026-2032》,涵盖2021至2032年完整历史数据与未来趋势预测,为冷藏运输船行业参与者提供极具价值的决策参考。
核心观点:核心总结
日本与中国已成为专业冷藏船主要制造中心
日本主导大型水果船,中国加快水产品冷藏船扩张
近期新船覆盖中型万吨级至60万–90万CFT大型船
船队更新和能效升级构成主要需求驱动力
系列订单能力和运营实绩形成重要竞争壁垒
行业发展趋势
冷藏运输船正在向更高装载效率、更宽温区适应能力以及冷藏货舱与甲板冷藏集装箱协同运输方向发展。大型水果型船舶更加重视托盘装载密度、高效率吊装、气调保鲜和燃油经济性;水产品运输船则持续强化低温性能,部分新型船舶已形成-35℃以及-50℃至-55℃的超低温运输能力。新造项目越来越多采用姊妹船或系列船方案,有助于降低重复设计风险、缩短建造周期并提高船队运营一致性。
环保和能源效率也成为新一代冷藏运输船的重要设计方向。船东正在提高对船体线型、推进效率、制冷设备能耗和能源管理的要求,同时加强货舱独立温控、数字化温度监测、制冷冗余和货物状态管理。竞争重点因此由传统“是否具备制冷能力”逐步转向整船能效、冷链可靠性和货物品质保持能力。
市场动态
驱动因素
市场需求主要来自老龄专业冷藏船船队的更新,而不是全球船队数量的大规模扩张。相当一部分传统Reefer Vessel建造年份较早,推动船东采用油耗更低、制冷效率更高、托盘利用率更优且更符合环保法规的新船进行替换。新鲜水果、冷冻水产品及其他高价值易腐商品的国际贸易继续支撑专业冷藏运输需求,在对航速、独立温控及装卸灵活性要求较高的航线上,冷藏运输船仍具有不可完全替代的运营价值。亚洲远洋渔业及水产品供应链扩张也正在推动中型和超低温冷藏运输船需求。
限制因素
冷藏运输船年度订单数量有限、单船使用寿命较长,同时需求集中于少数专业船东和物流运营商,使市场具有明显的低频项目属性,单艘大型船舶交付时间变化即可影响年度市场表现。冷藏集装箱运输在部分航线持续替代传统专业冷藏船,也限制了船队净扩张空间。此外,冷藏货舱绝热、制冷系统、空气循环、温度均匀性及船级认证具有较高工程要求,使该船型对以标准化大型商船为主要业务的船厂吸引力相对有限。
市场机遇
未来主要机会集中于老旧Reefer船队替换、中型水产品冷藏运输船、超低温船以及新一代大型水果Reefer。中国已经形成约10,000–13,000 DWT级专业冷藏运输船及-55℃超低温船的制造基础,为进一步参与国际市场提供条件。气调保鲜、更多甲板冷藏集装箱位、高效率制冷系统以及兼具传统冷藏货舱和集装箱运输能力的多用途船型,也将形成新的产品升级空间。
行业风险与挑战
新进入者需要建立的不只是一般船舶建造能力,还包括成熟的冷藏货舱工程、隔热施工、制冷系统集成、温度稳定控制、船级认证以及得到专业船东认可的实船运营记录。下游客户集中度较高,一旦首制船成功运行,后续订单往往以姊妹船和系列船形式延续,因此已有客户关系构成较强商业壁垒。同时,不同项目在货舱容积、温度等级、航速和设备配置方面差异明显,且实际合同价格公开程度较低,增加了市场报价和横向比较难度。
产业链分析
产业链上游主要包括船用钢材、推进系统、制冷压缩机、冷凝器及换热器、隔热材料、温度与自动控制系统、船用吊机、气调系统及其他船舶配套设备。专业制冷设备供应商具有较高重要性,其制冷能力、设备可靠性、冗余配置和能源效率直接影响整船冷链性能。船级社和船舶工程机构则参与设计审查、冷藏附加标志和安全认证。
中游核心为实际造船厂,负责船型设计、船体制造、冷藏货舱集成、隔热施工、制冷系统、电气控制、装卸设备安装及整船调试。下游主要包括专业冷藏船船东、水产品物流企业、水果出口商、租船运营商和国际冷链物流企业。船东通常与船厂共同确定货舱容量、温度范围、航线、托盘规格、甲板冷藏箱位及装卸方式,因此工程定制能力和长期客户关系成为船厂竞争优势的重要组成部分。
细分市场分析
按照制冷温度能力,冷藏运输船可分为常规低温冷藏运输船和超低温冷藏运输船。常规低温船主要覆盖冷藏和普通冷冻货物,整船最低设计货舱温度通常高于-40℃;超低温船则具备-40℃及以下运行能力,部分先进水产品运输船可达到约-50℃至-55℃。超低温船对隔热性能、制冷功率和系统可靠性要求明显更高,主要应用于金枪鱼及其他高价值水产品运输。
按照冷藏货舱容积,可分为40万CFT以下、40万–70万CFT以及70万CFT以上三类。小型和中型产品广泛用于水产品、区域物流及专业运输服务;约60万–66万CFT级船型在国际航线灵活性与托盘装载效率之间形成较好平衡;约90万CFT船型则代表大型专业水果Reefer的高端产品,通常同时配置较大的甲板冷藏集装箱容量和高效率船吊。CA气调能力在最新统计口径中属于产品技术差异化属性,主要用于提升长距离新鲜果蔬运输的保鲜能力。
下游市场机会
新鲜果蔬运输仍是大型专业冷藏船最具价值的应用方向之一。香蕉、猕猴桃、柑橘、葡萄等易腐农产品对装卸效率、温度稳定性和运输周期具有较高要求,部分船型进一步利用气调技术延缓成熟和品质下降。大型国际水果物流运营商正在提高对托盘密度、甲板冷藏箱位和高效率吊装系统的需求,使船舶能够适应不同季节和多种货物组合。
冷冻水产品是另一重要增长方向,尤其适用于服务远洋渔业和跨洲水产品供应链的中型及超低温冷藏运输船。亚洲市场对渔场至加工及消费市场之间的远距离运输需求较强,中国近年来形成的-35℃及-55℃专业船型体现了这一细分方向的快速发展。冷冻肉类、禽肉及其他混合冷冻食品则构成补充需求,主要要求独立货舱温控和较高的货种适应能力。
地区分析
日本仍是全球大型高价值水果型冷藏运输船最成熟的制造区域,在专业冷藏货舱工程、CA气调系统和系列船建造方面具有较深积累。Kitanihon Shipbuilding和Shikoku Dockyard在约60万–90万CFT级国际水果冷藏运输船领域表现突出,其他日本船厂则保留普通低温、超低温及中型专业冷藏船制造能力。
中国已经成为增长最快的中型专业冷藏运输船制造基地之一,多家船厂形成约10,000–13,000 DWT级冷藏运输船系列,同时具备约-55℃超低温船实船交付能力。中国现阶段产品结构更偏向水产品和远洋渔业物流,与日本大型水果船形成一定错位竞争。土耳其主要参与高度定制的多功能专业冷藏船,欧洲虽然拥有较深的历史Reefer制造基础,但当前更多参与船东运营、设计、设备和物流环节。韩国和北美虽然具备较强综合造船能力,但冷藏运输船的公开商业建造活动目前相对有限。
竞争格局
全球冷藏运输船竞争格局由少数大型专业船厂与快速增加的中国区域制造商共同构成。Kitanihon Shipbuilding和Shikoku Dockyard是当前大型国际水果Reefer领域最具代表性的制造商,依托成熟船型、系列订单和长期专业船东关系建立较强竞争优势。Kyokuyo Shipyard在普通低温和超低温专业Reefer领域具有差异化技术积累,Naikai Zosen、Fukuoka Shipbuilding、Shin Kurushima Kochi Heavy Industries和Iwagi Zosen则构成日本长期专业冷藏船制造能力的重要基础。
中国竞争力量正在快速增强,主要企业包括宁波振鹤船业、宁波东和船舶修造、浙江东红船业、舟山宁兴船舶修造、黄海造船、宁德建港海洋装备、荣成鑫邦船业和山东福尔顿船舶制造,竞争优势主要集中于中型水产品冷藏运输船、超低温能力、成本竞争力以及逐步形成的系列化制造能力。Tersan Shipyard则代表土耳其在多功能定制Reefer领域的差异化竞争。未来全球竞争格局最大的潜在变化,在于中国船厂能否将当前水产品和远洋渔业Reefer经验进一步延伸至大型国际水果Reefer系列订单,而日本厂商则将继续依靠可靠性、能效、货物保鲜能力和长期船东合作关系维持高端市场优势。
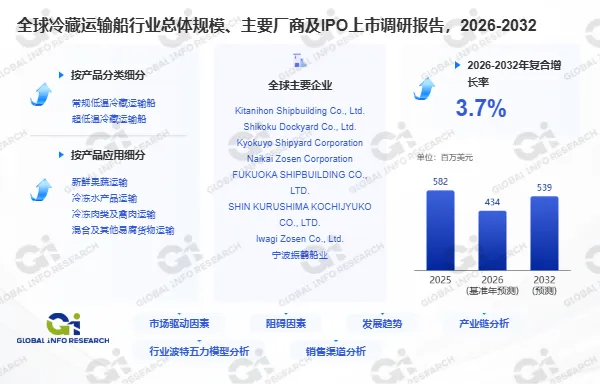
重点企业:Kitanihon Shipbuilding Co., Ltd.、Shikoku Dockyard Co., Ltd.、Kyokuyo Shipyard Corporation、Naikai Zosen Corporation、FUKUOKA SHIPBUILDING CO., LTD.、SHIN KURUSHIMA KOCHIJYUKO CO., LTD.、Iwagi Zosen Co., Ltd.、宁波振鹤船业、宁波东和船舶修造、浙江东红船业、舟山宁兴船舶修造、黄海造船、宁德建港海洋装备、荣成鑫邦船业、山东福尔顿船舶制造、Tersan Shipyard
一、报告摘要:核心发现速览
报告开篇直击核心。您将清晰看到全球冷藏运输船的总产值及截至2032年的增长预测,了解行业财富总量与增长潜力。总产量与总消费量体现实物需求规模,年复合增长率(CAGR)则衡量行业吸引力与发展阶段。全球主要生产地区、消费地区及领先生产商一览无余,助您快速建立对冷藏运输船市场“体量、速度、主要玩家”的认知。
二、全球供给与需求分析:总量趋势把握
供给侧方面,报告展示冷藏运输船历史产值与产量数据并构建至2032年的预测模型。北美、欧洲、中国、日本等主要地区的产量、产值及增速一清二楚,帮助您识别冷藏运输船生产重心与供应链风险点。同时,技术创新、消费升级、政策利好等驱动因素,以及原材料价格波动、贸易壁垒等阻碍因素被系统梳理,产品高端化、智能化、绿色可持续等未来方向亦明确指出。
需求侧方面,美国、中国、欧洲、日本、韩国、东南亚、印度等冷藏运输船主要消费地区的市场销量逐一呈现,核心市场与高增长潜力区域一目了然。
三、行业竞争格局分析:解码市场态势
报告量化全球冷藏运输船主要生产商的产量、产值、平均价格、市场份额等关键指标,通过CR4、CR8等集中度分析判断市场结构类型。冷藏运输船主要厂商的产品组合、业务布局、目标市场等战略要素被深入分析,进入壁垒与核心竞争因素(品牌、渠道、研发、成本等)亦被清晰总结。
四、关键国别市场对比:聚焦战略要地
报告选取美国和中国进行深度对比,两国在冷藏运输船产值、产量、销量上的规模差异及全球份额一目了然。美国与中国冷藏运输船市场的本土生产商及其市场表现被逐一识别,欧洲、日韩等其他重要市场的冷藏运输船主要生产商亦在扫描之列,呈现完整的冷藏运输船行业全球视角。
五、细分市场深度剖析:挖掘增长蓝海
按产品类型(常规低温冷藏运输船、超低温冷藏运输船)和应用领域(新鲜果蔬运输、冷冻水产品运输、冷冻肉类及禽肉运输、混合及其他易腐货物运输),报告分别分析冷藏运输船各细分市场的产量、产值、价格走势及未来增速。通过交叉分析,您将精准识别最具增长潜力的细分赛道,实现资源的高效投放。
六、重点企业深度研究:对标行业标杆
报告对冷藏运输船行业主要参与者进行“点对点”深度剖析,形成完整的企业档案库。每家企业的基础信息、产品线、业务布局、产销数据(产量、产值、平均价格、毛利率及全球份额)以及最新发展动态与优劣势评估均有详细呈现。(附:本报告调研企业包括Kitanihon Shipbuilding Co., Ltd.、Shikoku Dockyard Co., Ltd.、Kyokuyo Shipyard Corporation、Naikai Zosen Corporation、FUKUOKA SHIPBUILDING CO., LTD.、SHIN KURUSHIMA KOCHIJYUKO CO., LTD.、Iwagi Zosen Co., Ltd.、宁波振鹤船业、宁波东和船舶修造、浙江东红船业、舟山宁兴船舶修造、黄海造船、宁德建港海洋装备、荣成鑫邦船业、山东福尔顿船舶制造、Tersan Shipyard等)
七、产业链分析:洞悉上下游价值
从冷藏运输船的上游原材料与核心零部件,到中游生产制造,再到下游销售渠道与终端用户,完整的冷藏运输船产业链结构清晰呈现。上游主要供应商类型、下游主要销售模式与代表性渠道逐一剖析,帮助您识别价值高地、瓶颈环节及纵向整合机会。
八、研究结论与展望
报告总结所有核心发现,对冷藏运输船行业的未来发展前景给出综合性判断--这正是战略决策者最希望得到的最终答案。
一份高质量的冷藏运输船市场研究报告,不是数据的堆砌,而是描绘冷藏运输船行业过去、现在与未来的全景地图。希望本解读助您在复杂多变的市场中做出更具前瞻性的决策。
获取完整报告:
https://www.globalinforesearch.com.cn/reports/3246174/reefer-vessels
相关报告推荐:
2026年全球市场冷藏运输船总体规模、主要生产商、主要地区、产品和应用细分研究报告
全球CA气调冷藏运输船行业总体规模、主要厂商及IPO上市调研报告,2026-2032
2026年全球市场CA气调冷藏运输船总体规模、主要生产商、主要地区、产品和应用细分研究报告
【环洋市场咨询(Global Info Research)】
环洋市场咨询秉持“定位全球,慧聚价值”的核心理念,专注于为全球企业、投资机构及政府部门提供精准、深入、可落地的行业分析与战略决策支持,是您把握机遇、应对挑战的智慧伙伴。
业务合作
微信/电话:176 6505 2062
邮箱:report@globalinforesearch.com
官网:https://www.globalinforesearch.com.cn、https://www.globalinforesearch.com