研报速递
IPO企业上会前,券商需自查企业20问:答不上来的,先别IPO
券商在辅导期最容易犯的一个错,是把自己变成了企业的“答题人”。问询回复是券商写的,底稿是券商整理的,上会模拟题是券商押的。企业坐在对面,点头、签字、盖章,然后上会。委员一问,企业董事长转头看保荐代表人。
上会那天,坐在委员对面的是企业的人,不是券商的人。券商能替企业写材料,替不了企业回答问题;能替企业补底稿,替不了企业讲清楚自己的生意。
所以上会前,券商真正该做的,是逼企业自己答一遍。下面20问,覆盖主体沿革、财务内控、业务实质、独立性、募投与答辩。建议券商项目组拿着这20问,让企业实际控制人、财务总监、董秘分别答,不许互相提示,不许看稿。答不上来的,不是“需要再补一份说明”,是这家企业还没到能上会的时候。
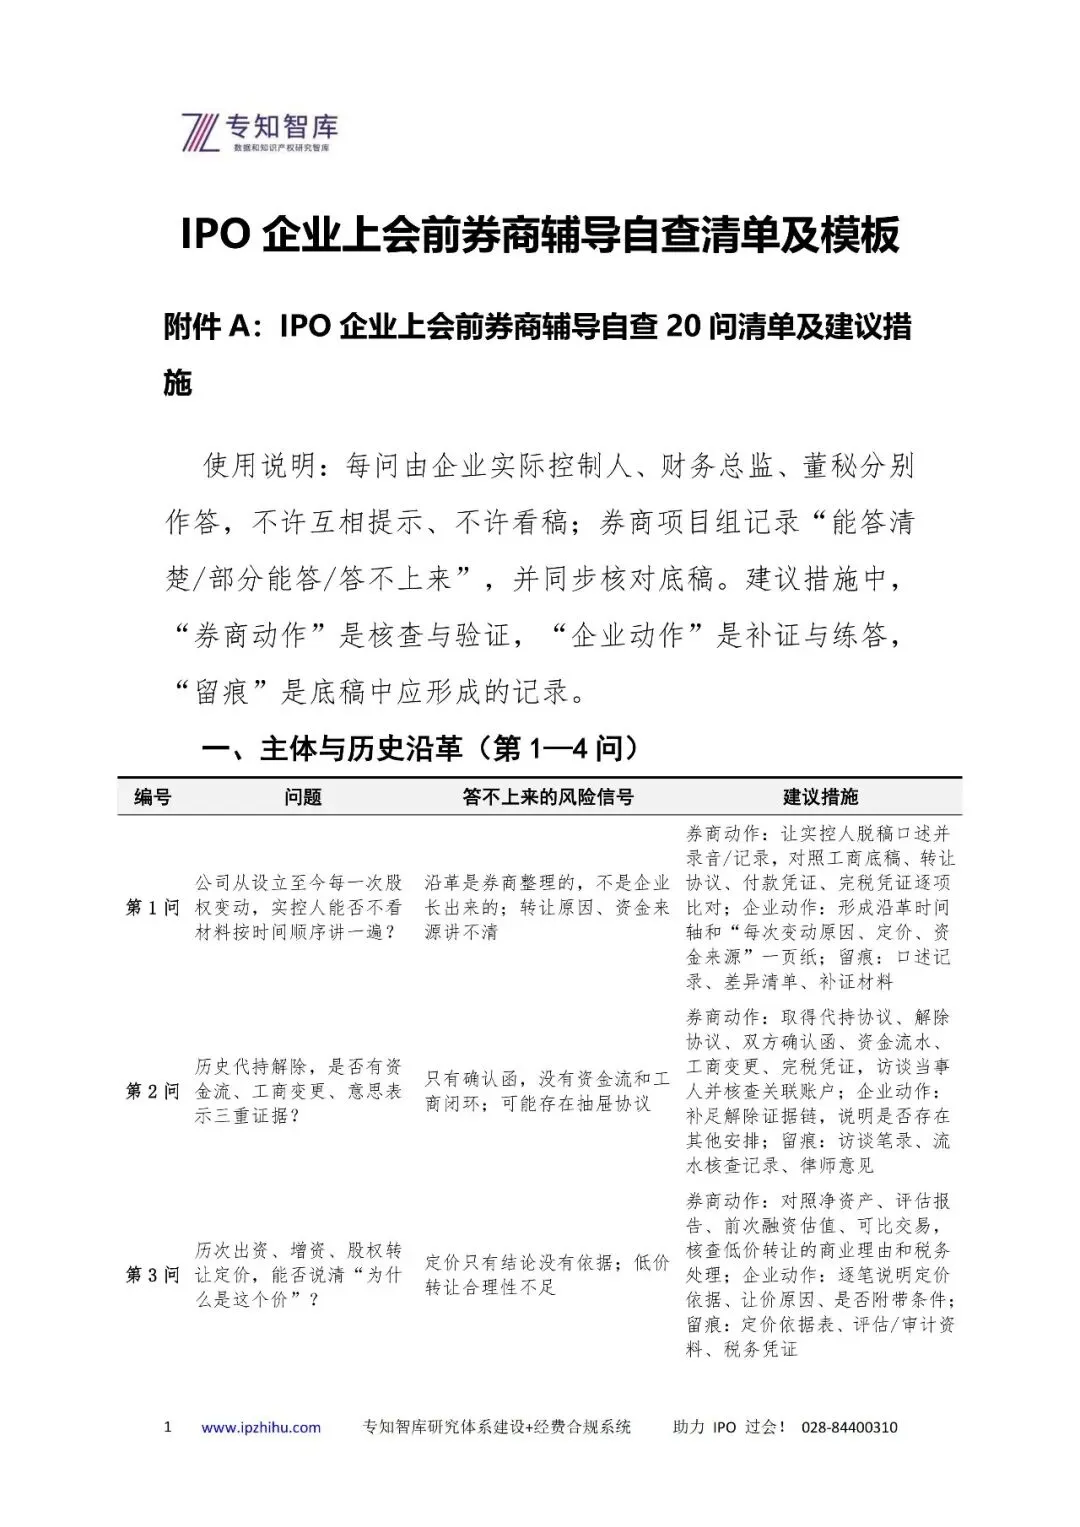
一、主体与历史沿革(第1—4问)
第1问:公司从设立到今天,每一次股权变动,实际控制人能不能不看材料、按时间顺序讲一遍?
答不上来意味着:历史沿革是“券商整理出来的”,不是“企业自己长出来的”。沿革里的每一次转让、增资、代持解除,背后都有原因。实际控制人讲不出“为什么那次要转、转给谁、钱从哪来”,委员就会怀疑这段历史是后来“补叙事”补出来的。券商的底稿可以很厚,但上会时讲沿革的是企业的人。讲不顺,底稿再厚也接不住。
第2问:历史上有过代持的,解除的证据链是“当事人确认”,还是“资金流、工商、意思表示三样都对得上”?
答不上来意味着:代持解除可能只是“一张确认函”。代持是股权清晰这条底线上的最大历史变量。券商要逼企业回答的不是“有没有代持”,而是“解除之后,凭什么说真的没有了”。确认函是当事人说的话,资金流是当事人做的事。说和做对不上,就是抽屉里还有第二份协议的空间。
第3问:历次出资、增资、股权转让的定价,企业能不能说清楚“为什么是这个价”?
答不上来意味着:定价公允性只有结论,没有逻辑。低价转让给员工、给亲属、给外部投资人,各有各的合理理由,但理由必须能落到当时的企业状况、估值依据和商业背景上。企业答“当时就是这么谈的”,等于把这个问题原封不动退给委员。
第4问:公司改制、重组、剥离、收购的每一步,企业能不能讲清楚“这一步解决了什么问题”?
答不上来意味着:重组是“中介设计的”,不是“企业需要的”。IPO前的重组,每一刀都应该有业务上、法律上或财务上的必要性。企业讲不出必要性,委员就会问:这一步是为了规范,还是为了把某段历史藏起来。
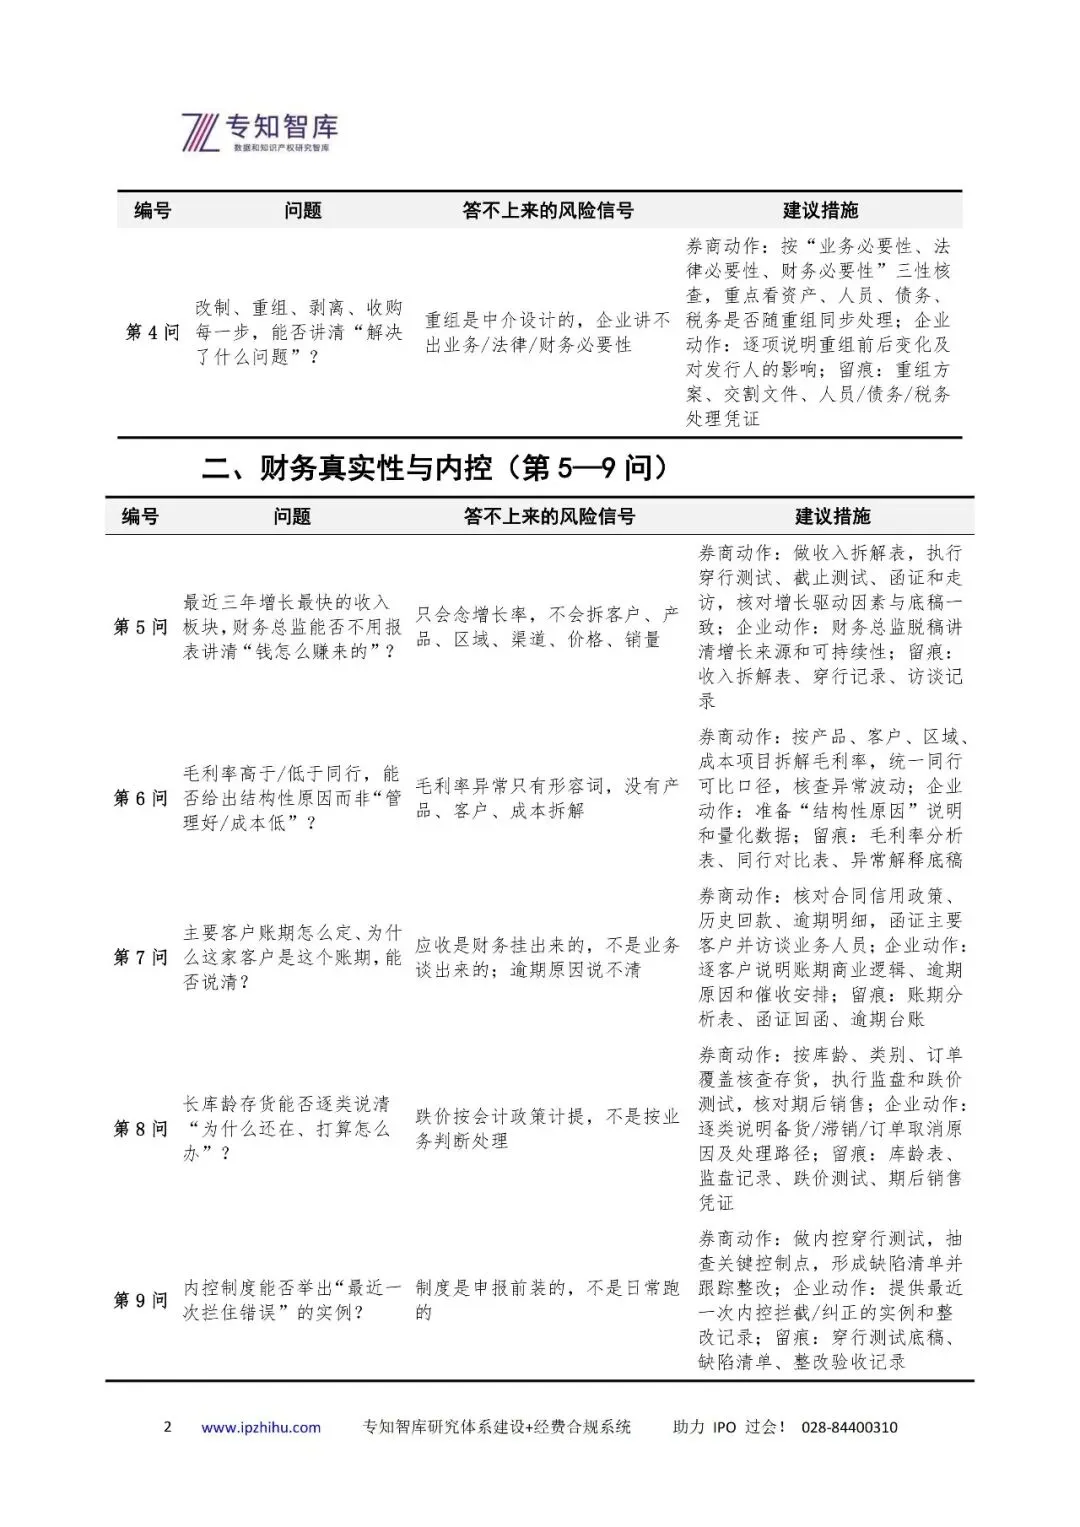
二、财务真实性与内控(第5—9问)
第5问:公司最近三年收入增长最快的那个板块,财务总监能不能不用报表,讲清楚“钱是怎么赚来的”?
答不上来意味着:财务总监在背数字,不是在讲生意。收入增长要能还原成客户、产品、区域、渠道、价格、销量的变化。委员问收入,问的从来不是“增长了多少”,是“增长的每一个驱动因素,你解释得清吗”。财务总监只会念增长率,不会拆增长来源,这一问就塌了。
第6问:毛利率和同行比,高了或者低了,企业能不能给出“结构性原因”,而不是“我们管理好/成本低”?
答不上来意味着:毛利率异常只有形容词,没有拆解。高毛利率要拆到产品结构、客户结构、定价机制、成本构成;低毛利率要拆到规模、工艺、议价能力。企业答“我们管理好”,等于承认自己没算过这笔账。券商的核查能算,但上会时算给委员听的,得是企业自己。
第7问:主要客户的回款,企业能不能说清楚“账期是怎么定的、为什么这家客户是这个账期”?
答不上来意味着:应收账款是“财务挂出来的”,不是“业务谈出来的”。账期是商业谈判的结果,不同客户不同账期,背后是议价能力、合作历史、行业惯例。企业讲不清账期的商业逻辑,委员就会顺着问:那逾期的那几笔,是客户没钱,还是货有问题。
第8问:存货里那些“放得比较久”的,企业能不能逐类说清楚“为什么还在、打算怎么办”?
答不上来意味着:存货跌价是“按会计政策计提的”,不是“按业务判断处理的”。长库龄存货要么是备货、要么是滞销、要么是订单取消。企业答不出每一类的原因和处理路径,减值计提的充分性就只是财务的计算,不是业务的结论。
第9问:公司的内控制度,是“写在制度里的”,还是“财务总监能举出最近一次它拦住了一个错误”的?
答不上来意味着:内控有效只是自我评价。内控有没有效,不看制度汇编有多厚,看它最近一次实际发挥了作用是什么时候、拦住了什么。企业举不出例子,委员就有理由相信:这套制度是申报前装的,不是日常跑的。
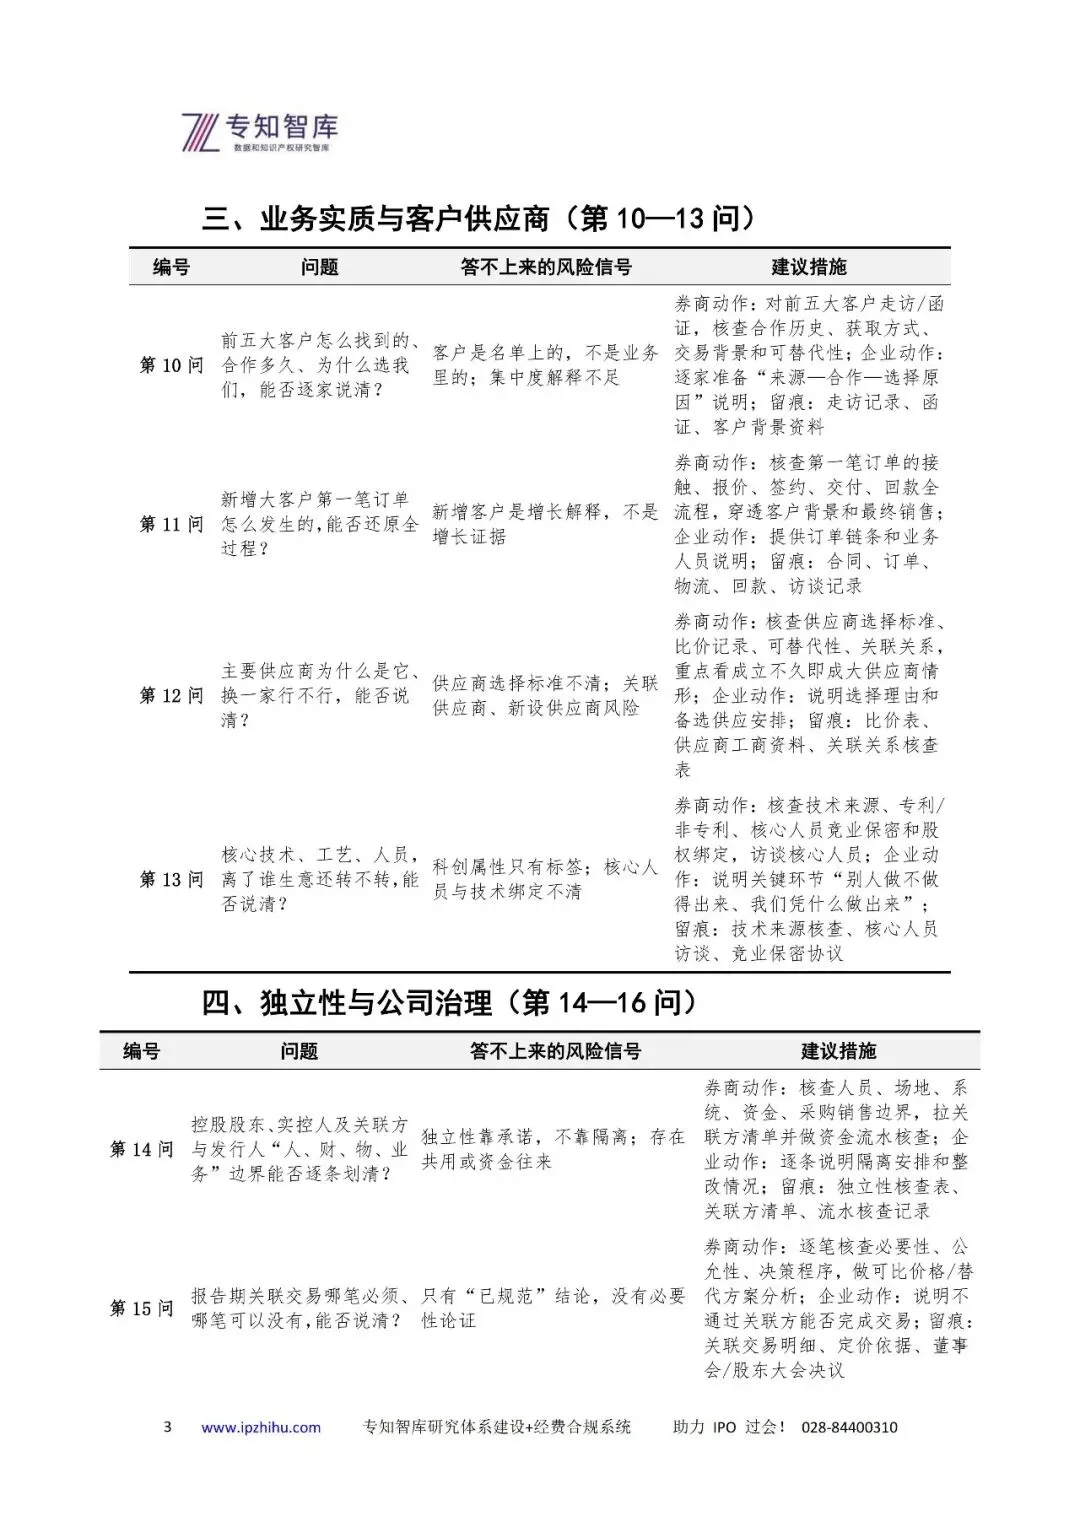
三、业务实质与客户供应商(第10—13问)
第10问:前五大客户,企业能不能说清楚“每一家是怎么找到的、合作了多久、为什么选我们”?
答不上来意味着:客户是“名单上的”,不是“业务里的”。客户集中度高的企业,尤其要能讲清每一家大客户的来龙去脉。讲不清“怎么找到的”,委员就会问:是市场化获取,还是某种关系带来的;讲不清“为什么选我们”,就会问:可替代性有多强。
第11问:新增的大客户,企业能不能说清楚“第一笔订单是怎么发生的”?
答不上来意味着:新增客户是“收入增长的解释”,不是“收入增长的证据”。报告期内突然出现的大客户,是监管最敏感的地方。企业要能还原第一笔订单的接触、报价、签约、交付、回款全过程。还原不了,增长的真实性就悬着。
第12问:主要供应商,企业能不能说清楚“为什么是它,换一家行不行”?
答不上来意味着:供应商是“采购部定的”,不是“企业战略选的”。供应商集中、关联供应商、成立不久就成大供应商,都是高风险信号。企业答不出选择标准和可替代性,委员就会顺着问价格公允性和交易真实性。
第13问:公司的核心技术、核心工艺、核心人员,企业能不能说清楚“离了谁,这门生意还转不转”?
答不上来意味着:科创属性和持续经营能力只有标签,没有答案。技术先进性不是专利数量,是关键环节上“别人做不做得出来、我们凭什么做得出来”。企业讲不清核心人员和核心技术的绑定关系,委员就会问:人走了,技术还在不在。
四、独立性与公司治理(第14—16问)
第14问:控股股东、实际控制人及其关联方,和发行人之间“人、财、物、业务”的边界,企业能不能一条一条划清楚?
答不上来意味着:独立性是“承诺出来的”,不是“隔离出来的”。共用人员、共用场地、共用系统、资金往来、关联采购销售,每一项都要有实际的隔离安排,不是一纸承诺。企业划不清边界,委员就会怀疑:上市之后,上市公司会不会变成控股股东的钱袋子。
第15问:报告期内的关联交易,企业能不能说清楚“哪一笔是必须的、哪一笔是可以没有的”?
答不上来意味着:关联交易只有“已规范”的结论,没有“必要性”的论证。关联交易不是一律不能有,但每一笔都要经得起“如果不通过关联方,能不能做成”的追问。企业答不出必要性,规范就只是形式上的清理,不是实质上的独立。
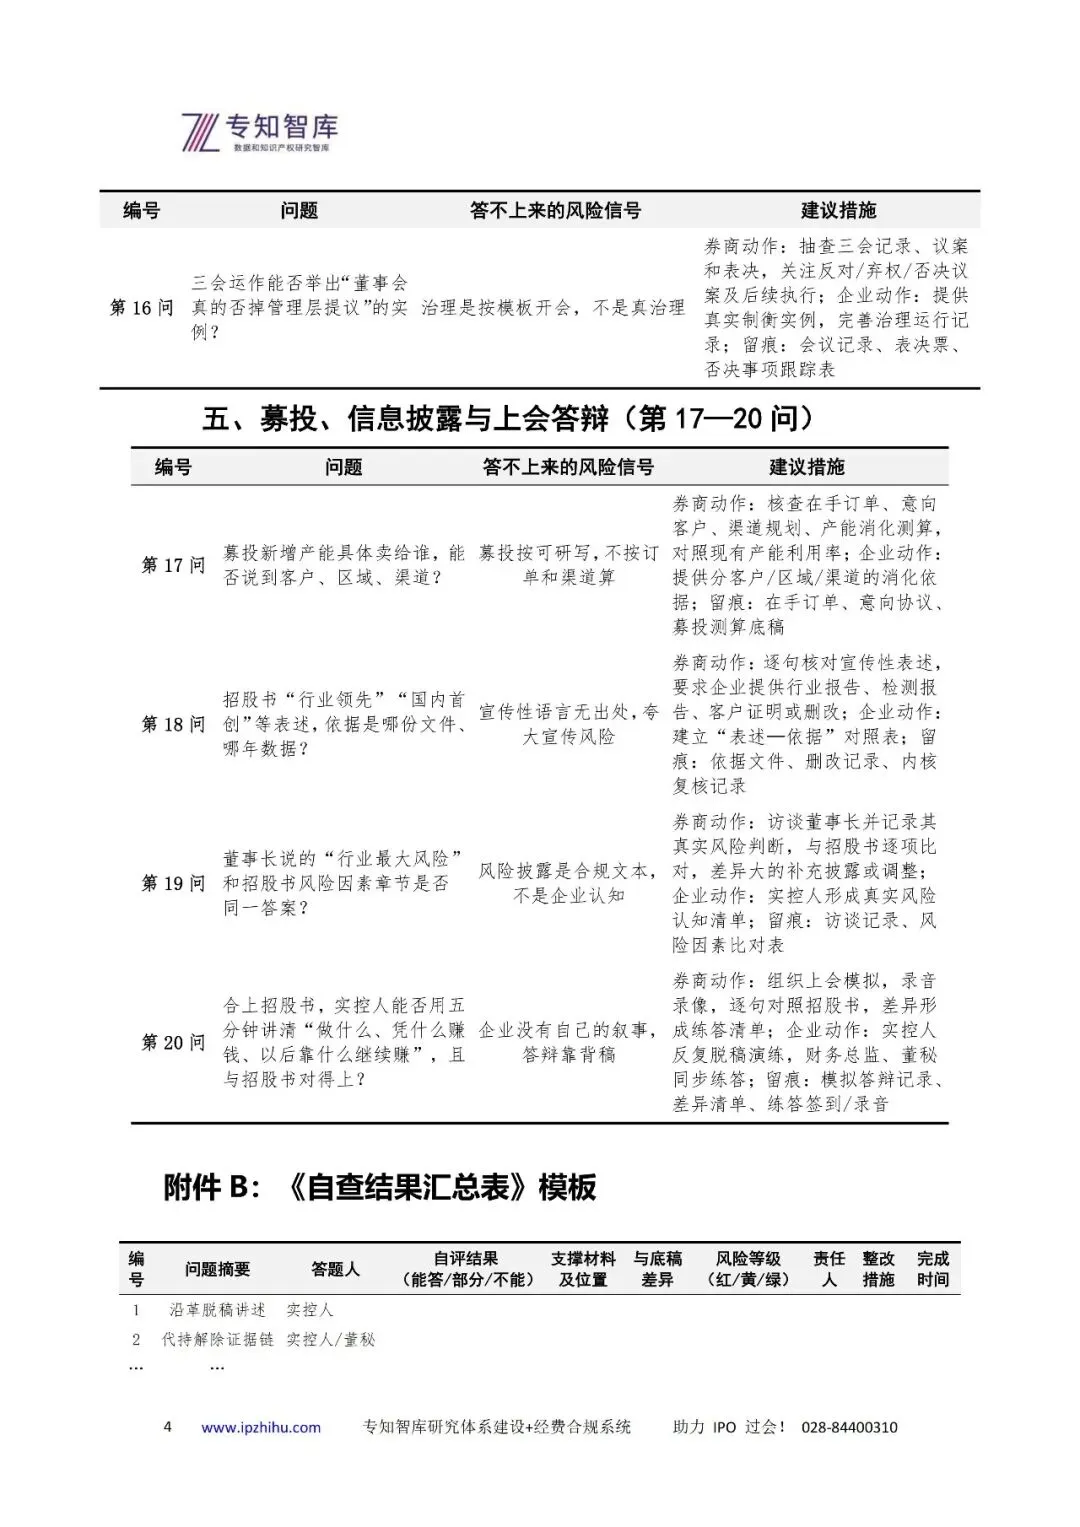
第16问:三会运作,企业能不能举出“最近一次董事会真的否掉了管理层某个提议”的例子?
答不上来意味着:公司治理是“按模板开的会”,不是“真的在治理”。三会记录齐全不等于治理有效。企业举不出一次真实的制衡,委员就有理由认为:这套治理结构是为上市搭的架子,不是企业运行的机制。
五、募投、信息披露与上会答辩(第17—20问)
第17问:募投项目的产能消化,企业能不能说清楚“多出来的这部分,具体卖给谁”?
答不上来意味着:募投是“按可研报告写的”,不是“按订单和渠道算的”。募投扩产最怕的是“行业增长”这种宏观理由。企业要能说到具体客户、具体区域、具体渠道的增量。说不出来,委员就会问:现有的都没卖满,凭什么多出来的能卖掉。
第18问:招股书里每一句“行业领先”“国内首创”,企业能不能指出“依据是哪份文件、哪一年的数据”?
答不上来意味着:信息披露里的形容词没有出处。宣传性语言是问询的高频触发点。企业自己说不出依据,就等于把“夸大宣传”的证据递给了委员。券商可以删,但删之前得让企业自己知道:这句话你凭什么写。
第19问:如果委员问“你们这个行业最大的风险是什么”,企业董事长的回答,和招股书风险因素章节,是不是同一个答案?
答不上来意味着:风险披露是“合规文本”,不是“企业认知”。招股书里的风险因素往往写得周全而疏离,董事长嘴里的风险才是他真正在担心的。两个答案对不上,说明企业要么没读懂自己的招股书,要么在回避真正的风险。委员听得出来。
第20问:把招股书合上,让实际控制人用五分钟讲清楚“这家公司是做什么的、凭什么赚钱、以后靠什么继续赚”,讲完和招股书对不对得上?
答不上来意味着:企业还没有形成“自己的叙事”。这是最综合的一问。上会答辩不是背招股书,是用自己的话把招股书的逻辑讲一遍。讲得磕磕绊绊、和招股书两套说法,说明企业的商业逻辑还没有内化。券商的回复写得再好,也替不了这五分钟。
这20问怎么用
不要当成一张“辅导验收清单”。把它当成一次上会预演的真实压力测试。
第一步,分人答,不许代答。实际控制人答战略、业务、沿革;财务总监答财务、内控、募投;董秘答治理、信息披露、关联交易。谁答不上来,就是谁那一块没底。
第二步,答完再对底稿。企业先讲,讲完再翻底稿看对不对得上。对得上的,是企业的真本事;对不上的,是券商替企业写的部分——那一部分,上会时企业接不住。
第三步,把“答不上来”排序。不是所有答不上来的都一样重。主体资格、财务真实性、独立性这三类答不上来,是硬伤,必须先解决;业务叙事、行业认知这类答不上来,是软肋,可以练,但要在上会前练到能讲。
结语
券商辅导一家企业上市,最难的从来不是把材料做齐,是让企业自己站得住。
材料可以代写,底稿可以代整,回复可以代拟。但上会那天,委员问的是企业的人,听的是企业的话,判断的是这家企业自己有没有想清楚。券商能做的最后一件事,不是再改一版回复,是在上会前把企业按在椅子上,一题一题问,答不上来的地方,就是这家企业还没准备好IPO的地方。
答不上来,先别上会。不是不让报,是别让企业带着一堆券商替它准备好的答案,去面对一群只问“为什么”的人。
文末福利
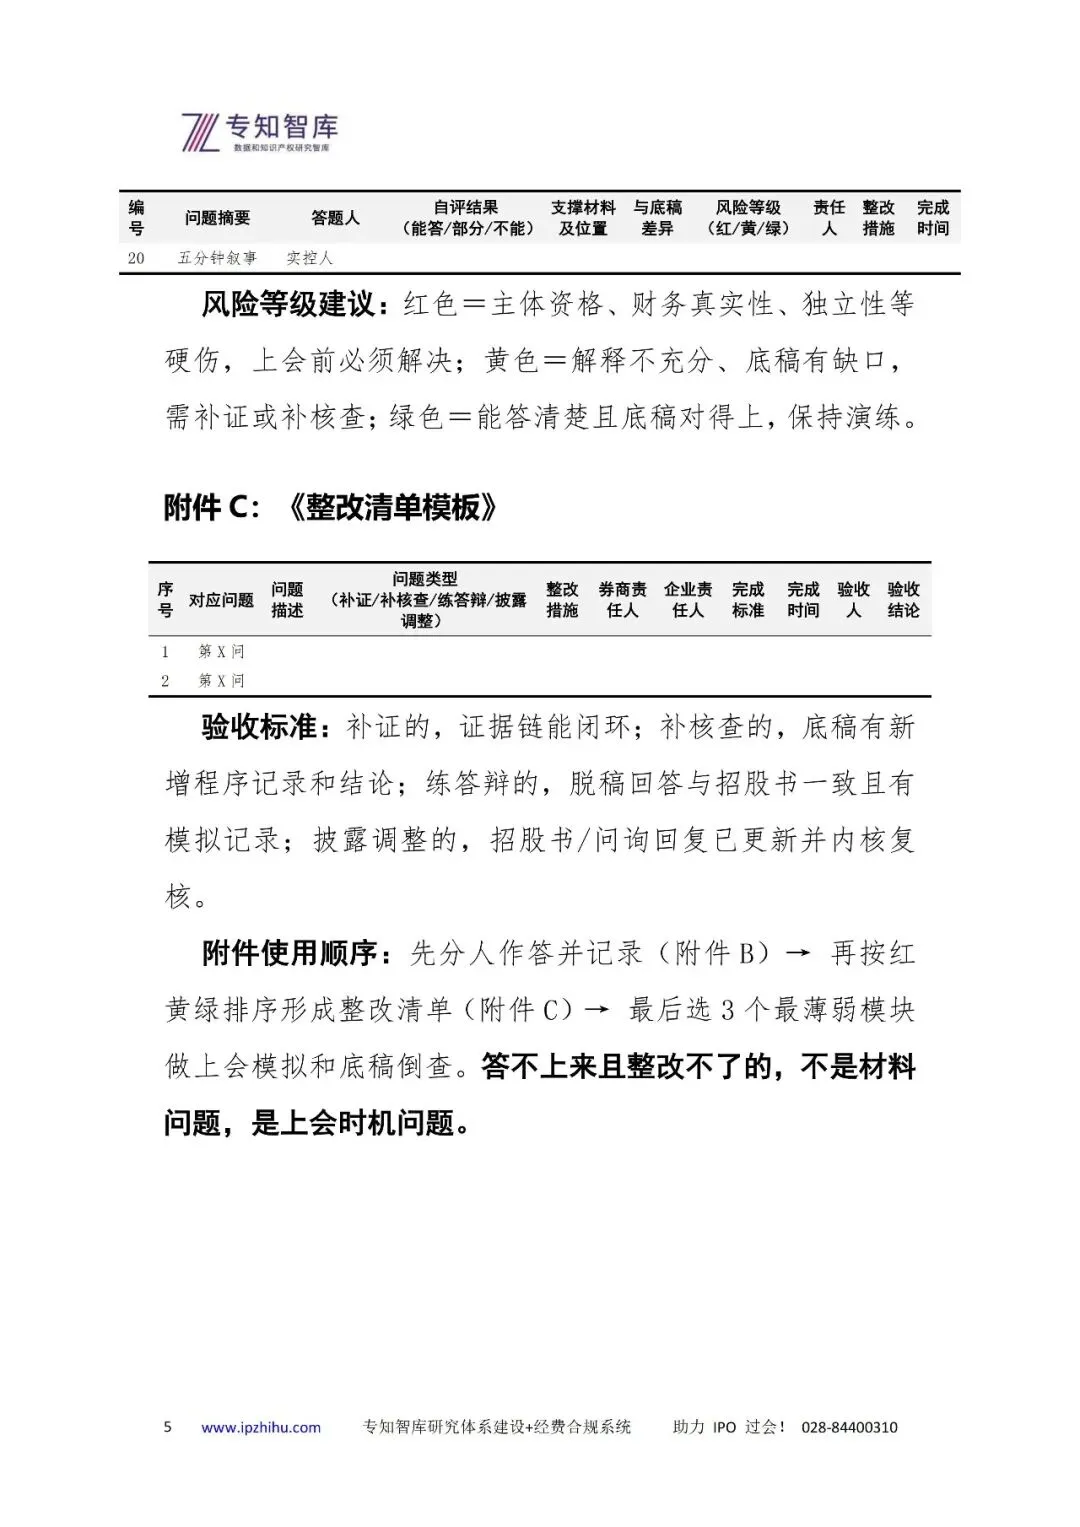
如果你正在准备IPO,或想系统检查研发费用证据链,关注公众号,联系工作人员;联系工作人员时,需要截图已关注公众号的截图,领取《IPO企业上会前券商辅导自查20问清单及建议措施》完整可打印版,附《自查结果汇总表》和《整改清单模板》。
需要判断你们公司的自查结果风险等级,可预约一次30分钟“研发费用合规初筛”。
加微信:ipzzlh,备注“公司+岗位”,优先通过。
IPO企业上会前券商辅导自查清单及模板