研报速递
目录链接:《中国工商业分布式光伏发电市场发展现状、趋势与投资前景预测调研分析报告(2026版)》
试读链接:《中国工商业分布式光伏发电市场发展现状、趋势与投资前景预测调研分析报告(2026版)》
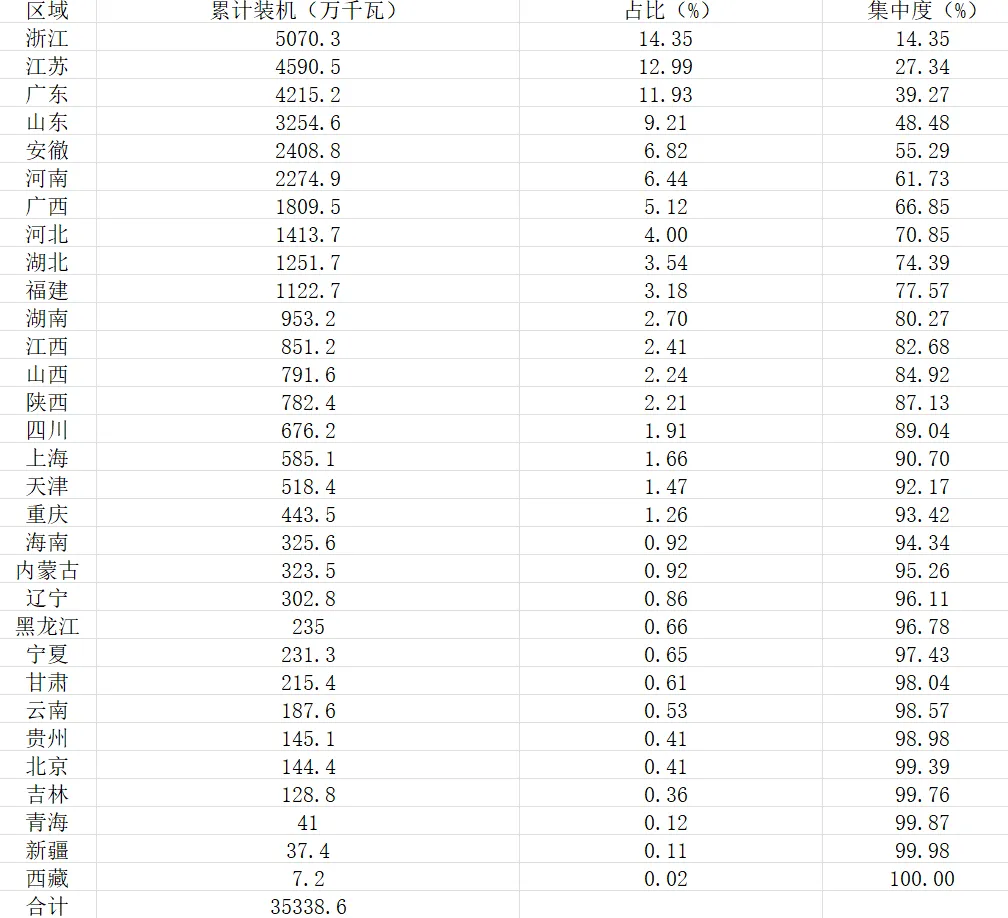
一、总体规模:全国工商业累计突破 3.53 亿千瓦,撑起分布式的"大半壁"
截止 2026 年 9 月,全国 31 个省级区域工商业分布式光伏累计装机合计 35338.6 万千瓦(约 3.53 亿千瓦)。
存量上工商业是分布式的绝对主体。 分布式全口径累计 59864.5 万千瓦中,工商业占 59.03%、户用占其余约 41%——即全国每 5 千瓦分布式"家底",约有 3 千瓦装在厂房/园区屋顶。放到全口径大盘看,工商业累计 35338.6 万千瓦占全国全部光伏存量(131054.9 万千瓦)的 26.96%——工商业已是与"集中式(54.3%)、户用(18.7%)"并列的第三大存量支柱。
关键结构反差(与单季相反):此前"2026Q3 单季新增"里户用(51.86%) > 工商业(48.14%),但累计存量却是工商业(59.03%) ≫ 户用(40.97%)——印证工商业分布式是多年先发沉淀的存量主体(东部沿海厂房起步早),而户用是近两年靠整县推进快速放量的增量新军,两条曲线正在收敛。
省均 1140.0 万千瓦,中位数 585.1 万千瓦(上海)——均值是中位数的近 2 倍,分布明显右偏,头部沿海制造业大省把平均值抬高,但右偏程度远低于集中式存量榜(集中式头部与尾部相差上千倍):工商业是"沿海普涨 + 内陆塌陷",而非少数省份垄断。
极差悬殊且触及低位:榜首浙江 5070.3 万千瓦,是末位西藏 7.2 万千瓦的 704 倍;青海(41.0)、新疆(37.4)、西藏(7.2)不足 100 万千瓦——清一色是集中式大基地省/高原省,在厂房屋顶赛道几乎"清零"。
二、集中度:四省近半、五省过半,头部是"两角 + 制造业带"
三个关键判断:
浙江登顶,头部座次是经济密度的直接投影。 工商业榜首浙江 5070.3 万千瓦(占 14.35%),与户用榜首河南"一家独大"(单季 27.18%、累计 14.95%)逻辑完全不同——谁厂房多、制造业与用电量密集,谁就在工商业登顶。浙江、江苏、广东、山东、安徽前五省清一色是"长三角 + 珠三角 + 山东半岛"民营制造与块状产业集群带,CR5 = 55.29%,五省即占全国过半。
比户用更分散、比集中式分散得多。 工商业榜首浙江仅占 14.35%,CR3 才 39.27%;而户用累计榜首同为约 15%、集中式头部(新云蒙)话语权更强。工商业没有"一个省吃掉四分之一"的极端垄断,而是浙苏粤鲁皖多强并立——但 CR10 已达 77.57%,真正有规模工商业存量的省份只有约 10 个。
尾部"资源省/高原省清零"特征鲜明。 排名最后的十个省份合计仅约 3.89%,其中新疆 37.4、青海 41.0、云南 187.6、内蒙古 323.5、甘肃 215.4、贵州 145.1——这些在集中式存量榜上呼风唤雨的大基地省份(新疆全国第一 9917.6、云南第二、内蒙古第三),到工商业榜集体跌入末流,"戈壁大省不玩厂房屋顶"在存量维度被彻底坐实。
三、区域板块:东部独占六成、工商业是"东部沿海的故事"
结构性结论(与户用、集中式对照,三套逻辑泾渭分明):
东部独占六成、单省强度全国之最。 工商业把东部份额推到所有五大口径里的最高值(户用东部累计 44.62%、集中式东部仅 22.57%)——浙江、江苏、广东、山东、河北、福建、上海构成绝对主力。厂房、园区、写字楼屋顶与用电负荷高度集中在沿海,工商业光伏就是这条"东部经济带"的专属赛道。
中部退居次席、但含金量尚可。 中部 24.14% 由安徽(2408.8)、河南(2274.9)、湖北、湖南、江西、山西支撑——安徽工商业累计冲到全国第五,是其"承接长三角制造业梯度转移 + 会租房屋顶"的体现;河南虽有 2274.9(第 6),但相较其户用累计 3666.4(全国第一)仍是次要项。
西部与东北双双塌陷。 西部 12 省合计仅 13.87%、单省均值 408.3 万千瓦为全国最低——与它在集中式赛道"独占六成(60.72%)"的画风天壤之别;东北三省合计仅 1.89%(辽宁 302.8、黑龙江 235.0、吉林 128.8),偏重工业、厂房新增与用电增速有限,长期垫底。
四、头部画像与"工商业 vs 户用 vs 集中式"三重错位(本表最大看点)
把本表工商业存量与户用存量(第9轮)、集中式存量(第3轮)逐省对照,能一眼看清"一个省的家底到底压在厂房、农房还是戈壁":
浙江(工商业第 1,5070.3)——"工商业单极"样板:户用累计仅 751.2(第 12)、集中式仅 1239.9(第 19),工商业却是它的分布式乃至全口径家底的绝对核心。浙江的钱几乎全砸在民营厂房屋顶上,与河南恰好是镜像的两个极端。
"工商业 ≫ 户用组"——江苏、广东、山东:江苏工商业 4590.5(户用第二梯队但工商业反超)、广东 4215.2、山东 3254.6,这三省工商业存量都明显高于其户用,印证它们是"经济强 = 厂房屋顶强"的传统工商业先发区。
"户用反超工商业组"——河南(本表最强对照):河南户用累计全国第一(3666.4)、工商业仅 2274.9(第 6)——河南的家底主要压在千家万户农房上,工商业是次要项,与浙江完全颠倒。理解浙、豫两省,就理解了中国分布式的两种主形态(沿海厂房 vs 中原农房)。
"资源大省工商业归零组"——新疆、云南、青海、内蒙古、宁夏、甘肃:集中式存量榜上的绝对主角(新疆第一、云南第二、内蒙古第三),到工商业榜集体跌入末流(新疆 37.4、青海 41.0、云南 187.6、内蒙古 323.5、宁夏 231.3、甘肃 215.4)——家底几乎 100% 压在戈壁大基地,厂房屋顶只是零头。
一句话概括这组三重错位:工商业存量榜 = "经济强省 + 制造业大省的厂房屋顶"(浙、苏、粤、鲁、皖居前),户用存量榜 = "平原农区的千家万户屋顶"(豫、鲁、冀、苏、皖),集中式存量榜 = "西部资源省的戈壁大基地"(新、云、蒙、青、宁、甘)——同一批省份,在"厂房 / 农房 / 戈壁"三条赛道上的座次几乎完全颠倒。这正是全国光伏"东部分布式(厂房)、中部户用(农房)、西部集中式(戈壁)"三足鼎立格局在存量维度最直观的证明。
五、异常项与口径提示(发稿前务必核对)
省名录入"安徹"(工商业累计 2408.8 万千瓦,全国第 5),按装机量、位次及勾稽关系(分布式安徽 4382.4 − 户用安徽 1973.6 = 2408.8),应为 安徽省,上述板块归类、排名与集中度计算均已按安徽处理,正式发稿前建议再核对该字段。
本表口径已通过独立勾稽确认:工商业累计 35338.6 = 分布式累计 59864.5 − 户用累计 24525.9,精确吻合,可确认为"工商业分布式累计存量"。
本表为截止 2026 年 9 月累计存量(时点数),非当期增量,不含同比/环比;分析侧重"工商业存量的区域结构与三重省际错位"。
六、综合研判
工商业撑起全国光伏存量的约 27%、分布式的近六成,且是"东部沿海"的故事。 东部独占 60.11%、单省强度全国第一,与户用"中东部农区为主"、集中式"西部戈壁为主"共同构成中国光伏存量的三条并行地理主线。研判全国家底,必须把"西部戈壁(集中式) + 中东部农房(户用) + 东部沿海厂房(工商业)"分开看,任何单一榜单都会误导。
"存量工商业 > 户用,但增量户用 > 工商业"是本轮最重要的结构信号。 工商业是多年先发沉淀的存量主体(35338.6 万千瓦),而户用靠整县推进近两年放量、单季增量已反超——两者正在收敛,未来户用存量占比料将持续抬升,工商业的相对领先会逐步被摊薄。
浙江、河南是两个"结构性对照标本"。 浙江"工商业第一、户用靠后",河南"户用第一、工商业第 6",两省恰好代表了分布式的两种主形态(沿海民营制造厂房 vs 中原农村屋顶);理解这两省,就理解了中国分布式光伏的内在分野。
天花板在"厂房屋顶饱和度、电价与配网承载"。 工商业贴近负荷、就地消纳,瓶颈在于东部优质厂房屋顶逐步饱和、工商业电价与自发自用经济性、以及园区配网承载;随着沿海头部省份渗透走高,工商业存量重心料将向中部(安徽、湖北、湖南、江西)及成渝(四川)等制造业梯度转移地区扩散。