研报速递
来源:九思行研📑
📊市场大盘
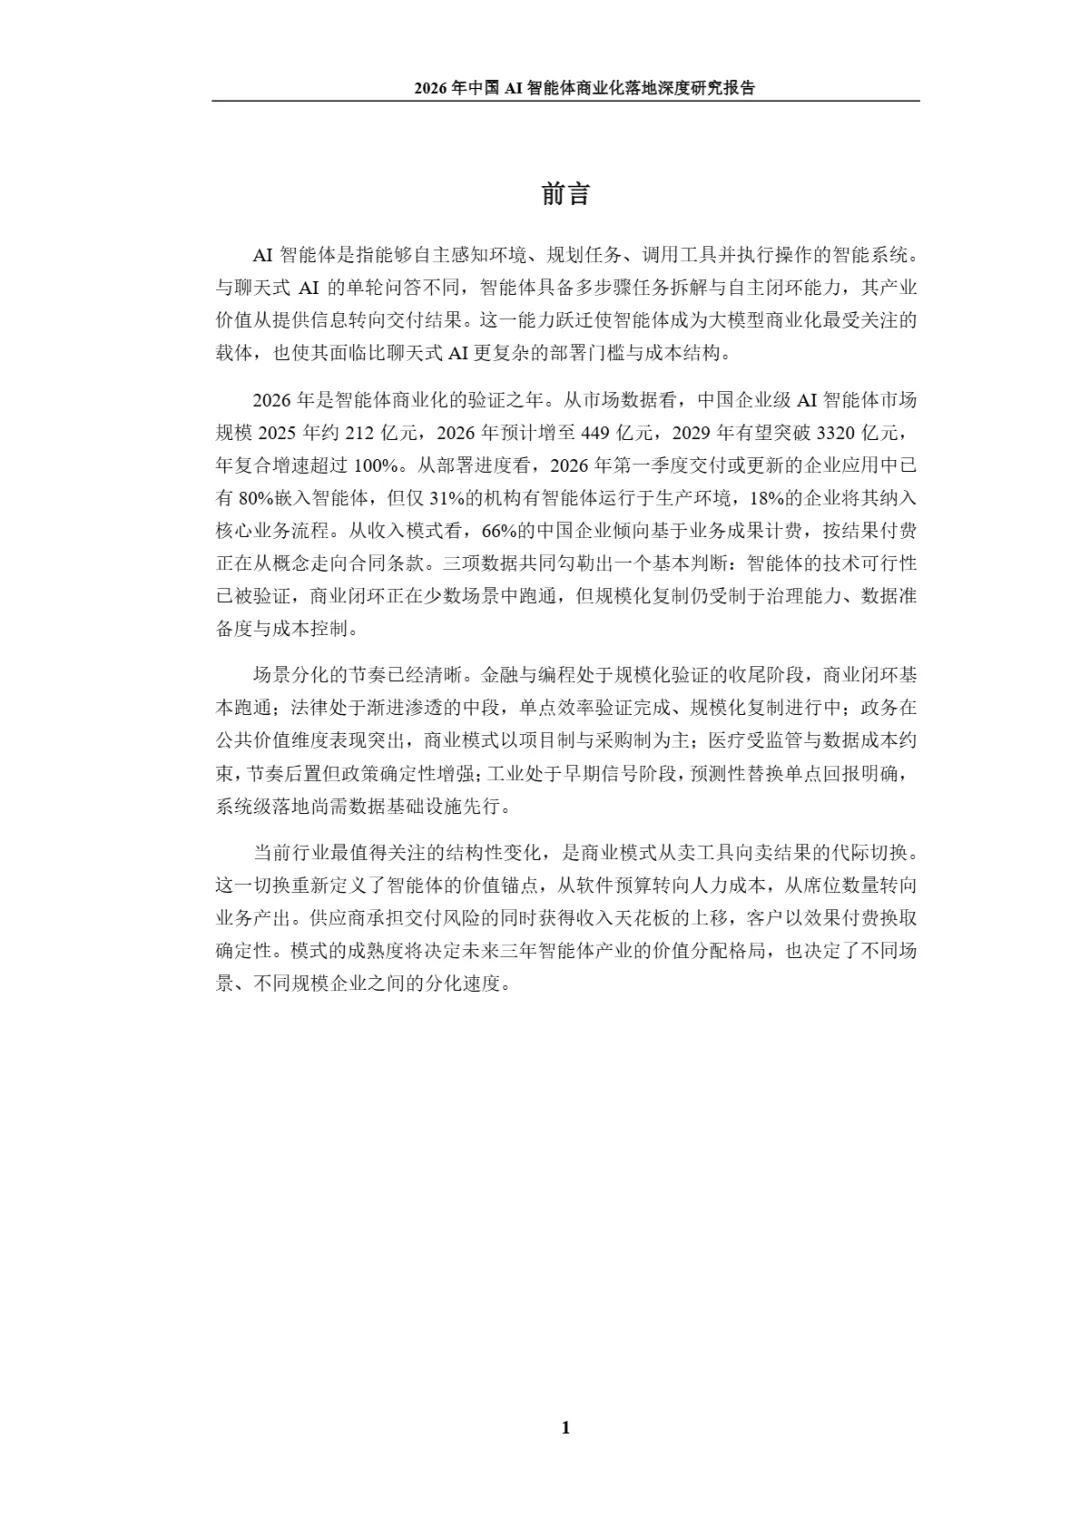
2026 是 AI 智能体商业化验证之年。
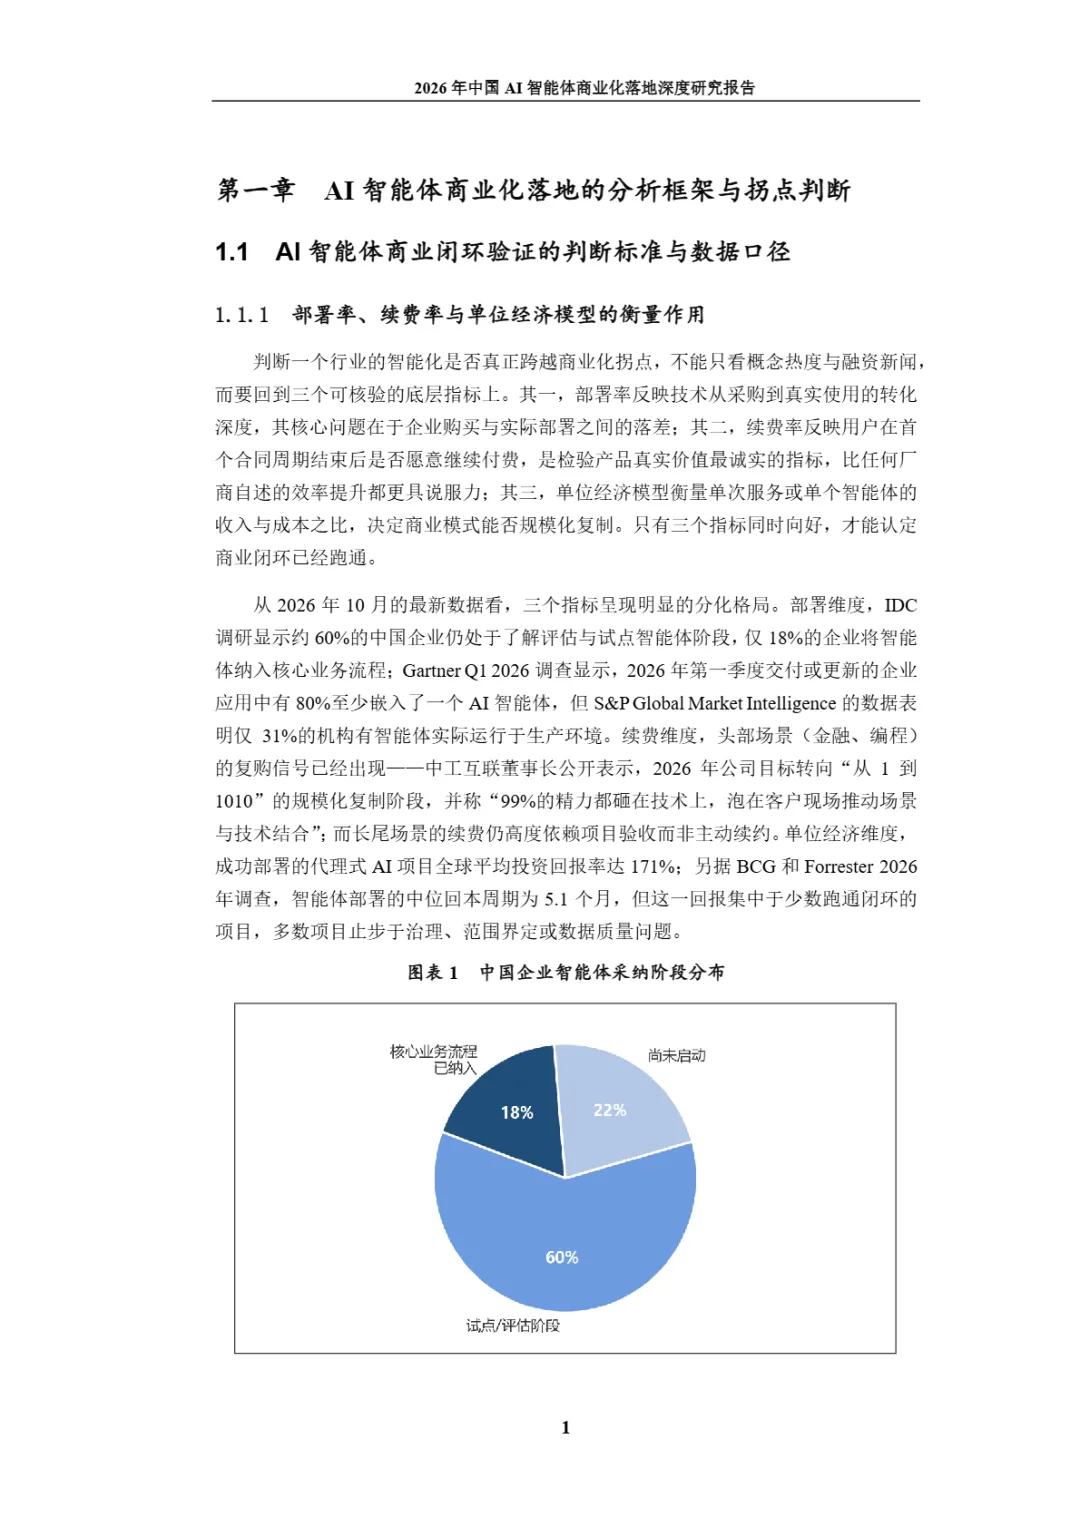
企业级市场:2025 年 212 亿元,2026 年 449 亿元,2029 年预计突破 3320 亿元,CAGR 超 100%。 落地现实鸿沟:80% 新企业应用已经嵌入智能体,但仅 31% 跑在生产环境,仅 18% 纳入核心业务流程,呈现高集成、低实际使用的现状。 核心判断:技术已经跑通,但规模化受制于数据质量、治理机制、成本失控三大问题。
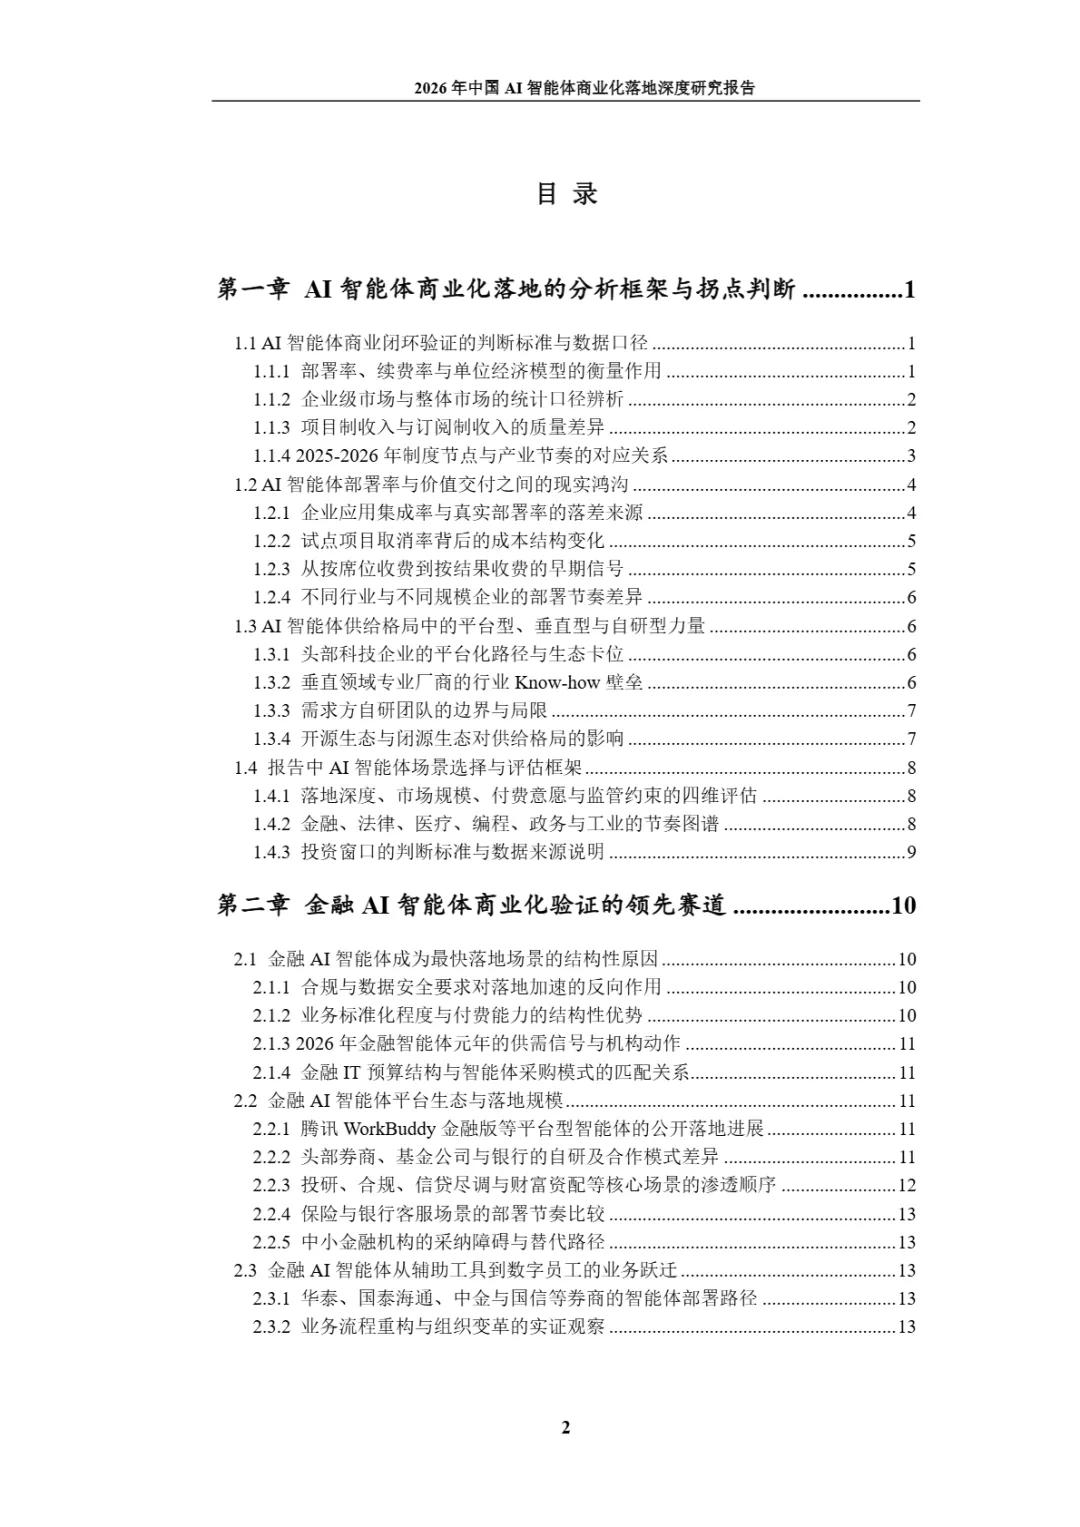
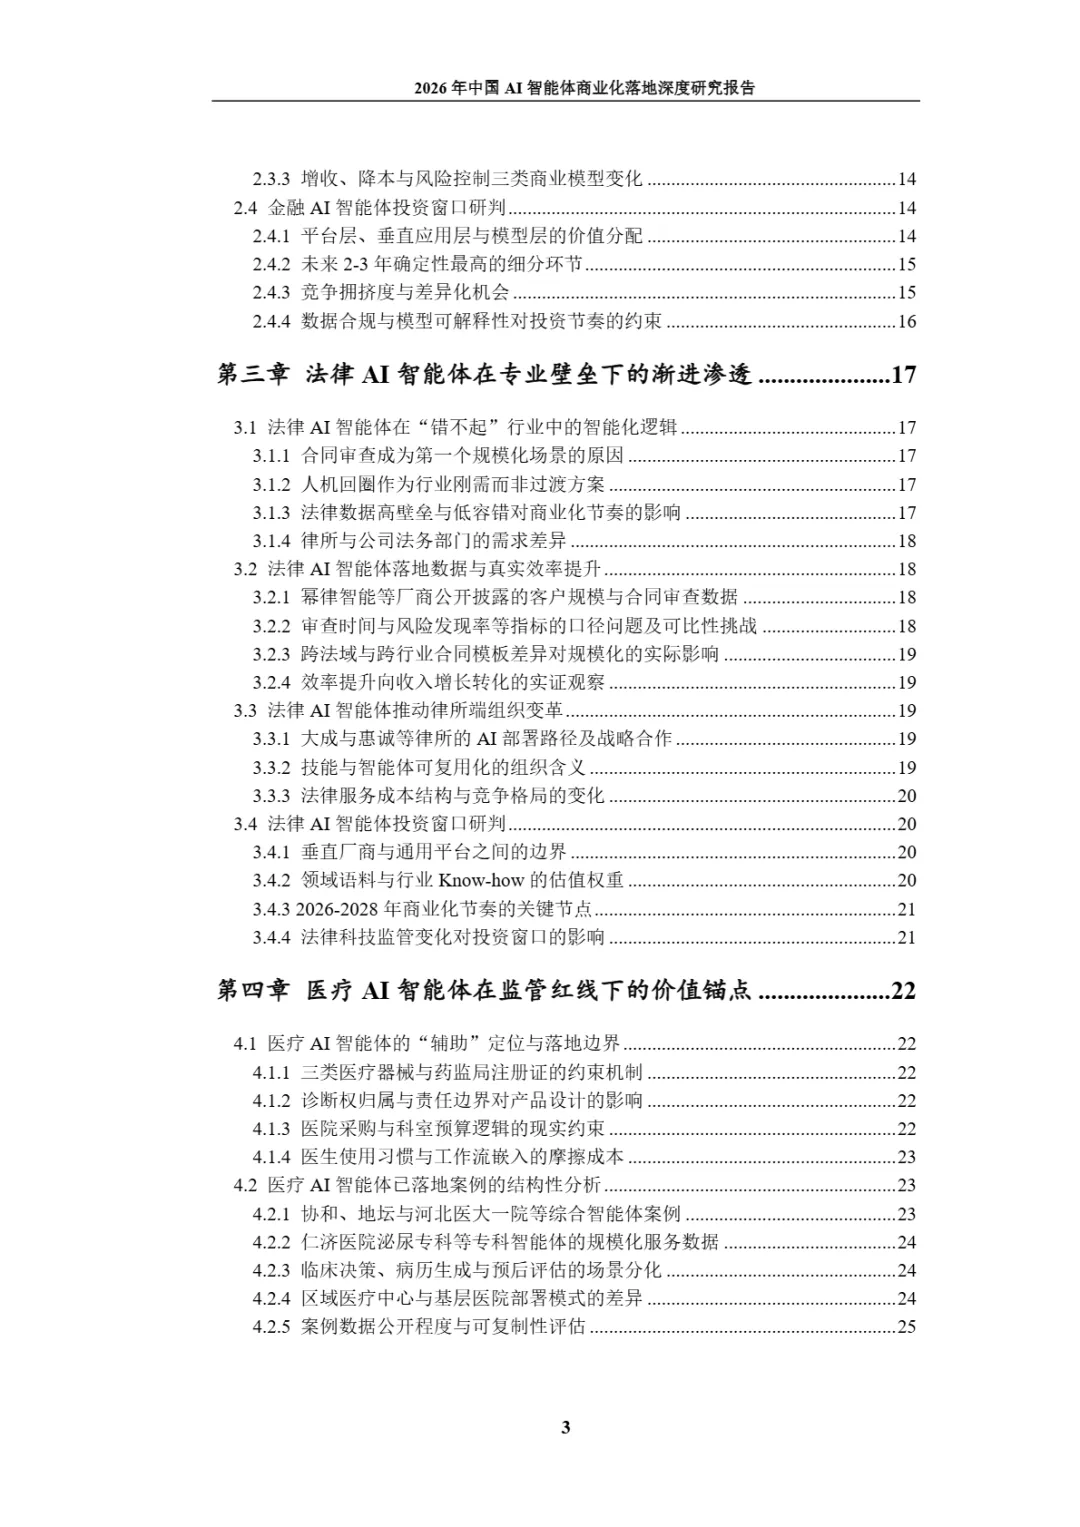
🏭六大行业落地成熟度梯度
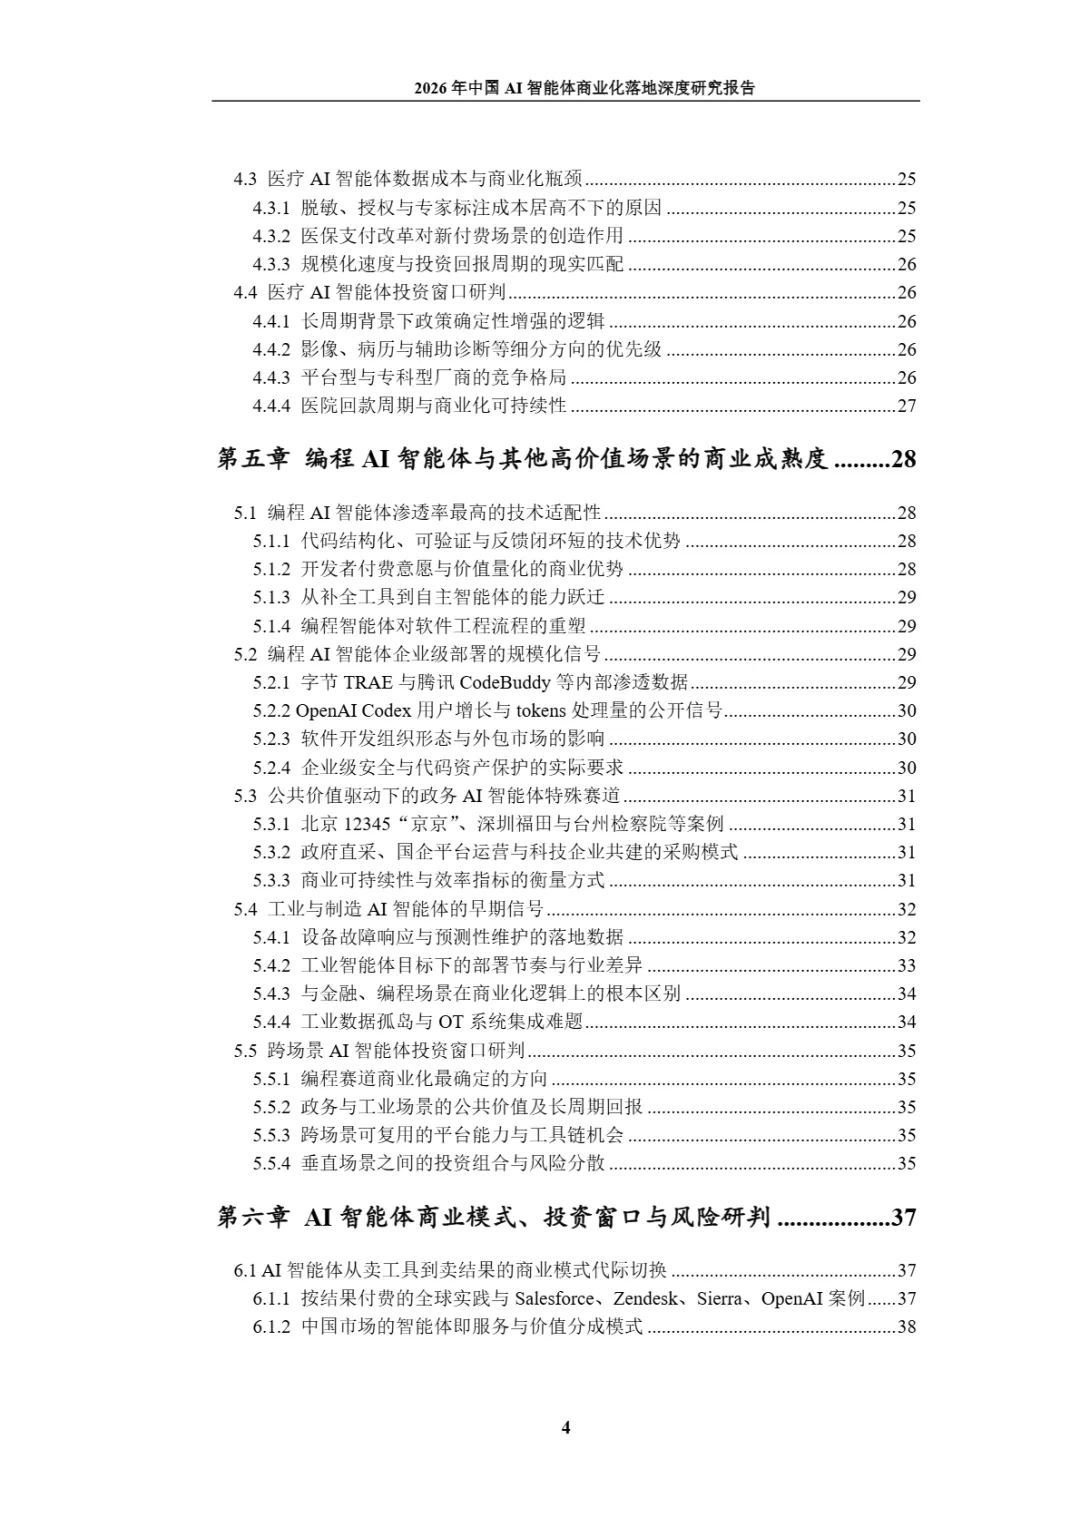
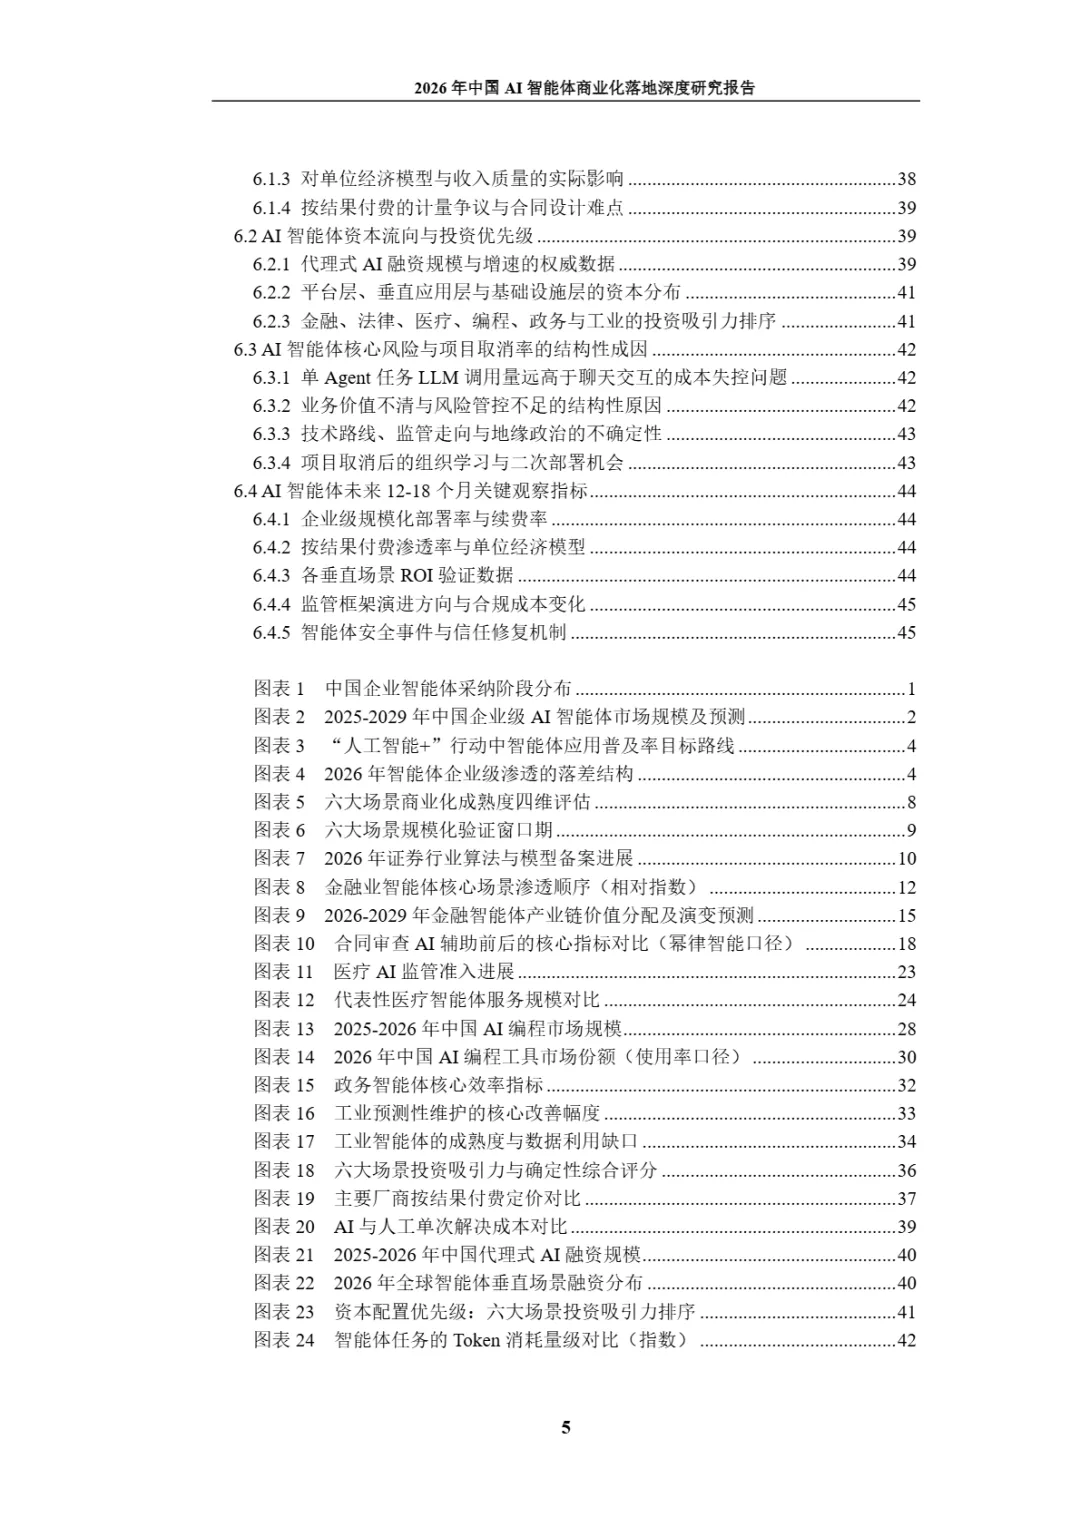
✅金融、编程(第一梯队,闭环跑通)金融:合规备案推动私有化落地,投研、合规、信贷尽调场景优先渗透; 编程:代码可自动验证,企业渗透率超 78%,从代码补全升级为自主完成模块开发。 ⚠️法律(第二梯队,单点验证完成)合同审查是标杆场景,大幅压缩审查时长;但 AI 不能承担法律责任,人机复核是长期刚需,行业 know‑how、规则库是核心壁垒。 📋政务(第三梯队,公共价值优先)以政府采购、项目制为主,工单处理、文书生成效率提升明显;优先保障国产化与安全可控,商业复制难度较大。 🩺医疗(第四梯队,强监管约束)受三类医疗器械证严格管控,AI 定位为辅助而非替代医生;病历、影像先落地,医保支付打开新付费通道;数据脱敏、专家标注成本高昂,回报周期长。 🏭工业(第五梯队,早期试点)预测性维护单点 ROI 亮眼,但普遍存在设备联网差、数据孤岛;需要先补齐 OT/IT 数据底座,大规模商业化尚早。
🧩供给三方格局
- 平台型厂商
:做开发编排、托管治理,依靠网络效应抢占入口; - 垂直厂商
:靠行业语料、业务规则、流程深度耦合建立壁垒; - 企业自研
:适合高安全合规场景,但大多是 “基座外部采购 + 业务层自建”,完全自研难度大。
开源模型压低私有化成本;但行业 Know‑how、评测、安全护栏的价值持续抬升。
💰商业模式重大转变:从卖工具到卖结果(RaaS 按成果付费)
66% 国内企业更倾向按业务成果付费,不再按席位、按 token 收费; 逻辑变化:收入对标人力成本,而不是软件预算,市场天花板大幅提高;供应商分担业务风险,换取更高收入上限。 落地难点:结果如何计量、风险如何分摊、合同基线对赌设计。
⚠️行业核心风险
- 成本爆炸
:Agent 多轮任务 token 消耗远高于普通聊天,规模化后算力成本极易失控;Gartner 预测至 2027 年底超 40% 智能体项目会被取消。 治理缺失:大部分企业尚未建立智能体权限、审计、熔断机制。 外部不确定性:监管规则迭代、开源模型冲击、算力供给波动。
🔭未来 12‑18 个月关键观测指标
企业核心业务规模化部署率、续费率 NRR; 按结果付费模式的合同渗透率; 各垂直场景第三方独立 ROI 验证; 行业监管、备案、合规成本变化; 安全事件与智能体治理体系建设进度。
✨小结✨
AI 智能体已经跨过概念试点,但是呈现 “少数项目高回报,大量项目止步试点” 的分化格局。未来竞争不只是大模型能力,治理体系、数据底座、按结果交付的商业能力才是胜负手。投资配置优先顺序:金融>编程>法律>政务>医疗>工业。
部分报告预览: