研报速递
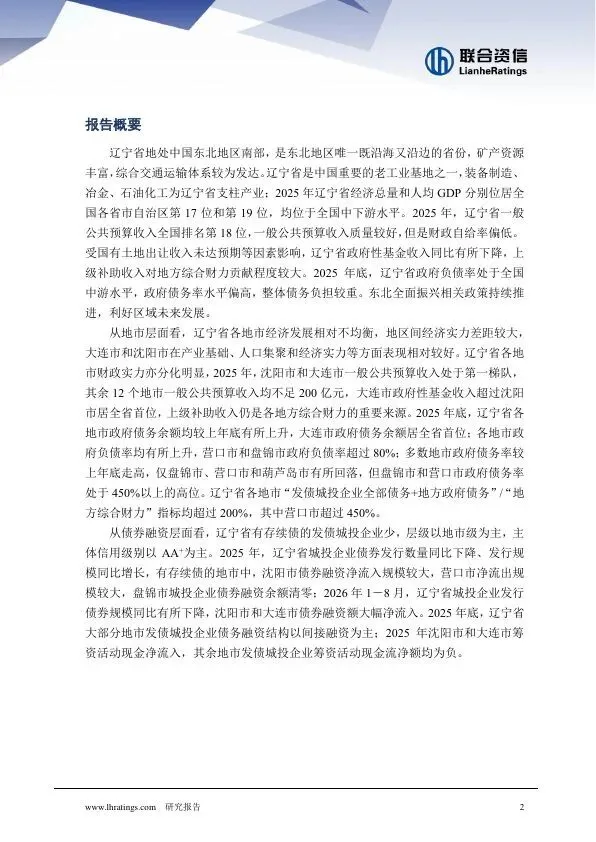
这份《地方政府与城投企业债务风险研究报告——辽宁篇》由 联合资信 发布。报告的核心结论是:辽宁省经济总量与人均GDP均处于全国中下游,财政自给率偏低、上级补助依赖度高,整体债务负担较重(债务率214.96%,全国第22位);省内地市分化显著,大连、沈阳“双核”领先,但营口、盘锦等地市债务率高达450%以上,城投企业融资结构以间接融资为主,短期偿债能力普遍偏弱。
以下是核心内容的中文解读:
一、辽宁省经济与财政概况
1. 经济特征
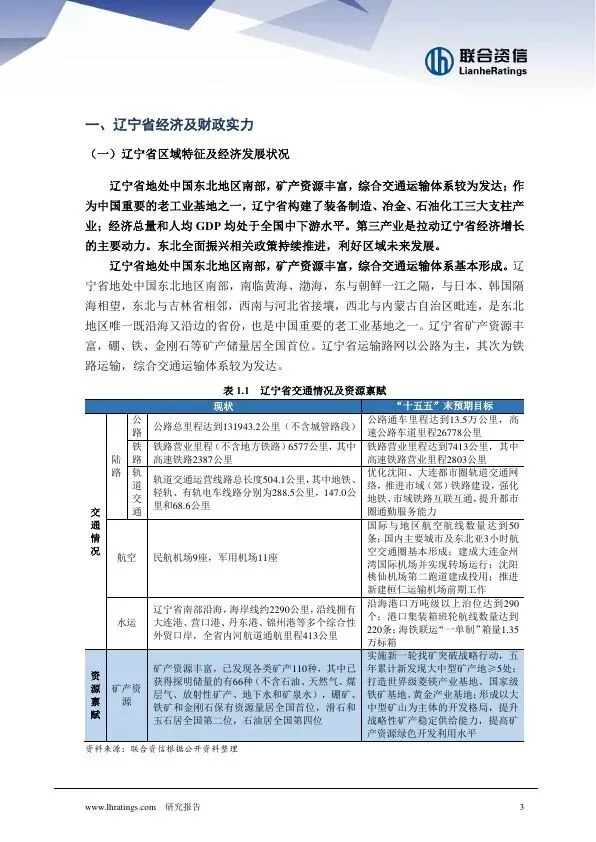
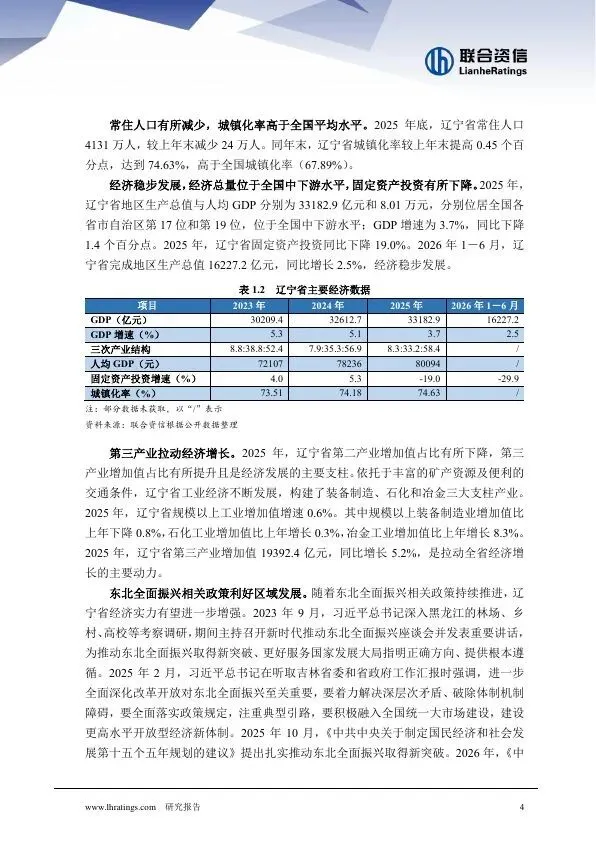
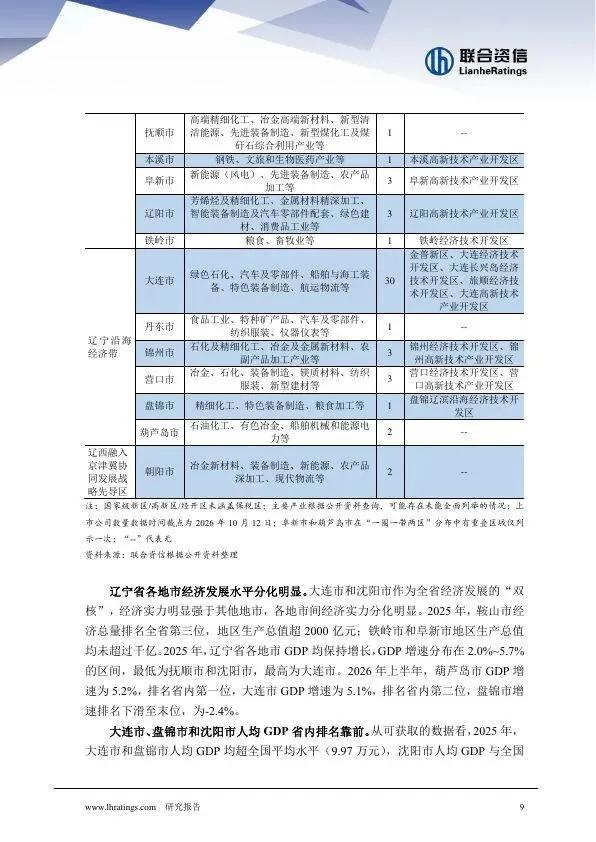
区位与产业:东北唯一既沿海又沿边的省份,矿产资源丰富(硼、铁、金刚石储量全国首位),构建了装备制造、冶金、石油化工三大支柱产业。
经济总量:2025年GDP 33,182.9亿元(全国第17位),人均GDP 8.01万元(全国第19位),均处中下游;GDP增速3.7%(同比下降1.4个百分点),固定资产投资同比下降19.0%。
产业结构:第三产业占比升至58.4%,是拉动经济增长的主要动力;2025年规模以上工业增加值增速仅0.6%(装备制造-0.8%,石化+0.3%,冶金+8.3%)。
人口:2025年底常住人口4,131万人(较上年减少24万),城镇化率74.63%(高于全国67.89%)。
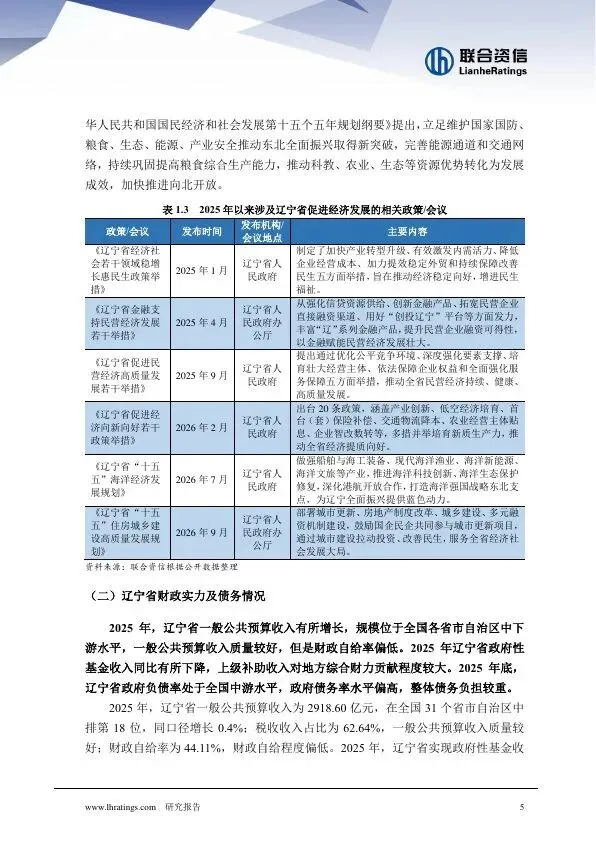
政策利好:东北全面振兴相关政策持续推进,“十五五”规划提出立足国防、粮食、生态、能源、产业安全推动东北振兴取得新突破。
2. 财政实力
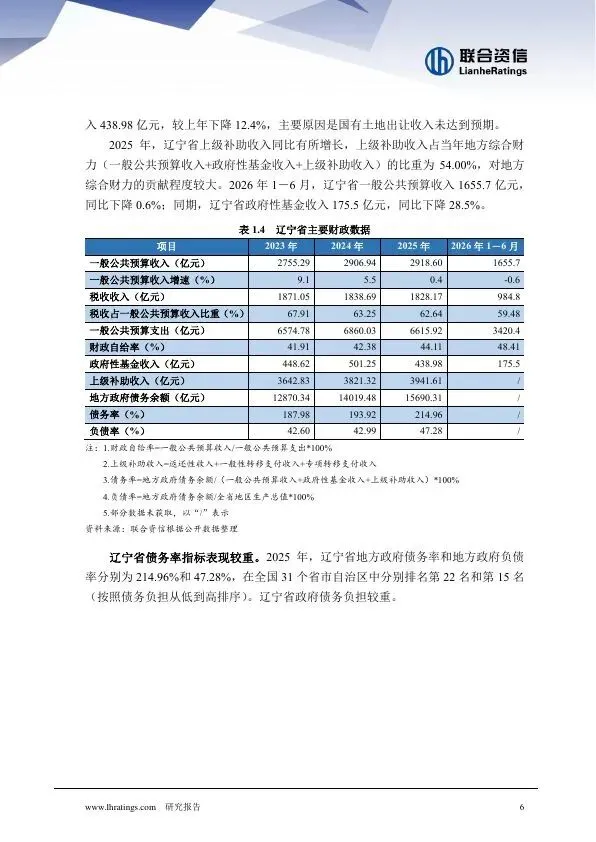
一般公共预算收入:2025年 2,918.60亿元(全国第18位),同口径增长0.4%;税收占比62.64%,收入质量较好,但财政自给率仅44.11%,自给程度偏低。
政府性基金收入:438.98亿元,同比下降12.4%(主要因国有土地出让收入未达预期)。
上级补助收入:3,941.61亿元,占地方综合财力比重高达 54.00%,对综合财力贡献程度较大。
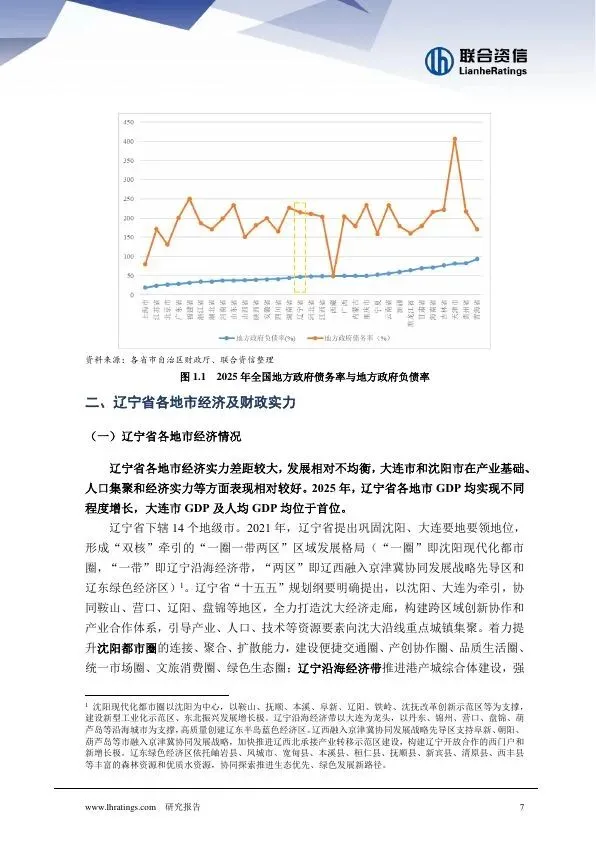
债务负担:2025年底地方政府债务余额 15,690.31亿元;债务率214.96%(全国第22位,按债务负担从低到高排序)、负债率47.28%(全国第15位),整体债务负担较重。
二、地市经济与财政分化
1. 经济格局:“双核”引领,分化明显
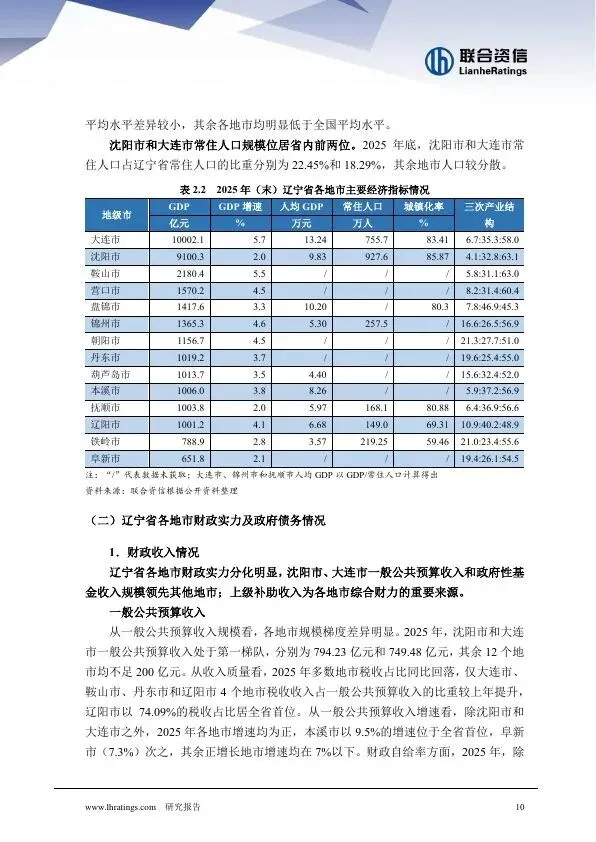
大连市:GDP 10,002.1亿元(全省唯一破万亿),增速5.7%(全省最高),人均GDP 13.24万元,常住人口755.7万。
沈阳市:GDP 9,100.3亿元,增速2.0%(全省最低之一),人均GDP 9.83万元,常住人口927.6万(占全省22.45%)。
第三梯队:鞍山(2,180.4亿元)、营口(1,570.2亿元)、盘锦(1,417.6亿元)、锦州(1,365.3亿元)。
尾部地市:铁岭(788.9亿元)、阜新(651.8亿元)GDP均未超千亿。
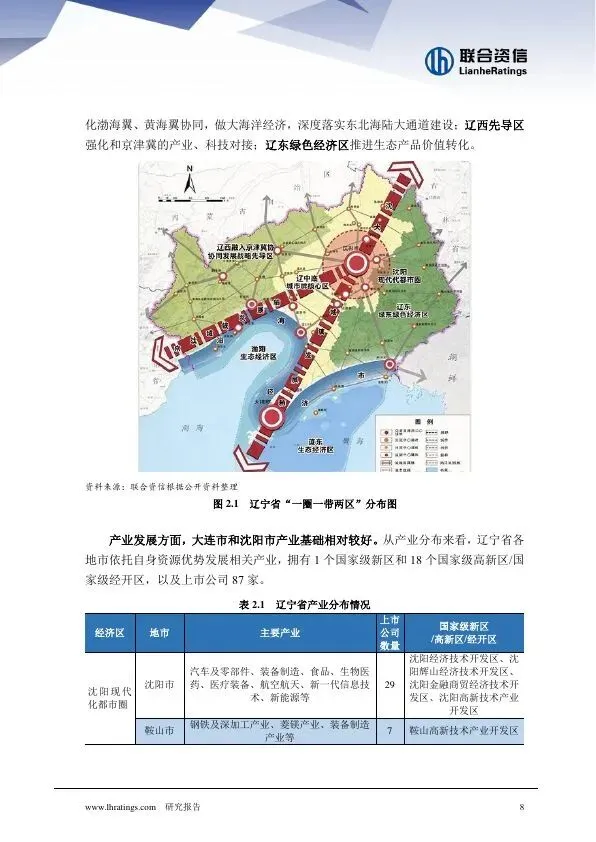
区域战略:“一圈一带两区”格局——沈阳现代化都市圈、辽宁沿海经济带、辽西融入京津冀先导区、辽东绿色经济区;“十五五”规划提出打造沈大经济走廊。
2. 财政实力:沈阳、大连第一梯队
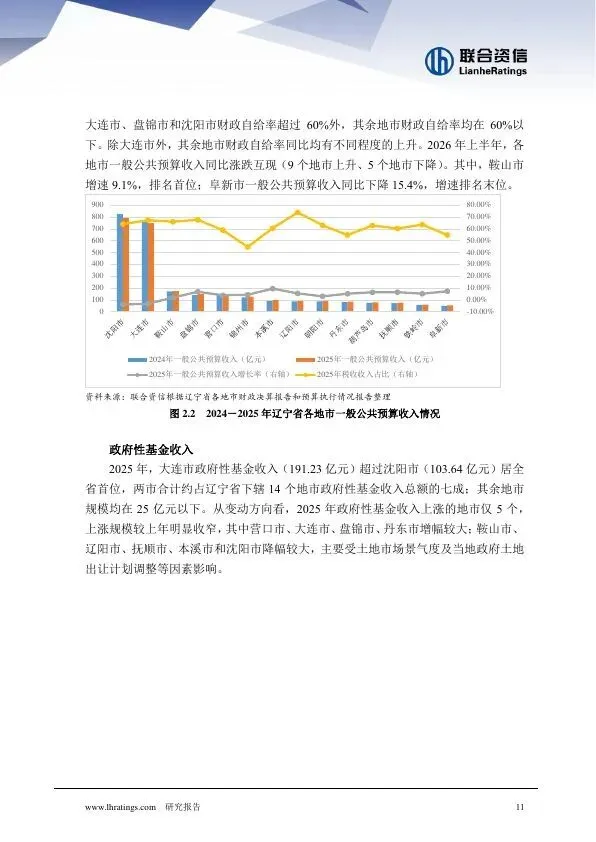
一般公共预算收入:沈阳794.23亿元、大连749.48亿元,其余12个地市均不足200亿元;辽阳市税收占比74.09%居全省首位;本溪增速9.5%居首。
财政自给率:仅大连、盘锦、沈阳超过60%,其余地市均在60%以下。
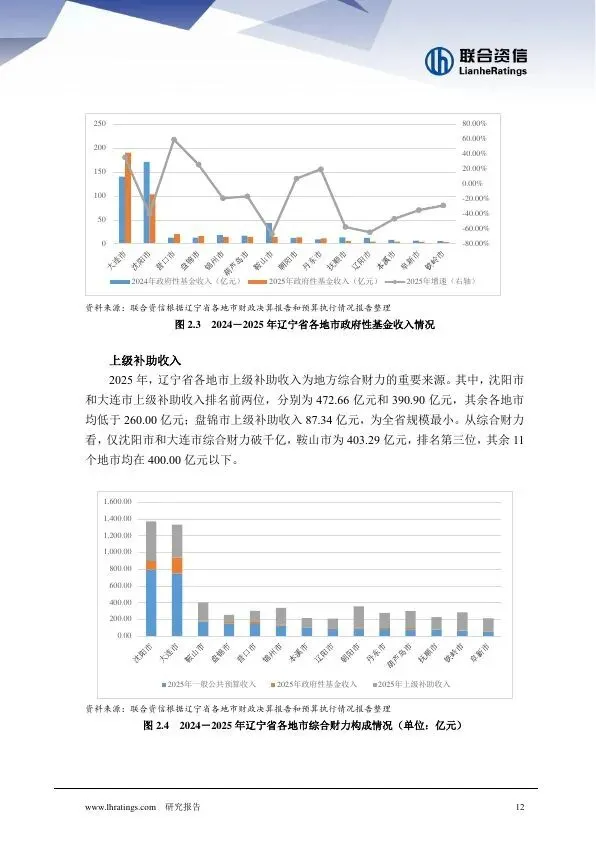
政府性基金收入:大连191.23亿元、沈阳103.64亿元,两市合计约占全省七成;其余地市均在25亿元以下。
上级补助:沈阳472.66亿元、大连390.90亿元居前两位;盘锦87.34亿元为全省最小。
综合财力:仅沈阳、大连破千亿;鞍山403.29亿元排名第三;其余11个地市均在400亿元以下。
3. 政府债务:营口、盘锦债务率超450%
债务余额规模:大连3,561.23亿元(全省唯一超3,000亿)、沈阳2,684.81亿元、营口/盘锦/鞍山处于1,000-1,500亿元区间。
政府负债率:营口、盘锦超 80%,铁岭超60%,其余在60%以内。
政府债务率:11个地市较上年底走高,仅盘锦、营口、葫芦岛回落;但盘锦和营口仍处于 450%以上高位;各地市债务率均高于100%。
化债成效:2025年超额完成隐性债务年度化解目标;融资平台累计压降 85.2%,压降比例位居全国地方债务重点省份第一位;按时足额偿还法定债务本息1,786.1亿元。
三、城投企业偿债能力
1. 城投企业概况:数量少、层级以地市为主
截至2026年8月底,辽宁省有存续债的城投企业仅 9家。
区域分布:大连4家,锦州、鞍山、沈阳、营口各1家(部分重叠)。
级别分布:AAA级3家(沈阳市1家、大连金普新区2家)、AA⁺级4家、AA级2家。
层级分布:地市级4家、区县级2家、国家级新区3家。
2. 债券融资情况
2025年:5家城投企业发行债券16只、规模136.05亿元(数量同比小幅下降、规模同比增长);沈阳发债规模占全省65.42%;AAA级占比69.83%、AA⁺级占比30.17%。
净融资:沈阳净流入70.00亿元(最大),营口净流出16.3亿元(最大),盘锦债券融资余额清零。
2026年1-8月:仅大连、沈阳城投发行债券,规模同比下降20.51%;沈阳净流入25.00亿元、大连10.00亿元。
3. 偿债能力分析
债务规模:沈阳900.71亿元、大连424.39亿元、锦州165.45亿元,其余地市均在百亿元以下。
债务结构:除营口主要依赖其他类型融资外,其余地市银行贷款占比均在65%以上,以间接融资为主。
债务负担:沈阳全部债务资本化比率超50%,相对较重。
到期兑付:2025-2027年到期债券规模分别为27.00亿、44.20亿、74.20亿元;沈阳2027年到期49.20亿元,集中兑付压力相对较大。
短期偿债:除营口货币资金/短期债务>1外,其余地市均<1;截至2026年6月底,除营口、大连外,其余地市覆盖程度均在0.50倍以下。
再融资:2025年仅沈阳、大连筹资活动现金净流入,其余地市均为净流出;2026年1-6月仅沈阳净流入。
4. 财政对城投债务的保障能力
“发债城投企业全部债务+地方政府债务”规模:大连、沈阳均超3,500亿元;鞍山、营口、锦州在500-1,500亿元之间。
“(城投全部债务+政府债务)/地方综合财力”指标:所有地市均超过200%,其中营口市超过450%——财政保障能力承压最突出。
一句话总结:辽宁省经济与财政处于全国中下游,债务负担较重但化债成效显著(融资平台压降85.2%全国第一);省内地市“双核”大连、沈阳领先,但营口、盘锦债务率超450%为高风险区域;城投企业数量少、以间接融资为主、短期偿债能力普遍偏弱,沈阳2027年集中兑付压力需重点关注。整体债务风险可控,但区域分化与局部高风险地市的结构性压力仍需持续跟踪。
免责声明:
本文由我方原创撰写,文中引用的数据、信息均来自公开可查的权威来源(如上市公司公告、政府文件、行业报告等),已注明来源,仅用于说明与分析,符合合理使用原则。我们尊重知识产权,如权利人认为引用内容有侵权问题,请通过邮箱 2428997757@qq.com 联系,我们将在48小时内核实处理。本文内容仅供参考,不构成任何决策建议。