研报速递
报告名称:《2026全球及中国锂电池行业发展研究报告》-文末附下载方法
报告出品:三个皮匠报告
11月17日,商务部等9部门发了《关于深入推进再生资源回收体系建设的意见》,把动力电池、光伏组件、风机叶片这三样单拎出来,专章部署回收,2030年要建成全链条。循环经济“十五五”规划那头,挂着8万亿的产值目标。
很多人盯着“新三样”三个字看。真正狠的是另外几个词,生产者责任延伸、数字身份证、车电一体报废。前两个把账钉在谁头上,后一个盯着人。谁生产的,谁负责收回去。责任一旦钉死,玩法就变了,以前收破烂,现在是有主儿的资产。
回收被摁在产业链闭环的最后一环,SWOT机会项里直接写着“全球锂电池回收市场潜力巨大”。8万亿的循环经济,落到一块旧电池上,钱到底从哪来。
01
三个词比“新三样”更要命
9部门的意见全文16项重点任务,真正改游戏规则的,是几个新提法。
生产者责任延伸,谁生产谁回收。这句话把责任从环保部门挪到了车企和电池厂头上。责任落到谁头上,谁就得掏钱建渠道。渠道一建,正规军就进来了。
数字身份证,每块电池从出厂到报废都挂个号。以前旧电池去哪了,是笔糊涂账,倒卖的、翻新的、小作坊拆的,全在灰色地带游。身份证一上,这些生意会被一点点挤出去。车电一体报废,车和电池捆着一起走报废流程,不让电池单独流出去。三招合起来,就是把糊涂账变成明白账。
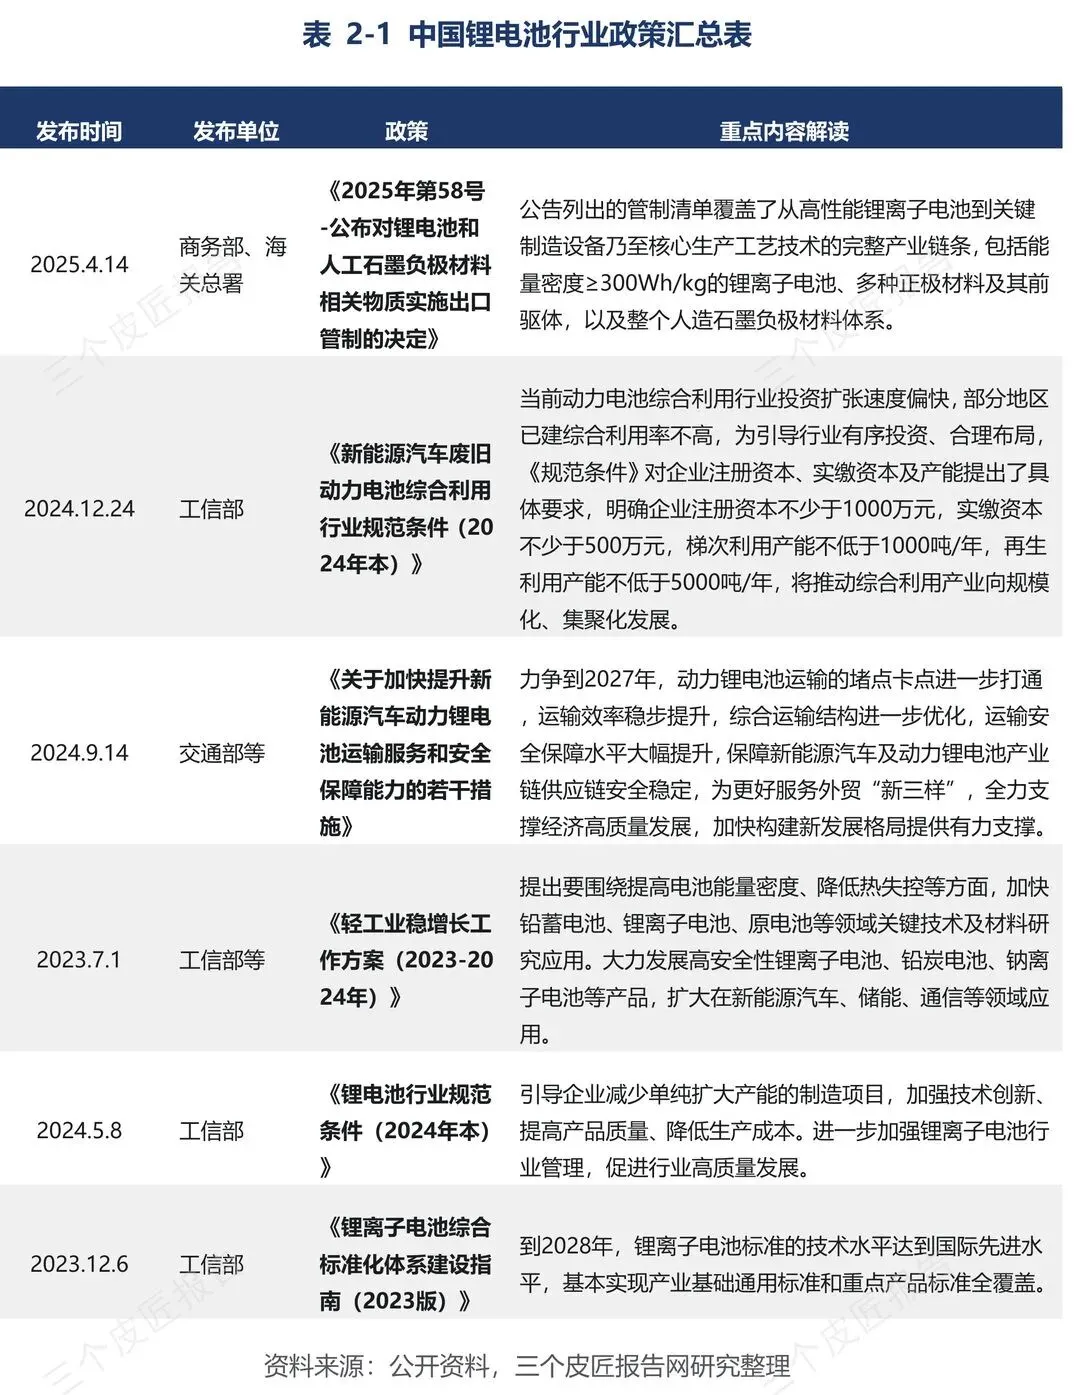
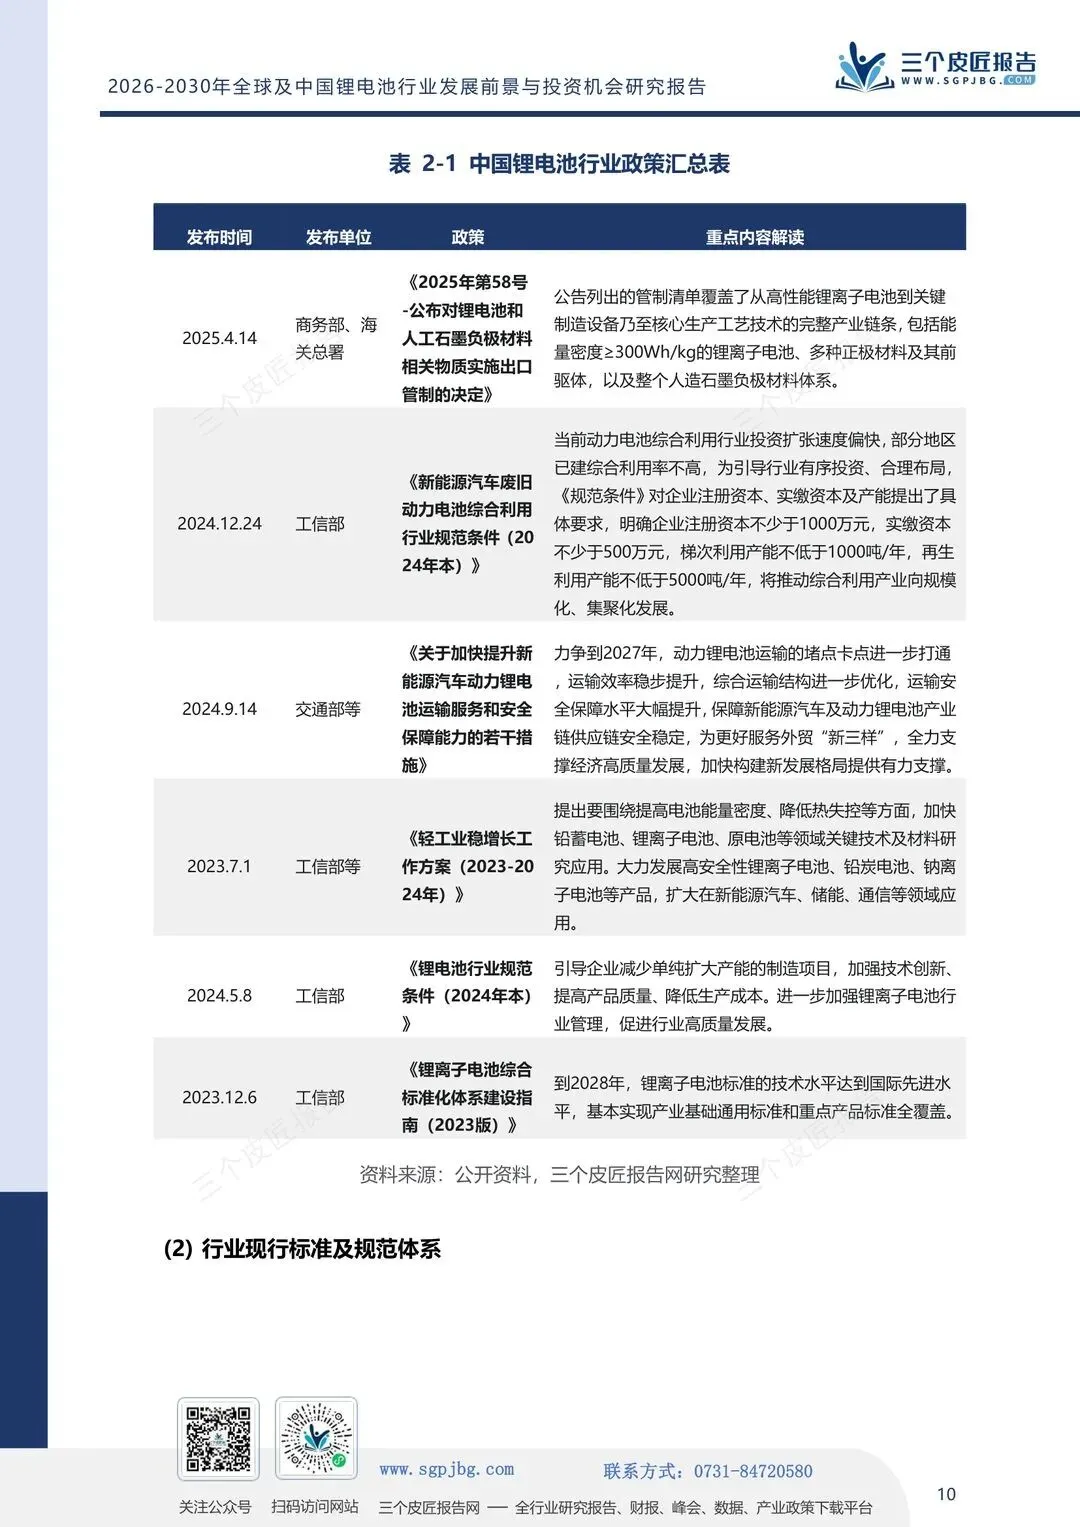
图:中国锂电池行业政策汇总表
对正规回收企业,这是最实在的利好。过去它们最怕的不是没技术,是收不上来货。货源攥在小作坊和黄牛手里,正规产线饿着肚子。政策把来源堵住,货才会往能开票、能溯源的企业流。
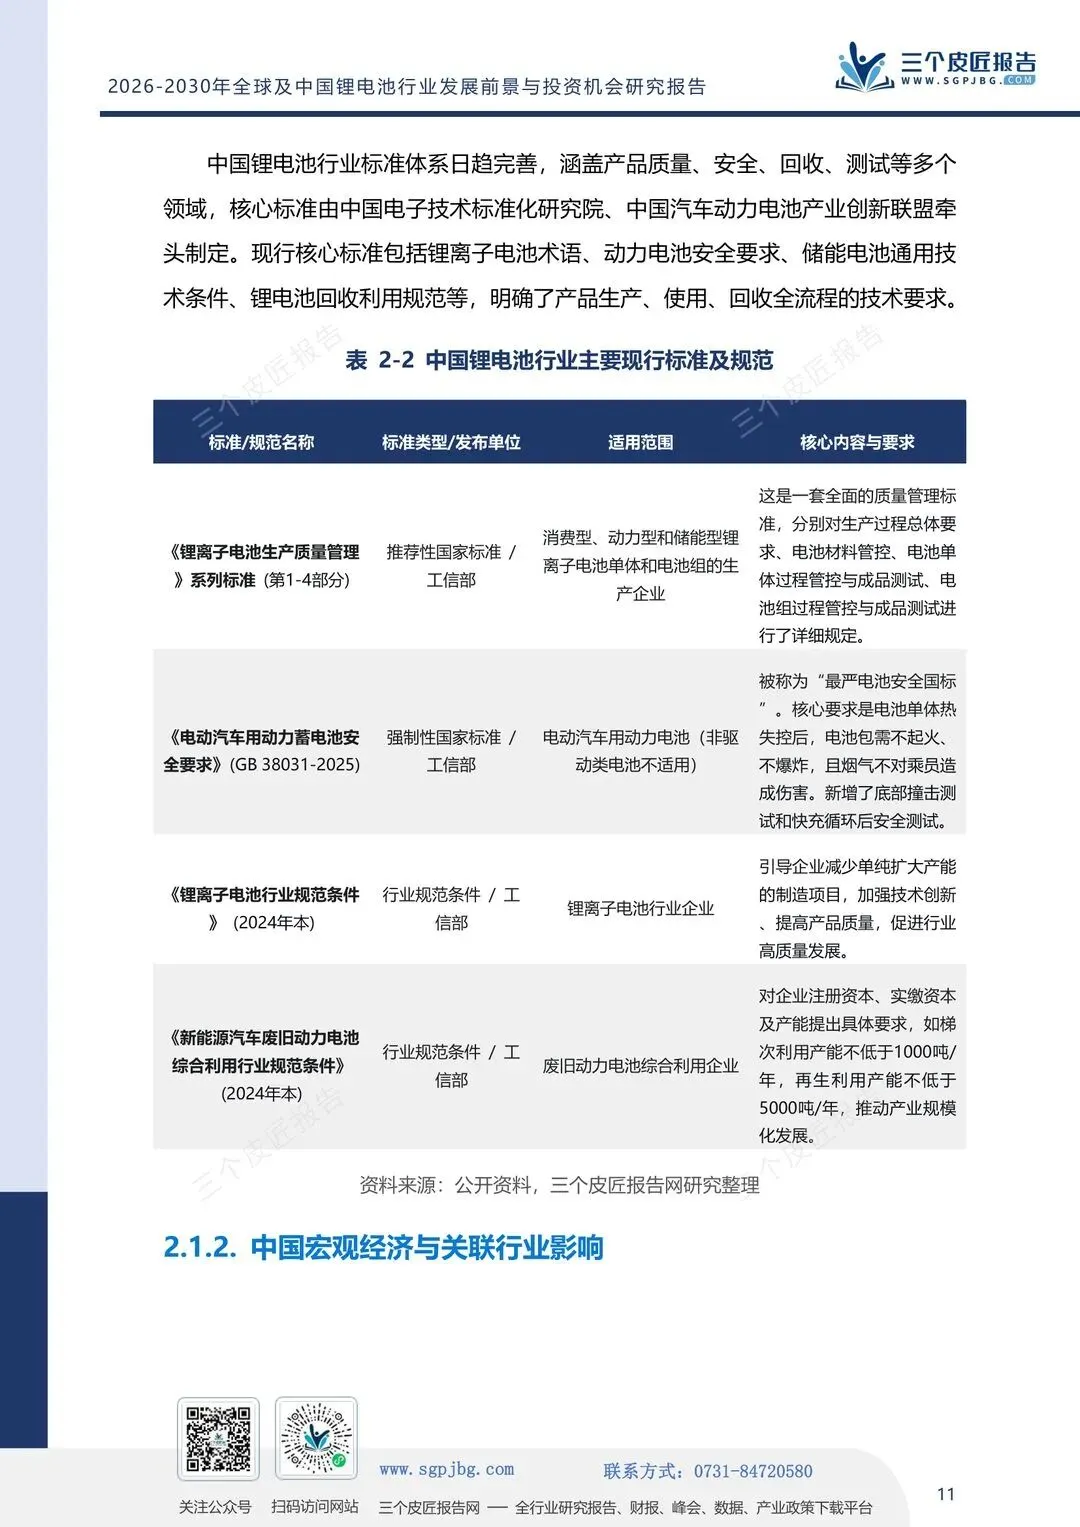
门槛也在往上报。工信部2024年那版综合利用规范条件写得明白,企业注册资本不少于1000万元、实缴不少于500万元,梯次利用产能不低于1000吨/年,再生利用产能不低于5000吨/年。这几条数字把小作坊挡在门外,也透出一个信号,行业扩产太快,部分地区已建产能利用率不高,监管开始踩刹车。回收这门生意,不是谁都能进场。
02
90%的回收率
得拆成两半看
90%这个数,是个容易被误读的数。
2025年国内锂电池回收利用率已经90%以上。听着很高,拆开看就不同了。它量的是“能回收”,电池收回来、拆开、材料再生成立。可“收回来”和“收得干净”是两回事。拆开谁都会,把锂、钴、镍提纯回电池级,是另一门手艺。
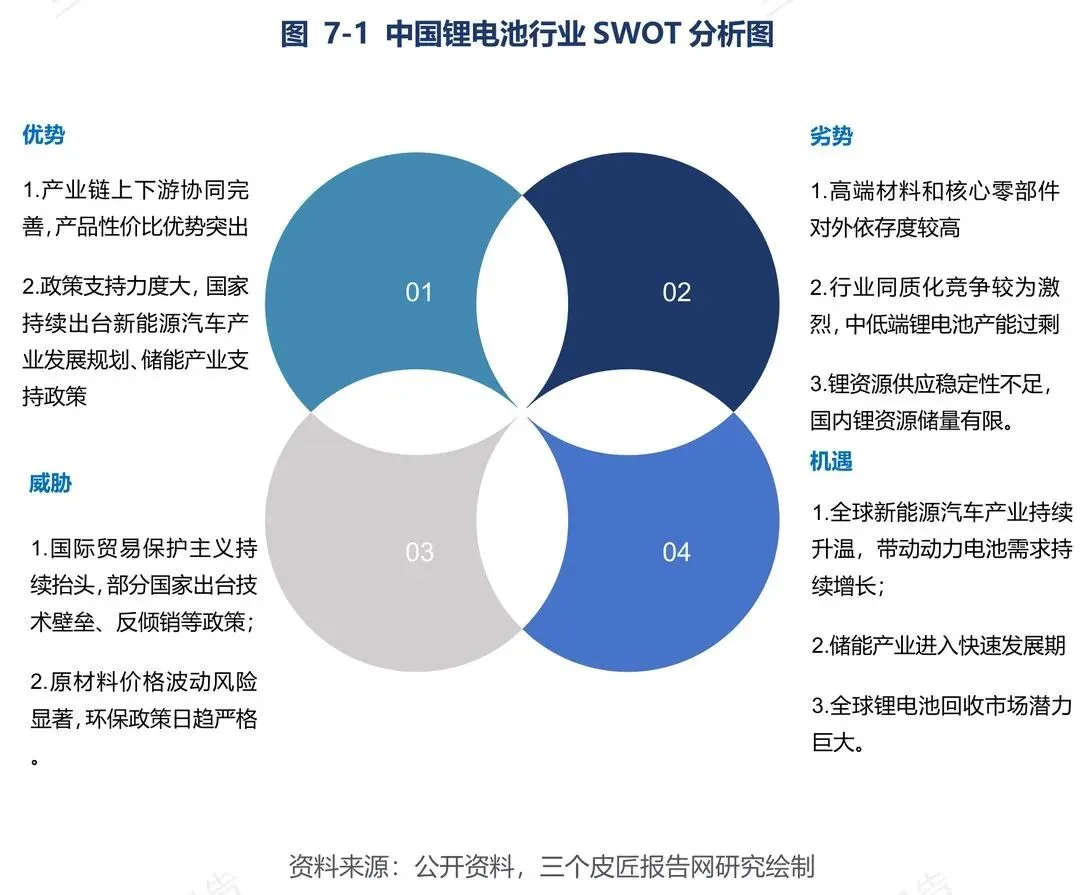
图:中国锂电池行业SWOT分析图
SWOT里一边把回收列成机会,一边把“高端材料和核心零部件对外依存度较高”挂在劣势那一栏。高镍三元、高端石墨、部分电解液添加剂还靠进口。政策这时候加码,说明后半截还没过关。前半截的90%是成绩,后半截的电池级纯度才是门槛。
把产业链摆开看,卡点在哪一目了然。上游锂、钴、镍这些金属,加正极、负极、电解液、隔离膜四大材料;中游是电芯、模组、电池包;下游新能源汽车、储能、消费电子三大块。回收接在最后,要做的不是把电池拆碎,是把碎过之后的东西重新炼回上游那几种材料。做得成,闭环成立;做不成,就是一条断尾。国内头部的宁德时代、比亚迪早就把回收接进自己的产业链,图的就是这个闭环。
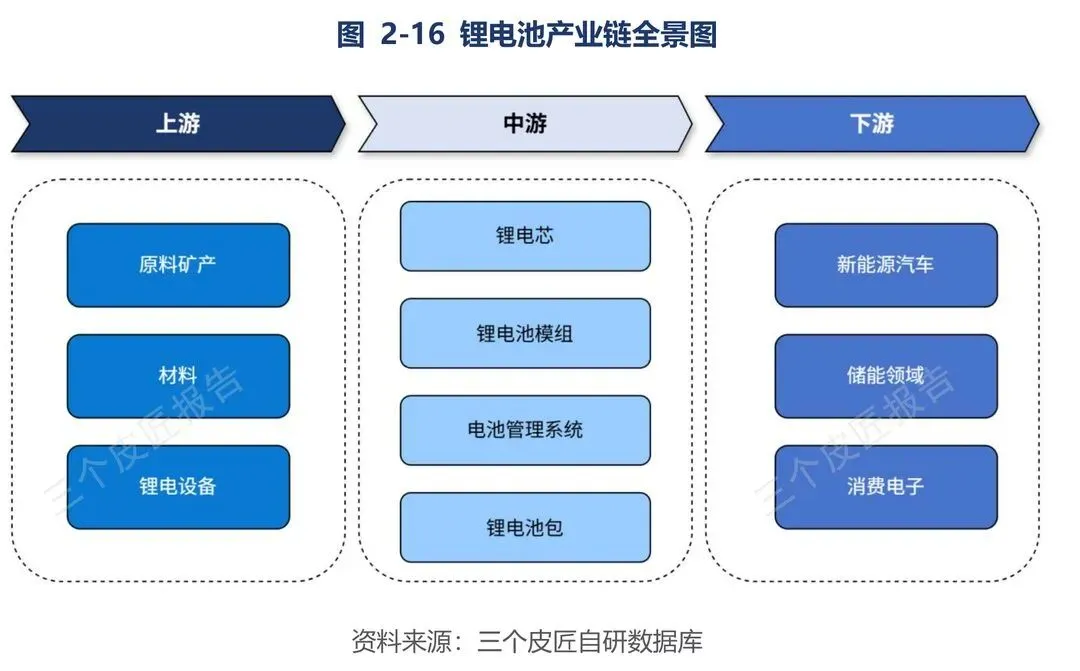
图:锂电池产业链全景图
03
产量占全球75%
退役就是排队的倒计时
存量这么大,问题不是“会不会”退役,是“什么时候轮到谁”。
2025年中国锂电池产量占全球总产量的75%以上,从锂资源加工到电池生产、回收利用的全链条基本成形。全球最大的产能在国内,意味着全球最大的退役潮也会先在国内到。
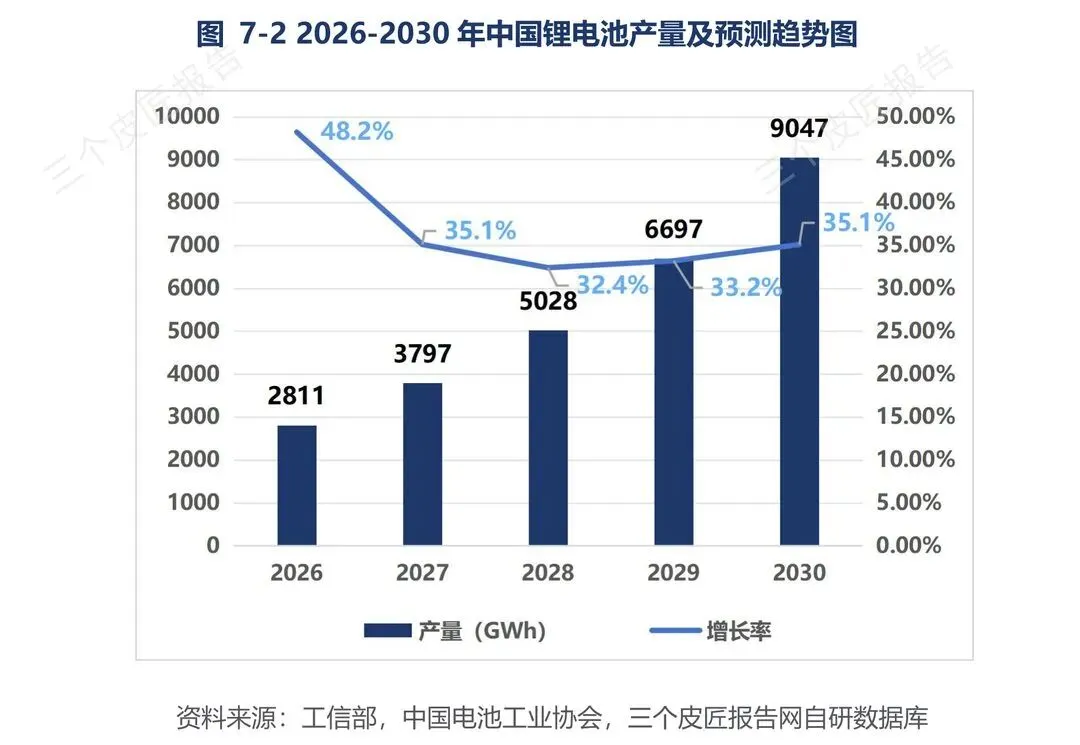
图:2026-2030年中国锂电池产量及预测趋势图
市场规模预计2026年18209亿元,2027年24877亿元,2028年33426亿元,2030年58962亿元,年增速维持在30%-46%。今天卖出去的电池,就是几年后要收回来的存量。宁德时代的业务里早就带着电池回收。头部企业比政策先动了一步,它们算的正是这笔时间账。
价格这一头也在给回收加码。2023到2024年锂、钴价格大幅下跌,加上产能扩张,电池价格一路往下。2025年国内部分锂矿因合规问题停产,海外锂矿产量不及预期,电池级碳酸锂价格从年内低点回升。对回收企业来说,锂价往上,废旧电池里那点金属就更值钱。回收的经济性,从来不由技术一个变量说了算,它是锂价、能耗、人工、运输一起算出来的账。锂价一跌,正规军就活不下去,货源又流回黄牛手里。
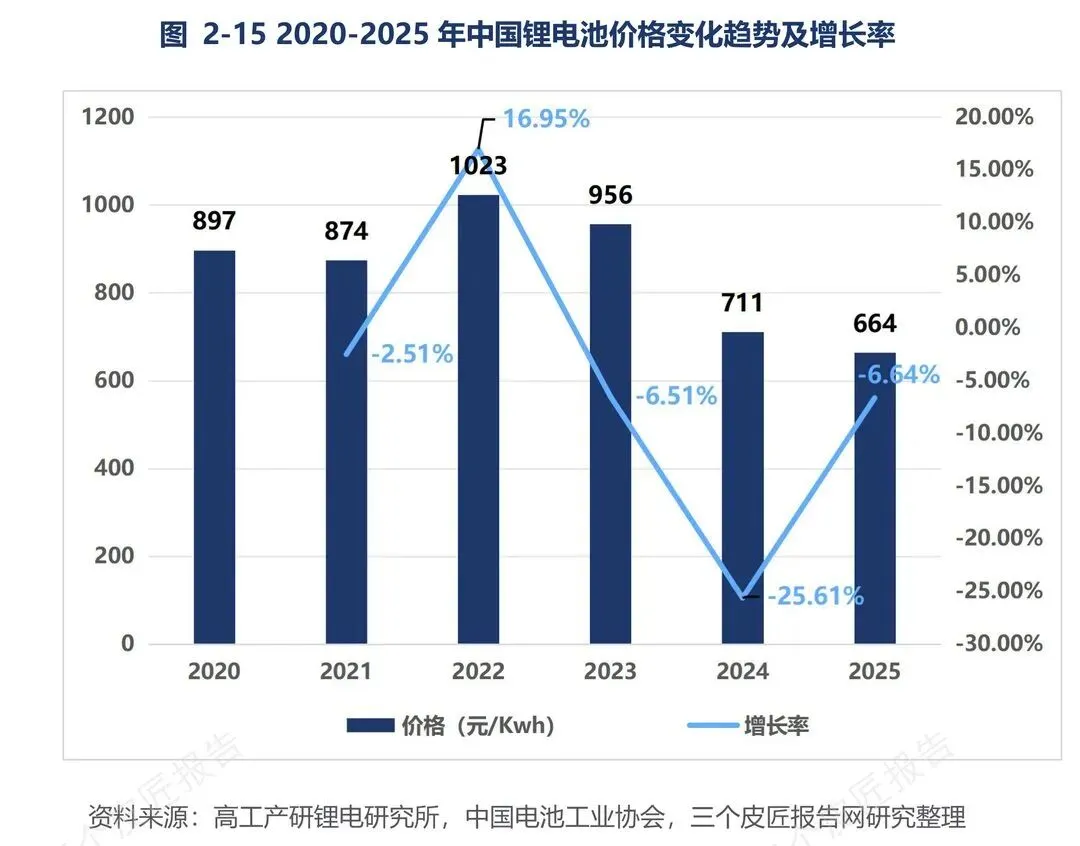
图:2020-2025年中国锂电池价格变化趋势及增长率
04
8万亿里
哪块是真钱
8万亿不是靠收破烂堆出来的。
盐湖提锂的吸附法、膜分离法在突破,成本比锂矿提锂低;废旧电池回收提锂被单列为重要的锂资源补充方式;头部企业从上游锂矿一路做到下游回收,为的就是把原料波动这道风险内部消化掉。
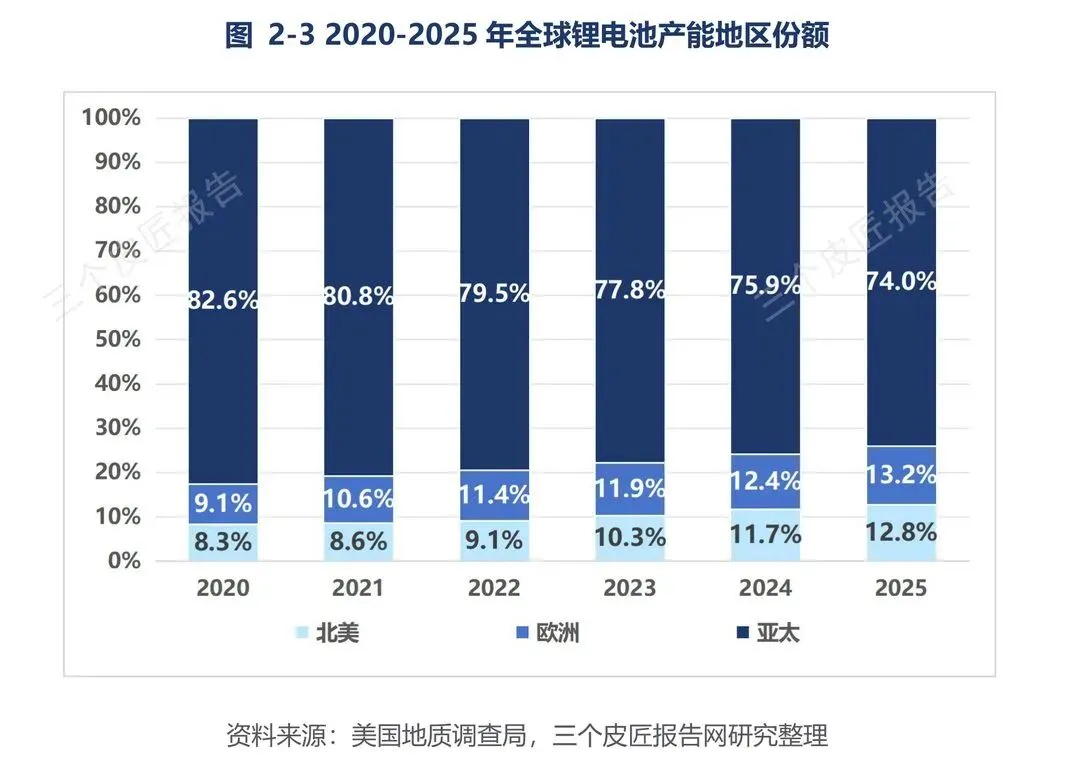
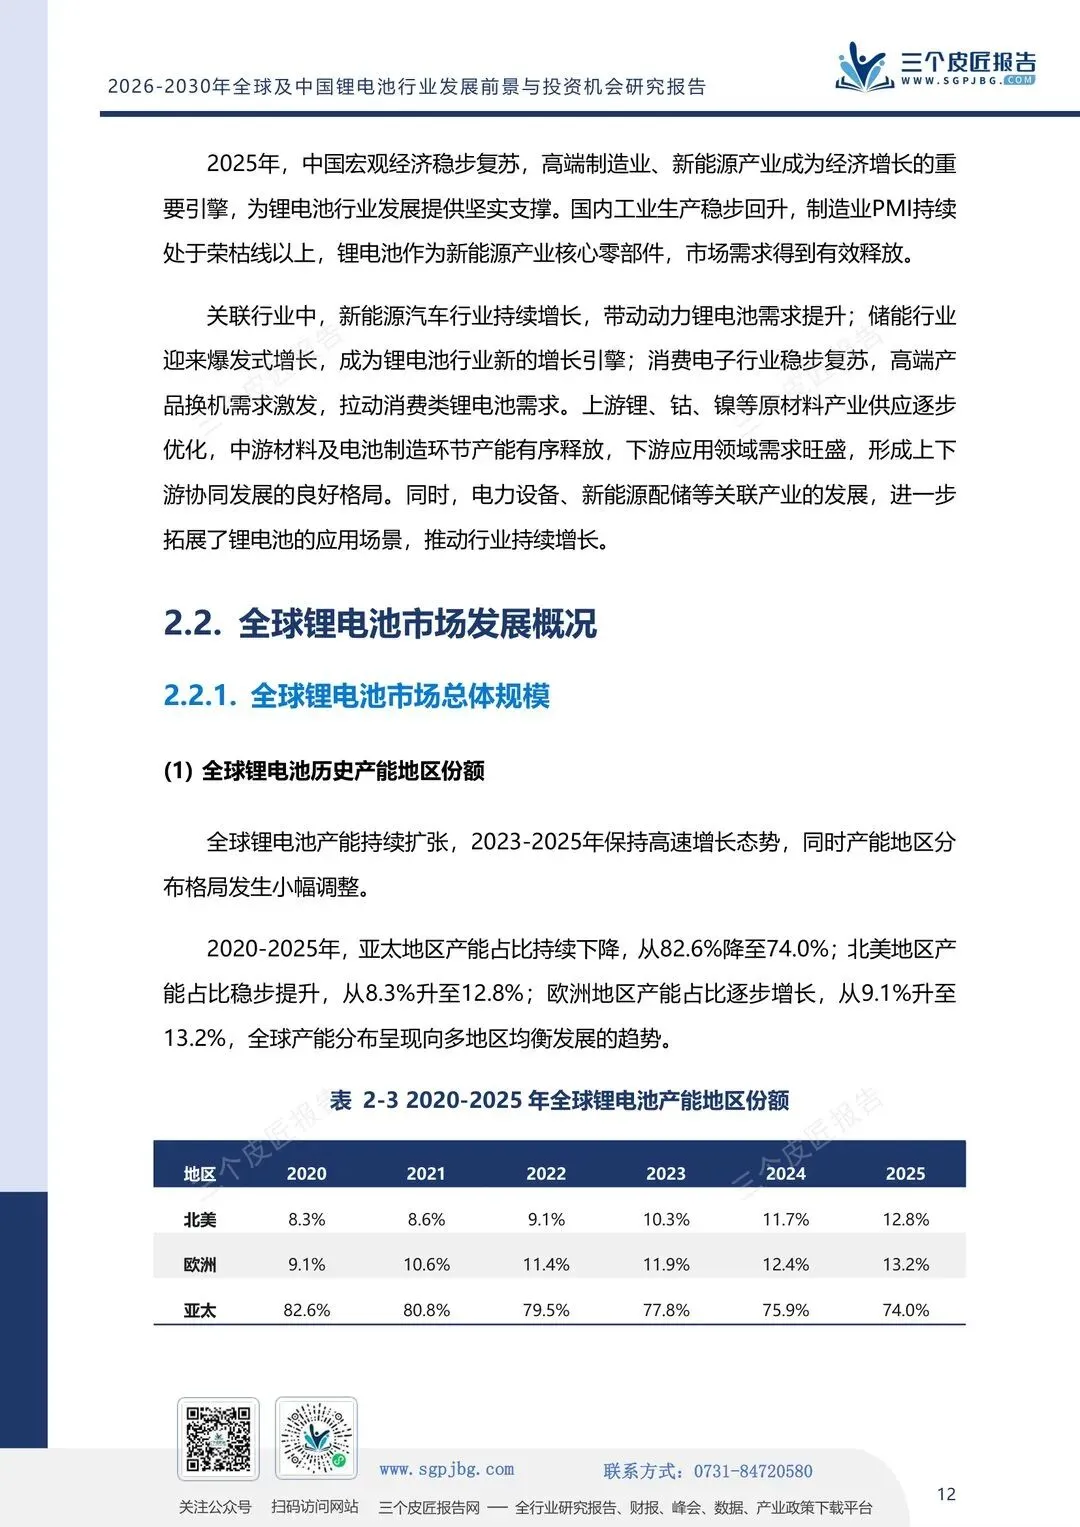
图:2020-2025年全球锂电池产能地区份额
锂、钴、镍这些矿,国内储量有限,海外布局又受地缘牵制。旧电池里的金属,是已经运到国内的资源。重新炼出来,比再进口矿划算。谁能把废旧电池重新变成电池级材料,谁就攥着下一轮的资源入口。回收的对手从来不是小作坊,是矿。
产业资本已经用真金白银投了票。2025年宁德时代花26.35亿元受让天华新能12.95%股权,锁定电池级氢氧化锂的供应;中创新航9.45亿元入股盛新锂能,图的是锂矿和锂盐;容百科技4.82亿元拿下贵州新仁93.2%股权,补的是年产6万吨磷酸铁锂的短板;佛塑科技50.8亿元收购金力股份,切入湿法隔膜。这些钱都砸在上游资源和材料上,冲着同一件事去,把原料攥在自己手里。回收提锂,是这条路线的最后一块拼图。
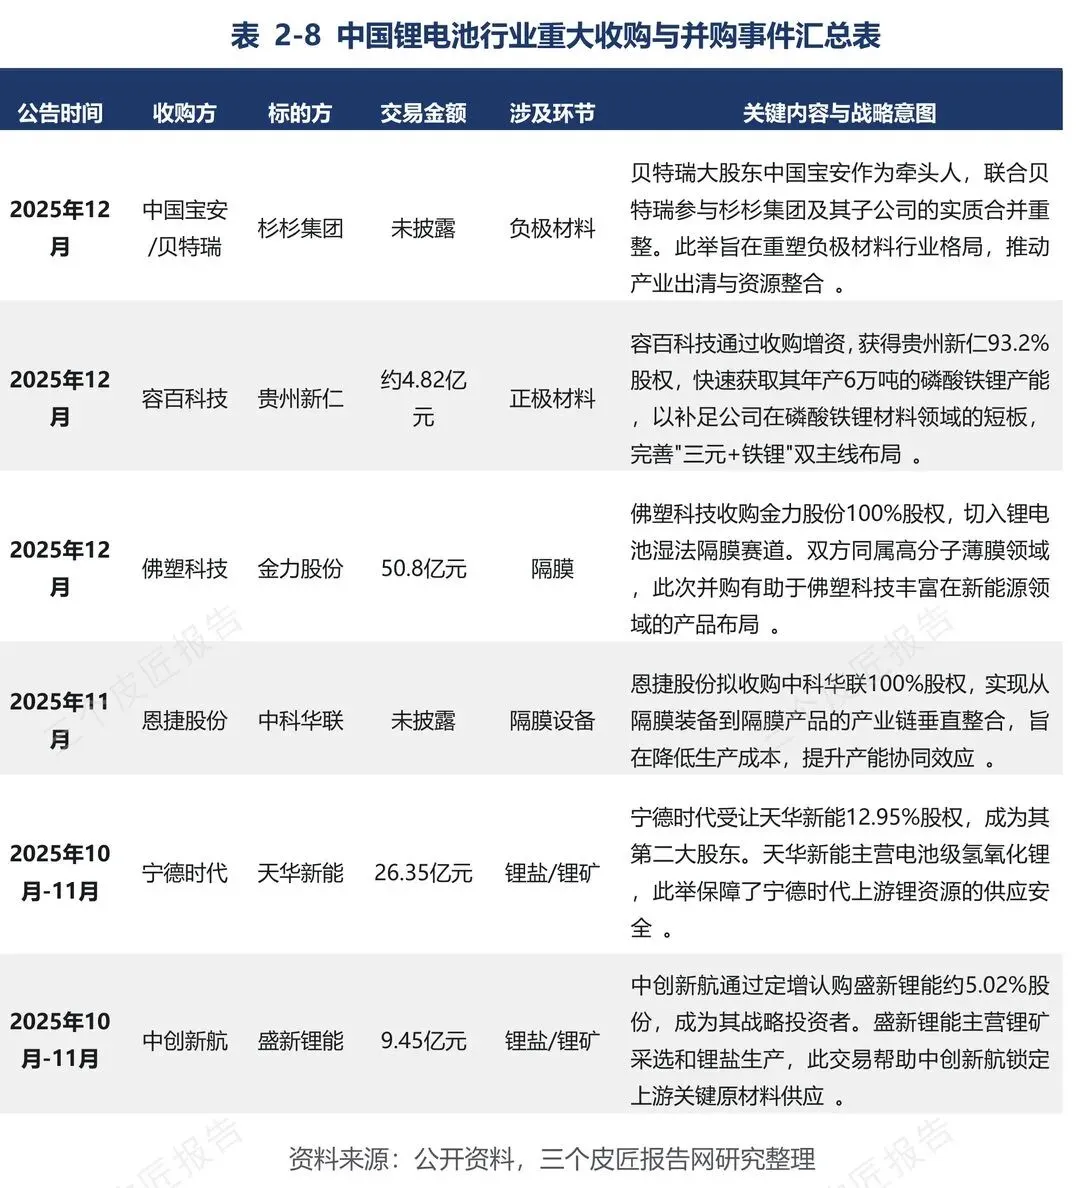
图:中国锂电池行业重大收购与并购事件汇总表
05
门槛在后面
不在前面
环保这关不好过。污染物处理要求越收越紧,投入成本往上走。这对小作坊是灭顶的,对正规企业反倒砌成一道护城河,那些不开票、不处理三废的对手,被一道道挡在门外。
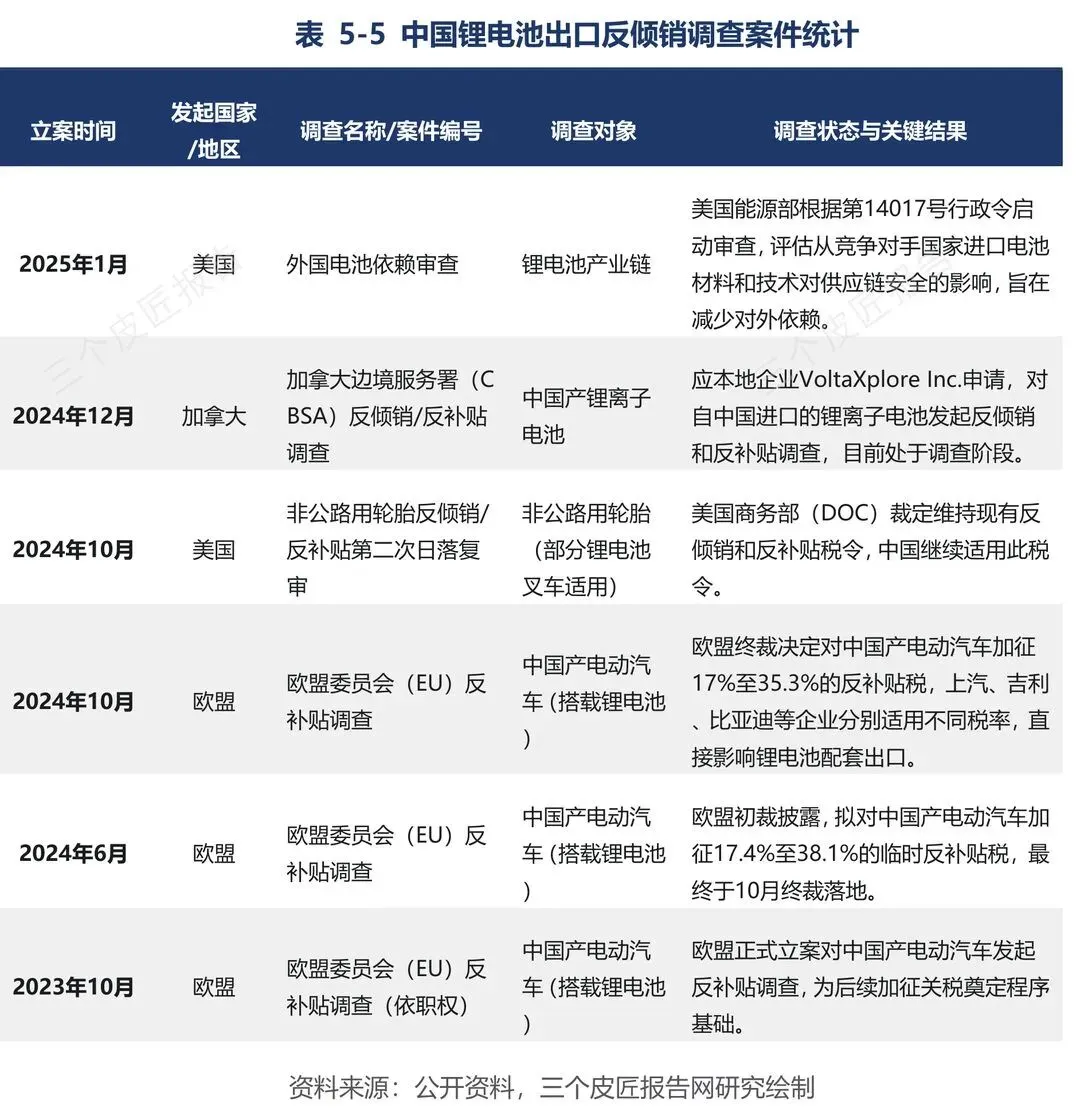
图:中国锂电池出口反倾销调查案件统计
技术壁垒、反倾销、锂钴镍价格波动,哪个都能吃掉利润。中低端产能过剩,部分企业为抢份额低价竞争,挤压行业盈利。这些没解决,回收出来的材料再好,也还有一段路要走。门槛不在能不能收,在收上来能不能干净地炼回去,还能赚到钱。
06
写在最后
9部门、16项任务、8万亿、90%回收率。数字够大,但落到这门生意上,最后比的只有一件事。收上来的旧电池,能不能重新变回电池级的锂、钴、镍。
能,你就是在建一座矿山,原料不用看进口脸色,成本锁定在自己手里。不能,你就是在收破烂,赚的是那点拆解费,还要跟黄牛抢货源。
这道门槛,才是8万亿的入场券。
报告节选
三个皮匠报告自研库
八大板块,200+原创报告
定制报告品质
专属自研数据图表库
限时799/2年
报告下载
点击图/文下载报告