研报速递

可落地的工业 AI 智能体必须根植工厂真实业务。当前多数工厂已部署 ERP、MES 等系统,设备传感器持续产出生产数据,但订单调整、产能分配、工艺选型、异常处置等关键决策依旧高度依赖人员经验。
多品种小批量短交期、高频插单成为制造行业常态,人工模式越来越难以兼顾效率、成本与交付。资深产业人才培养周期长,隐性工艺经验很难被系统沉淀复制,制造企业同时承受生产波动应对与知识资产留存双重压力。
需求端压力叠加供给端技术成熟,推动工业 AI 从问答、报表分析深入生产流程。自动化、信息化、数字化多年建设积累了设备、系统与数据底座;大模型、Agent、运筹优化、机器视觉赋予 AI 任务拆解、工具调用、方案生成与执行推动能力。
工业 AI 智能体并非聊天机器人,也不是传统软件叠加对话入口。它面向工业目标,融合现场数据、业务规则、工艺知识与算法,感知生产状态、理解约束条件、输出决策、调用业务系统,并依据执行反馈持续迭代。核心价值是打通人、系统、设备信息,构建发现问题‑形成决策‑推动执行‑获取反馈的闭环。
排产调度、工艺优化、执行监控、设备运维、质量控制是优先落地场景,这类业务高频、约束复杂,直接影响产能、交付、良率与成本。工业场景不同于通用办公,生产受设备、物料、工序、人员、工艺、质量、交期多重约束,真正可用的智能体必须具备工厂原生属性,不能直接套用通用 Agent,工厂既是部署环境,也是智能体的训练、验证、迭代场。
选型时不应迷信模型参数和演示效果,重点考察对生产约束的理解、现有系统适配能力、可量化的实际产出。工业 AI 智能体最终接受真实生产检验,唯有扎根业务、融入流程、持续创造价值,AI 才能转化为制造业生产力。
一 工业 AI 智能体行业发展趋势
1.1 需求端:制造业转型催生智能化决策需求
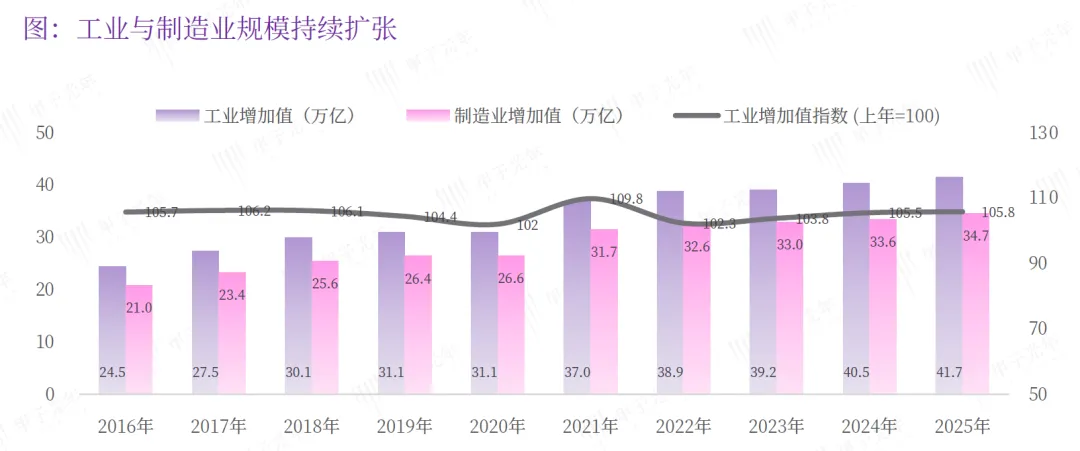
我国制造业体量全球领先,2025 年工业增加值 41.7 万亿元,制造业增加值 34.7 万亿元,占 GDP 约 25%。产业向高端升级,装备制造业增加值同比增长 9.2%,高技术制造业增加值同比增长 9.4%,高端装备、新能源、汽车电子带动对柔性智能生产的诉求提升。
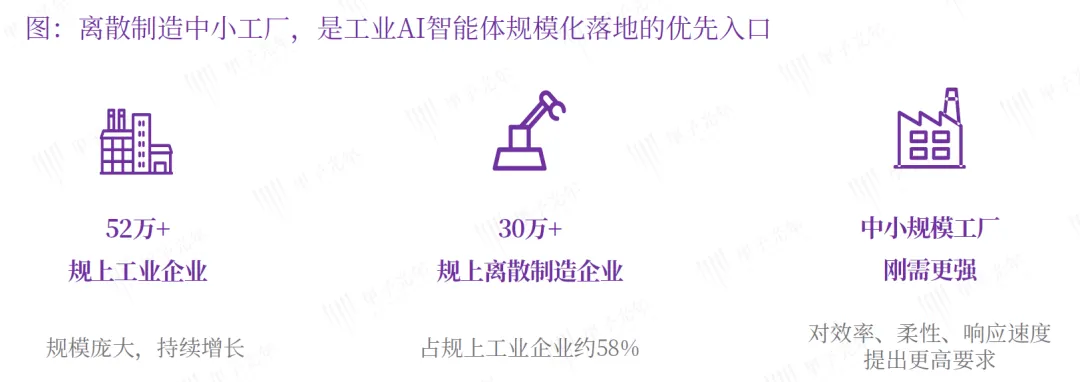
国内规上工业企业超 52 万家,规上离散制造企业超 30 万家。大量中小工厂面临多品种小批量、频繁插单、交期压缩压力,传统软件难以低成本实现动态决策,为工业 AI 智能体打开下沉市场空间。
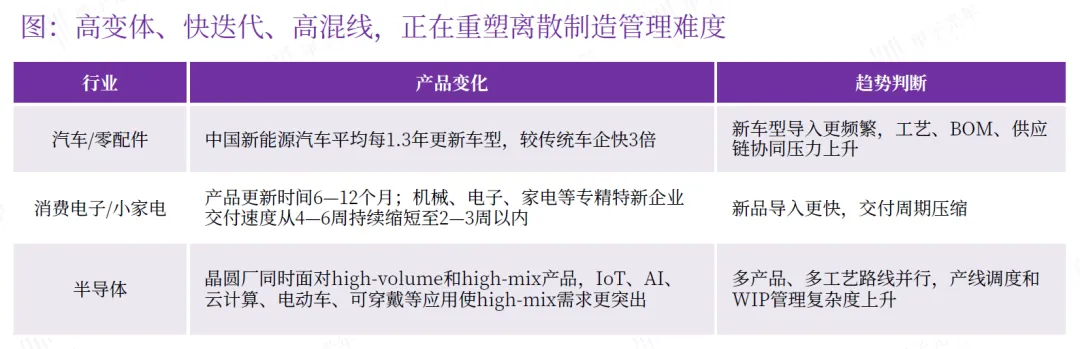
市场需求多元化、产品迭代加快,静态计划模式难以为继。中小制造企业抗风险能力弱,订单波动会传导到排产、物料、设备负载全链条,倒逼工厂转向动态生产决策。汽车零部件、消费电子、半导体等行业新品迭代快、工艺路线复杂,排产重算、工艺切换、跨岗位协同工作量激增,成为智能体的重要切入点。
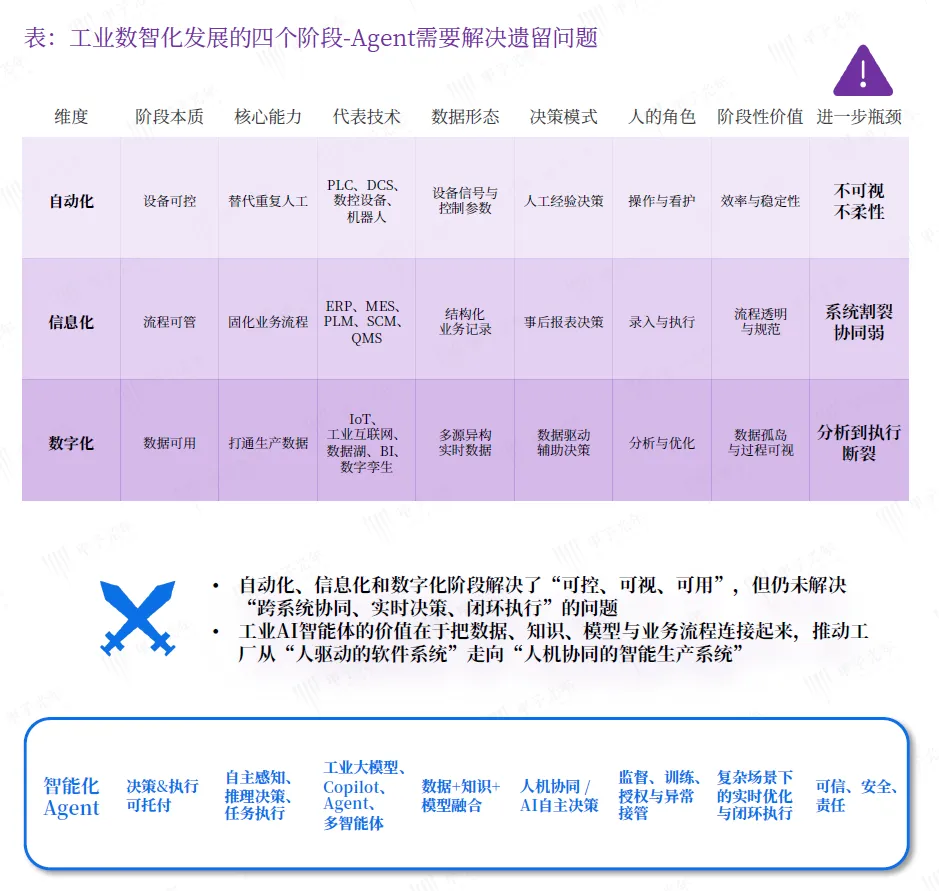
工业数字化历经自动化、信息化、数字化三阶段,完成设备可控、流程可管、数据可用,但始终没有打通数据分析到现场执行的链路,系统孤岛、协同不足问题突出。工业 AI 智能体是数字化瓶颈下诞生的新一代系统,融合数据、知识、模型与业务流程,推动工厂由人驱动软件,转向人机协同的智能生产,深度参与判断、调度、执行与迭代优化。
1.2 供给端:数字化底座与 AI 技术日趋成熟
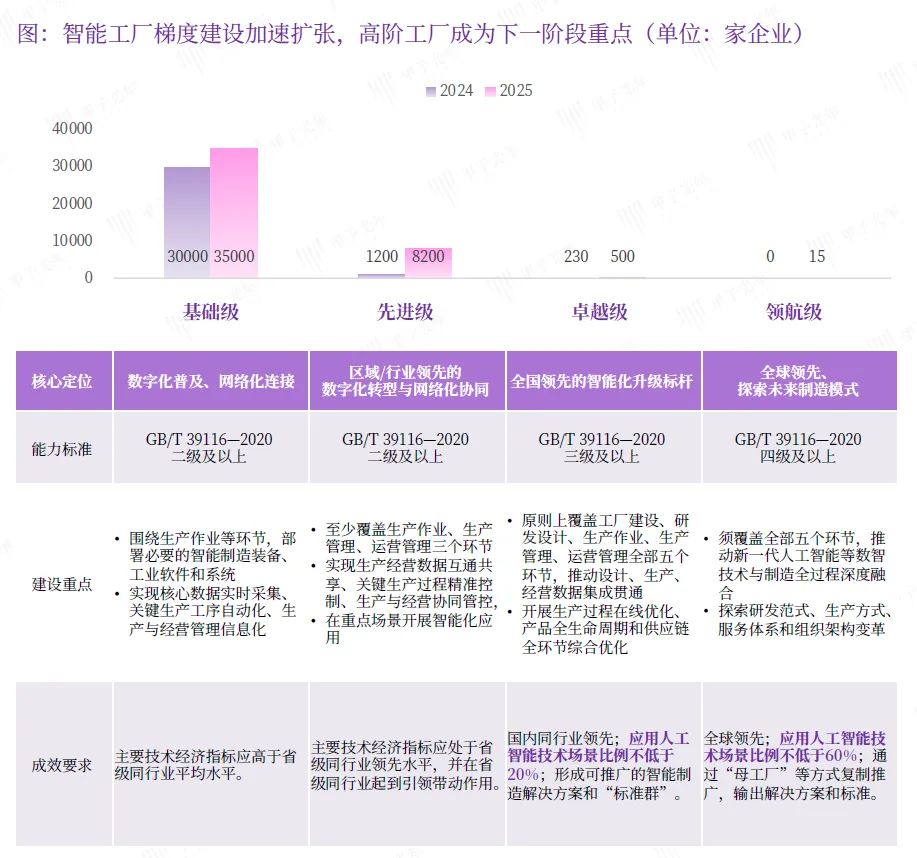
截至 2025 年末,规上工业企业数字化生产设备普及率 57.7%,重点工业企业关键工序数控化率 68.6%。工业互联网核心产业规模突破 1.6 万亿元,带动工业增加值约 2.5 万亿元。国内建成大量基础级、先进级、卓越级、领航级智能工厂,提供了落地场景、数据与接口基础,行业重心从系统建设转向智能决策与闭环执行。
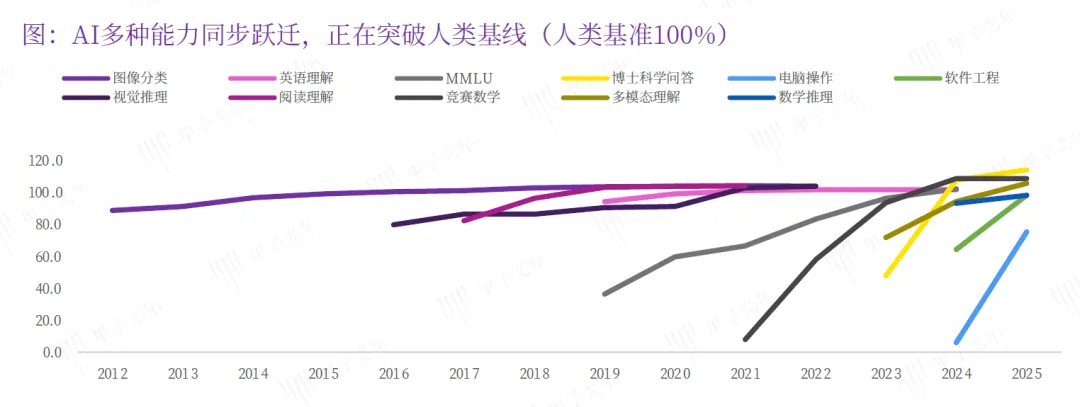
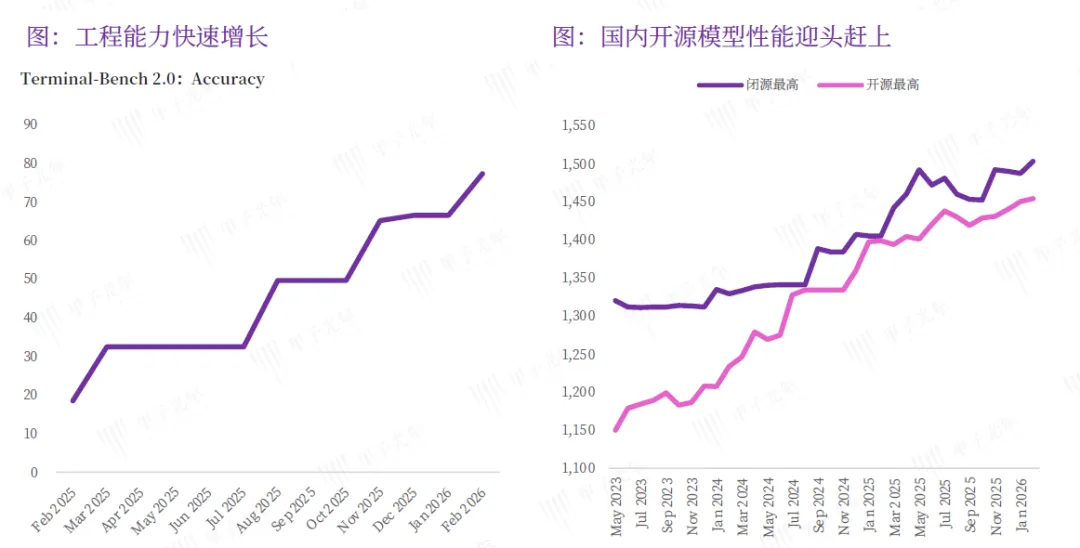
大模型语言理解、推理能力持续提升,图纸解析、工单处理、故障分析等工业基础能力已经具备。Agent 工具调用能力快速进步,任务完成准确率自 2025 年 2 月 20% 提升至 2026 年初 77.3%。国内开源模型性能大幅追赶闭源模型,企业可以依托国产模型做私有化部署,安全对接设备、工艺与生产业务,搭建本地化工业智能体。行业矛盾已经从模型能不能用,转向如何把 AI 能力嵌入真实业务流程。
1.3 行业核心发展特征
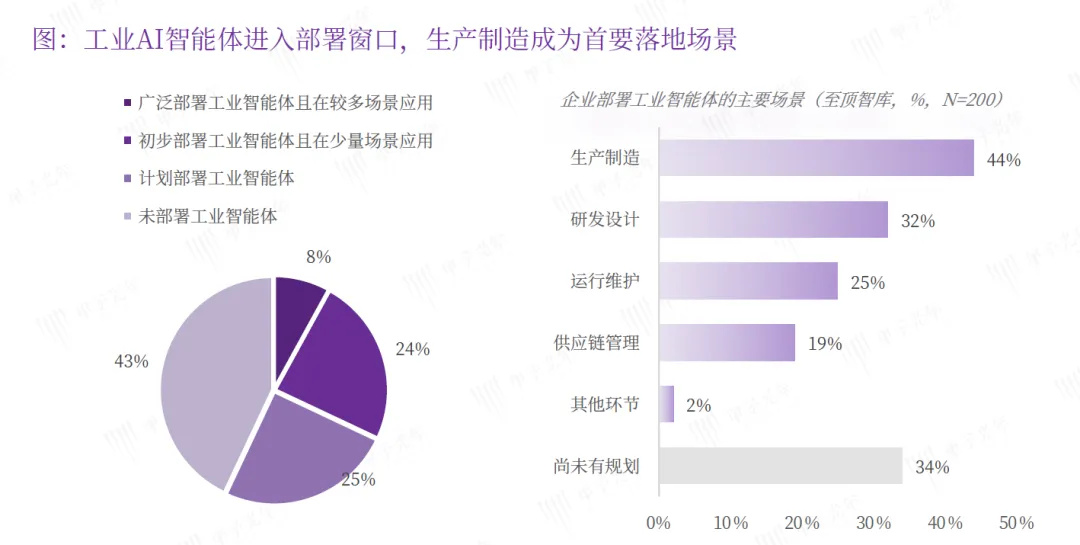
工业 AI 智能体正处于试点验证向核心生产场景扩散的早期。调研显示 32% 工业企业已部署智能体,25% 计划短期落地。生产制造是第一大应用场景占 44%,研发设计 32%,运行维护 25%,供应链管理 19%。企业核心诉求集中在提效、降本、提质、增强供应链韧性。
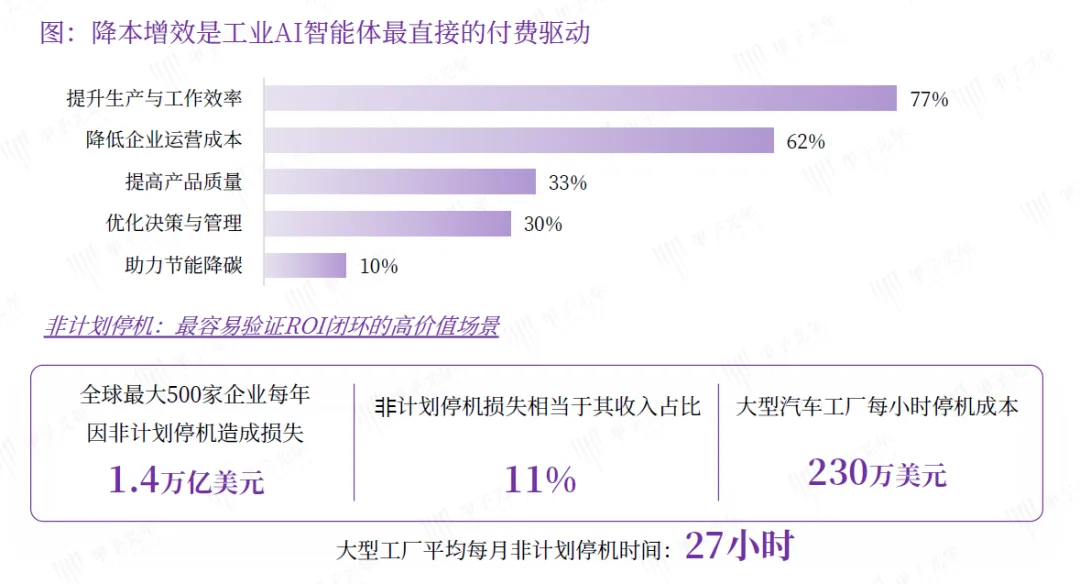
可量化降本增效是付费核心驱动力。77% 企业看重生产效率提升,62% 关注降本。非计划停机对产能、交付、成本影响直观,更容易形成完整业务闭环。企业预算向高级排产、执行系统、质量管理倾斜,是智能体最佳切入赛道。
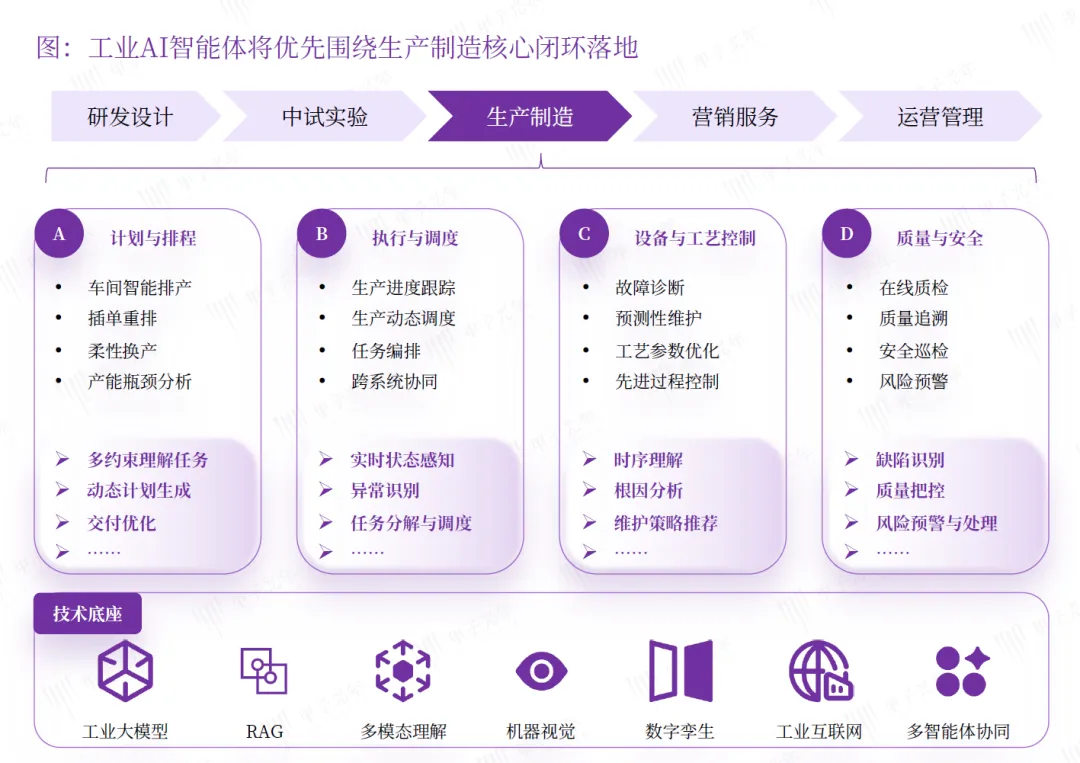
落地路径上应当优先打通生产制造内部闭环,再拓展研发、供应链与经营管理。优先选择痛点强、数据完备、接口清晰、ROI 可量化的场景。四大核心方向为计划与排程、执行与调度、设备工艺控制、质量与安全。依托工业大模型、RAG、多模态理解、机器视觉、工业互联网、多智能体协同底座,打通计划‑执行‑过程控制‑质量安全的数据流、任务流、决策流。
二 工业 AI 智能体行业市场规模
2.1 行业定位
工业 AI 智能体是工业软件的下一代升级形态,实现从辅助判断到任务闭环执行。依托工业数据、行业知识、业务规则、算法模型,感知现场、拆解任务,在权限内调用软件与设备接口,完成执行反馈与迭代。区别传统工业软件,新增任务理解、跨系统编排、闭环执行能力。
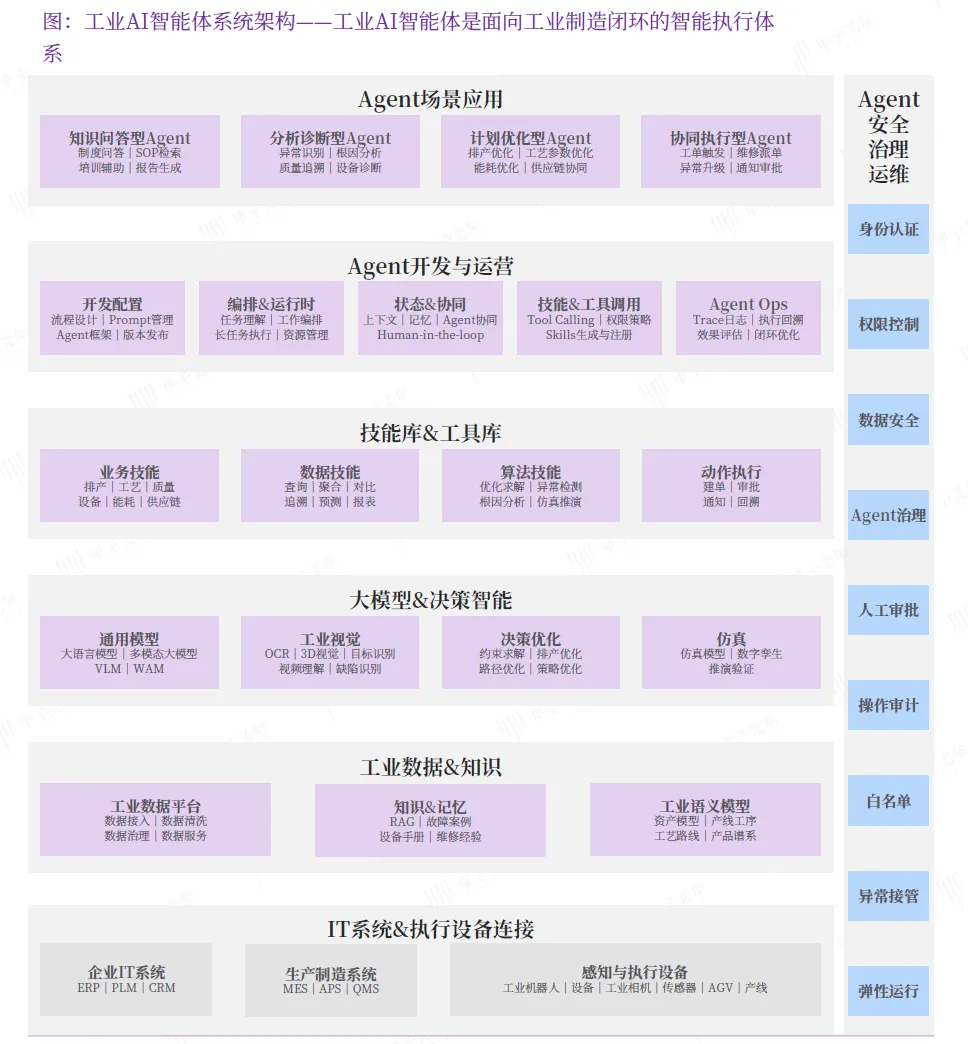
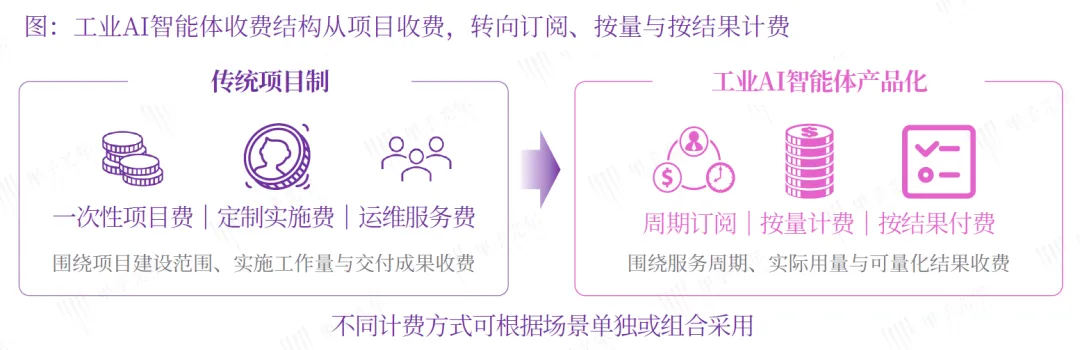
整体架构分为智能体应用层、开发运行平台层、底层模型与数据资产层,向下对接 IT 业务系统与现场感知执行硬件。市场演进路径是传统工业软件→AI 增强工业软件→工业 AI 智能体。当前收入以项目制的授权、集成、私有化、实施运维为主;未来标准化提升后订阅制占比提高,部分场景支持按任务、Token 按量计费,市场增长由客户数量与使用深度共同驱动。它不是独立赛道,是工业软件、工业 Copilot 之后的增量升级。
2.2 场景筛选与细分市场空间
场景商业化潜力由两大维度决定:一是任务频率、价值可验证度;二是约束清晰度、数据闭环程度。排产调度、执行监控频次高,效果直接映射交付与效率,商业化落地最快;工艺优化、设备运维长期价值高,但受工艺沉淀、设备异构、故障样本制约,现阶段以项目制局部落地为主;能源优化、安全巡检等闭环难度更高,落地节奏偏慢。
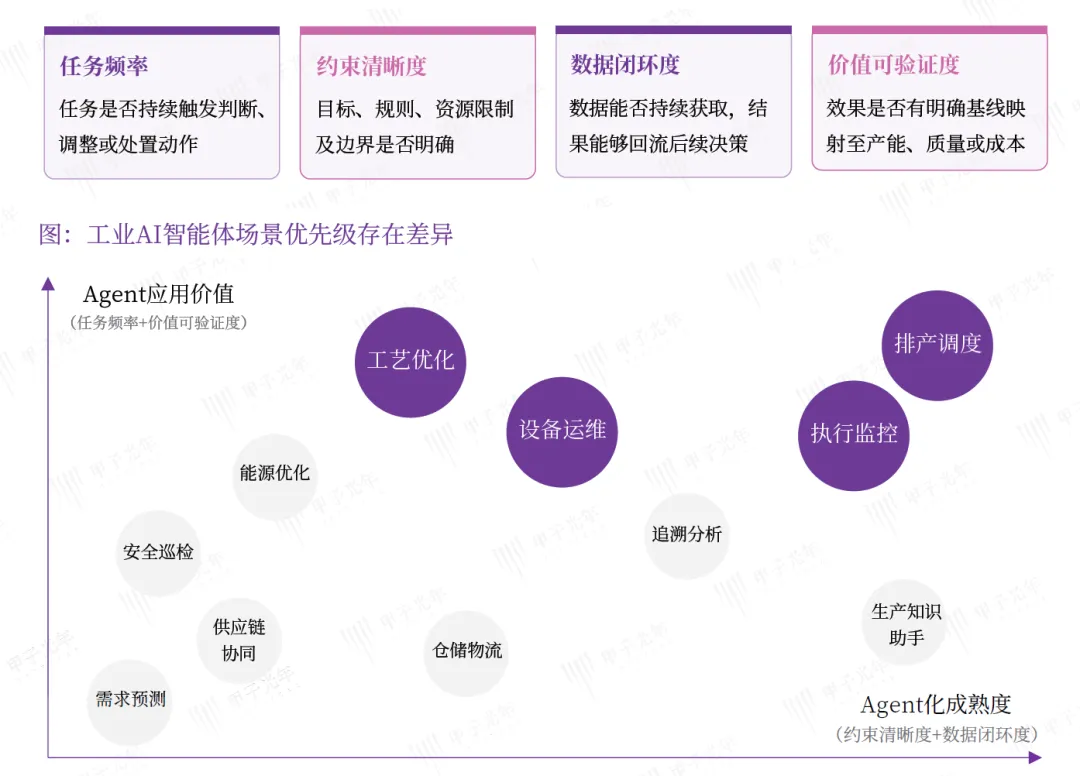 来源:甲子光年,工业AI智能体研究报告2026
▌排产 Agent 作为付费意愿最明确入口,把静态排产表升级为滚动调度闭环。覆盖订单理解、方案生成、系统下发、动态重调完整链路。核心客户池约 30 万家规上离散制造企业,2030 年扩至 32 万家,渗透率由 6% 提升至 55%,2026 年市场 63 亿元,2030 年达 445.5 亿元。
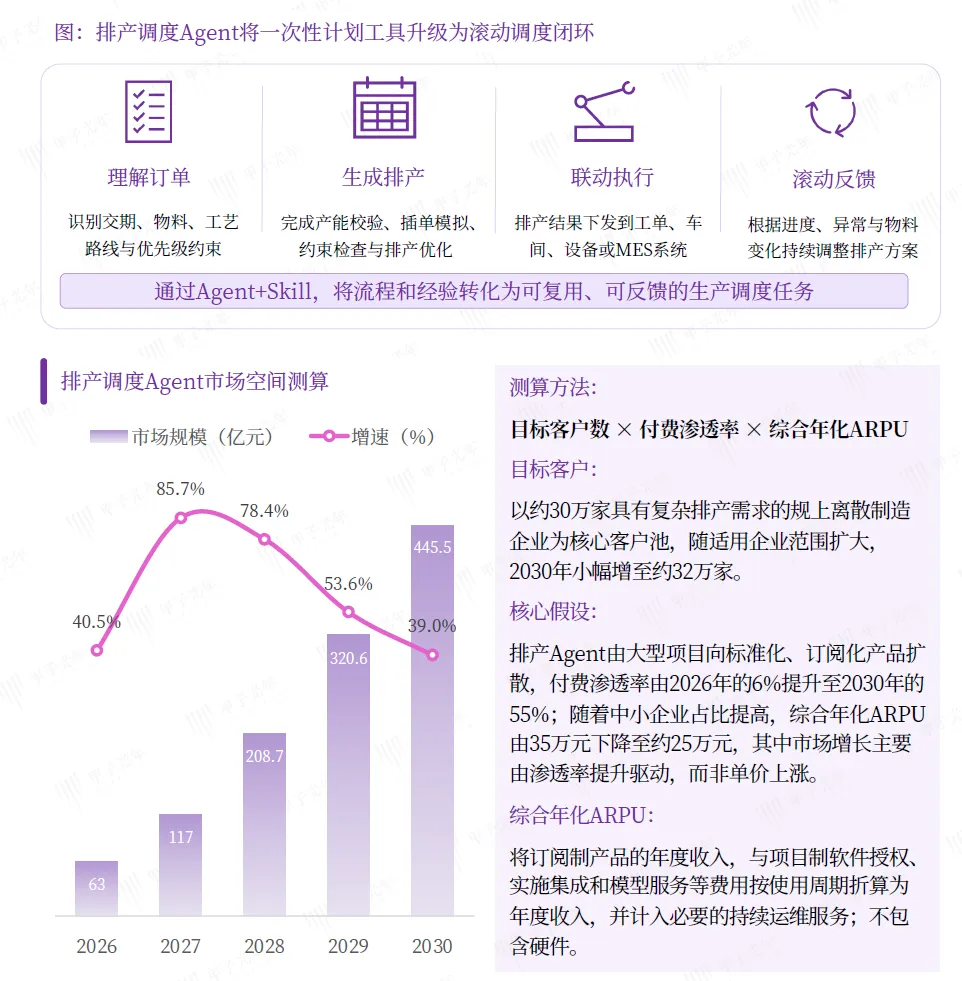 来源:甲子光年,工业AI智能体研究报告2026
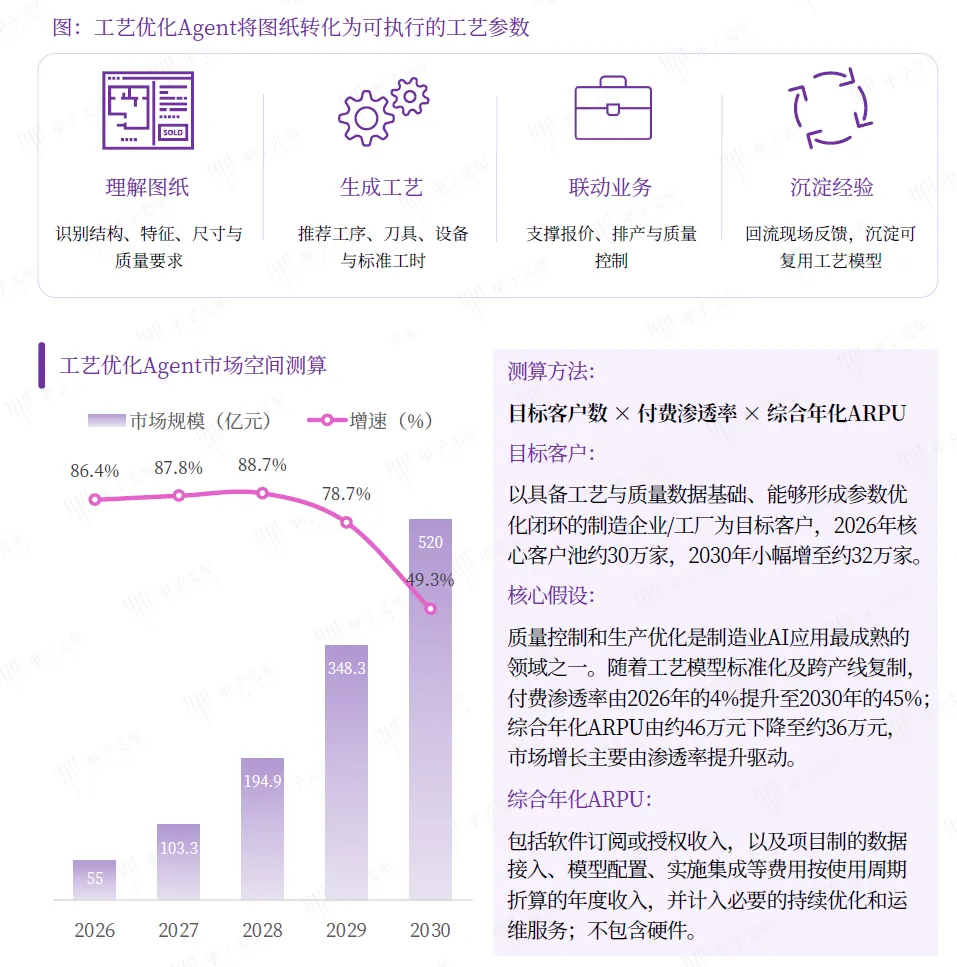
▌工艺优化 Agent 沉淀图纸、工艺经验与现场反馈为可复用模型,解决图纸向车间工艺转化高度依赖工程师经验的痛点。2026 年市场规模 55 亿元,2030 年增长至 520 亿元。
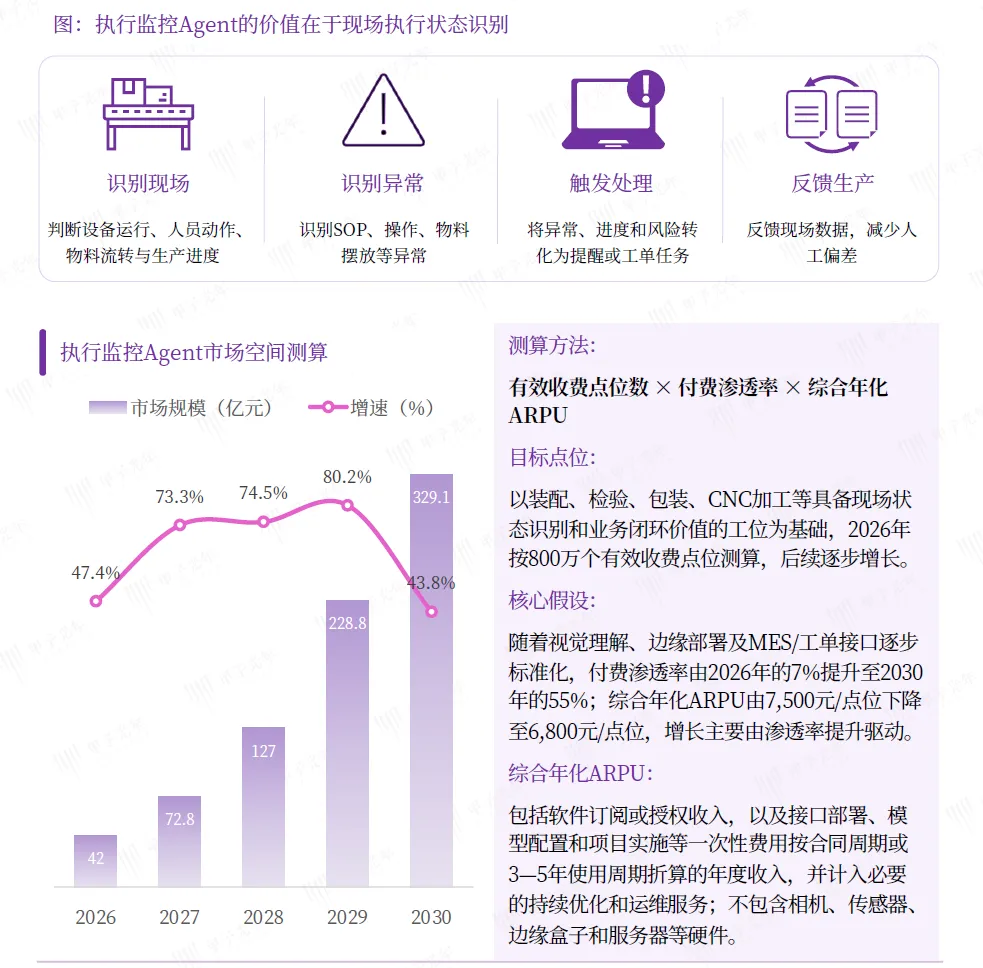
▌执行监控 Agent 将工厂视觉从 “看得见” 升级为可判断、可触发任务,不止做缺陷检测,识别人员、设备、物料状态并输出可执行工单。以千万级工位为测算基础,2026 年市场 42 亿元,2030 年达 329.1 亿元。
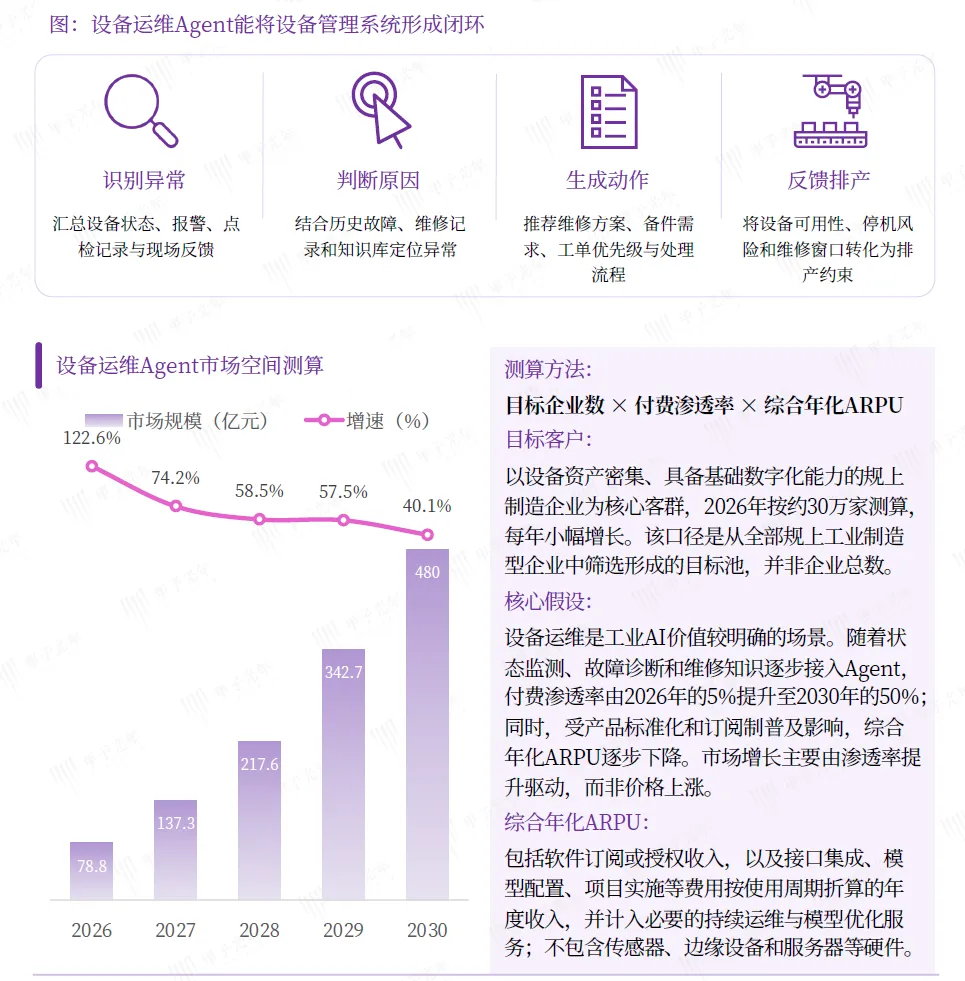
▌设备运维 Agent 将报警、维修经验转化为排产前置约束,避免事后故障处置。汇总设备状态定位故障,输出维修方案,将停机风险反馈排产环节。2026 年市场 78.8 亿元,2030 年达 480 亿元。
三 工业 AI 智能体市场格局与商业模式
3.1 核心竞争壁垒
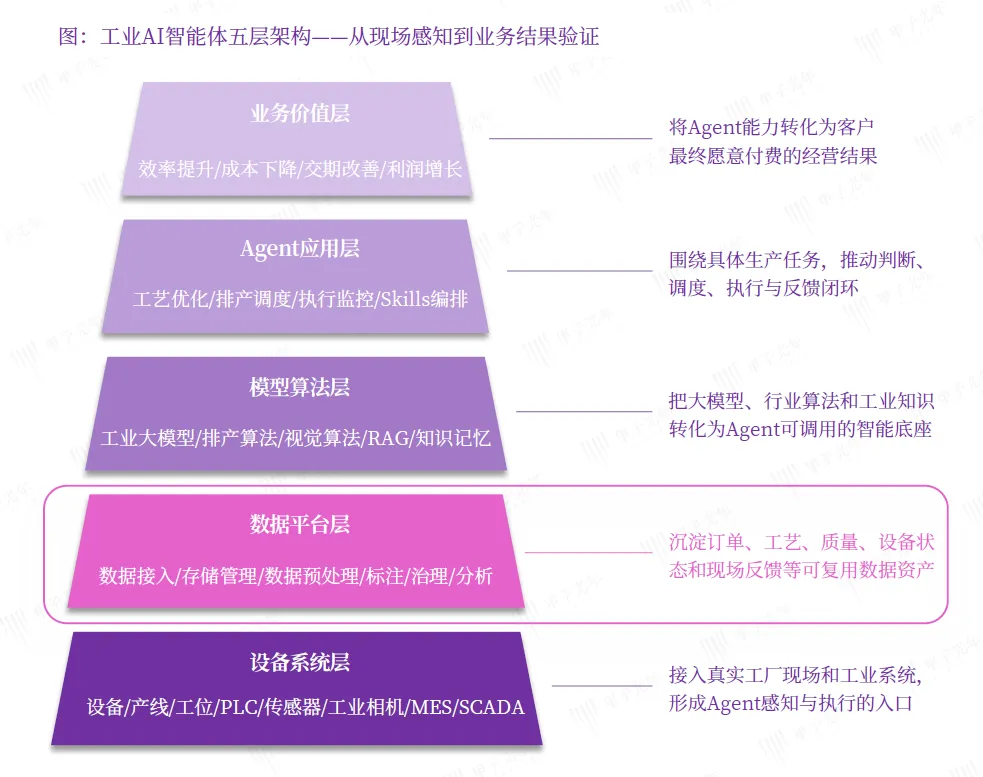
壁垒不在于单点大模型,而在于打通五层闭环。设备系统层对接硬件与业务软件;数据平台层沉淀订单、工艺、设备、质量数据;模型算法层提供工业大模型、专业算法、知识库;Agent 应用层完成任务编排调度执行;业务价值层兑现效率、成本、交期等经营指标。五层贯通,智能体才算真正融入生产,而不是简单附加 AI 功能。
3.2 四类市场参与主体
一是通用大模型底座厂商,模型推理、多模态、工具调用能力强,但缺少真实工业场景打磨,对工艺物料人员约束理解不足。二是工业软件自动化厂商,客户资源、行业 know‑how 深厚,工程交付能力强,但原有产品架构偏向传统软件,原生 Agent 能力尚需迭代。三是传统数字化集成厂商,擅长 ERP、MES、数据中台实施,但大多停留在流程线上化,Agent 原生能力薄弱。四是工厂原生 Agent 厂商,扎根真实生产流程,打通订单、设备、工艺、质量全链路,更容易实现完整生产闭环。
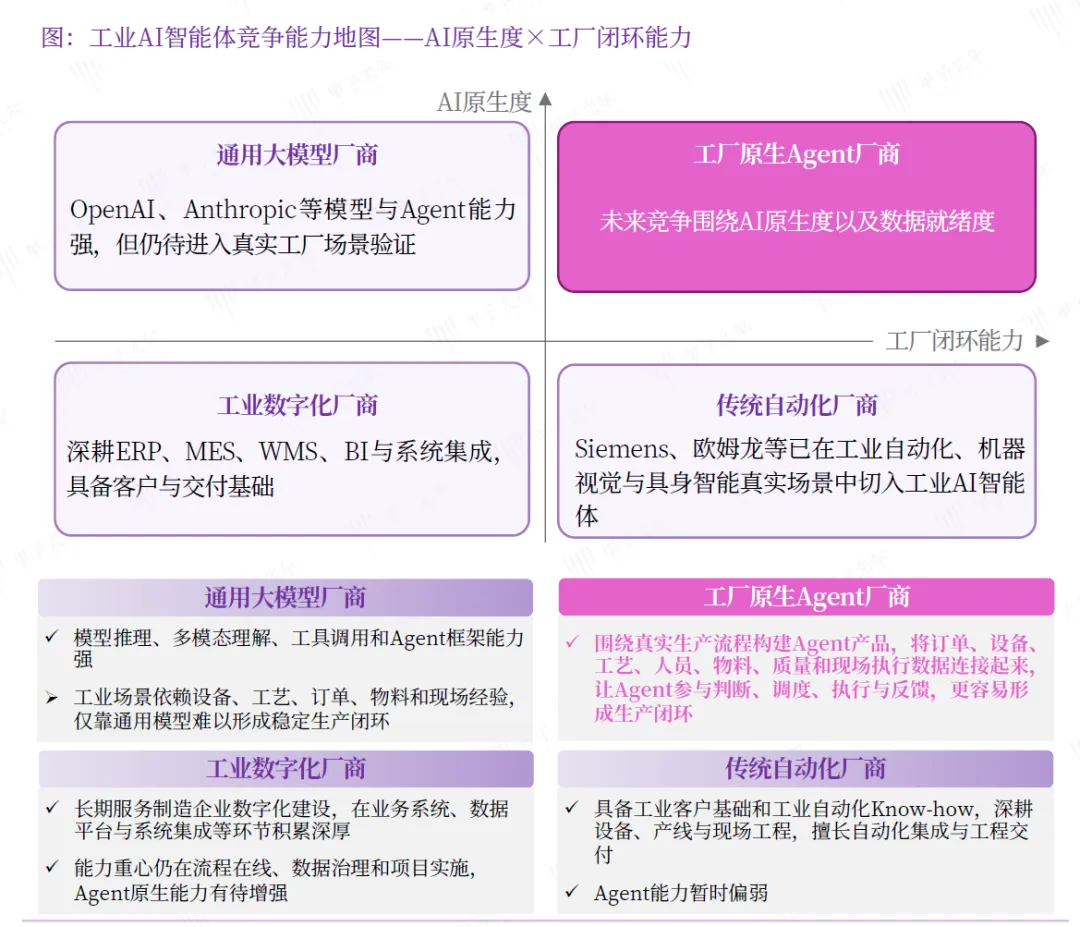
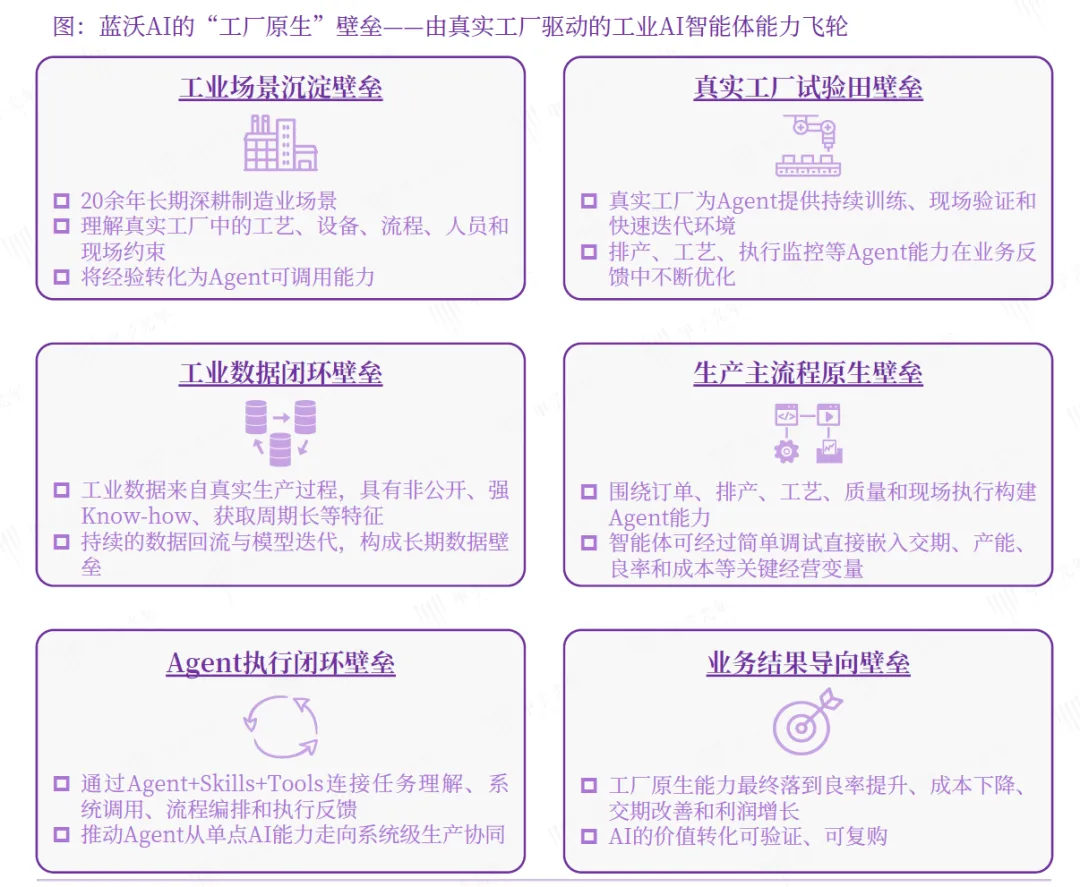
未来胜出厂商需要兼具 Agent 产品化、工业场景理解、现场数据沉淀、任务闭环四大能力。以工厂原生厂商蓝沃 AI 为例,依托自有工厂做训练验证,形成工业场景沉淀、真实工厂试验田、工业数据闭环、生产主流程原生、Agent 执行闭环、业务结果导向六大壁垒。
3.3 交付模式选型
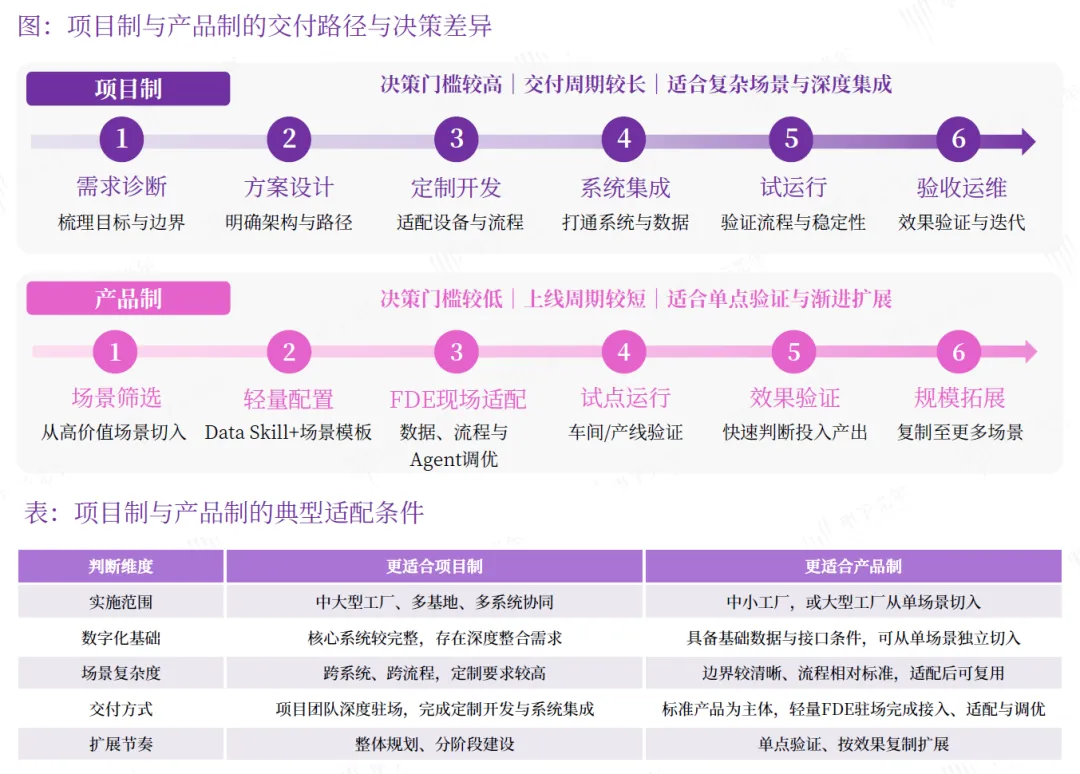
项目制与产品制没有优劣,适配不同业务条件。系统复杂、深度集成改造适合项目制,流程为需求诊断‑方案‑定制开发‑系统集成‑试运行‑验收运维,适合多基地大型工厂,整体规划分步实施。
业务边界清晰、希望快速验证效果适合产品制,路径为场景筛选‑轻量配置‑前线工程师适配‑试点‑验证‑规模拓展。以标准产品为基础,不做全盘重开发,适合中小工厂,也可用于大厂单点试点。同一企业可以两种模式混用。部署上私有化本地部署与订阅采购并存,半数企业倾向私有化,过半企业接受订阅降低门槛,仍有 42% 偏好买断。
3.4 商业模式演进
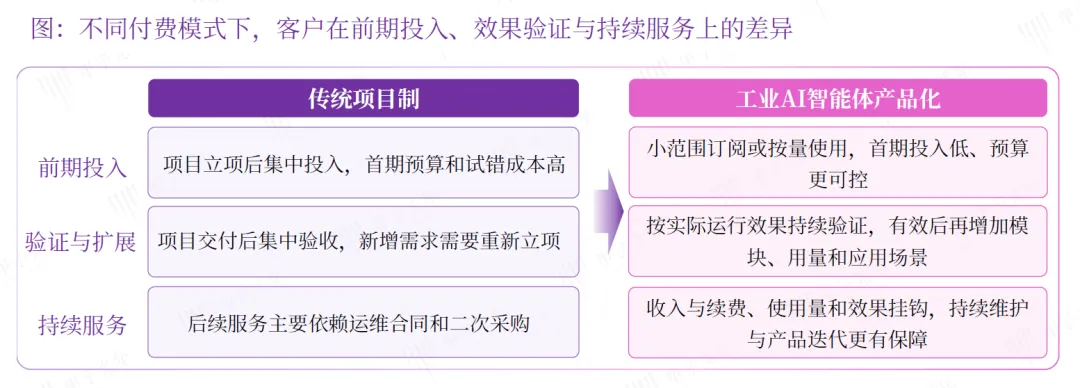
传统项目制以一次性项目费、实施费、运维费为主,前期投入高,交付完成集中验收,新增需求需要重新立项。产品化后拓展周期订阅、按量计费、按结果付费。企业前期投入可控,随效果扩大采购;厂商收入和续费、使用效果挂钩,倒逼持续迭代。深度系统改造适合项目制;标准化高场景适合订阅按量计费,两类模式长期共存。
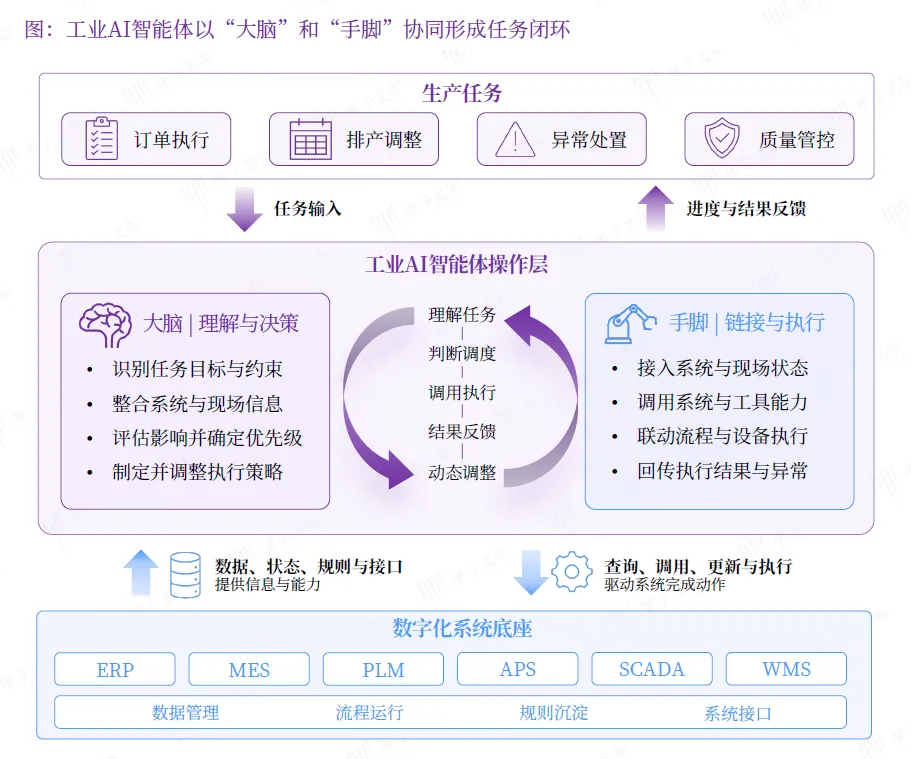
工业 AI 智能体并不替换 ERP、MES,而是在现有数字化底座上新增智能操作层,充当工厂大脑与手脚。原有系统负责存储数据、运行流程;智能体 “大脑” 负责任务识别、信息整合、策略制定;“手脚” 负责对接系统设备、调用工具、回传结果,共同实现任务输入、跨系统调度、反馈闭环,推动工厂从流程在线升级到任务闭环运行。
四 工业 AI 智能体落地实践
4.1 落地误区与渐进式方法论
很多企业 AI 项目无法产出量化收益,问题多来自落地方式脱离现场,存在四类典型误区。一是追求一步到位,一次性规划全厂智能化,周期过长耗尽资源,应当从高频高价值单点切入再拓展。二是等待完美数据,全部治理完毕再启动,正确做法是基于现有数据启动,在业务运行中沉淀完善数据。三是试图直接替代人员,单次建议偏差便全盘否定,坚持人在环上,Agent 输出方案,专家校准,效果稳定再扩大授权。四是优先试水报表问答类低价值场景,ROI 难以衡量,优先选择排产交付等直接影响经营的场景。
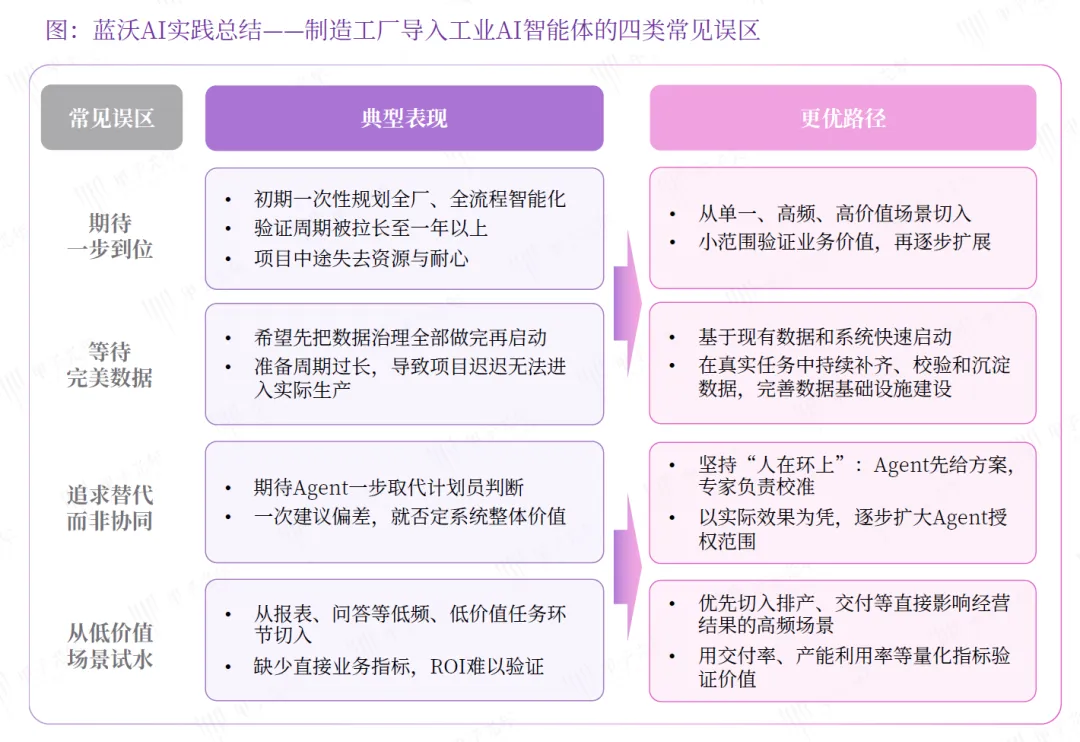
渐进式落地路径:选取 1‑2 个高频、高价值、可量化场景,局部闭环验证收益,再复制推广;不等待数据全部治理完成,在任务中迭代沉淀;坚持人机协同,循序渐进扩大智能体权限。落地是持续迭代,不是一次性搭建完美系统。
4.2 场景矩阵与实践案例
工厂原生智能体包含工艺优化、排产调度、执行监控三大矩阵。工艺优化 Agent 解决能不能做、怎么做;排产调度 Agent 解决何时做、如何排;执行监控 Agent 解决做到哪、做得怎样。三者覆盖工艺、计划、执行全链路,可独立部署,也可协同联动。
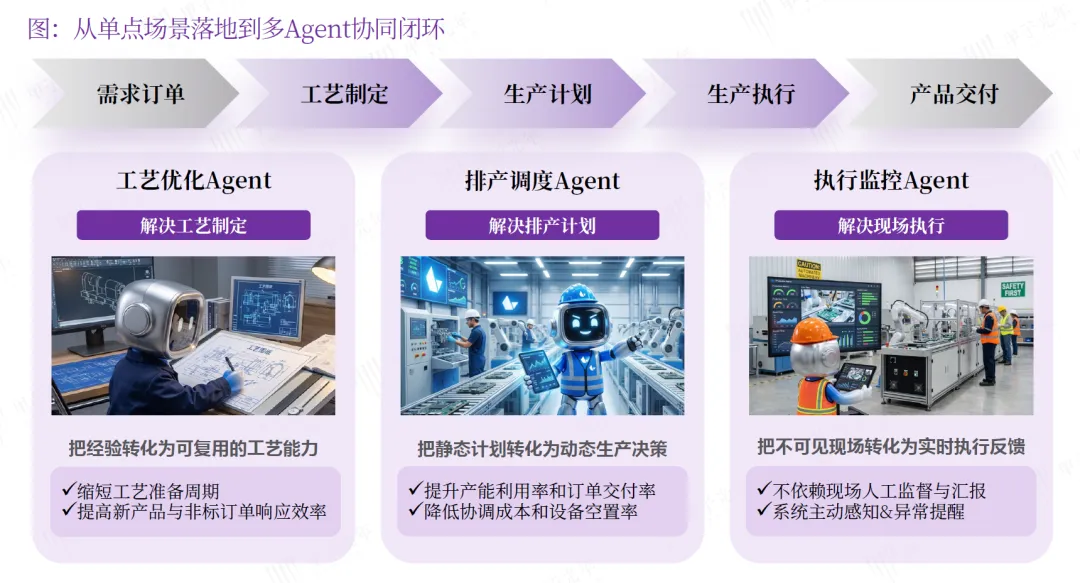
案例一,汽车精密零部件上市企业,多品种小批量机加工,已部署 APS、MES,但工艺‑排产‑执行链路割裂。三类 Agent 协同落地后,单份工艺准备时间由 20 分钟降至 5 分钟,计划达成率从 50% 提升至 90%,计划调整时间 2 小时压缩至 5 分钟,实现订单‑工艺‑排产‑执行完整数字闭环。
案例二,医疗器械零部件企业,无 ERP/MES 基础,工序长插单频繁,有严格审厂追溯要求。以工艺 + 排产 Agent 搭建数字化骨架,跳过传统软件建设。工艺准备时间由 1 小时缩短至 15 分钟,排产准备时间 2‑3 小时压缩到 15 分钟,实现全流程线上可追溯,满足客户审厂。
案例三,集团电机制造企业,多车间多特殊工序,ERP 与 MES 数据割裂,排产依靠 Excel 和人工协调。搭建主计划‑作业计划两级排产中枢。落地后计划员效率提升 95%,交期准确率 89%,排产标准化 99%,形成集团可复制排产标准。
案例四,大型汽车零部件集团,依赖人工巡检,存在合规、物料防错、厂区安防痛点。部署执行监控 Agent 构建全域视觉感知体系。SOP 合规率由 92% 升至 98%,出库核验效率提升 25 倍,冲压实现 “人在机不开” 强制联锁,人工巡检工作量下降 60%,管理从事后追溯转为实时联动处置。
五 行业展望与挑战
5.1 多智能体集群是长期演进方向
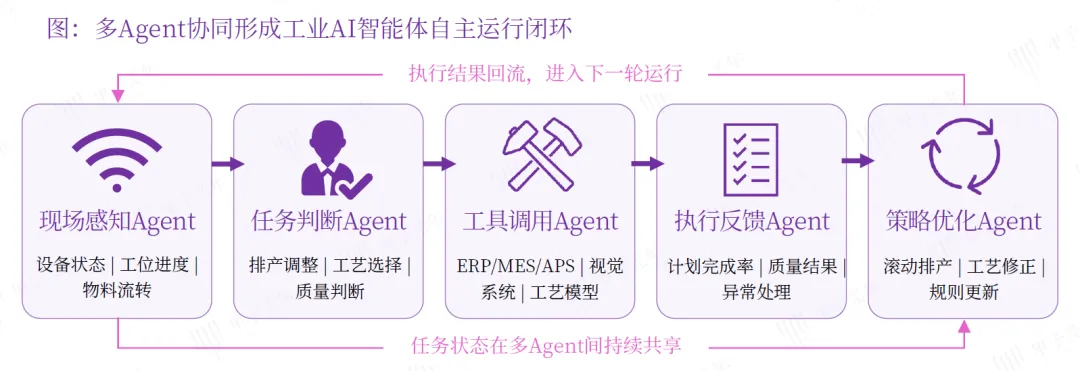
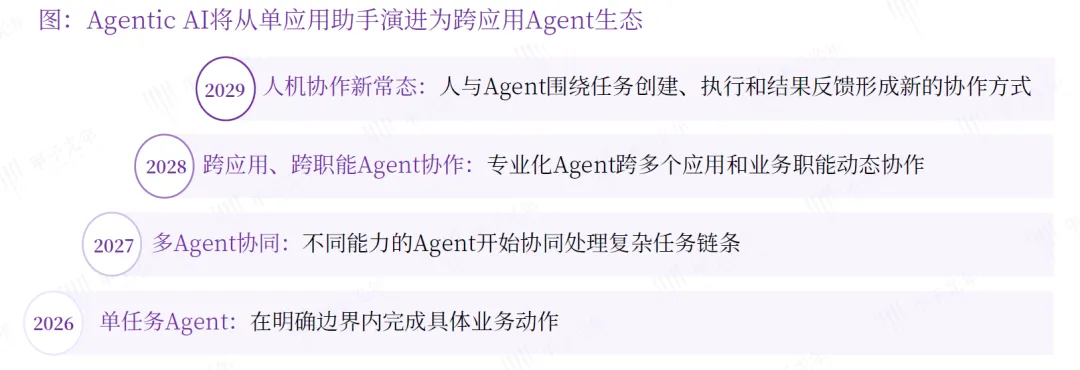
生产任务跨环节跨系统,单一 Agent 很难覆盖全部业务。未来工厂走向多智能体协同体系,不同专业 Agent 分工协作,共享任务状态,在权限约束下调取系统,反馈结果迭代策略。演进路线从单任务 Agent,走向多 Agent 协同,再到跨职能协作,最终实现人机协同常态化。竞争重点从单体能力转向集群协同、状态共享、闭环迭代综合能力。
5.2 世界模型实现状态预判推演
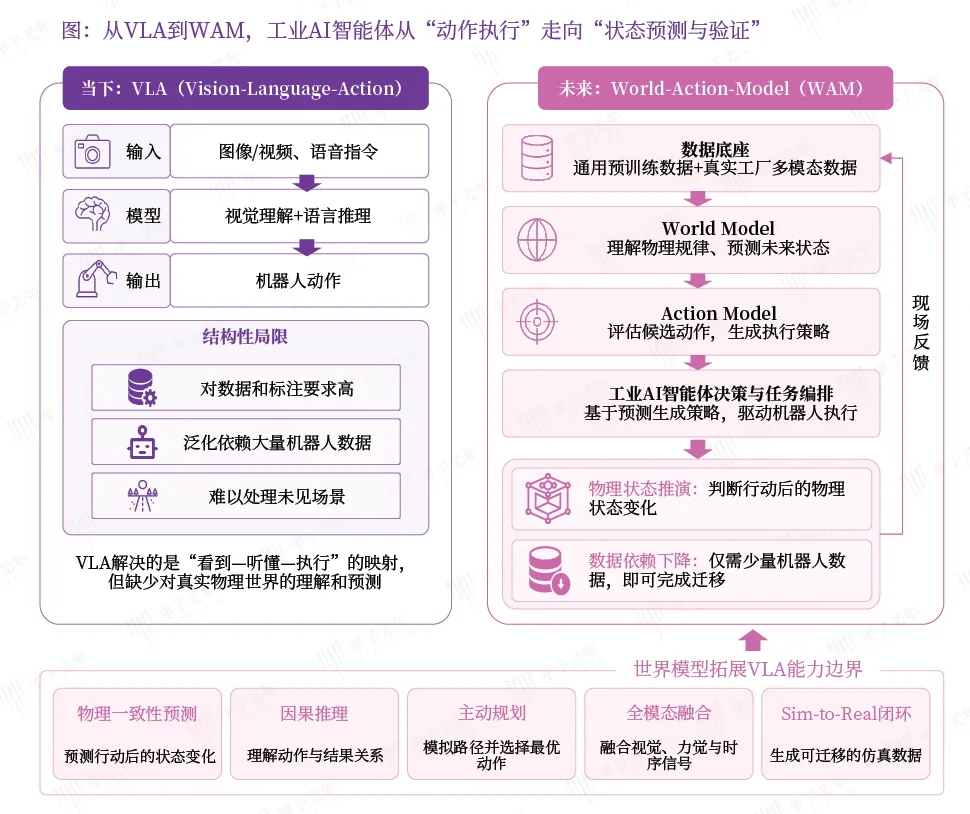
当前视觉语言动作模型侧重感知到动作映射。下一代世界动作模型融合工厂多模态数据,理解物理规律,提前推演排产、工艺改动对产能、质量、交期的连锁影响,实现决策前移。依托仿真推演降低真实数据依赖,工厂原生厂商核心竞争力来自持续沉淀多模态现场数据,构建数据‑预测‑决策‑执行‑反馈闭环。
5.3 流程嵌入能力成为落地分水岭
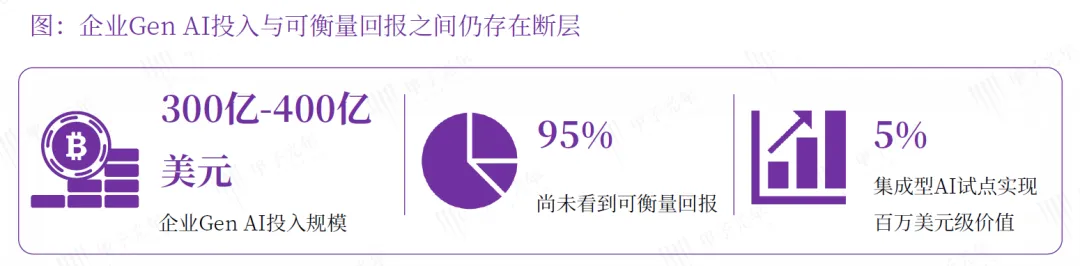
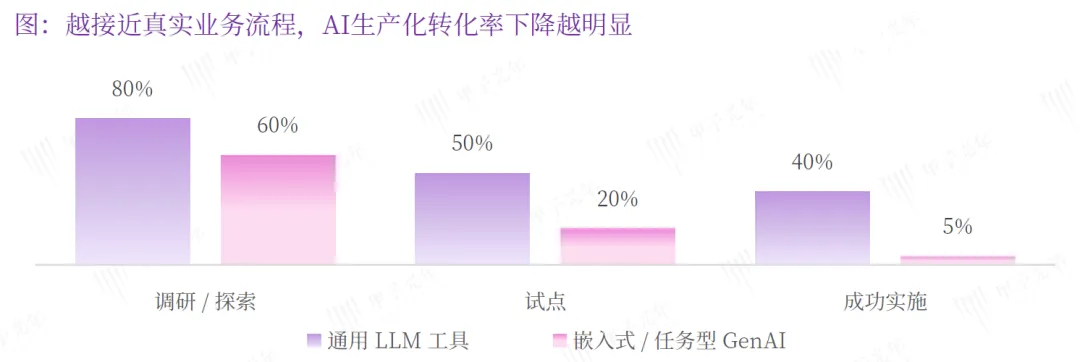
大模型能力普遍提升,企业差距不在于能否调用模型,而在于能否把 AI 嵌入动态业务流程。排产、工艺、运维持续受订单、物料、设备扰动,要求 AI 保留上下文、调用工具、接收反馈并迭代决策。大量 AI 试点难以转化生产价值,核心卡点就是流程嵌入。评估供应商不能只看演示效果,重点考察流程嵌入、闭环反馈能力,能否把试点转化为稳定生产能力。
5.4 工作流沉淀构筑长期壁垒
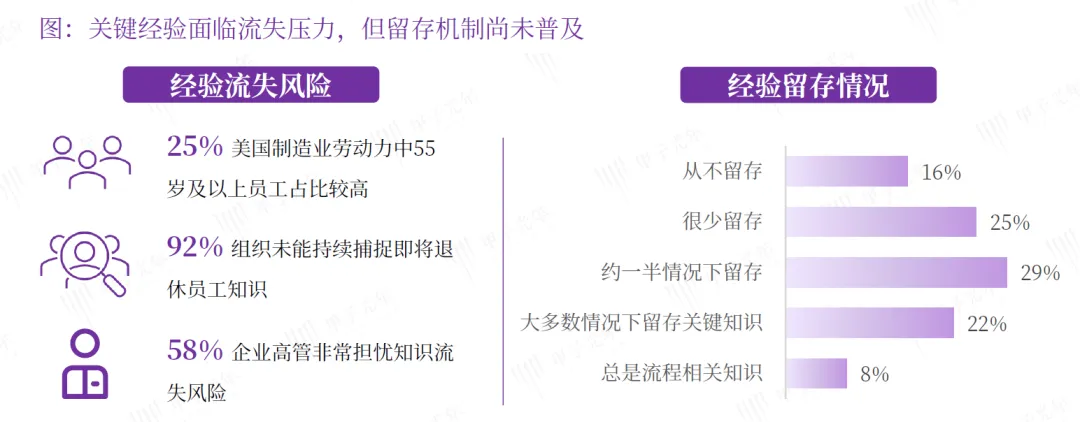
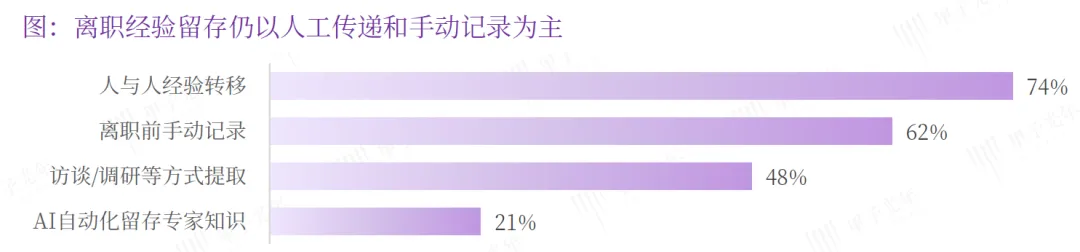
制造业大量工艺经验依附于人,人员流动带来知识流失。工业 AI 智能体在运行中捕捉、验证、结构化隐性经验,将个人经验转化为组织可复用的流程资产。知识管理从离职抢救经验转向任务运行中沉淀经验。经验固化为工作流后,计费模式也可拓展任务调用、Token 计量,企业获得可复用的工艺资产。
5.5 现存行业挑战
工业场景差异大,通用模型对各类边界异常处理难度高;工业数据异构分散,大量工艺知识未数字化,治理成本高;智能体具备执行能力,错误输出会带来生产安全风险,需要权限管控、人工介入、熔断机制;部分场景交付成本高,标准化复制难,中小企业付费意愿受限;懂 AI 又懂制造的复合型人才供给不足。
工业 AI 智能体不会替代人类,而是重塑人机分工:人员聚焦创新、校准、复杂异常处置;智能体承接高频重复的感知、调度、处置,共同推动制造业智能制造升级。