研报速递
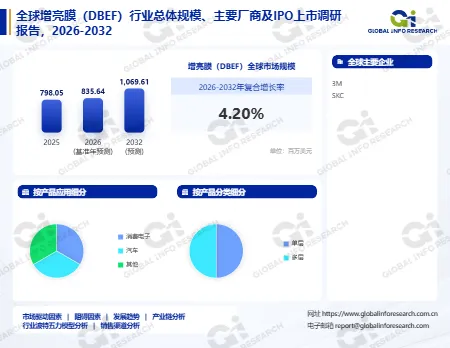
文章摘要:增亮膜是用于液晶显示背光模组的光学功能膜,通过微棱镜折射或反射式偏光回收,把原本被吸收的光重新导回屏幕,从而在同等功耗下提升亮度。其中DBEF(双倍增亮膜)属于反射式偏光板,由数百层不同折射率的光学材料交替叠制而成,靠光的全反射与干涉实现偏振回收,是这一类产品中技术门槛最高的品种。据Global Info Research统计,2025年全球市场规模为7.98亿美元,预计2032年达到10.70亿美元,2026至2032年复合增长率4.2%。据环洋市场咨询判断,这个市场的规模由液晶面板的出货量决定,而它的技术壁垒集中在膜层设计与涂布精度上。
液晶自己不发光。
它只是一层能控制光通过与否的阀门,真正的光源在背后。背光点亮之后,光要经过偏光片、液晶层、彩色滤光片,每一层都会吸收掉一部分。
吸收掉的光就是浪费掉的电。增亮膜要做的事,是把这部分光捞回来。
一、行业概述
增亮膜的基本结构是三层。
最下层是入光面,通常做背涂处理以提供一定雾度,让光线分布更均匀,避免出现灯影与热点;中间是透明基材层,承担支撑与尺寸稳定的作用,多用聚酯或聚碳酸酯;最上层是出光面,做出微棱镜结构,把发散的光线折射并聚焦到观察方向。
棱镜型的原理是折射与回收。光线射到棱镜斜面时,一部分折射出射,另一部分被全反射回背光腔,经反射片再次利用。这样反复,原本会被浪费的光被重新导向屏幕,亮度得到提升。
DBEF走的是另一条路,它属于反射式偏光板。液晶显示必须用偏振光,而普通偏光片只让一个偏振方向通过,另一个方向被吸收,理论上有一半的光被浪费。DBEF由数百层不同折射率的光学材料交替叠制,通过界面反射与干涉,把不被利用的那个偏振方向反射回背光腔,经反射与退偏后重新变成可用光。
工艺难度就在层数。八百多层的介质结构,每层厚度都在纳米级,涂布或共挤的厚度偏差会直接破坏光学设计。这也是为什么DBEF长期是少数企业的专利产品。
效果上,DBEF能把亮度提升到普通棱镜膜之上的水平,同时降低背光功耗。对面板厂而言,这意味着同样的亮度可以用更少的灯珠,或者同样的功耗可以做得更亮。
二、市场规模与增长预测
据Global Info Research统计,2025年全球增亮膜市场规模为7.98亿美元,预计2032年达到10.70亿美元,2026至2032年复合增长率4.2%。
2025年全球销量为2100万平方米,单价约为38美元每平方米。这个单价在光学膜里属于中高水平,反映的是产品附加值而非材料成本。
4.2%的增速与液晶面板的出货节奏接近。增亮膜是面板的配套材料,需求量等于面板面积乘以单机用量。面板面积的增长来自电视大尺寸化,单机用量则取决于背光结构——直下式与侧入式的膜片配置不同。
这个市场的一个特点是单价下行压力持续。面板行业的价格周期明显,面板厂在景气下行时会要求材料降价。膜厂只能靠提升良率、扩大规模与产品结构升级来对冲。
另一个特点是结构分化。常规棱镜膜竞争充分、毛利有限;DBEF这类反射式偏光膜技术门槛高、供应商少,价格与毛利都更稳定。这也是为什么头部企业愿意在多层膜上持续投入。还有一个变量是面板厂的技术路线。若某条产线从液晶转向OLED,背光模组就不再需要增亮膜,需求会直接消失;反过来,Mini LED背光与量子点方案的扩张,会提高单机的膜片用量与规格。因此观察这个市场,不能只看面板面积,还要看技术路线的结构变化。
三、产品分类与应用场景
产品分类
按结构分,有单层与多层。单层膜结构简单,主要靠微棱镜实现折射增亮;多层膜由数十至数百层不同折射率的材料交替叠制,靠界面反射与干涉实现偏振回收,DBEF属于这一类。
按技术原理分,有棱镜型与反射型。棱镜型通过微结构折射与全反射回收光线,工艺以UV固化压印为主;反射型通过多层介质膜的干涉效应分离偏振,工艺以共挤或精密涂布为主。
按厚度分,有厚度不大于280微米与大于280微米两类。薄型用于轻薄化要求高的手机与平板,厚型用于电视与显示器,兼顾挺度与光学性能。
按应用分,有消费电子、汽车与其他领域。消费电子包括手机、平板、显示器与电视;汽车包括中控屏、仪表盘与抬头显示;其他包括医疗影像、商用显示与广告机。
应用场景
电视是面积最大的场景。大尺寸化趋势明显,单片面板的膜用量随面积线性增加。电视对亮度与视角的要求高,通常采用多层膜组合。
手机与平板是精度要求最高的场景。设备轻薄,膜片厚度受限,同时对亮度均匀性与色偏要求严。这类产品的单价高、验证周期长。
显示器与笔记本是稳定场景。办公与电竞显示器对亮度与响应有不同侧重,膜片配置随之调整。
车载显示是增长较快的场景。中控屏尺寸变大、数量增加,且要在强光下保持可读性。车规要求耐高温、耐湿热与长寿命,认证门槛高于消费电子。
医疗影像与商用显示是特殊场景。医疗诊断显示器对亮度均匀性与灰阶表现要求极高,商用显示则看重寿命与可靠性。这些场景的共同点是批量小、要求杂,客户往往需要定制化的膜片组合,标准品难以直接套用。
四、竞争格局与主要参与者
据环洋市场咨询(Global Info Research)统计,全球增亮膜市场的参与者高度集中,主要厂商包括3M与SKC等。
3M是这个品类的定义者。DBEF作为其专利产品,在反射式偏光膜领域长期占据主导地位,优势在于多层膜的设计能力、涂布精度与专利布局。它的产品被广泛用于高端电视与显示器。
SKC是韩国的主要厂商,依托本国面板产业的需求,在光学膜领域形成完整产品线,包括增亮膜、扩散膜与保护膜。它的优势在于与面板厂的近距离配套与成本控制。
除这两家之外,日本、中国台湾与中国大陆还有一批膜厂,主要生产棱镜型增亮膜与复合膜,服务中低端市场。这类企业的技术门槛相对低,竞争集中在价格与交期。
竞争的关键维度有四个。膜层设计的精度决定光学增益与色偏,层数越多、设计越复杂,门槛越高;涂布与压印的均匀性决定良率,纳米级厚度偏差会直接反映为亮度不均;与背光结构的匹配决定实际效果,膜片不是孤立使用的;专利与认证决定能否进入高端供应链。
五、产业链结构分析
上游是基材、光学涂层材料与设备。基材多用聚酯与聚碳酸酯,要求高透光、低雾度、热收缩小;光学涂层包括高折射率与低折射率树脂,两者的折射率差决定多层膜的反射效率;设备包括精密涂布机、UV压印设备与多层共挤线,精度直接决定产品性能。
上游的难点在材料与设备的配套。高折射率树脂的供应商有限,折射率与耐候性的平衡需要长期配方开发;多层共挤的模头精度要求极高,八百层的厚度控制靠的是流道设计与工艺稳定性。
中游是膜片设计与制造。设计要完成光学模拟,确定层厚序列、棱镜角度与雾度水平;制造包括涂布、压印、固化、复合与分切;检测包括亮度增益、色度均匀性、雾度、附着力与耐候性。
中游最考验能力的是良率。光学膜是大面积连续生产,任何一点厚度波动或异物都会造成整卷降级。良率差一个百分点,成本就差一截。
下游是背光模组厂与面板厂。背光模组厂把膜片与导光板、扩散板、灯珠组装成模组,再交给面板厂;部分面板厂自建背光产线,直接采购膜片。客户对膜片的评价标准是实际装屏后的亮度与均匀性,而不是单独的光学参数。
六、主要驱动因素
第一是消费电子市场的持续需求。智能手机、平板、电视的普及与迭代,对显示效果提出更高要求。高亮度、低功耗的显示模组需要增亮膜来平衡,LCD技术的创新如量子点与Mini LED背光,也要求膜片具备更高的光效与视角稳定性。
第二是视觉体验要求的提升。高清、高动态范围与广色域成为主流,增亮膜通过提升亮度均匀性与对比度直接优化观看体验。同时,碳中和政策推动显示产业向节能转型,增亮膜通过减少背光功耗体现绿色价值。
第三是应用场景的多元化。车载显示、增强现实与虚拟现实、医疗影像等新兴领域对高可靠性增亮膜的需求增长。车载场景要求强光下的可读性,AR与VR要求轻薄与高亮度,这些都需要膜片性能的针对性优化。
第四是本土化供应带来的成本下降。中国与韩国的膜厂在棱镜膜上实现规模化,降低了对进口的依赖,也压低了中低端市场的价格。成本下降进一步拓展了应用范围。
第五是技术迭代的推动。纳米压印、柔性基材与新结构设计的应用,让膜片在更薄的厚度下实现更高的增益,为轻薄化设备提供了可能。
七、行业发展机遇
据Global Info Research判断,第一条机会线是车载显示的扩张。汽车的中控屏、仪表与抬头显示在数量与尺寸上同步增长,车规认证虽然严格,但一旦通过就形成长期供应。车载对耐候与寿命的要求,正好是高端膜片的优势区间。
第二条是Mini LED背光的配套。Mini LED采用大量小尺寸灯珠,背光结构变化带来膜片配置的调整,对亮度均匀性与薄型化提出新要求。这类方案在电视与显示器上渗透,为膜片厂提供了升级机会。
据环洋市场咨询观察,第三条是反射式偏光膜的国产化探索。DBEF类产品的技术门槛高、专利密集,但市场价值大。掌握多层膜设计与涂布工艺的企业,有机会在专利到期或设计绕开的窗口期切入。
第四条是复合膜与集成化。把增亮、扩散、保护等功能集成到一张膜上,可以减少膜片层数、简化组装、降低成本。这类产品对配方与结构设计的要求更高,但价值也更高。
第五条是新兴显示场景。商用显示、电子价签、车载抬头显示与医疗诊断显示器,对膜片的要求各不相同,小批量、多规格的需求为灵活型厂商提供了空间。这类订单的单笔金额不大,但对交付速度与定制能力要求高,适合不具备大规模产能、但工艺灵活的中小膜厂切入,避开与头部企业在标准品上的正面价格竞争。
八、进入壁垒与市场展望
第一道壁垒是膜层设计。多层膜的光学设计涉及材料折射率、层厚序列与干涉计算,八百层的结构不是简单叠加。设计能力需要光学模拟与实验验证的长期积累。
第二道壁垒是涂布与压印精度。纳米级的厚度控制、大面积均匀性与异物控制,决定了良率与性能。设备投入大,工艺窗口窄。
第三道壁垒是专利。DBEF类产品的核心专利集中在少数企业手中,绕开设计需要新的光学架构,难度很大。这也是这个品类长期高度集中的原因。
第四道壁垒是客户认证。面板厂更换膜片供应商需要做整机验证,包括亮度、色偏、可靠性与寿命测试。周期长,且一旦通过就形成稳定供应。
第五道壁垒是规模与成本。光学膜是连续生产,规模不足则良率损失无法摊薄。面板行业的价格压力会持续传导到材料端,成本控制能力成为生存前提。
展望2026至2032年,行业会呈现三个特征。产品上,薄型化与复合化并行,反射式偏光膜的份额随高端需求提升;需求上,电视大尺寸化与车载显示是主要增量,手机趋于平稳;格局上,3M与SKC守住高端,中国与韩国厂商在中低端扩大份额,并在多层膜上逐步积累。
这个市场的增速只有4.2%,看起来平淡。但它做的事情很有意思——不是造光,而是把已经被判死刑的光捞回来。八百层膜,换来一倍的亮度。这种用结构换效率的思路,正是光学膜行业最核心的竞争力。
Q1:增亮膜为什么能省电?
A(答):因为它把原本会被浪费的光重新利用。液晶显示必须用偏振光,普通偏光片只让一个方向通过,另一个方向被吸收,理论上有一半的光损失掉;棱镜膜则会把大角度光线全反射回背光腔,经反射片再次利用。增亮膜通过这两种机制提高光的利用率,达到同样的屏幕亮度只需要更少的背光功率,或者同样的功率可以做得更亮。省电的本质是提高了光效,而不是降低了亮度。
Q2:DBEF和普通棱镜膜有什么不同?
A(答):原理不同。普通棱镜膜靠微结构的折射与全反射,把发散的光收拢到观察方向,属于几何光学层面的增亮;DBEF是反射式偏光板,靠数百层不同折射率材料交替叠制,通过界面反射与干涉分离偏振,把不被利用的偏振方向反射回背光腔回收,属于偏振回收层面的增亮。效果上DBEF的增益更高,但工艺难度大得多,八百多层的纳米级厚度控制是核心门槛,也因此长期是专利产品。
Q3:为什么这个市场这么集中?
A(答):因为技术壁垒与专利壁垒叠加。多层膜的光学设计需要长期积累,涂布与共挤的精度要求极高,任何一层厚度偏差都会破坏整体性能;同时核心专利集中在少数企业手中,绕开设计需要全新的光学架构。再加上面板厂的认证周期长,一旦通过就形成稳定供应。技术、专利、客户认证三重门槛叠加,使这个品类很难出现大量新进入者。
本文参考Global Info Research发布的《全球增亮膜(DBEF)行业总体规模、主要厂商及IPO上市调研报告,2026-2032》。
【关于环洋市场咨询(Global Info Research)】
环洋市场咨询(Global Info Research)是一家以全球化为视野、以价值洞察为核心的综合性市场研究机构。我们秉持“定位全球,慧聚价值”的理念,为全球企业、投资机构及政府部门提供精准、深入、可落地的行业分析与战略决策支持,致力于成为您在全球商业环境中把握机遇、应对挑战的智慧伙伴。
更多相关业务咨询:专项市场调研、可行性研究/报告、市场进入研究、行业地位证明、行业竞争格局研究、商业模式/计划书、产业趋势及机会研究、白皮书/蓝皮书、区域市场发展研究报告、定期市场监测报告、竞品调查研究、对标研究/政策研究、消费者行为研究、行业技术趋势研究、IPO募投可研、市场占有率及排名证明、第三方认证、企业出海业务规划及策略研究报告、十五五规划分析报告等
联系我们:
微信/电话:176 6505 2062
联系邮箱:report@globalinforesearch.com
中文官网:https://www.globalinforesearch.com.cn
英文官网:https://www.globalinforesearch.com
更多行业动态请关注环洋市场咨询微信公众号:Global Info Research,“定位全球,慧聚价值”,每日最新资讯精彩不断!
可快速添加联系方式: