研报速递
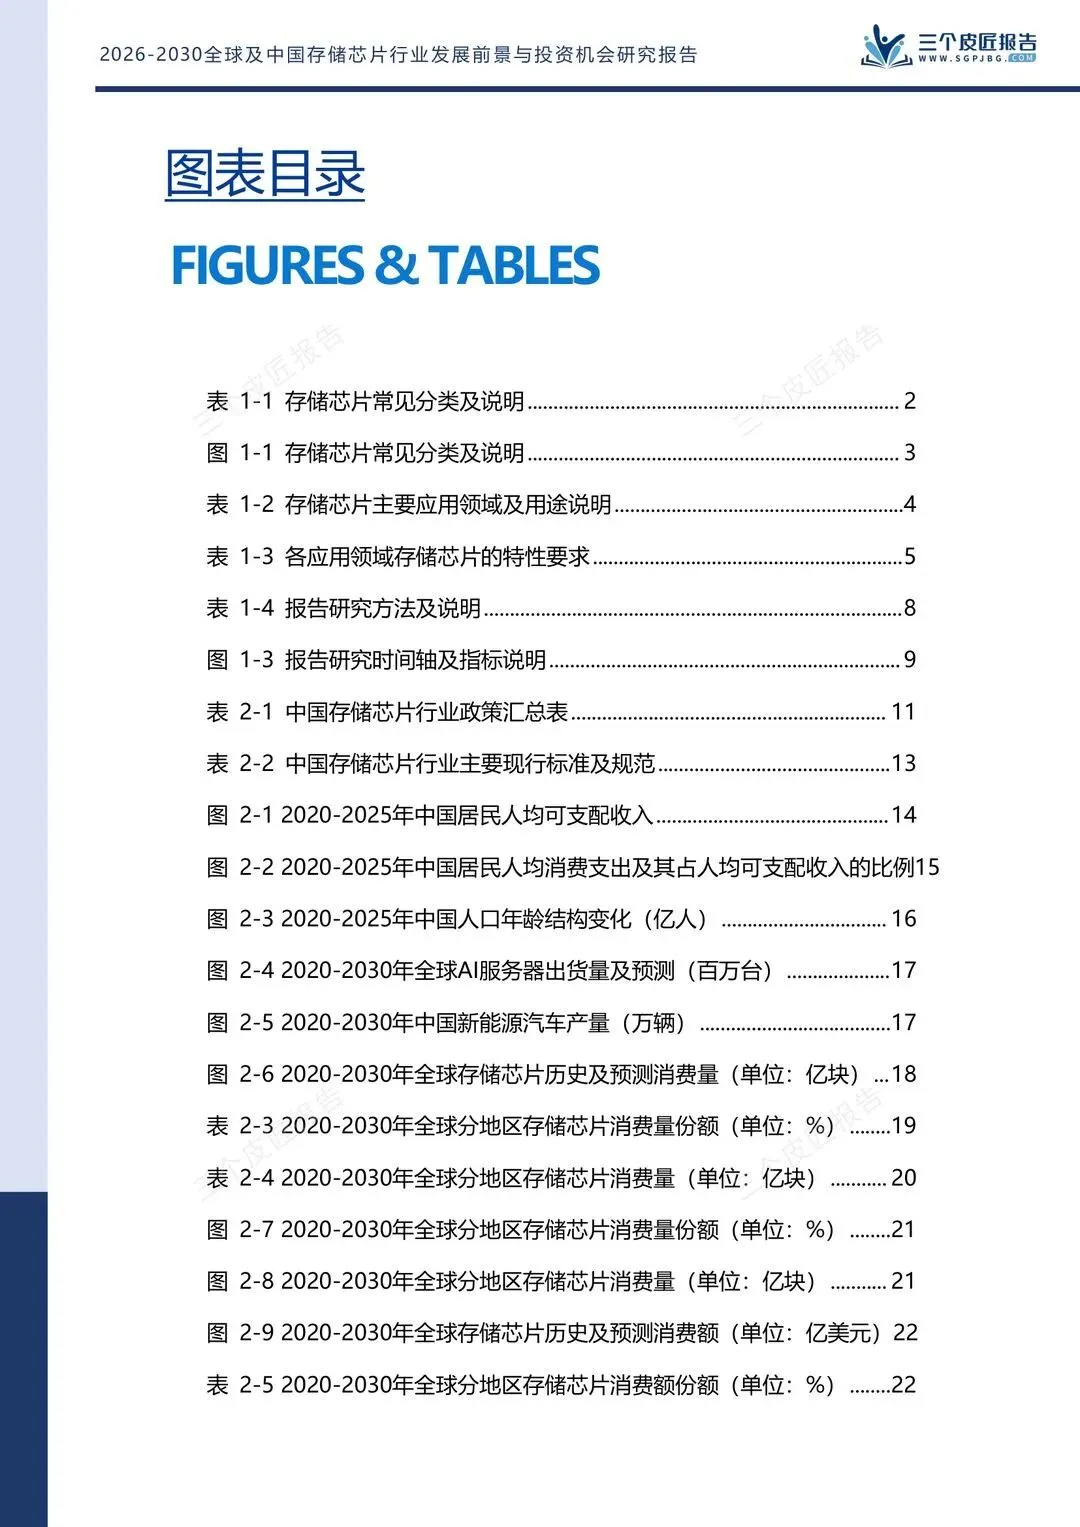
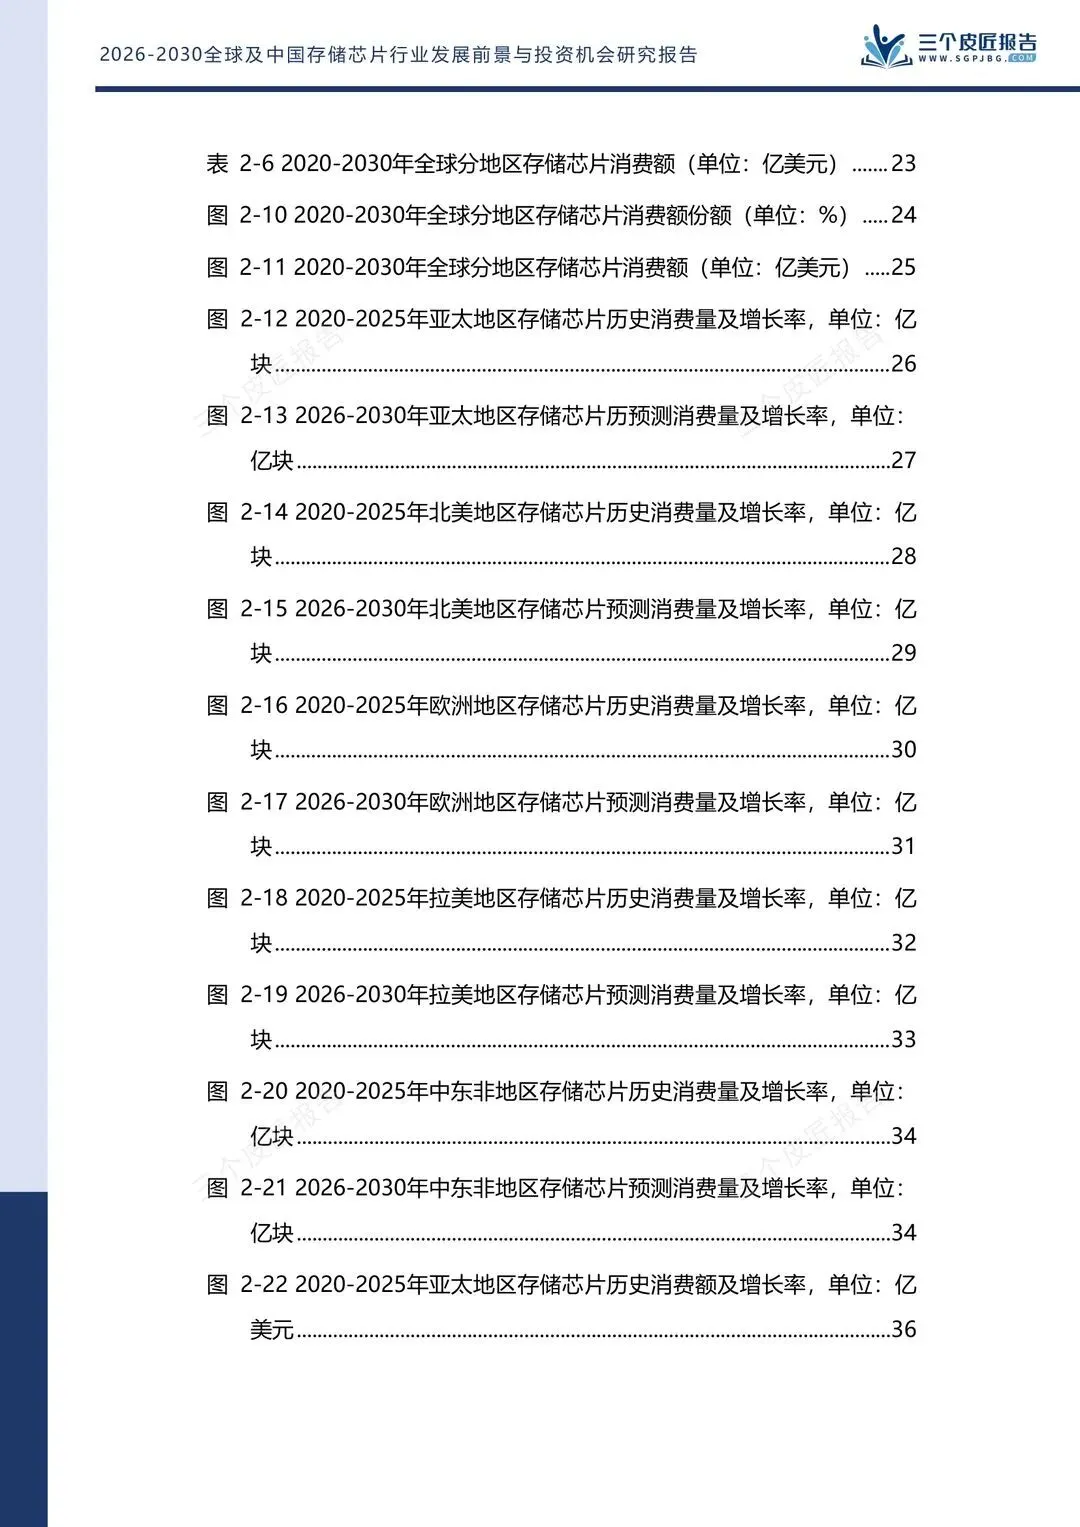
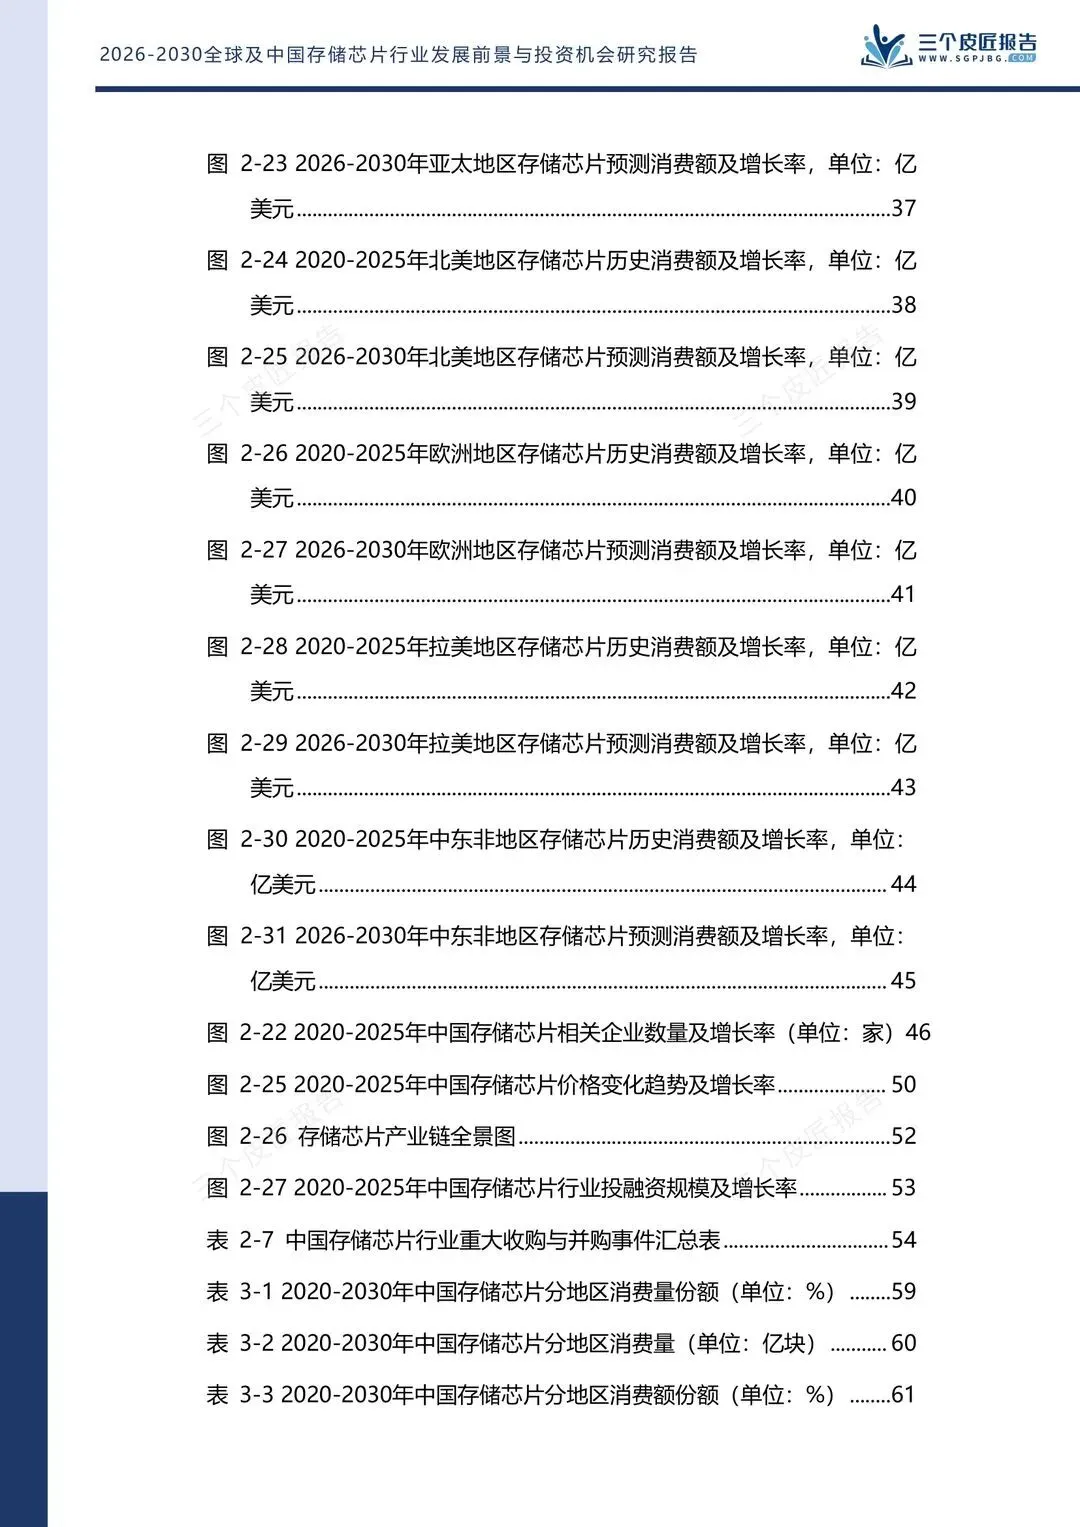
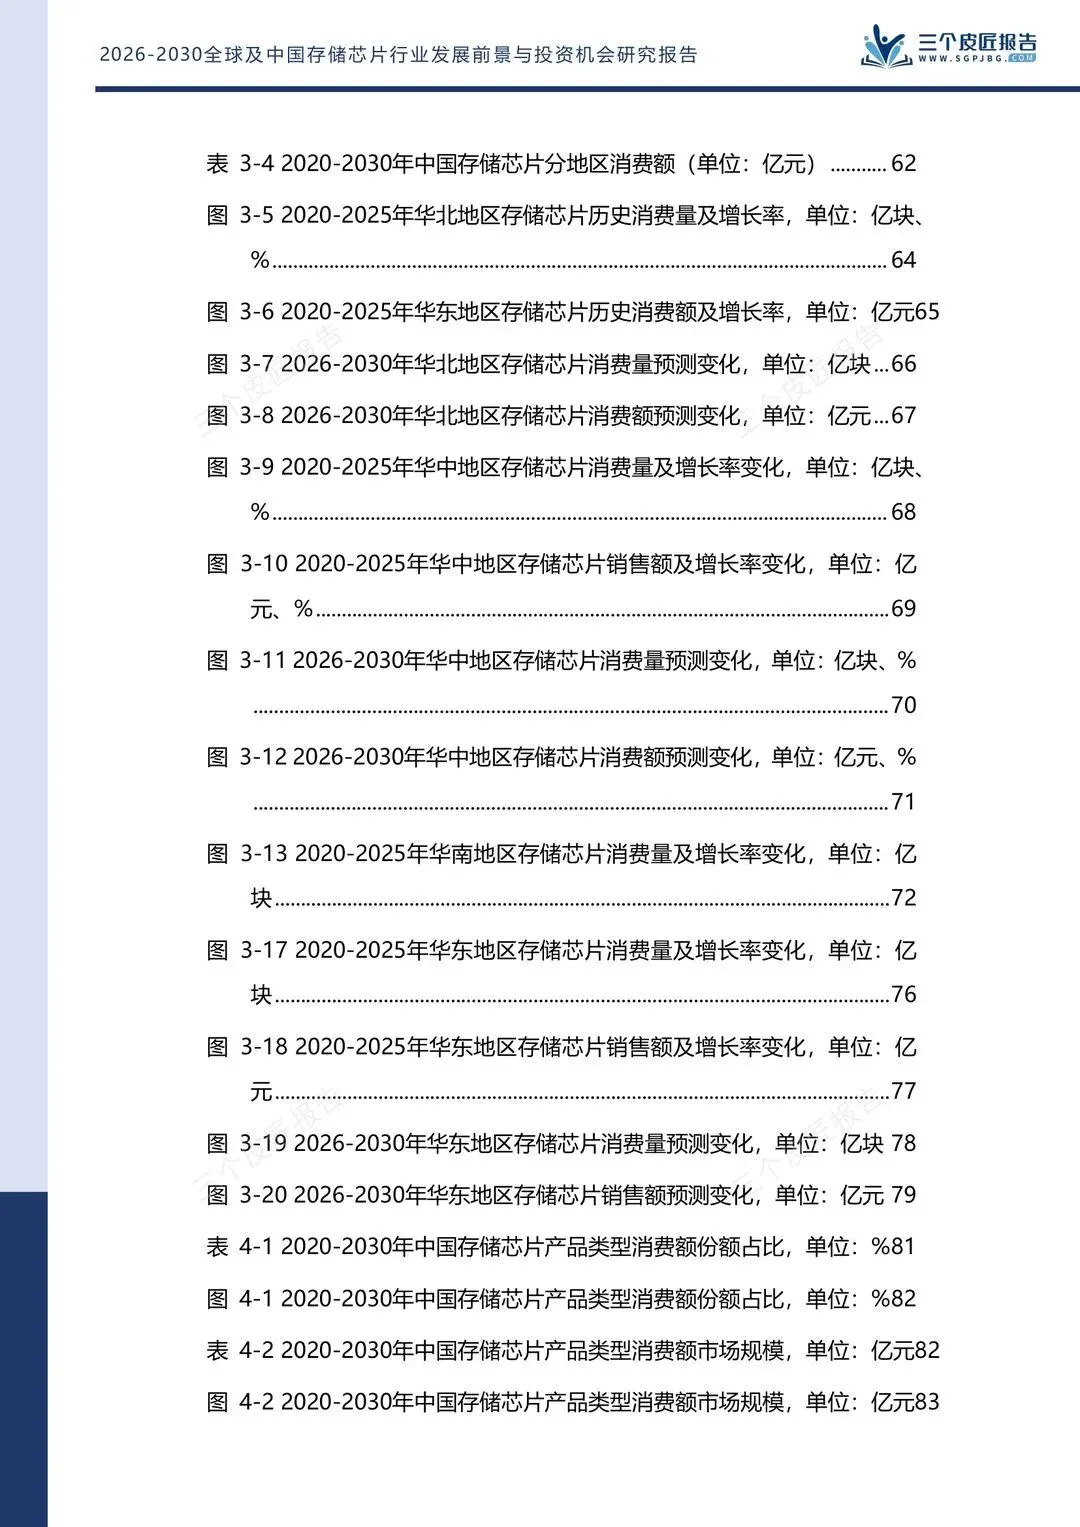
报告名称:《2026全球及中国存储芯片行业发展研究报告》-文末附下载方法
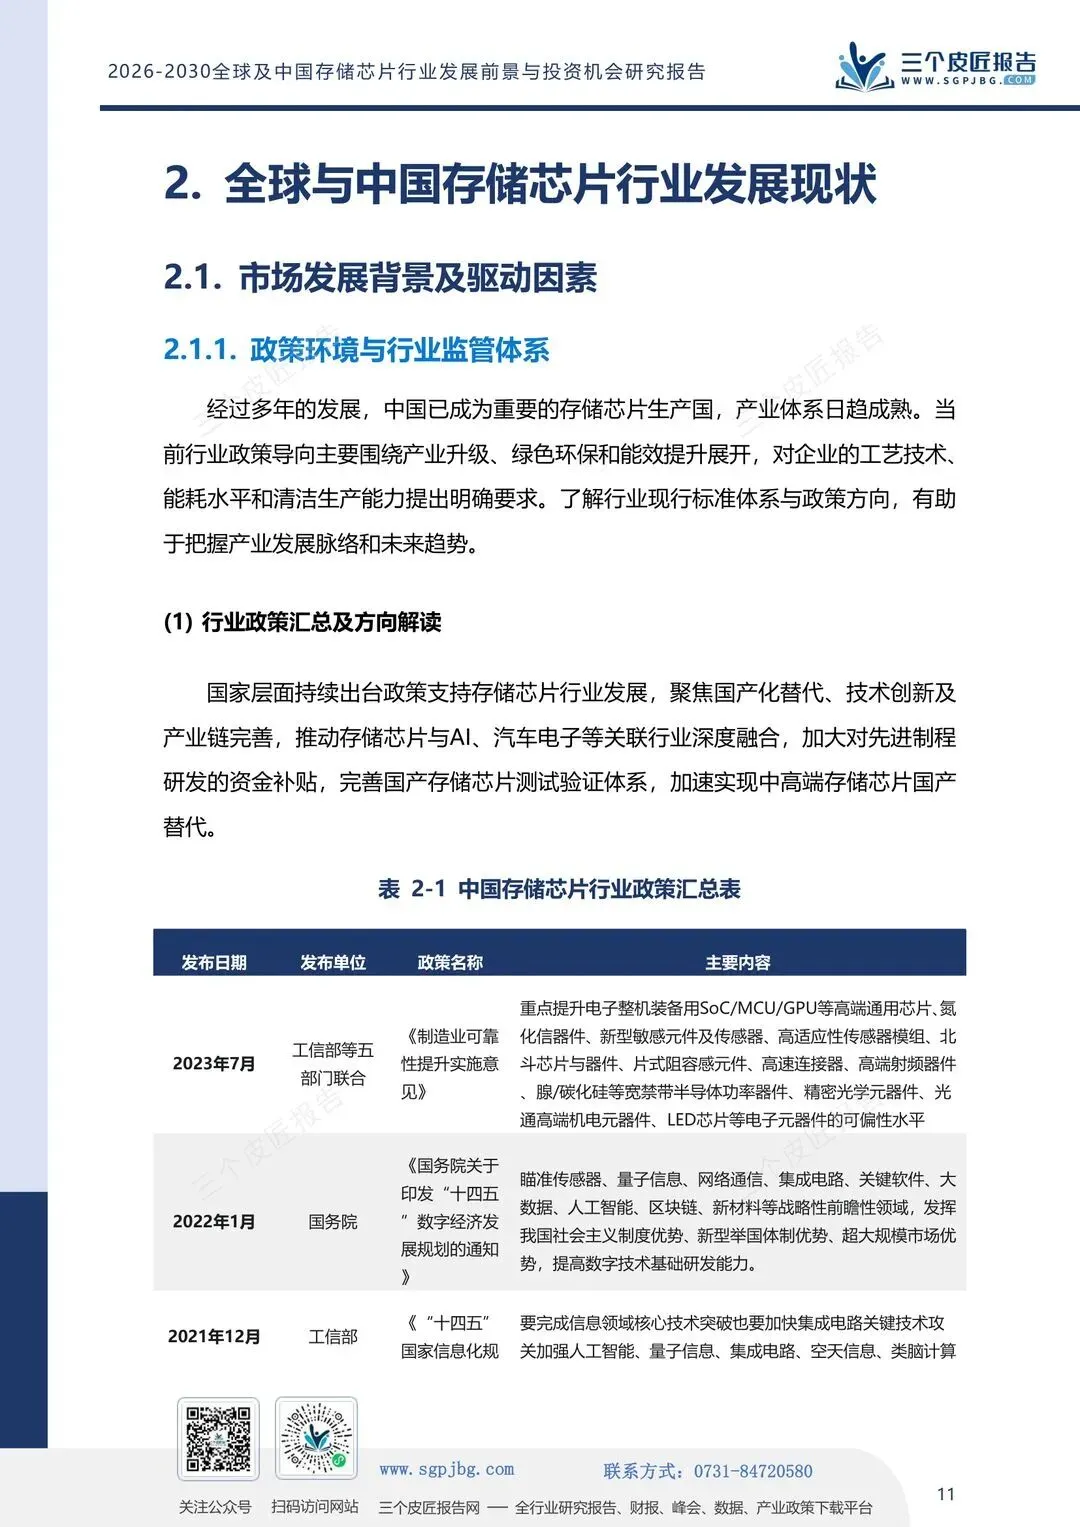
报告出品:三个皮匠报告
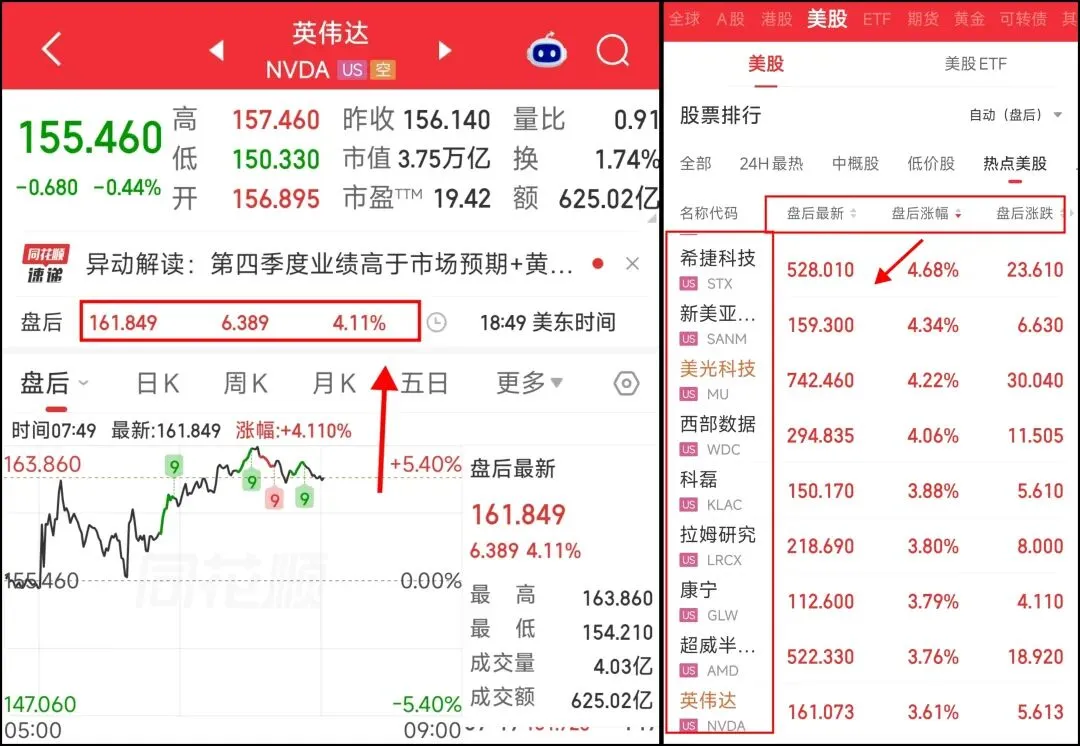
代工厂把晶圆报价抬了10%-20%,长鑫说Q4的DRAM还得紧,三星苹果干脆把长约签到4-5年之后。光刻机板块昨天蹿了4.34%。按老经验,涨到这份上,该有人喊见顶了。
可有条曲线偏不。涨幅确实在收窄,价格却一路爬到2028年。喊见顶的人,手里那把尺子大概旧了。
上一轮涨价是缺货,货一多就塌。这一轮是AI在重新给存储定价,底座换了。涨幅放缓,究竟是周期见顶,还是这门生意换了底子。
01
四幕周期
剧本换了
存储价格从2021年到2025年走了四幕,每幕的驱动力都不一样。
2020年全球供需紧张,价格从6.2美元/块涨到2021年的7.7美元/块,一年涨25%。2022年消费电子需求塌了,手机、笔记本出货下滑,价格跌到2023年的4.8美元/块,比2021年低35.9%。三星、海力士、美光集体减产,效果有限。2024年拐头,AI服务器起来,HBM、DDR5先涨,带着全品类回到8.5美元/块,一年涨77.5%。2025年10.9美元/块,再涨28.5%。
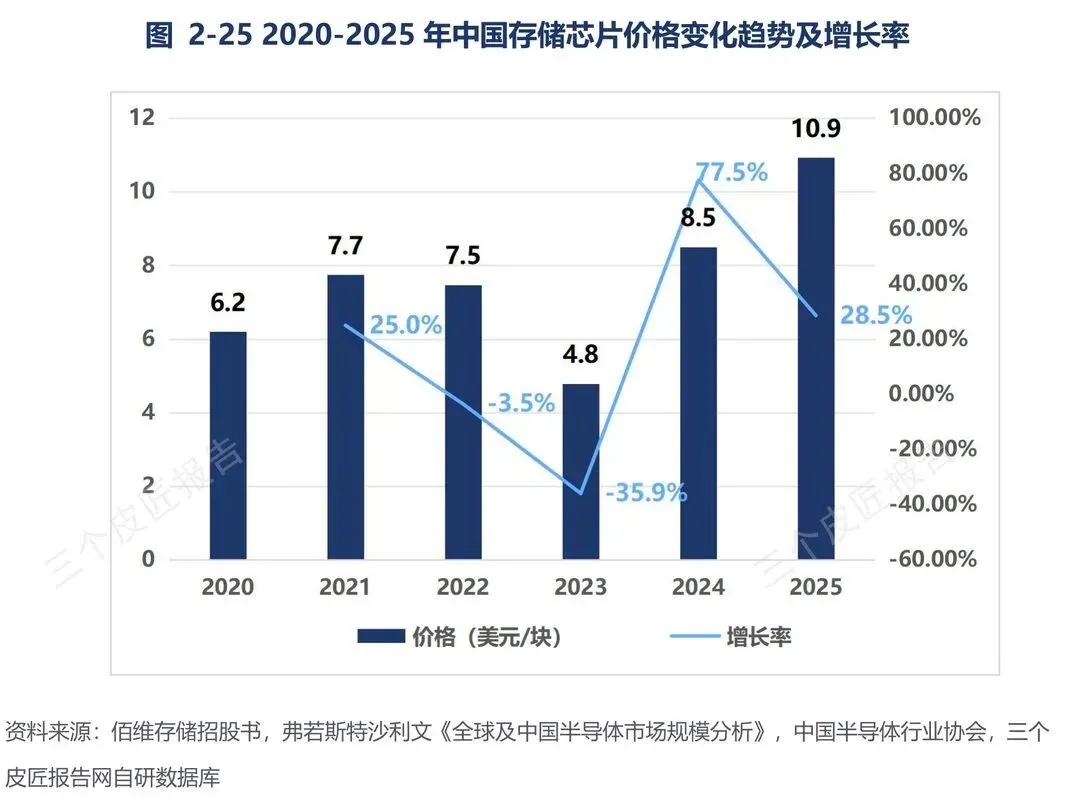
图:2020-2025年中国存储芯片价格变化趋势及增长率
以前减产是被逼出来的止损,需求没了,只能砍供给托底。这次高端产线从一开始就盯着AI需求铺,供给纪律比上一轮硬得多。价格没塌,根子在这。
表观消费量那条线,把问题说得更清楚。中国是全球最大存储消费国,2020年消费86亿块,2021年冲到100亿块,2022年掉到89亿块,2023年跌到80亿块,2024年回到85亿块,2025年94亿块,同比涨10.6%。五年算下来,年均复合增长率只有1.7%。需求量几乎没长,价格却翻着跟头往上走。涨价不是因为多卖了货,是卖的货变了。DRAM和NAND合计占消费九成以上,HBM这块虽小,增速最快,AI和数据中心把它拉成了整个市场的定价锚。
02
涨价分两种
别混着看
缺货涨价和重估涨价,是两件事,揉在一起看准出错。
三星苹果签4-5年长约,这个细节比涨价幅度本身更值得看。下游宁可把价格锁死,也不去赌现货,它们怕的不是贵,是断供。这是供给紧张的信号,跟工厂着火了所以涨价一个道理,产能一放就完。
AI服务器把HBM、DDR5先拉起来,再一层层传到普通DRAM和NAND。这动的是产品结构。同一片晶圆,拿去做HBM的回报远高于做普通内存,原厂自然把产能往高处挪,低端点反而更紧。结构不换,涨上去的价格就下不来。上海证券报写过“业绩热、股价冷”,江波龙业绩还在环比往下掉。踩在AI那边的在涨,守着消费电子的还在熬。
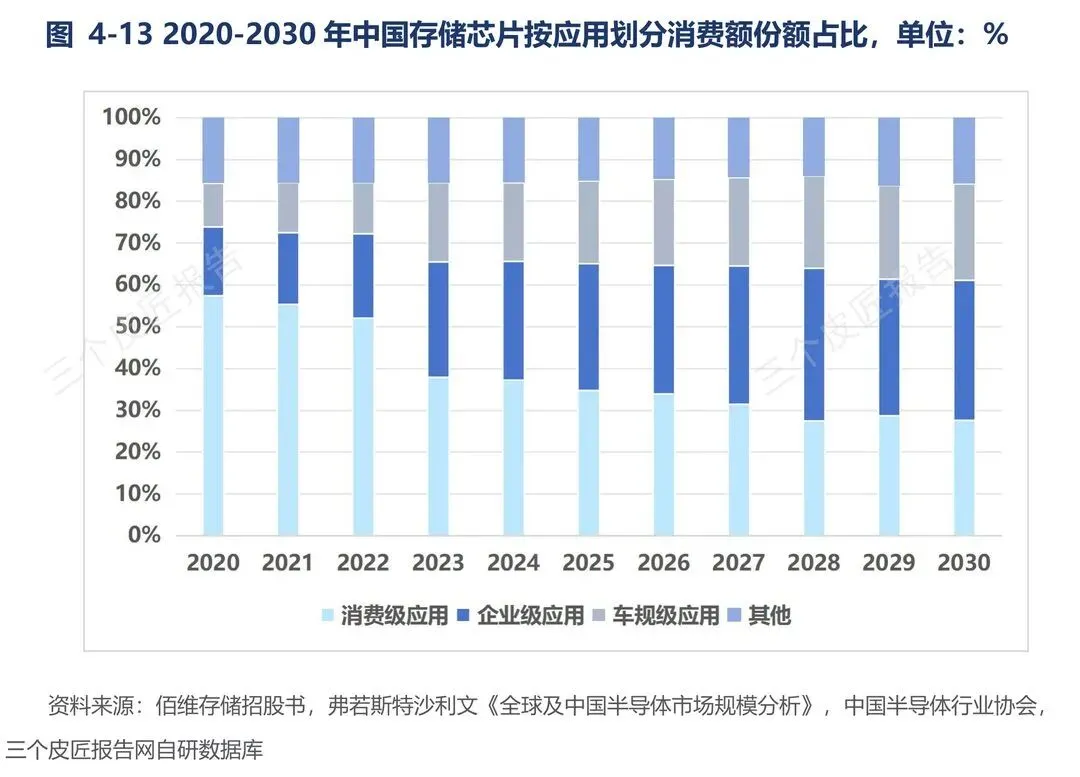
图:2020-2030年中国存储芯片按应用划分消费额份额占比(单位:%)
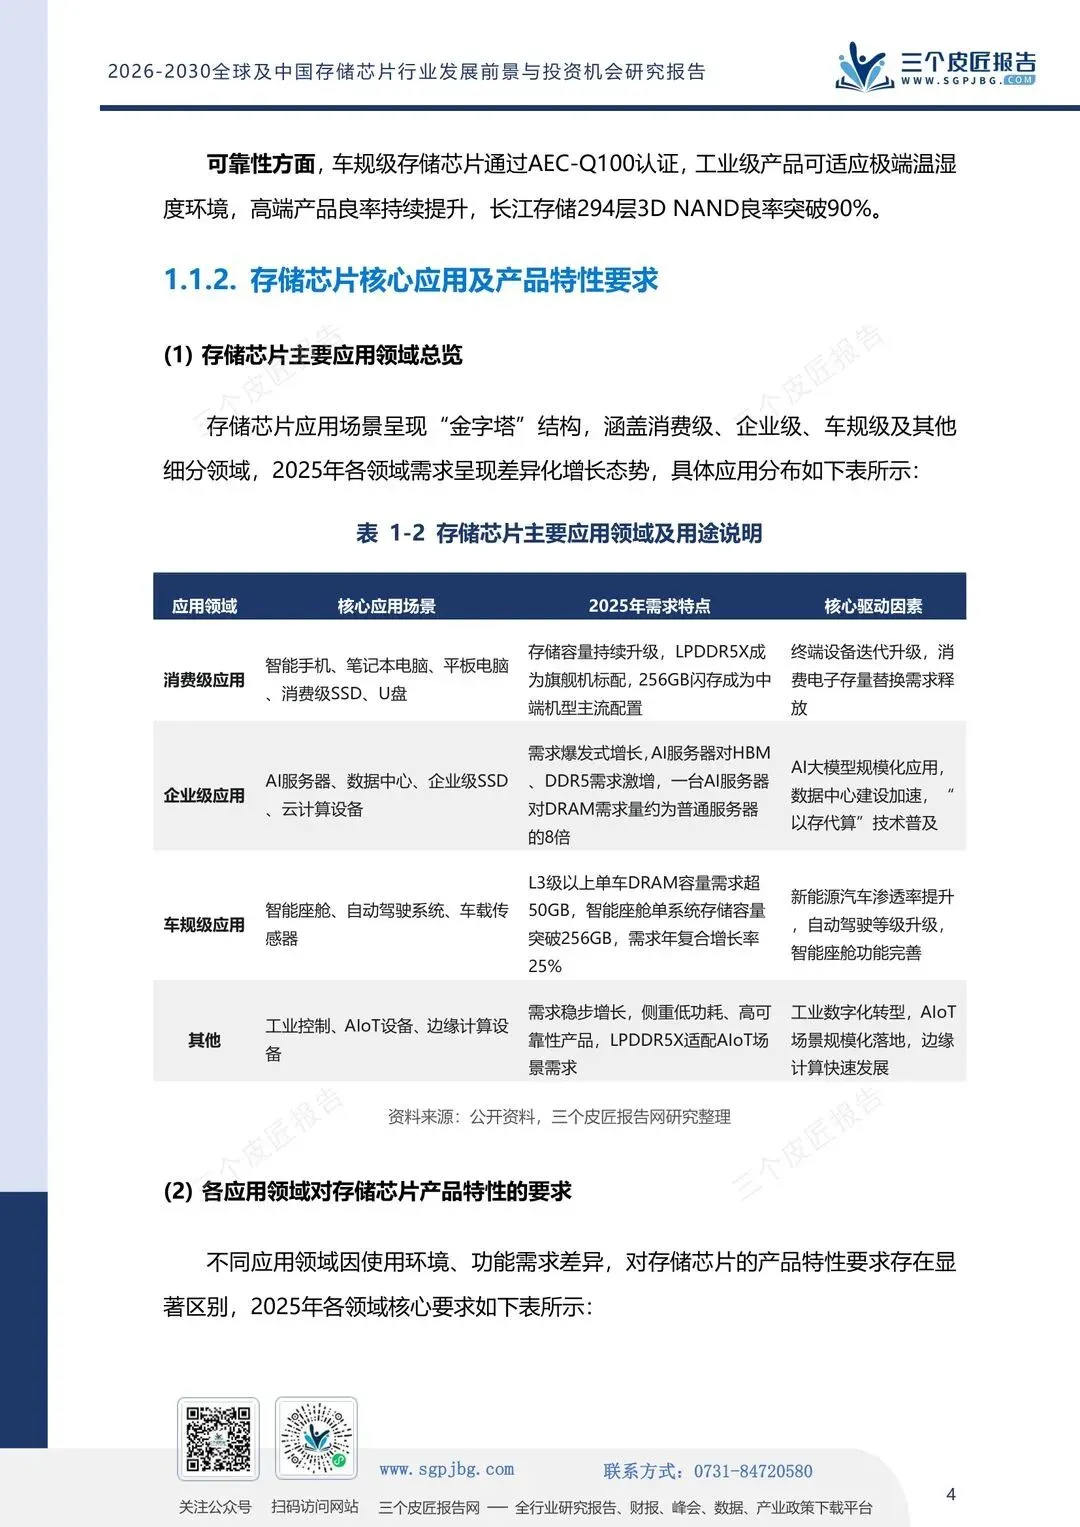
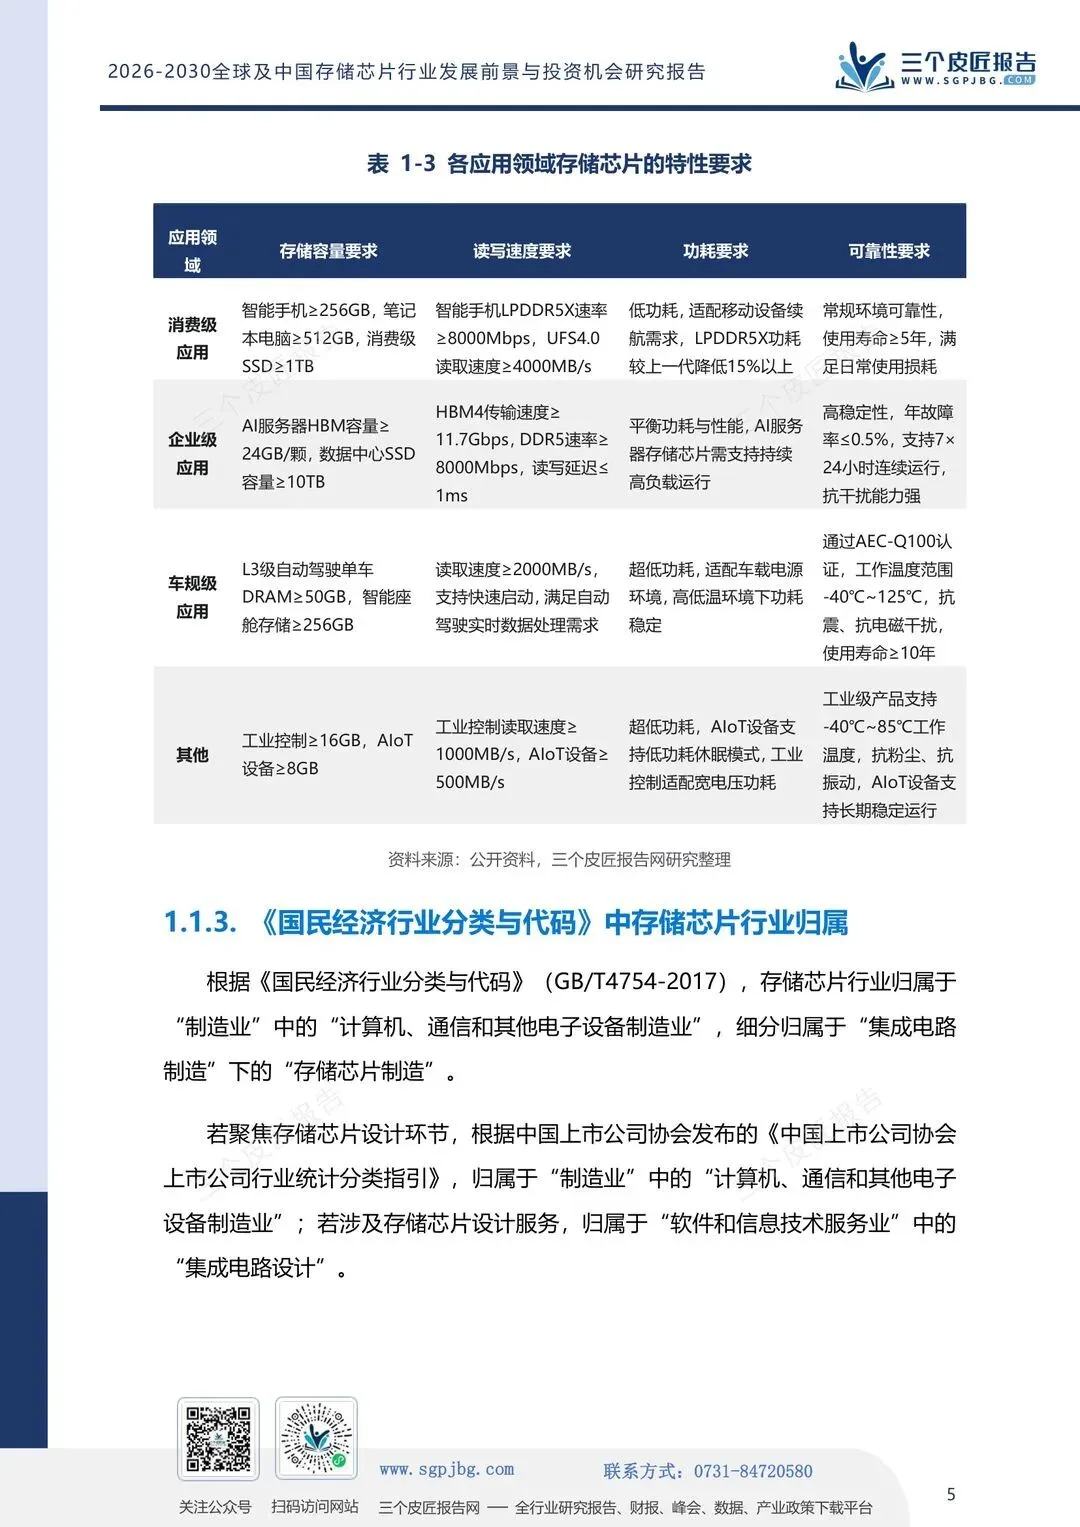
需求端的分化有硬数据撑着。一台AI服务器对DRAM的需求量,大约是普通服务器的8倍。L3级自动驾驶单车DRAM需求超过50GB,智能座舱单系统存储容量突破256GB,车规级需求年复合增长率25%。消费级那边,旗舰机LPDDR5X成了标配,256GB闪存是主流,靠的是存量替换。一头成倍往上涨,一头换机周期越拉越长。两种需求挤在同一条产线上,价格怎么可能齐步走。
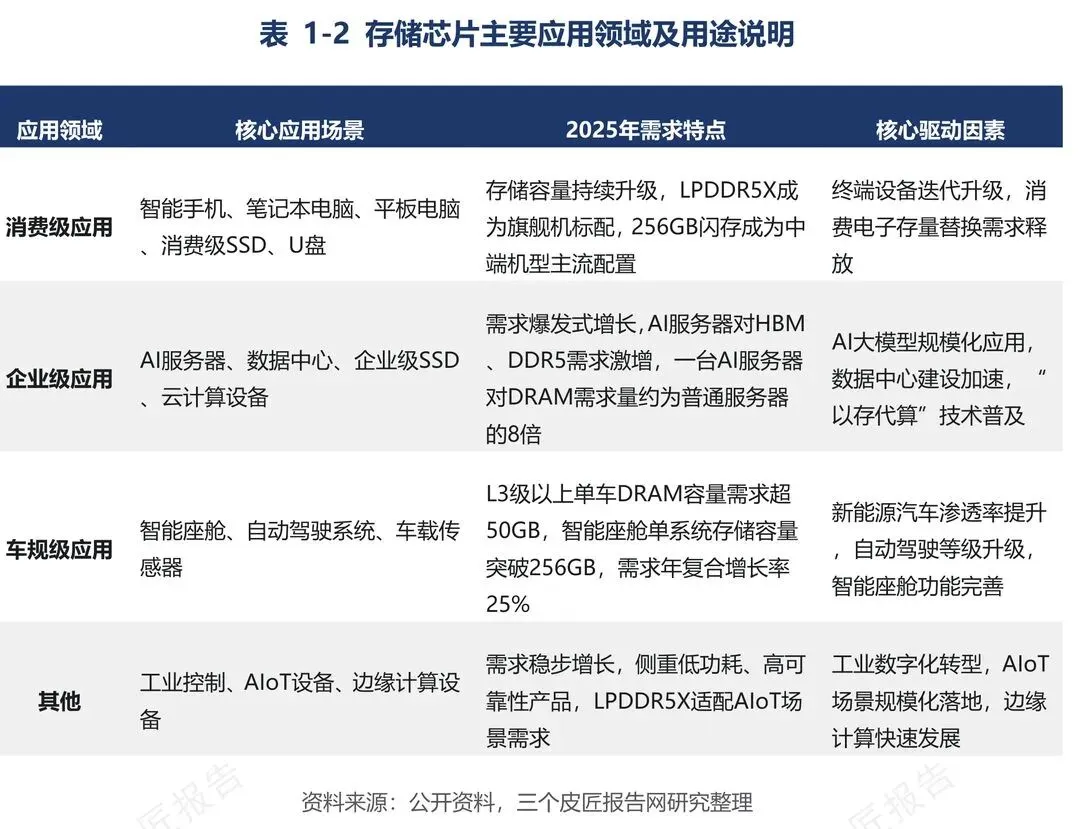
图:存储芯片主要应用领域及用途说明
03
涨价在收窄
价格没下来
32.2%、14.9%、8.7%,涨幅一年一个台阶往下走,价格却一年比一年高。
2026年14.4美元/块,涨32.2%;2027年16.6,涨14.9%;2028年18.0,涨8.7%;2029年17.0,跌5.6%;2030年17.4,涨2.1%。
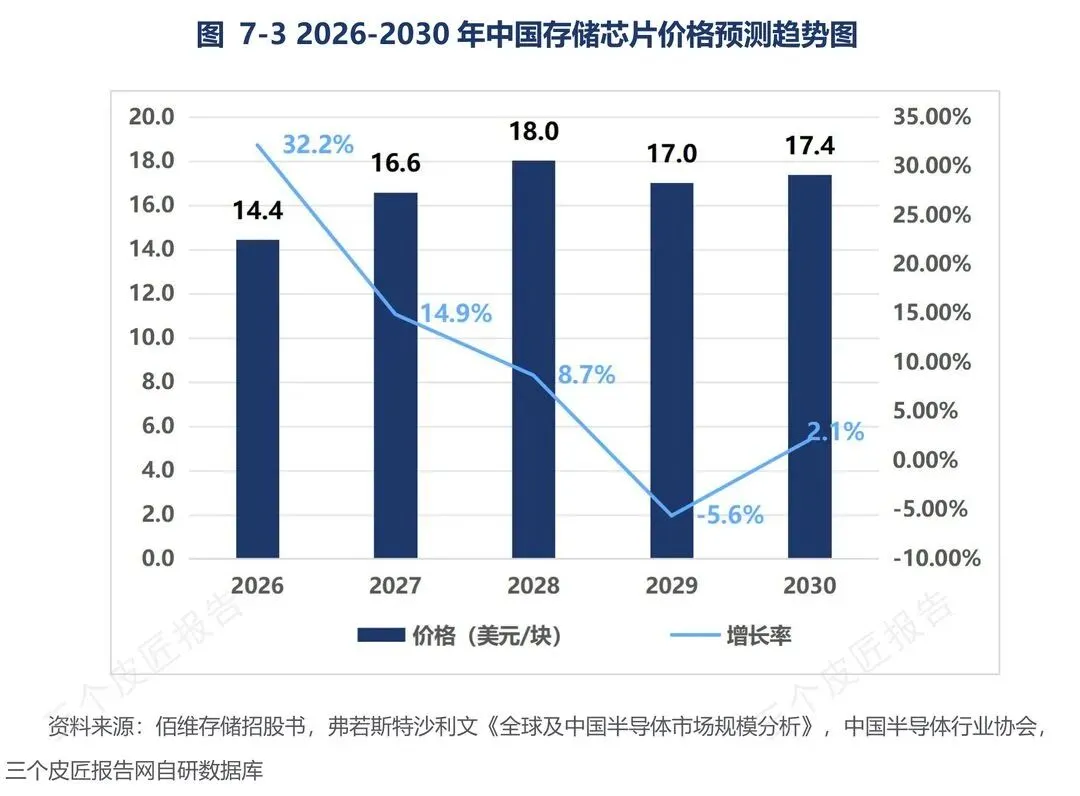
图:2026-2030年中国存储芯片价格预测趋势图
涨得慢不等于开始跌。价格从14.4走到18.0,中间跨了三年,方向一直是上的。真正的拐点写在2029年那一栏,负5.6%。要盯的是这个数,不是前面那串越来越小的百分比。2026年市场规模1675.8亿美元,2030年3405.2亿美元,翻了一倍。
价格曲线和市场规模摆一起看,有个地方对不上。2029年价格第一次转负,市场规模那一年的增量却未必跟着转负。出货量还在涨,HBM这类高价产品占比还在提。单价往下走,高价产品的占比往上抬,两条线对冲,账面收入可能比单价好看得多。只盯单价,是这轮最容易犯的错。
04
18家造芯片
1848家做封测
中国存储的家底,是头重脚轻的。
2025年全国存储相关企业2762家,其中核心制造企业只有18家,设计企业896家,模组封装测试企业1848家。造芯片的不到总数的1%,做封测的占了大头。行业集中度CR5爬到78.6%,还在往上走。这条产业链薄在哪,一眼就看得出来。
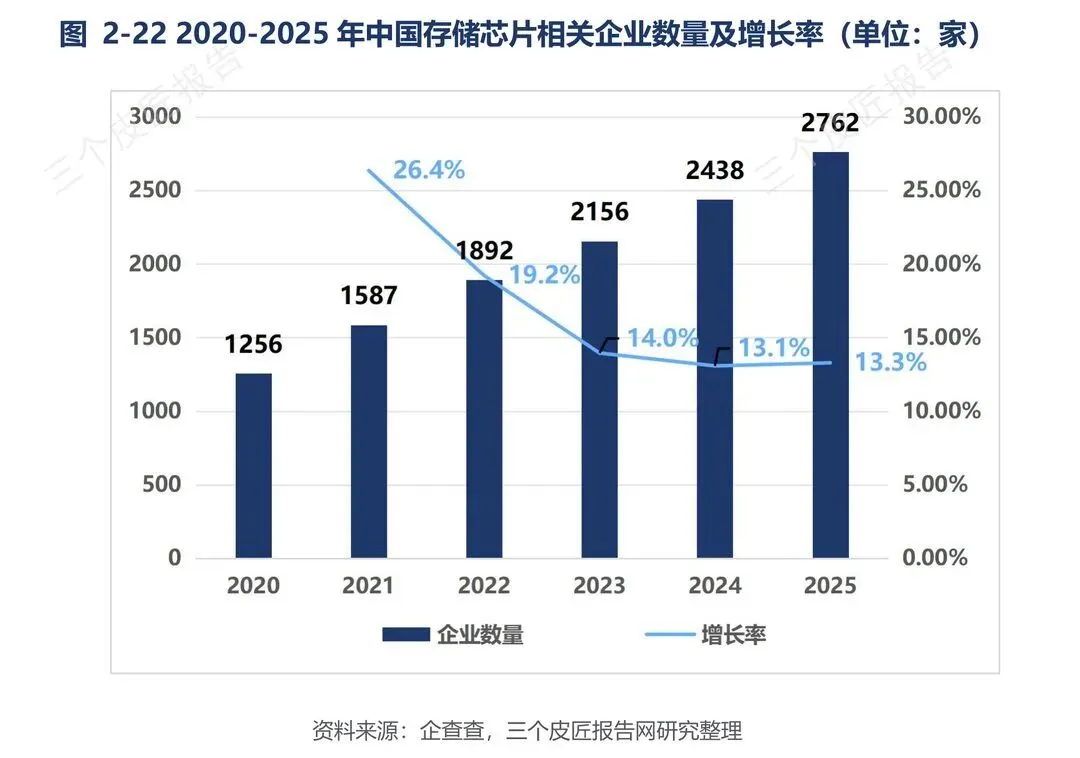
图:2020-2025年中国存储芯片相关企业数量及增长率(单位:家)
企业数量从2020年的1256家涨到2025年的2762家,五年翻了一倍多,可增量几乎全堆在模组封测和设计。上游硅片、光刻胶、特种气体和设备,12英寸硅片国内能量产,高端硅片还靠进口;中低端光刻胶能做,ArF、EUV这些高端胶得买;刻蚀、薄膜沉积设备国产化在推,光刻机这一环还是绕不开进口。造芯片,钱不是最难的那关。难的是设备和材料那些卡脖子的细节。
2025年价格是涨了,涨幅却被人按住了。长江存储、长鑫存储产能持续释放,“一定程度缓解高端存储芯片供应紧张,抑制价格过快上涨”。涨幅放缓的一个真实缘由,是国产供给补位。不是需求弱了。是自己人把坑填上了。
05
别人让出来的坑
海外巨头把产能挪去HBM,普通DRAM和NAND的坑就空出来了。
长鑫存储2025年发布8000Mbps DDR5和10667Mbps LPDDR5X产品,同时启动HBM4研发;长江存储232层3D NAND良率突破90%,全球市占率9%,还推出了294层产品。国家大基金三期把钱重点押在DRAM、HBM的扩产和设备材料上,武汉新芯也宣布进军HBM先进封装。
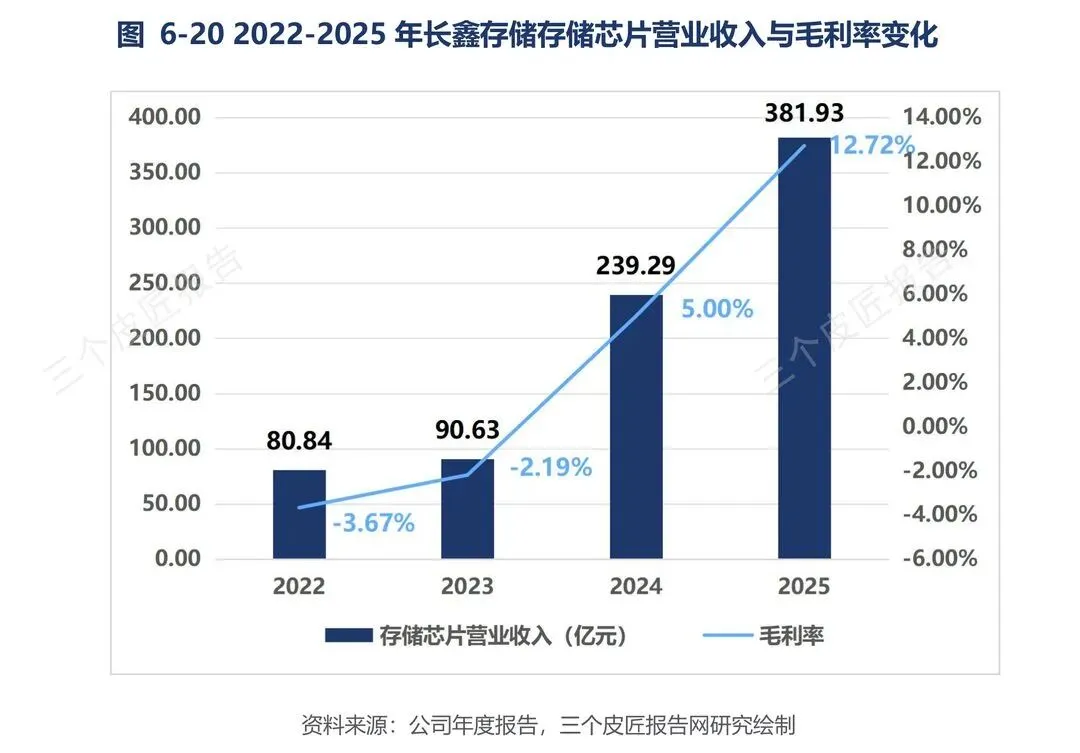
图:2022-2025年长鑫存储存储芯片营业收入与毛利率变化
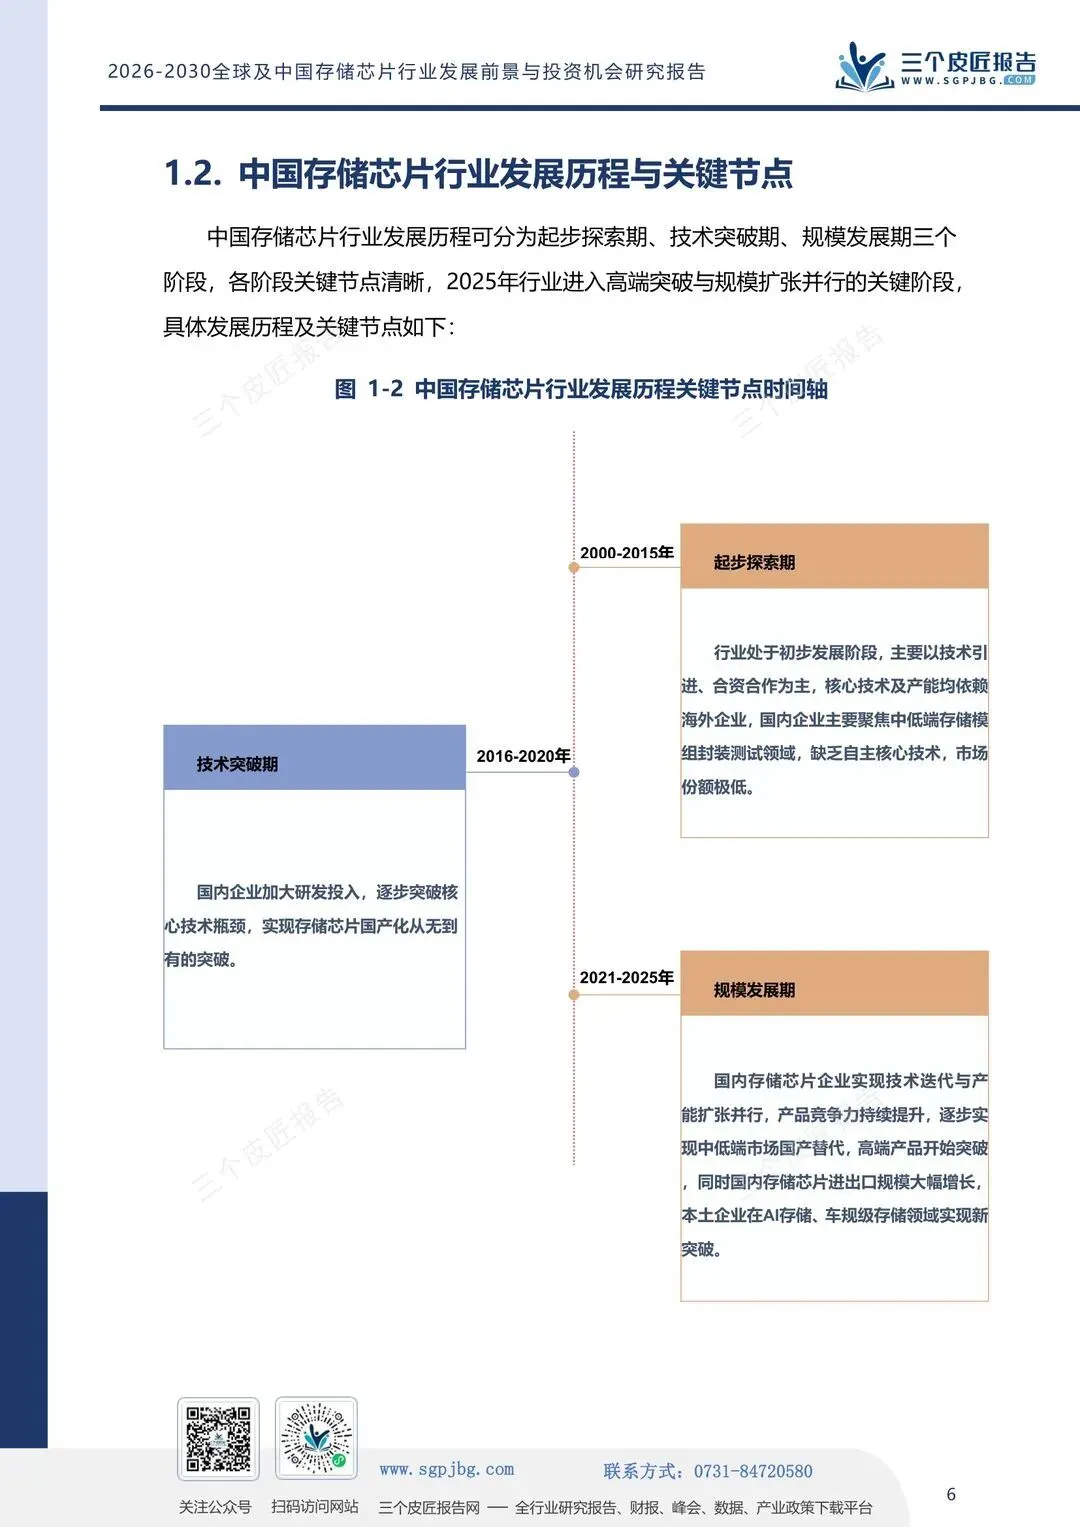
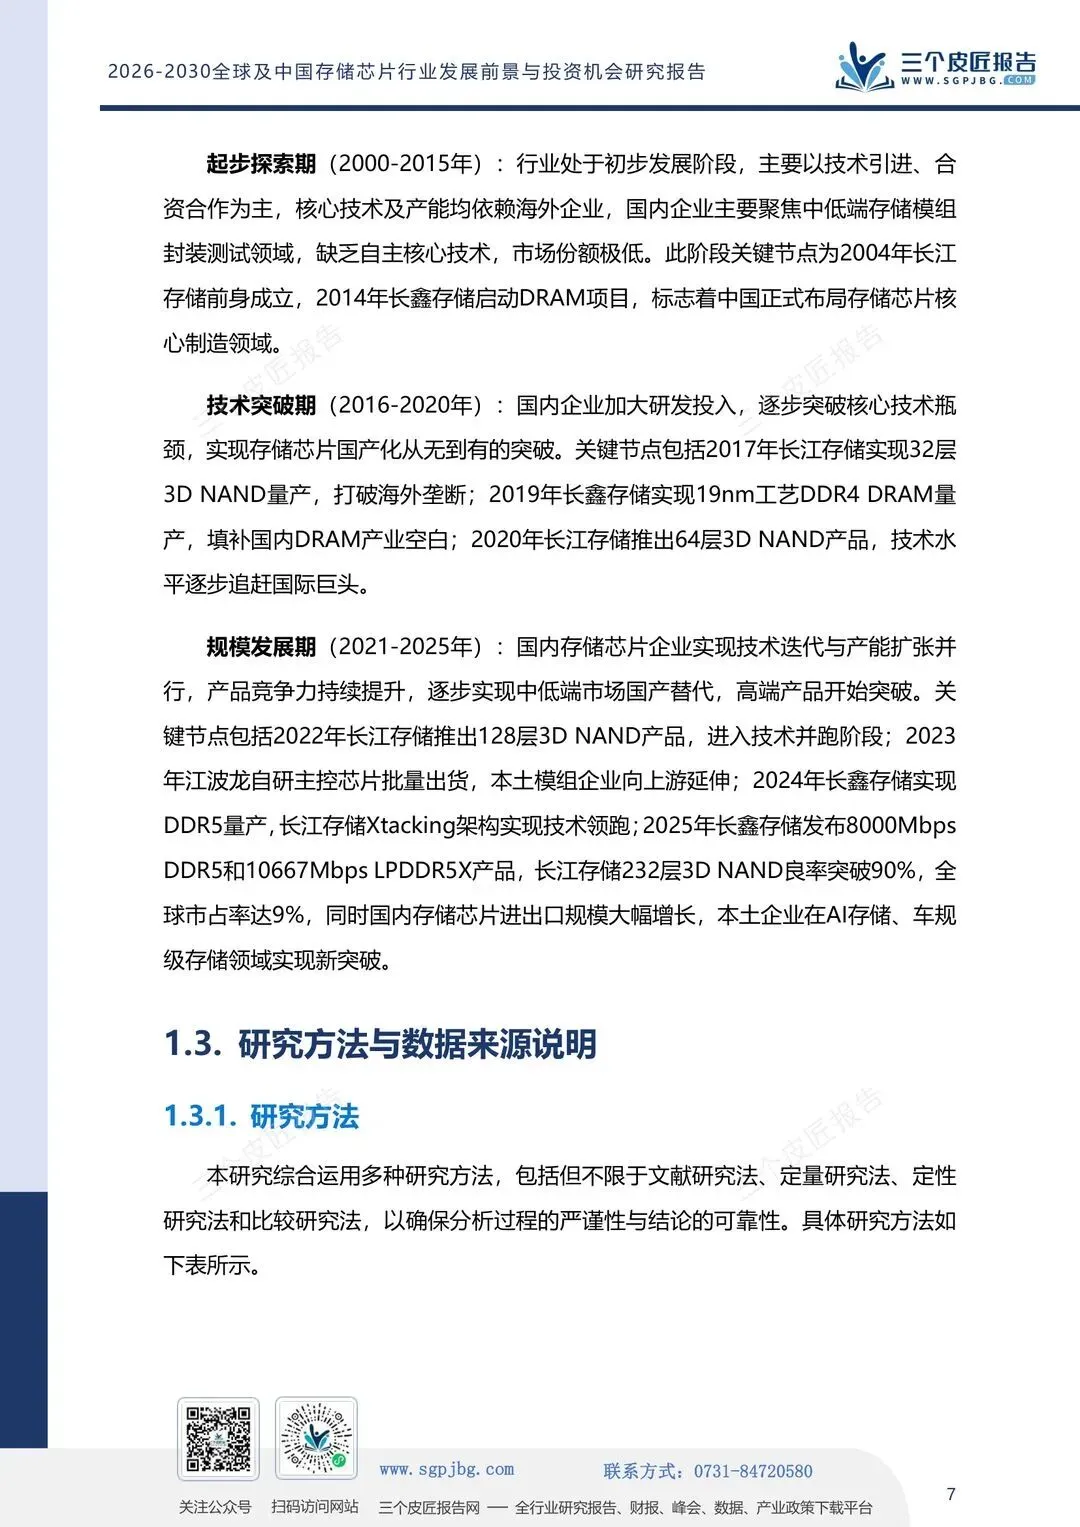
国产替代是一步步咬下来的。2017年长江存储32层3D NAND量产,打破海外垄断;2019年长鑫19nm DDR4量产,填上国内DRAM的空白;2022年长江128层进入并跑;2024年长鑫DDR5量产,长江Xtacking架构开始领跑;到2025年长鑫冲到8000Mbps DDR5,长江232层良率过90%。每一代产品都对应一次海外产能的腾挪。兆易创新在NOR Flash上的全球市占率做到12.3%,江波龙自研主控批量出货,模组厂开始往上爬。海外往高端走腾出来的中低端市场,是有主的,就看谁能接得住。
06
估值锚
从内存条换成了GPU
HBM4单颗容量奔着96GB去,传输速度11.7Gbps,部分能到13Gbps;长江存储3D NAND连续读写超7000MB/s。这些参数以前是给硬盘跑分用的,现在决定的是AI服务器能不能喂饱GPU。
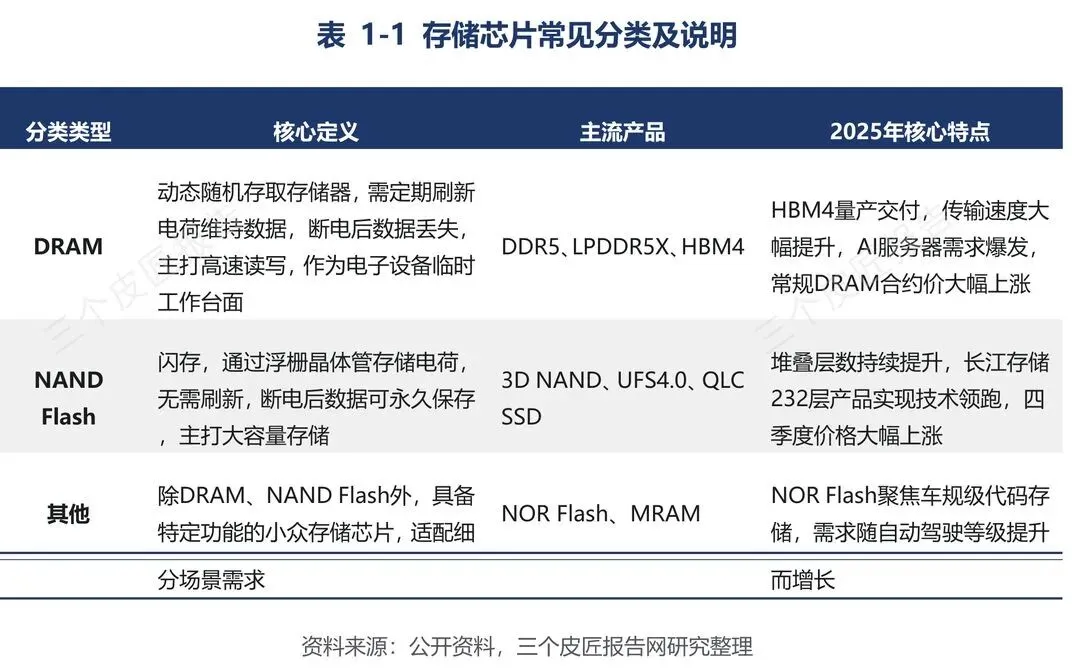
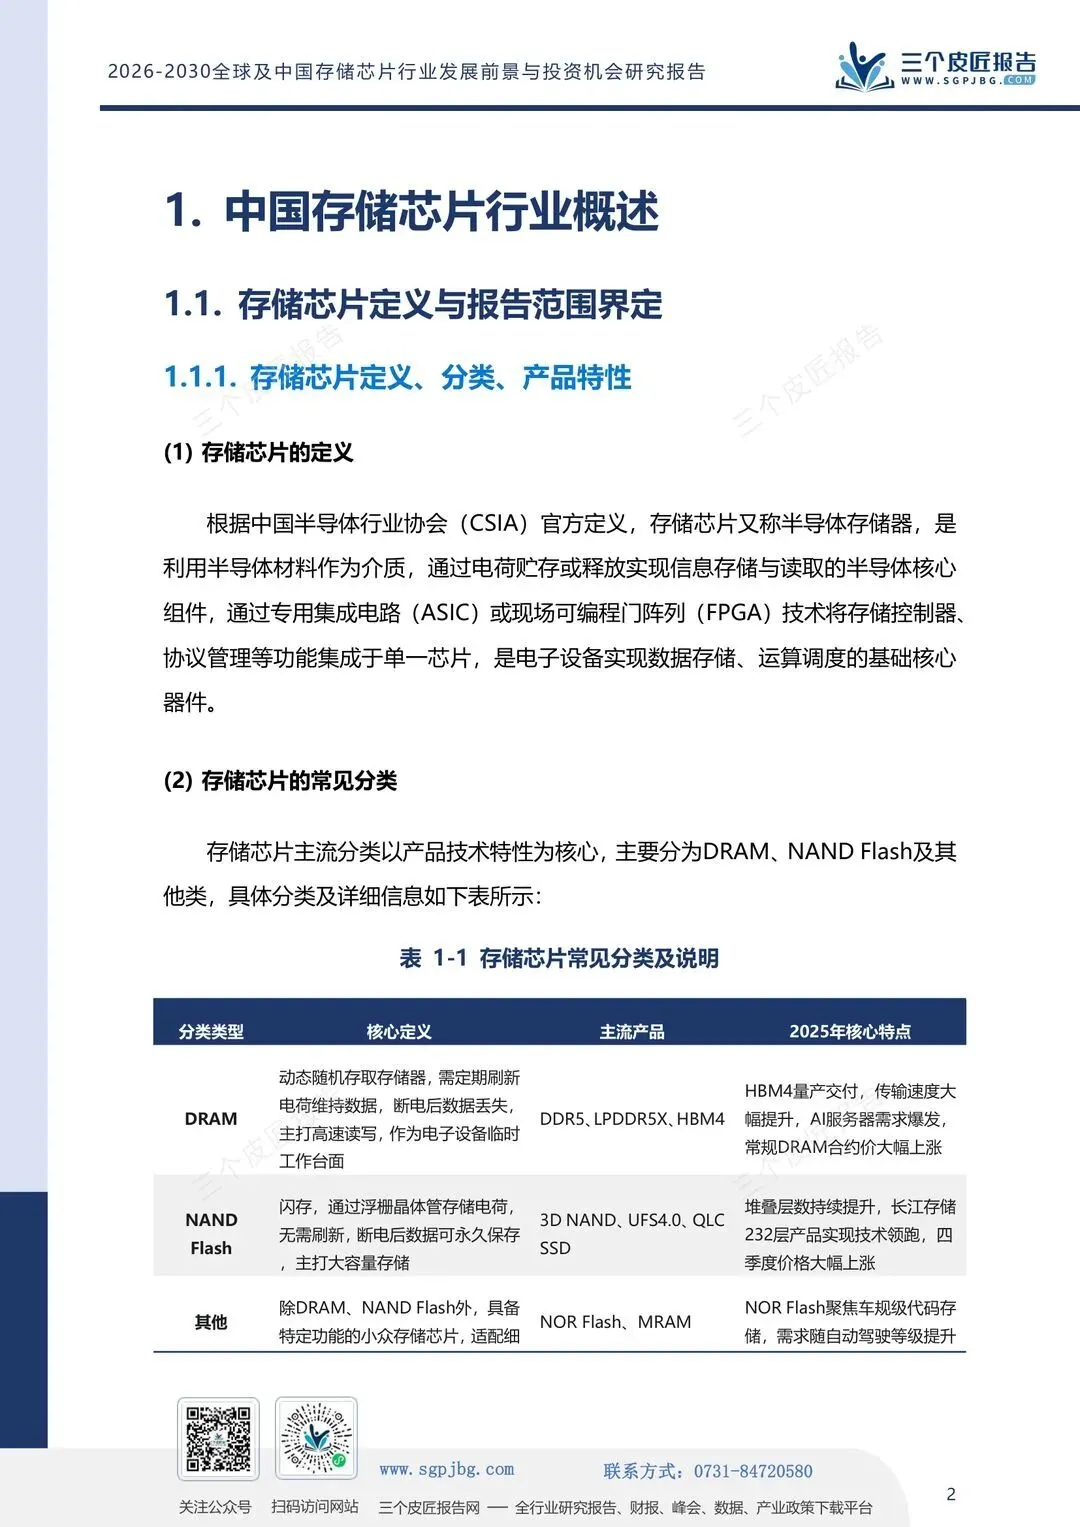
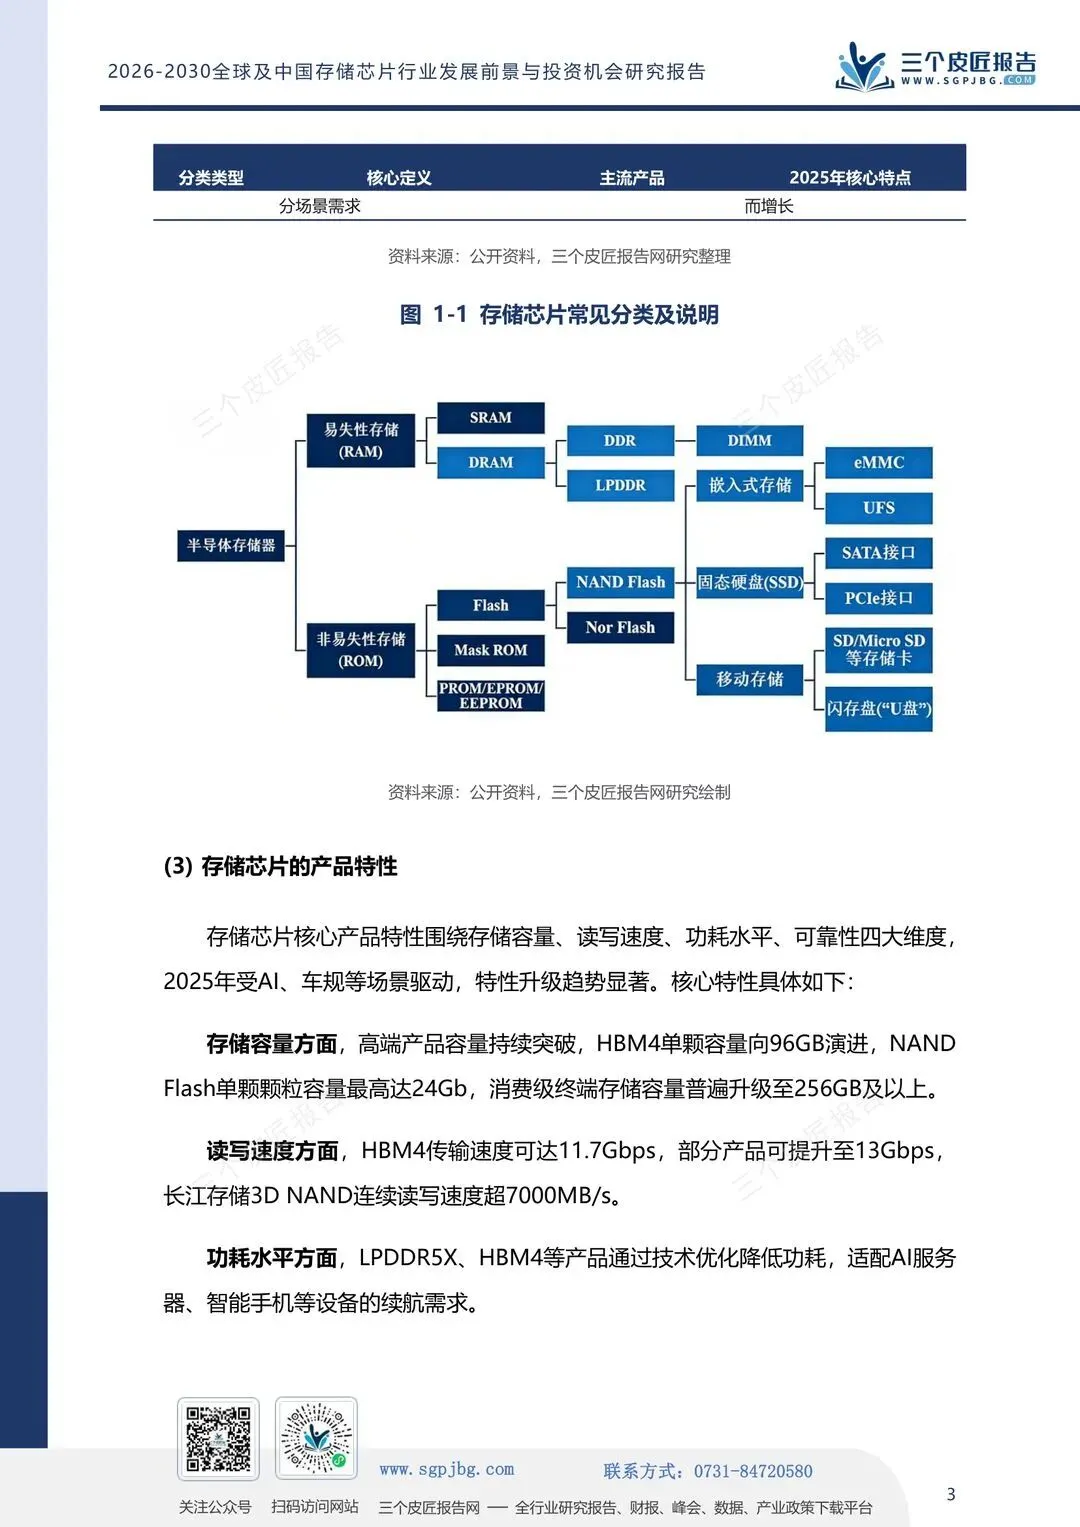
图:存储芯片常见分类及说明
给存储定价的那把尺子,换了。以前看它,拿内存条那套看,价格跟着库存和消费电子出货走,是个周期品。现在它跟GPU绑在一起,成了算力基础设施。摩根大通预计2027年HBM均价涨96%,景气能撑到2028年。拿内存条那套看,当然觉得贵。换成算力配套的账来算,就顺了。喊见顶的人,手里攥的还是那把旧尺子。
07
写在最后
14.4到18.0美元,中间隔的不只是涨幅。这门生意的底子换了。
真正的拐点在2029年,那一年价格第一次转负。到那时,手里攥着HBM这类高价值产品的还有牌打,守着普通DRAM和消费级NAND产能的,得面对同质化竞争,盈利空间被挤压。
现在扩的产能,到2029年是资产还是包袱,答案不写在今天的涨价幅度里。
写在今天往哪条产线上砸钱。
报告节选
三个皮匠报告自研库
八大板块,200+原创报告
定制报告品质
专属自研数据图表库
限时799/2年
报告下载
点击图/文下载报告