研报速递
数据链接:中国光伏发电市场数据统计(装机容量+发电量+利用小时数+利用率+上网电价)
试读链接:中国光伏发电市场发展现状、趋势与投资前景预测调研分析报告(2026版)
一、总体规模:全国累计突破 13.1 亿千瓦,但分布"右偏且长尾"
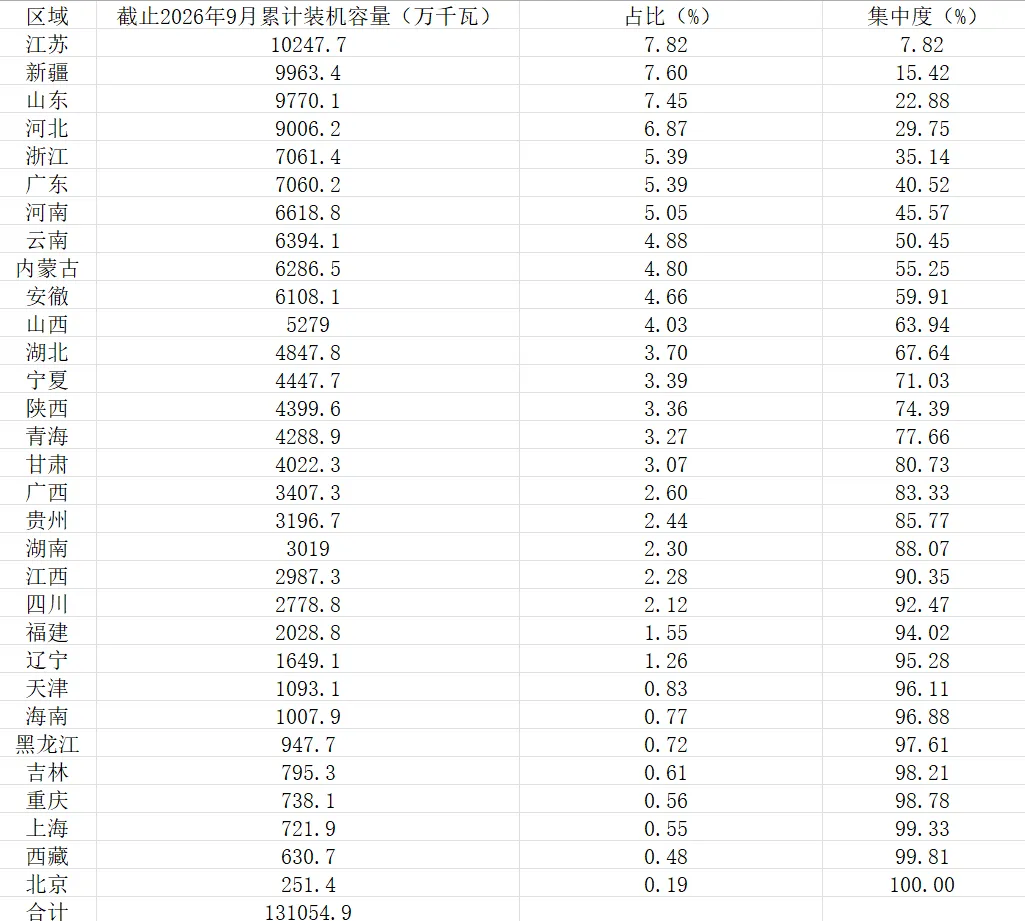
截止 2026 年 9 月,全国 31 个省级区域(不含港澳台)光伏累计装机合计 131054.9 万千瓦(约 13.11 亿千瓦)。
省均 4227.6 万千瓦,中位数 4022.3 万千瓦(甘肃),两者接近但仍有约 205 万千瓦的右偏缺口——少数头部省份把均值抬高,超过一半省份位于均值以下。
极差悬殊:第一名江苏 10247.7 万千瓦,是末位北京 251.4 万千瓦的 40.8 倍。
梯队清晰:江苏、新疆、山东、河北四省率先站上 9000 万千瓦级构成第一集团;浙江、广东、河南、云南、内蒙古、安徽、山西共 11 省破 5000 万千瓦,是支撑全国存量的中坚;另有 6 省不足 1000 万千瓦(黑龙江、吉林、重庆、上海、西藏、北京)。
二、集中度:十省近六成、二十省超九成,但"头部没有垄断"
三个关键判断:
存量格局比"单季增量"更分散。 本表 CR5 仅 35.14%、CR10 约 59.91%;而上一份 Q3 新增单季 CR5 高达 44.62%。原因在于存量是多年累积——早期先行省(山东、河北、浙江)的红利已沉淀进"家底",摊薄了近期大基地爆发省(新疆、云南)的权重。存量看"先发+长跑",增量才看"当期爆发"。
没有绝对龙头。 榜首江苏仅占 7.82%,前三名加起来才 22.88%,与"新增榜第一名可占全国近一成"相比,存量榜首的话语权更弱,是典型的"群雄分层"格局。
后十名几乎"陪跑"。 排名最后的十个省份合计仅占 7.53%,装机不足 1000 万千瓦的 6 个区域贡献极其有限,多为直辖市、经济体量小或资源/消纳受限地区。
三、区域板块:西部"总量登顶、强度偏弱",中部"隐形主力、强度最高"
结构性结论:
西部靠"地广+资源"堆出总量第一,但单省强度垫底。 西部 12 省总量 50554 万千瓦略超东部,可单省均值(4212.8)是三大主力板块里最低的——因为西部省份多、基数参差(西藏 630.7 拉低均值)。集中式大基地在西部"以资源换装机"撑起规模,但除新疆、内蒙古、青海、宁夏、甘肃、云南、陕西外分布并不均衡。
中部是含金量最高的板块。 中部仅 6 省、占 22.02%,但单省均值 4810.0 万千瓦为四板块之最——山东之外,河南、安徽、湖北、湖南、江西均是分布式/户用渗透极深的省份,单位贡献"最扎实"。
东北仍是全国洼地。 东三省合计仅占 2.59%,与黑龙江(947.7)、吉林(795.3)双双不足千万千瓦相互印证——光照、负荷中心、投资意愿与消纳条件多重约束下,东北长期是光伏存量的最薄弱板块。
四、头部省份画像与"存量 vs 增量"错位(本表最大看点)
把本表存量榜与上一份 Q3 新增榜对照,能清晰看出"谁在吃老本、谁是新爆发":
江苏(存量第 1,10247.7):工商业分布式 + 负荷中心的长期积累,且 Q3 新增同样全国第一,是"存量、增量双第一"的全能龙头。
新疆(存量第 2,9963.4):沙漠戈壁大基地近年集中放量,靠"资源换装机"快速追到全国第二,是增量爆发直接改写存量座次的代表。
山东、河北、浙江、广东(存量第 3/4/5/6):这四省是早期分布式与户用光伏的先发省,存量深厚;但在 Q3 单季新增榜上,山东、河北、浙江并未进前列。它们的领先主要来自"存量红利"而非"当期增速"——这是研判时最容易被误读的一点。
四川的强烈反差(本表最典型):四川 Q3 单季新增冲到全国第 6(798.7 万千瓦),但存量榜仅列第 21(2778.8 万千瓦)。说明四川的集中式电站是近期才大规模上马,增量很猛、存量尚在追赶——研判四川绝不能只看存量排名。云南(存量第 8)同理。
河南:存量 6618.8(第 7)、Q3 新增 1053(全国第 2),是全国户用/整县分布式的标杆,存量、增量持续两旺的样板省。
一句话概括这组错位:存量榜是"先发省的家底"(山东、河北、浙江靠前),增量榜是"当期战场"(新疆、云南、四川强势)——西部大基地省份正在用近两年的高强度建设快速缩小与东部先发省的存量差距,未来存量榜的座次仍会持续被增量榜"改写"。
五、综合研判
格局底色是"总量巨大、头部分散、路径分层"。 13.1 亿千瓦的存量 CR10 不足 60%,说明没有任何省份能主导全国盘面,东部分布式、中部户用、西部集中式三套体系共同贡献规模。
存量集中度低于增量,是成熟市场的正常特征。 早期先发省的红利沉淀 + 后期大基地省份的追赶,使存量榜比单季增量榜更"扁平",山东、河北、浙江这类"高存量、中低增速"省份应重点关注其后续增长动能是否放缓。
"增量榜领先、存量榜落后"的省份(四川、云南)是最值得关注的动能指标——它们代表本轮以集中式大基地驱动的新增长极,未来两年存量排名大概率继续上行。
消纳与外送决定天花板:东部/中部贴近负荷中心、分布式为主,面临屋顶饱和与配网承载压力;西部资源好但本地负荷弱、依赖特高压外送。两条赛道在 2026 年之后的存量扩张将受不同约束。
口径提示:原文第 10 行区域名录入为"安徹",按装机容量(6108.1 万千瓦)、位次(第 10)及板块归类,应为安徽省,上述分析与排名均按安徽处理,正式发稿前建议与数据源核对一次该字段。