研报速递
10万变2500万的那张账本,监管真正在算的不是钱
神州半导体过会了。11月16日,上交所上市委2026年第58次会议,首发审议结果“符合发行条件、上市条件和信息披露要求”,现场问询只聚焦一件事:客户集中度与业绩可持续性。保荐独立性、董秘丁昊的股权账本,没有被写进现场问询的问题清单里。
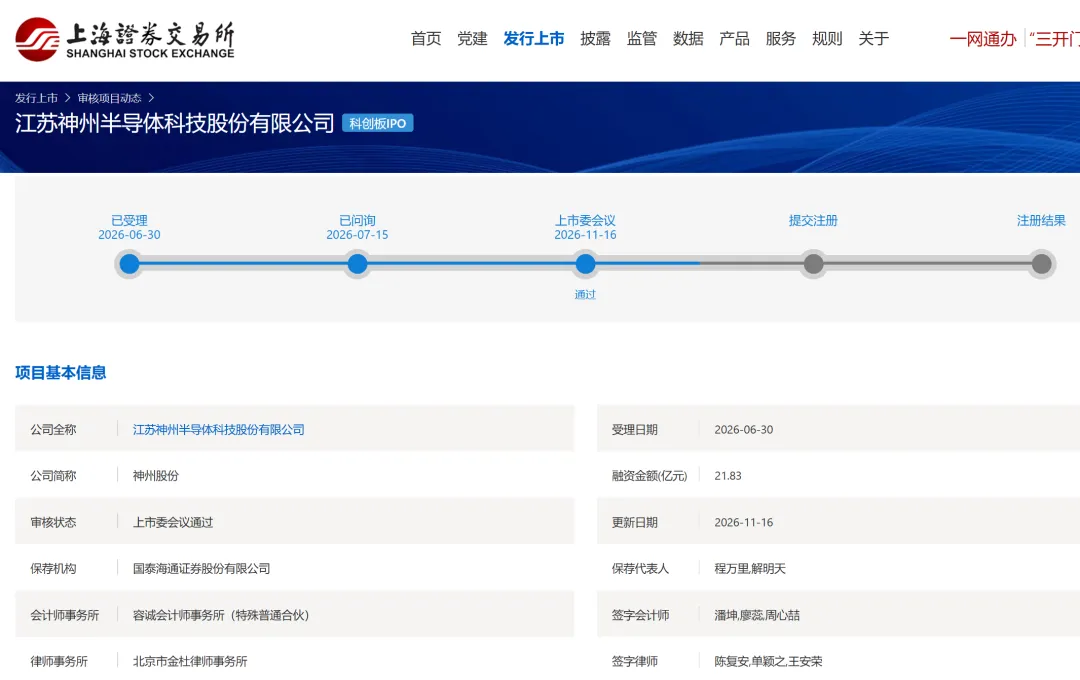
但这不意味着那本账可以轻轻翻过去。过会是程序节点,不是对每一个疑点的终局裁定。把时间线和数字放在一起看,会发现一个比“10万变2500万”更值得拆解的结构。
10.19万元的出资,买的不只是一份员工激励
丁昊2025年6月从国泰海通投行部离职,此前在那里待了整整十年,做到总监。次月,他出任神州半导体董秘。再一个月,2025年8月,实控人朱培文向他转让员工持股平台众芯聚能16.70万元财产份额,丁昊实缴10.19万元,间接持有约0.4272%。三个月后,长存产业基金以7000万元受让3.5%股权,对应整体估值约20亿元,丁昊手里那部分权益的参照价值已经跳到约854万元。按21.83亿元募资、2200万股发行测算,每股约99.23元,账面价值约2543万元。
250倍的账面放大的确扎眼。但真正构成审查张力的,不是倍数,是时序。丁昊离职、入职、获授股权,三步发生在三个月之内;神州半导体与国泰海通的辅导协议签在2025年12月,辅导备案12月17日完成,2026年4月出具辅导报告,6月底递表。丁昊拿到股权的时候,IPO辅导还没有启动;等到保荐机构正式进场,发行人董秘位置上坐着的,已经是签字保代程万里、解明天多年的项目组同事——三人至少在通达海、卓海科技两个IPO项目上有过共事记录。
每一道程序单独看都挑不出硬伤。离职在先,入职在中,入股在后,形式上已经脱离了保荐业务人员的身份。但把时序串起来,它呈现的是一套在规则缝隙里精确排布的动作序列,而不是一次随机的职业选择。
监管问询的措辞其实已经点到了要害:“说明国泰海通证券间接入股是否符合相关监管规定要求,是否影响保荐机构执业的独立性”。问的是国泰海通间接持有的0.2225%,但“是否影响独立性”这个追问,指向的从来不只是那0.2225%的持股比例。一家保荐机构派出的项目组,与发行人的董秘在多个历史项目上长期共事,核查尺度会不会在无意识中松弛,尽调追问会不会在熟人面前自动收窄——这些东西不会写在保荐工作报告里,但恰恰是“独立性”三个字真正要防的东西。
2026年10月,中证协就《保荐代表人执业行为规范》征求意见,明确保代及其他从事保荐业务的人员“不得以任何名义或方式持有发行人股份”,并且把“借合伙企业份额”这种变相持股路径也写进了禁止清单。丁昊入股发生在规则征求意见之前,形式上不直接受该条约束。但规则的方向本身说明了一件事:监管已经意识到,“离职—入职—入股”是一条可以被设计出来的通道,而这条通道的起点,恰恰是投行人员在保荐链条上积累的信息优势和关系资产。规则在追,动作在跑,丁昊的账本是这个时间差里最清晰的一个样本。
中微公司那笔“改口”,比48.29%更需要被追问
上市委现场问询把火力对准了中微公司。2023年到2026年上半年,前五大客户收入占比从39.31%一路推到73.53%;中微公司2025年贡献主营业务收入49.19%,毛利润占比52.63%。中微不只是第一大客户,它通过全资子公司直接持股1.3636%,加上一致行动人合计5.5742%,同时是股东。
但最值得拆的不是比例本身。是这家公司首轮问询时明确否认中微是关联方,二轮问询后才改口。首轮回复里,神州半导体和国泰海通坚持认为中微半导体、智微攀峰、智微厚德与发行人其他股东之间“不存在关联关系/一致行动关系”;二轮追问后,才根据“实质重于形式”将三方认定为一致行动人,把中微补认为关联方。
这个“前否后认”的动作,比关联交易本身更值得审视。首轮否认时,股权关系、决策安排、人员任职这些事实性材料已经在申报文件里存在了;二轮改口,不是因为出现了新事实,而是因为监管换了一个追问角度——从《上市公司收购管理办法》第八十三条的一致行动人标准重新切入,原来的“不存在”就站不住了。这说明首轮的“否认”不是对事实的误判,而是在核查深度和认定标准上做了一次策略性选择:用较窄的口径把关联关系挡在外面,直到监管把口径换掉。
关联方认定不是一个技术性标签。一旦中微被认定为关联方,关联交易的审议程序、信息披露标准、中介机构的核查义务全部升格。首轮“不是关联方”的结论如果被默认接受,后续所有的关联交易审查都会沿着一个偏松的基准展开。国泰海通作为保荐机构,在首轮回复上签了字,二轮才修正——这中间暴露的不是能力问题,是核查意愿的边界在哪里的问题。一个在关联关系上先收后放的保荐团队,和市场对“保荐独立性”的期待之间,存在一道不太容易用“勤勉尽责”四个字填平的沟。
中微的绑定也不是一条单向受益的曲线。2026年上半年,神州半导体对中微的射频电源销售同比下滑72.32%,远程等离子体源系统毛利率从63.67%降到51.54%,公司解释为“应客户要求适当降价”。同一个客户,既是收入的引擎,又是股东,还是降价要求的发起方。这种结构下的“可持续性”,上市委问的是客户拓展能力,但更深一层的问题在于:当客户同时坐在股东席上,发行人的定价权还剩多少。高压脉冲电源的新品放量可以对冲收入缺口,但对冲不了一个结构性事实——议价关系的两端并不对等。
过会了,但那道线还没有被真正画清楚
募资额从25.22亿砍到21.83亿,补流3.1亿被拿掉,2900万建造计划转为自有资金承担。上会前砍补流,在当前审核环境下已经不算信号,更像标准动作。但公司自己的测算说,2026到2028年仍有约3.47亿元营运资金缺口;截至2026年6月末,应收账款和存货各约2.70亿元,较2025年末分别增长约28%和27%。补流从募资里拿掉了,缺口没有消失,只是从募投表里挪到了经营现金流里。过会解决的是发行资格,解决不了这笔钱从哪来的问题。
回到丁昊那张账本。上市委现场问询选择了客户集中度,没有在保荐独立性上展开,这本身是一个可以理解的审核取舍——现场问询的时间有限,客户依赖是当期业绩最直接的变量。但“没有在现场问”和“这件事已经过关”是两回事。2026年10月的新规征求意见稿已经把“离职后以合伙企业份额入股”纳入了监管视野,说明制度层面正在重新画那条线:投行人员在保荐链条上积累的关系和信息,不应在离开投行后的短时间内,以股权激励的名义完成变现。丁昊的案例卡在规则落地之前,但它提出的问题不会因为过会而自动消解。
神州半导体的国产替代底色是真实的。射频电源本土第二、远程等离子体源本土第一,国产化率还很低,替代空间摆在那里。但一家公司的长期价值,不只取决于它站在多大的替代空间里,还取决于它在和谁站在一起、以什么条件站在一起。中微的49.19%和丁昊的250倍,说的是同一件事的两面:这家公司最锋利的增长杠杆,恰恰也是最需要被独立审视的关系节点。过会只是拿到了入场券,那些没有被现场问询覆盖的线,会在持续督导、在后市披露、在下一个需要保荐机构说“不”的时刻,重新浮上来。