研报速递
东吴东海合并过会,重组委没问规模,问的是“摊薄”
11月17日,上海证券交易所并购重组审核委员会2026年第23次会议审议通过东吴证券发行股份购买东海证券83.68%股权的申请,认为本次交易符合重组条件和信息披露要求,无需进一步落实事项。
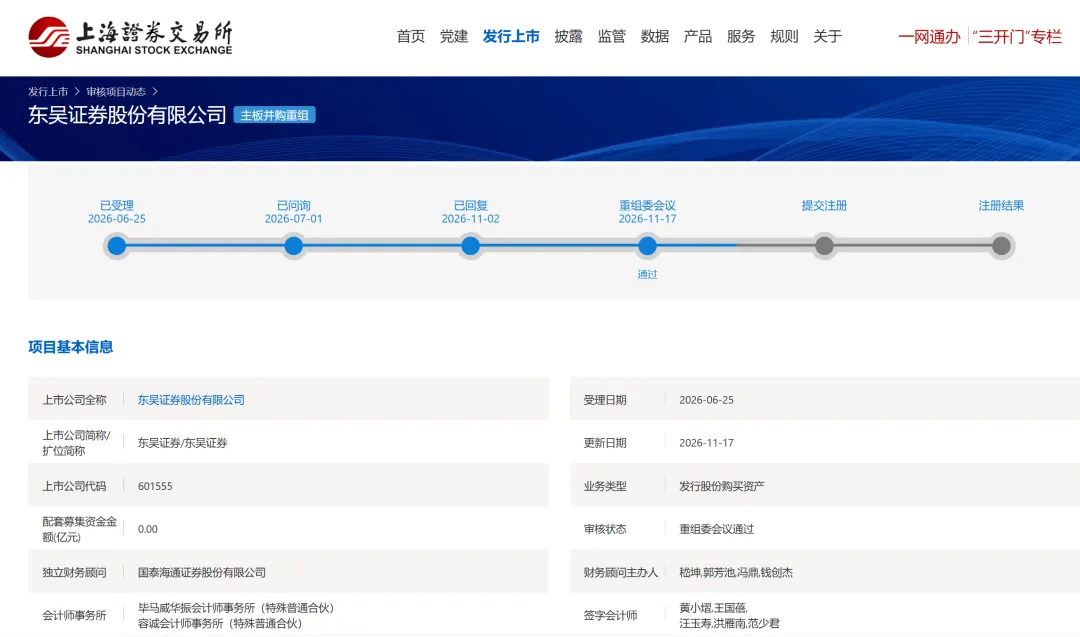
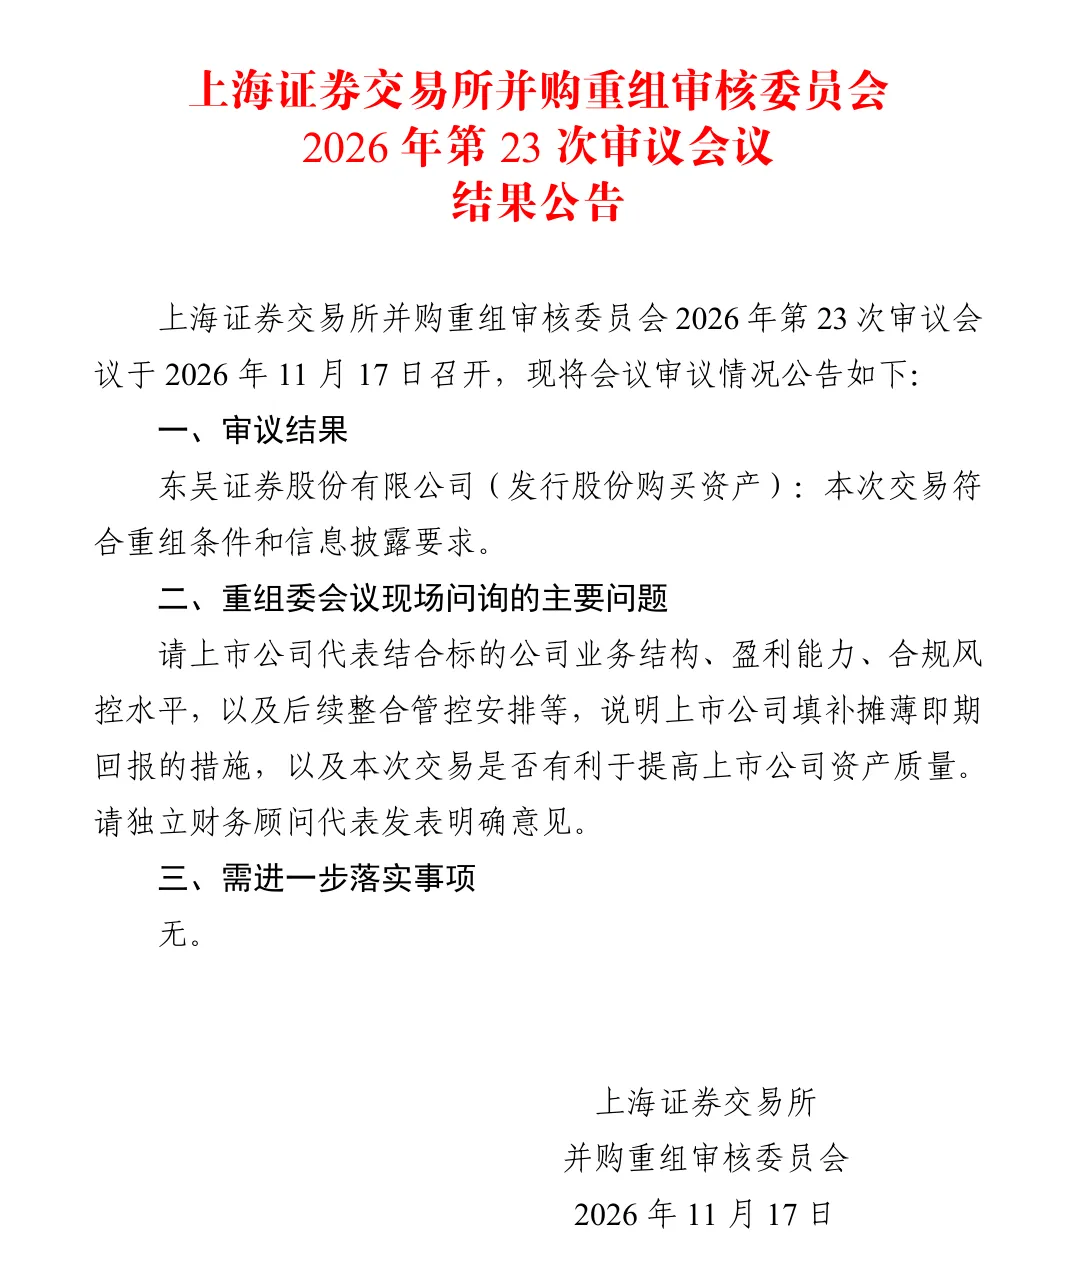
结果没有悬念,但现场问询的问题值得细看。
重组委只问了一个问题,却把四个要素串在一起:“请上市公司代表结合标的公司业务结构、盈利能力、合规风控水平,以及后续整合管控安排等,说明上市公司填补摊薄即期回报的措施,以及本次交易是否有利于提高上市公司资产质量。”
这不是例行公事的程式化提问。它把“业务结构、盈利能力、合规风控、整合管控”四件事和“摊薄即期回报”绑在一起问,潜台词很明确:你们说协同能提升质量,那请把东海的业务底子、利润贡献、刚吃过的罚单、5年过渡期安排,这四件事怎么共同作用来填补摊薄,讲成一个闭环。
监管层没有问3140亿总资产,没有问苏锡常布局,问的是每股收益。
摊薄是结构性的,不是技术性的
备考数据摆在那里:交易完成后,东吴2025年归母净利润从35.52亿元增至36.88亿元,增幅3.83%;但股本从49.69亿股扩至61.09亿股,增幅22.9%。分母跑得比分母快,每股收益从0.71元降至0.60元附近,摊薄幅度约15%。
重组报告书自己也承认了这一点:“上市公司2025年基本每股收益在本次交易完成后有所下降。”
原因不复杂。东海证券2025年归母净利润只有1.29亿元,对东吴35.52亿元的利润盘子来说,增量有限。而为了这1.29亿元,东吴要发行11.40亿股新股。用22.9%的股本扩张去换3.83%的利润增长,摊薄是算术结果,不是执行问题。
更麻烦的是东吴自身的状态。2026年前三季度,东吴营收69.74亿元、同比下降4.11%,归母净利润27.08亿元、同比下降7.72%。在自身业绩下滑的基数上做并购,摊薄效应会被放大,而不是被稀释。
重组委问“是否有利于提高资产质量”,指向的正是这个矛盾:资产规模增长31%、净资产增长26%,这些是确定的;但利润能不能同步跟上,是不确定的。
填补摊薄的钥匙,藏在东海那4%里
东吴在重组报告书和问询回复中列了填补回报的措施,核心逻辑是协同效应。拆开看,最有可能在中期兑现利润改善的,是财富管理条线的“产品化渗透”。
东海2025年财富管理业务收入12.63亿元,占营收71.44%;2026年上半年仍占58.88%。31万户有效账户、19家分公司、63家营业部,客户和渠道是实的。但变现方式很传统:2026年上半年代销金融产品净收入3033.97万元,仅占财富管理业务收入的4.16%。
东吴这边,截至2026年6月末代销金融产品保有规模367.53亿元,投顾业务覆盖客户数和资产规模都在以30%以上速度增长。产品供给和配置能力相对成型,缺的是对苏锡常下沉客群的物理触达。
东海的渠道接上东吴的产品,把4%的代销占比往上提,是这笔交易里最看得见、也最可测算的利润改善路径。 单位客户从“交易型”向“配置型”迁移带来的收入提升,比单纯客户数量叠加更有弹性。
但这条路径需要时间,也需要执行力。5年过渡期、东海保留独立法人、业务逐条归集——这些安排说明整合不会是交割即完成的事。国联民生法人切换只用了4天,研究所条线却流失了超过50名分析师。前端可以快,后端快不了。
合规风控被单独点名,不是偶然
重组委问询里专门点了“合规风控水平”。东海2025年7月因金洲慈航项目被“没一罚三”合计6000万元,相当于其2024年归母净利润的2.55倍。这张罚单既是这桩交易的起点——它基本关闭了东海独立IPO的路径——也是整合中必须消化的成本。
东吴在问询回复中承诺在过渡期内严格落实信息隔离、利益冲突防范和关联交易管理。但合规体系的融合比业务归集更慢,尤其是当东海保留独立法人、双方业务并行期间,风控标准、合规文化、审批流程的差异需要逐项对齐。
重组委把“合规风控”和“摊薄即期回报”放在同一个问题里问,逻辑是通的:如果整合期的合规成本上升,利润改善的节奏会被进一步拖慢,摊薄的压力就更大。
过会只是起点,考题在三年后的费用率里
上会通过不等于交易完成,尚需证监会注册。但即便走完所有程序,这桩交易的价值判断也不会在注册批文里给出答案。
东吴2025年营收90.30亿元、归母净利润35.52亿元,东海同期营收17.68亿元、归母净利润1.29亿元。合并后的利润增量,短期内主要来自东海那1.29亿元的并表,中期要看财富管理产品化渗透和固收、期货条线的资本效率提升,长期要看苏南重叠网点关停并转后的费用曲线。
申万宏源合并后ROE从27%降至6%的教训说明,营业部地域分布和业务结构互补性如果不够显著,规模本身会变成拖累。东吴与东海在经纪、投行、自营等条线存在重叠,哪些业务归集、哪些牌照保留、哪些网点调整,每一项都影响费用率和人均产能。
重组委问的是“资产质量”,市场最终看的也是资产质量——不是3140亿的总资产,是这3140亿能产生多少利润。 首例同省跨市券商整合的样本意义,不在于它证明了跨地级市并购可以做成,而在于它能否证明这种整合可以在5年窗口内把摊薄翻过来。答案不在11月17日的公告里,在三年后的ROE里。
回到取名:国际范的底色不在英文
上一轮讨论取名时,核心判断是“交割期用Soochow Donghai 做英文锚,中文双品牌过渡,5年后再看要不要切 Eastbridge 或 Taihu”。过会之后,这个判断不需要推翻,但优先级需要被重新校准。
重组委用“摊薄”一个问题,实际上给这桩首例同省跨市交易定了调:跨地级市、跨国资主体的整合,监管不怀疑你能不能把资产装进来,怀疑的是装进来之后每股含金量会不会变薄。 东方证券合并上海证券的审核问询同样聚焦摊薄应对措施是否有效,说明这不是东吴一家的特殊待遇,而是监管对券商并购的标尺正在从“规模导向”转向“回报导向”。
在这个标尺下,“东东证券”“苏超证券”“Eastbridge”“Taihu”之间的优劣,不取决于哪个更好听、更国际,而取决于哪个品牌架构对整合期的客户留存和团队稳定伤害最小。Soochow Donghai 双品牌过渡之所以仍然是最稳的起点,不是因为它“国际范”,而是因为它在交割初期不制造额外的品牌切换成本,让东海那31万户客户和63家营业部的员工不会在摊薄压力最大的头两年再叠加一层“名字没了”的不安。名字取得再国际,如果两年后东海渠道的代销占比还在个位数徘徊,那也只是给一张更大的资产负债表换了个英文招牌。
国际范的底色从来不是英文,是整合后单位客户收入和资本回报能不能真的变好。 首例同省跨市整合的样本价值,不在于它证明跨地级市并购“可以做成”,而在于它能不能在5年窗口内把15%的摊薄翻过来。答案不在11月17日的过会公告里,在三年后的费用率和ROE里。
东海还保留独立法人,5年过渡期里九大业务线要逐条归集,常投集团变成东吴二股东持股约5.85%,苏州国资和常州国资的协调才刚开始。这时候定一个“国际范”终名,符号意义大于经营意义。更稳的做法是:交割期先定英文品牌锚,中文用双品牌过渡,5年后再看要不要切终名。 国际范不是把“东吴东海”翻成 Dongwu Donghai,也不是造一个“Dongdong Securities”,而是英文可发音、可注册、不歧义、能承载产品化和投顾体系。
我会这么排:
最稳:Soochow Donghai Securities / 东吴东海证券。 这不是偷懒,国际律所和投行并购后保留双品牌很常见。东吴现有英文品牌就是 Soochow,东海是 Donghai,英文连读不拗口,中文保留两地方位,常州情感上能接受,苏州方也不丢品牌。它最大的价值是降低整合期的客户流失和员工不安——名字没变,渠道还在,产品货架慢慢换。缺点是长,缩写容易歧义,所以对外可以品牌名用 Soochow Donghai,正式法律名称再按监管核准走。适合交割到过渡期前两年。
最有连接感:Eastbridge Securities / 东桥证券。 桥接苏州和常州,桥接东海的31万户交易型客户和东吴已经跑起来的产品筛选、资产配置、买方投顾体系,也桥接东吴1.16万亿客户资产和东海63家营业部的物理触达。英文 Eastbridge 两个音节,老外能读,中文“东桥”简洁。风险是中文品牌资产为零,商标、域名、名称预核都要做,而且“东桥”不如“东吴”有现成认知。它适合作为5年过渡期满后的进取型终名,不适合交割当天就换。
最有地理国际范:Taihu Securities / 太湖证券。 环太湖是苏锡常都市圈最自然的地理品牌,英文 Taihu 短、好读、有辨识度。它比“苏南证券”国际得多,Sunan 对外国人容易读成别的东西。但太湖的品牌重心偏苏州无锡,常州认同感弱一截,而且商标和名称预核必须先做。它适合做集团品牌,不适合在整合初期刺激常州客户。
最像国际投行连接词:Orient Link Securities / 东联证券。 Orient 是国际金融语境里对东方的常用词,Link 表达资本与产业、渠道与产品的连接。英文有国际感,中文“东联”也顺。但“Link”偏泛,中文“东联”需要核验是否与现有机构混淆,品牌个性不如 Eastbridge 鲜明。可以作为备选,不宜首选。
省级身份型:Jiangsu Securities / 江苏证券。 国际范最直接,Jiangsu 对外清晰。但有个硬前提:东吴是苏州市国资体系,东海是常州市国资体系,叫“江苏证券”需要省级层面协调,否则名实不符。而且历史名称和商标要核验。它适合作为更长远的集团品牌,不适合这桩同省跨地级市交易刚落地时用。
双品牌变体:Soochow Donghai,中文在常州区域保留“东海证券”作为区域子品牌。 这其实不是新名字,是品牌架构。国际银行并购后常见“主品牌+区域子品牌”,既统一资产负债表,又保留本地信任。对东海那31万户有效账户和常州政企关系,这比一刀切换名更务实。
我的建议很明确:交割期用 Soochow Donghai Securities 做英文锚,中文双品牌过渡;5年过渡期把东海渠道的代销收入占比从4.16%这个量级真正抬起来、把固收条线的人均产出做上去之后,再决定要不要切Eastbridge 或 Taihu。 名字取得再国际,如果两年后东海渠道的代销占比还在个位数徘徊,那也只是给一张更大的资产负债表换了个英文招牌。国际范的底色不是英文,是整合后单位客户收入和资本回报能不能真的变好。