研报速递
为实现整合平稳有序推进,东吴证券已向中国证监会申请了五年的过渡期
文|《财经》记者 张欣培
编辑|郭楠
11月17日,东吴证券并购重组东海证券获上交所并购重组审核委员会审核通过。至此,江苏省内券商并购案进入落地阶段。
3月1日,东吴证券正式启动对东海证券的收购事宜。历经预案披露、股东大会表决、上交所问询、中止后恢复审核,历时八个多月,该并购终于获审核通过。此次交易仍需中国证监会及其他有权机构的批准、核准、同意注册后方可正式实施。
东吴证券与东海证券均成立于1993年,前身分别为苏州证券、常州证券,同属江苏本土法人券商,分别在苏州、常州及长三角区域具有较深业务积累。东吴证券体量较大,业绩显著领先。截至2026年上半年,东吴证券总资产2394.43亿元,东海证券总资产708.90亿元。根据2025年报,东吴证券营收90.30亿元、归母净利润35.52亿元,东海证券营收17.68亿元、归母净利润1.29亿元。
两家券商在2026年均面临业绩下滑压力。2026年前三季度,东吴证券实现营业收入69.74亿元,同比下降4.11%;归母净利润27.08亿元,同比下降7.72%。其中,三季度两项业绩指标分别同比下降57.01%、71.33%。东吴证券董事长范力解释原因,三季度市场波动拖累券商自营业绩。东海证券三季度营收、归母净利润同样显著下滑。
业内分析认为,交易完成后东吴证券将进一步拓展苏锡常都市圈业务布局,强化在江苏省内及长三角区域服务能力,扩大市场份额,提升区域市场影响力和品牌竞争力。东吴证券副总裁、董事会秘书郭家安在业绩发布会上表示:“东吴证券将通过加快推进与东海证券的战略整合,提升中长期增长空间,持续增强核心竞争力,为股东创造长期价值。”
在新“国九条”“并购六条”及证券行业并购重组示范实践等政策推动下,券商行业整合节奏明显加快。2024年以来,已有多起券商合并案例推进,行业集中度持续提升。尤其对于区域中小券商来说,通过并购实现扩表、补齐业务短板的诉求持续提升。
中信建投证券认为,随着并购重组常态化、监管趋严,行业集中度有望进一步提升。未来,或有更多中小券商通过并购退出或整合,行业家数将进一步收缩。
江苏省内券商并购过会
本次收购方案是,东吴证券拟以发行股份及支付现金的方式,购买常州投资集团等60名交易对方合计持有的东海证券83.68%股份,发行价9.24元/股,交易作价共计约115.19亿元。其中,股份对价107.86亿元,现金对价7.32亿元,发行价格为9.24元/股。
本次交易对应东海证券100%股权评估值为137.65亿元,评估增值率40.76%。交易完成后,东海证券将成为东吴证券的控股子公司。东海证券实控人将由常州投资集团有限公司变更为苏州国际发展集团。同时,常投集团将从东海证券的大股东变成东吴证券的第二大股东。
公开资料显示,东吴证券成立于1993年,前身为苏州证券。2011年12月12日,东吴证券在上海证券交易所上市,是国内第18家A股上市券商。截至2026年6月末,公司总资产2394.43亿元,净资产437.04亿元。
东吴证券近几年发展一直较为稳健。2022年、2023年,营收连续突破百亿元。2025年,归母净利润35.52亿元,创下历史新高。2026 年前三季度,东吴证券实现营收69.74亿元,同比下降4.11%;实现归母净利润27.08亿元,同比下降7.72%。其中,2026年三季度营收同比下降57.01%,归母净利润同比下滑71.33%,自营业务受市场冲击业绩明显回撤。
东海证券同样成立于1993年,前身为常州证券,属于典型的区域中小券商,2015年于新三板挂牌。相比东吴证券,东海证券的体量偏小。截至2026年上半年,东海证券总资产为708.90亿元。
东海证券的业绩波动性较大,在2020年达到阶段高点后逐年回落,2023年受自营投资拖累,归母净利润亏损4.92亿元。之后业绩逐步修复,2025年实现营收17.68亿元,归母净利润1.29亿元。2026年前三季度,东海证券实现营业收入15.97亿元,同比增长4.52%;归母净利润2.79亿元,同比下滑16.72%。根据半年报,东海证券上半年营收、归母净利润分别同比增长52.92%、151.21%,因此三季度出现显著下滑。
若将两家券商数据简单累加测算,合并后总资产将超过3000亿元,行业排名从之前的第20名上升到第17名,营收与归母净利润排名也均有所同步提升,在江苏省内将继续领先国联民生证券。除了东吴证券与东海证券,江苏省内券商还有华泰证券、南京证券、国联民生证券,实控人分别为江苏省国资委、南京市国资委、无锡市国资委。
两家券商在业务上具有明显的互补性。东吴证券在投行、债券、研究、自营等多个领域具备一定竞争力,东海证券在财富管理、固定收益、期货与衍生品等业务领域具有特色优势。
合并后,东吴证券的营业部网点将增长至190家。目前,东吴证券在全国设有29家分公司、127家营业网点。截至2026年6月末,东海证券拥有19家分公司和63家证券营业部。
值得注意的是,东海证券尚有16.32%股权暂未被东吴证券收购。东吴证券在问询函回复中解释,东海证券为新三板挂牌公众公司,股东数量较多,逐一磋商周期较长,后续将视整合进展、监管政策及剩余股东意愿择机推进收购。
设五年整合过渡期
两家券商合并后更大的挑战在于整合。
东吴证券在回复上交所的问询函中披露,交易完成后财富管理业务、投资银行业务、证券自营业务、资产管理业务、另类投资业务、私募投资基金业务、公募基金业务、期货业务、国际业务等相关条线将由整合后的特定主体承接,双方的该项业务将会系统性整合至对应主体。
同时,东吴证券表示,考虑到实现上述业务定位涉及较为复杂的业务、资产、人员、财务、系统等整合、调整事项,为实现整合平稳有序推进,本次整合东吴证券已向中国证监会申请了五年的过渡期。
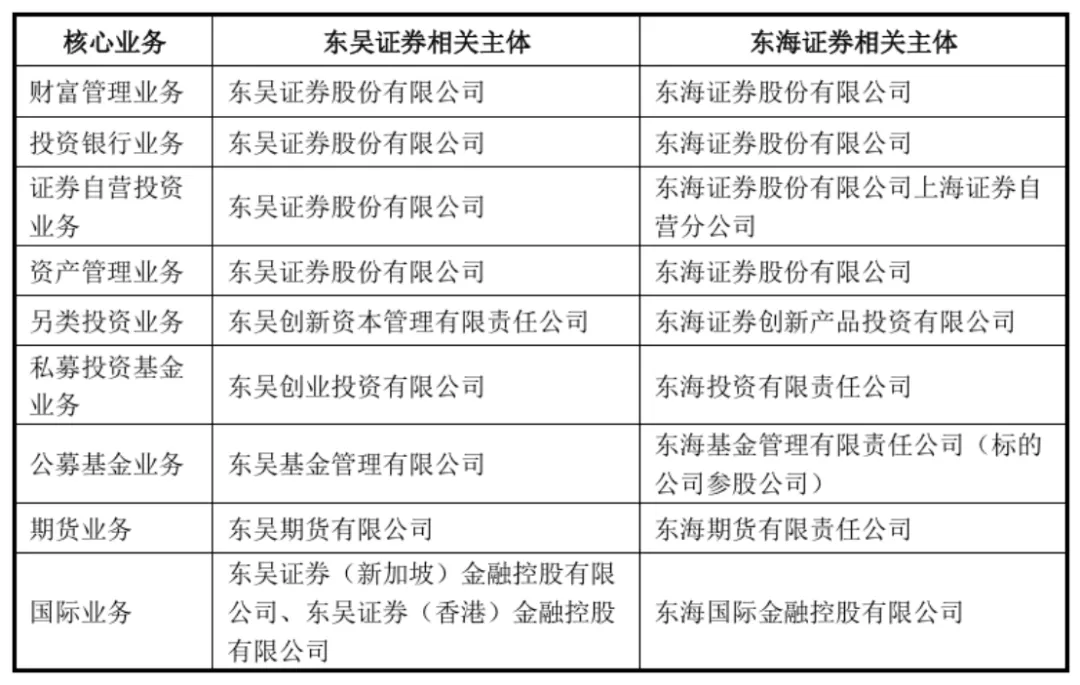
东吴证券表示,为解决与东海证券之间的业务并行经营、同业竞争和利益冲突问题,拟按照同类业务归集、专业化运营、化解同业竞争、优化股权架构的总体思路,统筹推进全方位整合。整合期间,东吴证券将坚持业务连续、服务不间断原则,依法整体承继客户资产、证券持仓、交易权限及各类合作协议;采用系统并行、分步迁移方式推进整合,确保客户正常交易、产品存续及服务不受影响,切实维护客户资产安全与合法权益。同时双方将全面承继各自现有存量业务,制定分级分批次业务衔接方案,循序渐进推进业务融合,强化全过程风险监测与管控,防范操作风险、合规风险及声誉风险,确保整体经营秩序稳定。
在组织架构调整和人员整合上,东吴证券表示,双方将以依法合规、平稳过渡为基本原则,制定并有序推进员工安置整合方案,切实保障双方员工合法权益,保持人员队伍稳定。
不过,东吴证券也提到,整合中存在风险,包括双方不能及时、顺利完成整合或是整合效果无法达到预期,公司治理整合不及预期、组织框架变动带来的岗位、劳动关系的变化等。
值得注意的是,东吴证券收购东海证券 83.68% 股权,将产生31.45亿元商誉。如果东海证券受证券周期、整合不及预期影响盈利下滑,将产生商誉减值,直接冲击东吴证券当期利润。
此外,东海证券目前仍有多起未决诉讼、仲裁案件。不过,东吴证券表示,相关事项不会对标的持续经营以及本次重组构成重大不利影响。

(文章转载、进读者群,请添加读数君微信13681145832)