研报速递
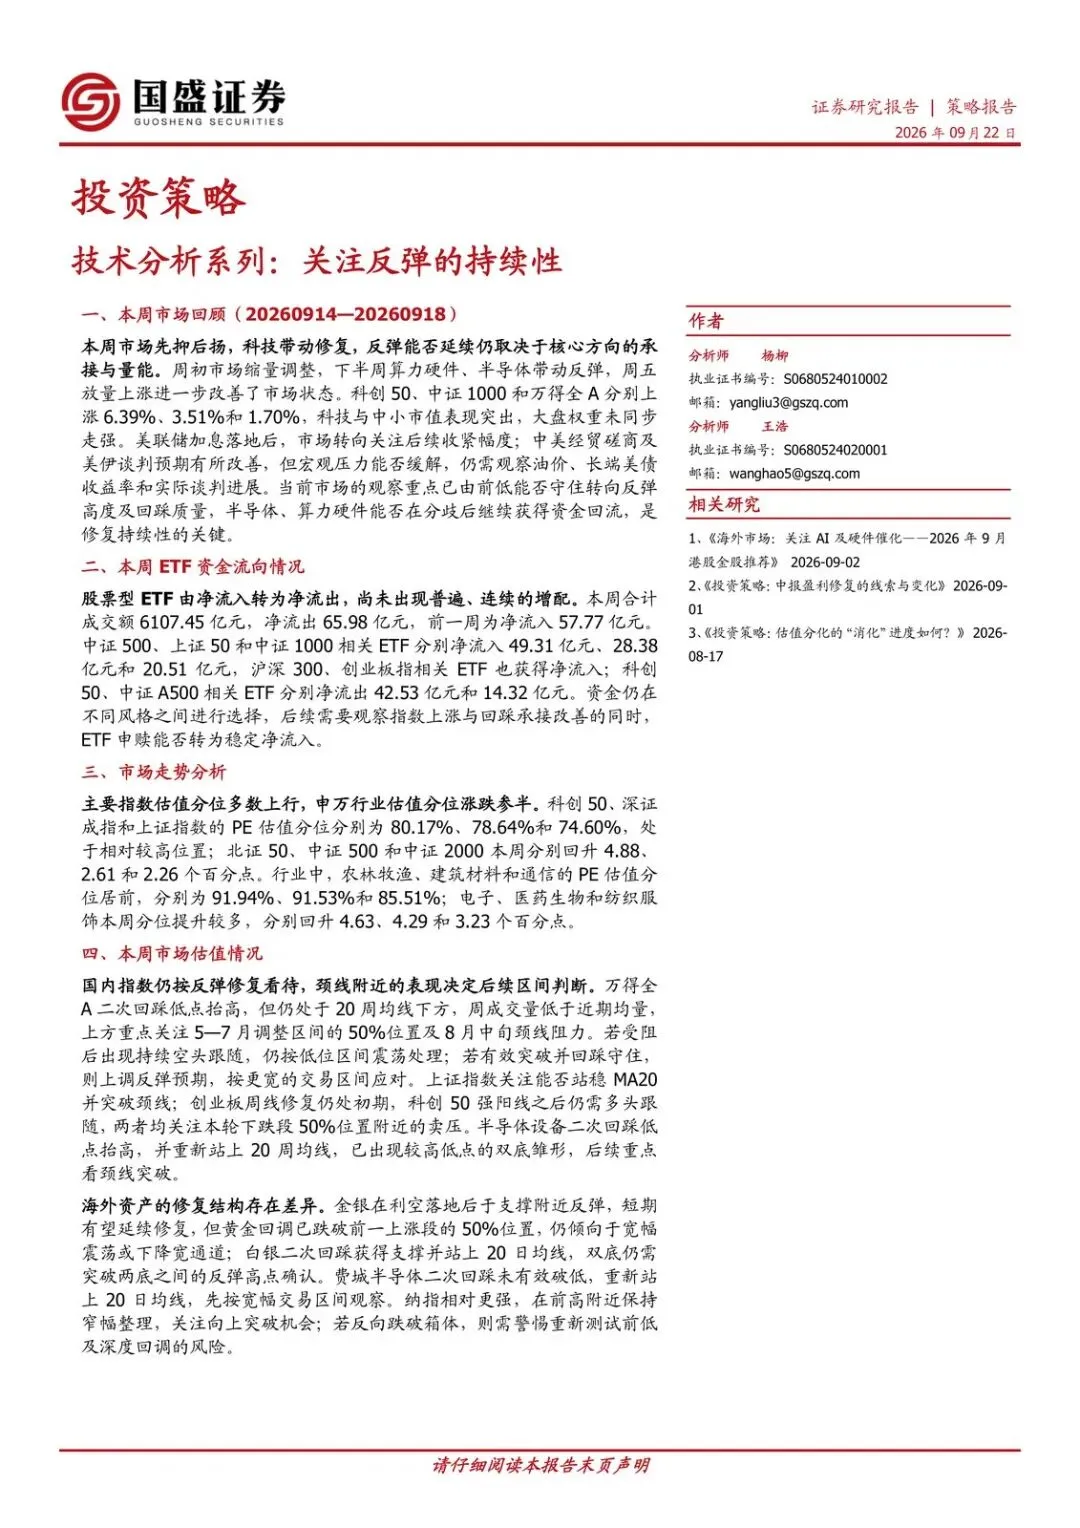
刷到一条推送,标题写着「A 股利润正从金融地产消费,流向科技资源」。读起来很有方向感,但放下手机你会不会想:这句话是事实,还是一家券商的分析师自己的判断?如果我想知道它靠不靠谱,能去哪几行数字里对一对?这正是财经阅读里最容易跳过的一步——把机构的观点,当成已经落地的事实。这篇文章就拆这件事:一句「利润流向科技」,能用哪几行数据验,哪几行验不出来。
先把源头交代清楚。方正证券策略首席分析师袁稻雨 11 月 13 日接受券商中国采访,评价 2026 年 A 股三季报,给出了一组数字:前三季度 A 股营业总收入合计 56.7 万亿元、归母净利润 5.1 万亿元,同比分别增长 5.4% 和 7.8%;全 A 非金融板块的归母净利润同比增长 23.7%。他的核心判断是,A 股的利润结构正从「金融+地产+消费」向「科技+资源」迁移。
这里要先划一条线:56.7 万亿、5.1 万亿这两个总量,是能从交易所披露的财报里加总核对的事实;但「利润结构向科技资源迁移」这句话,是袁稻雨基于数据做出的分析和判断,不是数据本身。分清这两层,是读一切研报的起点。研报是机构观点,不是事实;券商还可能存在投行、自营等业务往来,和它覆盖的公司有潜在利益关系,这一点读的时候要放在心里。
那「利润流向科技」这个判断,能不能验?能,至少有两条可核的路径。
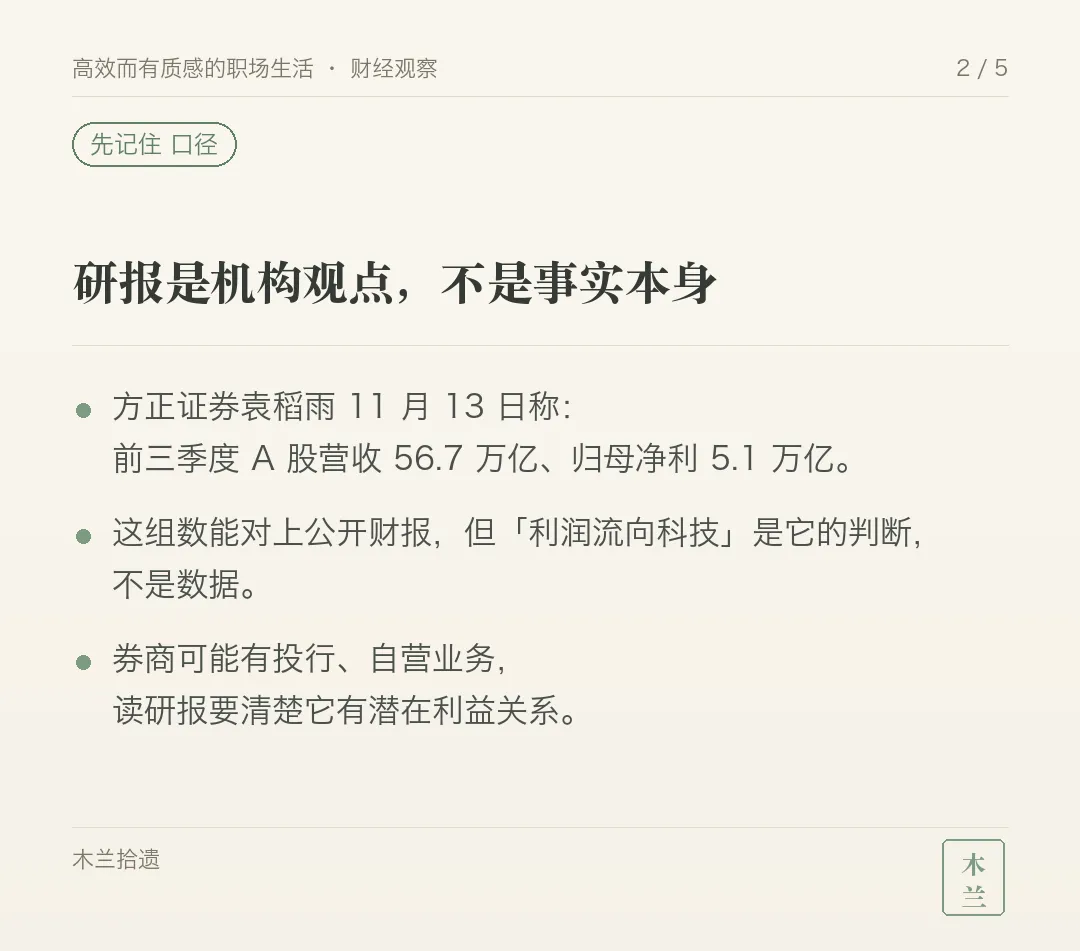
第一条,看板块利润占比的变化。袁稻雨给了一个具体数字:电子板块的利润占全部 A 股的比重,从 3.2% 升到了 8.1%,改善幅度居各行业之首;再放大到 TMT(科技、媒体、通信)这个大类,归母净利润占全 A 的比重从 8.5% 升到 13.5%,提升 5 个百分点。这类「占比」数据,是拿各板块的利润加总再相除算出来的,理论上你自己拉一遍财报就能复现。如果这几个占比确实在往上走,「利润向科技集中」就落到了可核的数字上,而不只是一句口号。
第二条,用第二份研报交叉印证。东方证券策略首席分析师张陈 11 月 16 日也接受了券商中国采访,给出了同一组总量数字——前三季度 A 股合计营收 56.7 万亿元、归母净利 5.1 万亿元,并补充了一个更细的口径:TMT 归母净利润单季度同比增长 74.3%、收入增长 27.2%,「量价齐升」,成为最大的毛利润增量来源。两家独立机构的总量数字一致,结构判断方向一致,这个结论的可信度就比单独一家要高。
但同一方向上,也有声音在提醒别读过头。国信证券 11 月 14 日一份题为「上市公司三季报超预期全景解析」的研报,从另一个角度给出了数据:截至 11 月 5 日共 5511 家公司披露三季报,沪深 300 成分股的净利润同比增速中位数最高,为 4.36%;从行业看,有色金属、煤炭、石油石化的三季报净利润同比增速中位数较高。这说明「利润在向哪里集中」,不同口径会给出不同的重点:按「总量占比」看是科技,按「增速中位数」看,上游资源也很突出。两份研报不矛盾,但提醒你:一个结论,换一个统计口径,画面会不一样。
那哪些部分,研报自己也没给可核的数据?至少有两处。
在读「验不出来的部分」之前,先把研报里常见的几种「话术」认清楚,因为它们最容易让人把观点当成事实。一类是评级和目标价——「买入」「增持」加上一个具体的目标价数字。这类数字是券商预测,不是已发生的事实,你抄过来也没法用财报去验,所以读研报不抄评级、不抄目标价。一类是盈利预测——「2027E」「2028E」后面跟着的利润数字,是机构对未来做的推算,不是公司已经赚到的钱,不能当已发生的事实引用。还有一类是「受益标的」「重点关注」——这是推荐方向,不是事实陈述。这三类话术,正确的读法是:看它们背后的依据是什么、用了哪几行数据,而不是直接采信结论。
第一处,趋势的可持续性。「利润正从地产流向科技」是描述过去的占比变化,但「这个趋势能持续多久」,研报给的是判断而非可核口径。科技利润占比从 8.5% 升到 13.5%,是过去三个季度的结果,不代表下一个季度继续这样走。把「已经发生」当成「必然延续」,是读研报最常见的错误。
第二处,利润的「含金量」。东方证券张陈自己就点了一句:下一阶段要关注「新增利润能否转化为现金」。这句话很关键:利润是账面数,现金是另一回事。一家公司利润漂亮,但如果都变成了应收账款,账上的利润和手上的钱是两码事。这正是上一条财经观察讲过的「净利润和经营现金流要并排看」。研报能告诉你利润结构变了,但利润质量怎么样,往往要你自己翻现金流量表去验。
还有一层更常见的坑:多份研报观点不一致的时候,该怎么读?答案是先把分歧本身看清楚,而不是挑一份顺口的。这次三份材料里就有微妙的差异:方正证券和东方证券都强调「科技是增量」,国信证券的数据则显示有色金属、煤炭、石油石化的净利润增速中位数更高。这两者不矛盾,但它们各自强调了不同的统计口径:一个看「总量占比」,一个看「增速中位数」。当两份研报结论不一样,先别急着判断谁对,先看它们用的口径、取的样本、写的时间是不是一回事,分歧往往就藏在口径差异里。看得见分歧,比笃信单一结论更接近真相。
还有一个贯穿始终的口径问题:这些是三季报数据,而三季报通常是未经审计的初步数。交易所披露的三季报,多数公司不要求审计,所以这些数字是「初步」的,最终还要以年报经审计数据为准。读研报时看到任何三季报数字,都该默认它带有「未经审计」这个前提。
把上面这几层串起来,就得到一套读研报的通用方法。拿到任何一句「机构判断」,分三步走。
第一步,把句子拆成两半:哪些是事实数据,哪些是分析判断。事实数据能不能自己查到;判断是谁说的、什么时间说的。
第二步,找第二份独立来源。同一组关键数字,另一家机构是不是也这么说。两家独立来源一致,可信度上一个台阶;只有一家在说,就标注「单一机构观点」。
第三步,问这个判断验不出来的部分是什么。趋势能持续多久、利润质量怎么样、口径有没有审计,这些往往是研报没给可核数据的地方,也是你要自己留个心眼的地方。
这套方法不挑行业,也不只用在读研报上。你看任何一份「机构说」「专家讲」「数据亮出来」的内容,都能套用:拆事实和判断、找第二来源、问验不出的部分。它不预测涨跌,也不判断哪个行业会好,只帮你把「别人说的」和「能查证的」分开。
最后交代边界:这篇文章引用的三份材料,都是券商研报或机构观点,不是事实本身,且券商存在潜在利益关系,正文已注明;我在这里不复制任何评级、目标价、盈利预测数字,也不构成任何投资建议。你真正能带走的,是「研报结论要用可核数据去验、验不出的部分别照单全收」这个习惯。养成它,比记住任何一个行业会不会涨,都更经得起用。